Bullishe Trendwende an den Märkten?
Unsere Analyse-Übersicht zeigt immer mehr bullishe Signale. Ist die Marktkorrektur vorbei?
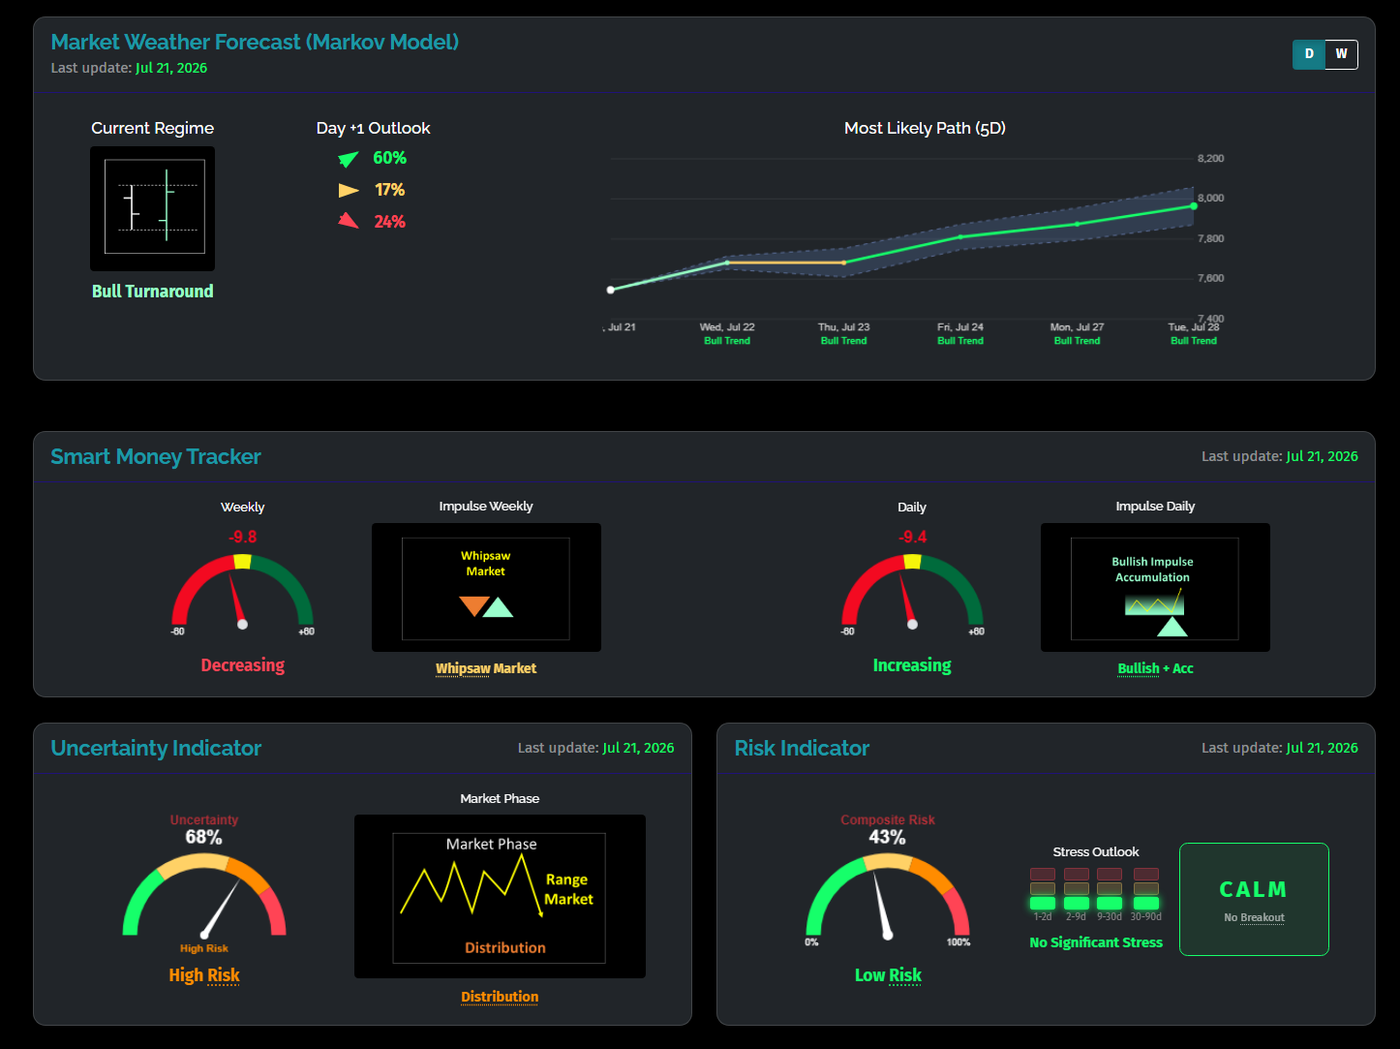
Markets in Vitro – Signalübersicht
Bemerkenswert: Während sich die Entropie noch im Distributions-Regime befindet, deutet das Markov-Modell auf eine hohe Wahrscheinlichkeit kurzfristiger Aufwärtsbewegungen hin, und der Smart Money Tracker hat am Montag einen bullishen Impuls erkannt, gefolgt von einer beeindruckenden Akkumulation am Dienstag.
Das Earnings-Drehbuch der Wall Street
In den letzten 6 Jahren hat der Markt fast nie versäumt, zurückzusetzen. Dabei kauften Privattrader den Dip oft so massiv, dass institutionelles Geld hinterherhinkte und in einem steigenden Markt aufholen musste. Diesmal scheint es nicht anders zu sein.
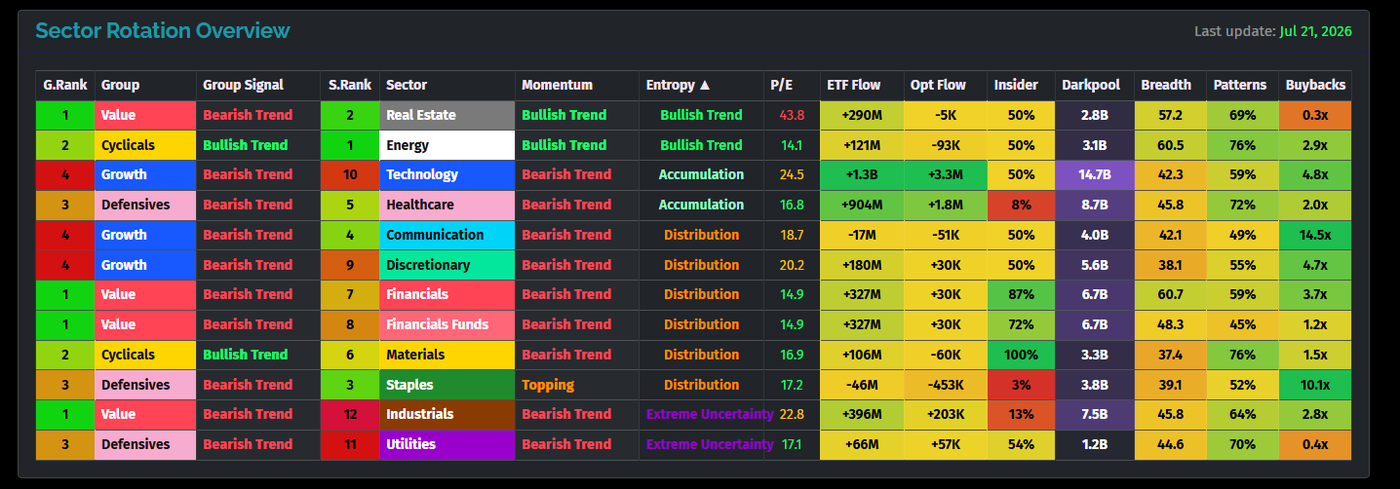
Regimewechsel im Technologiesektor – Akkumulation
Ganz anders als in der Vorwoche befindet sich Technologie in voller Akkumulation und zeigt Bodenbildungsmuster. Alle Flows stehen für Technologie im grünen Bereich: ETF-Flow-Analyse, Options-Flow-Analyse und Dark-Pool-Flows – und das vor den Q3-Quartalszahlen.
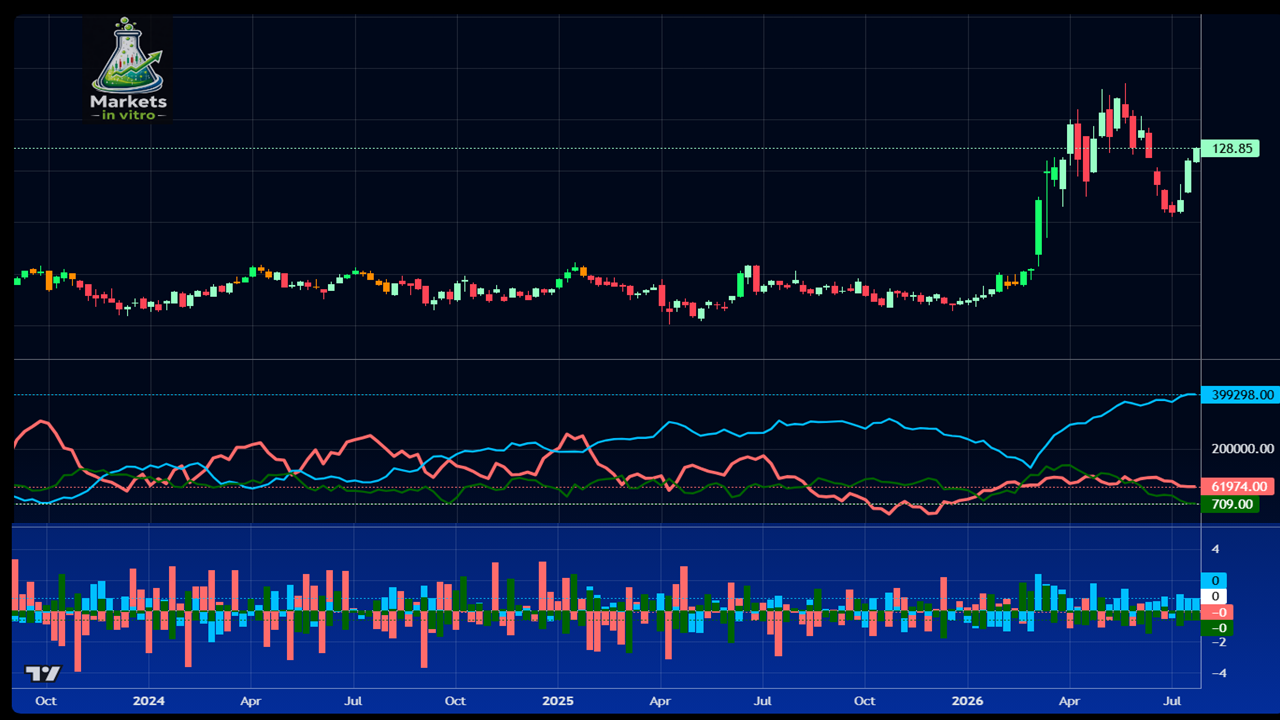
Der Technologie-ETF XLK verzeichnete 3 Tage in Folge Zuflüsse, wodurch der rollierende 20-Tage-Flow-Index wieder in den grünen Bereich gedrückt wurde.
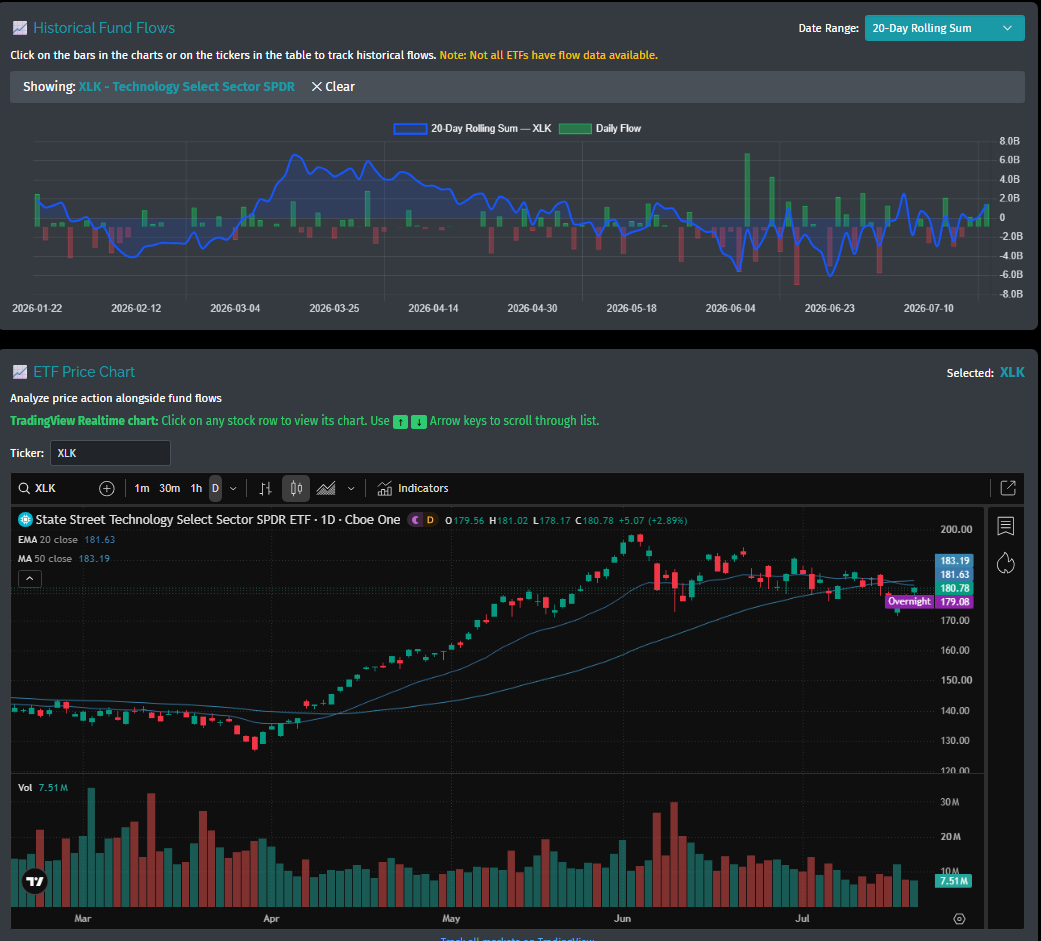
Rollierende 20-Tage-ETF-Flows in XLK (Technologiesektor-ETF) und der Kurschart
Etwas Ähnliches war im März dieses Jahres zu beobachten: Die ETF-Flows stiegen auf astronomische Höchststände, was zur massiven April-Rally bei Halbleitern führte. Diese Niveaus haben wir allerdings noch nicht erreicht.
Die Options-Flows waren im Mai und Juni ziemlich negativ. Seit Juli sehen wir fast ausschließlich netto positive Flows, die den rollierenden 20-Tage-Options-Flow-Indikator auf +108,2 Mio. getrieben haben.
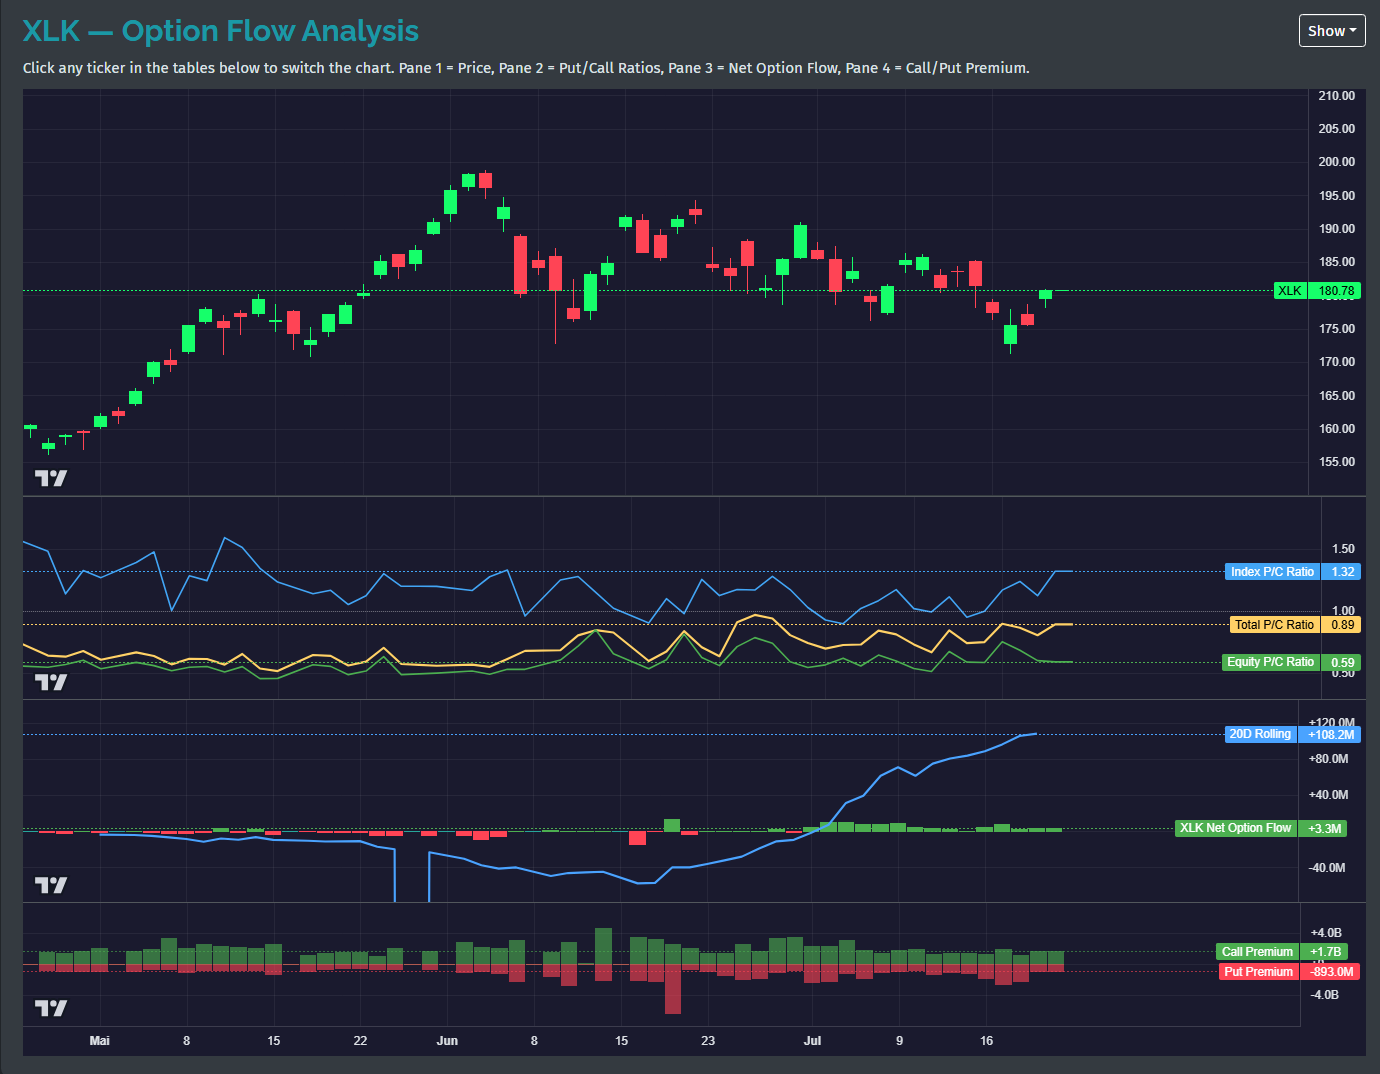
Options-Flows in Technologie
Und nicht zuletzt wurden gestern die höchsten Dark-Pool-Volumina bei ETFs in Halbleiter- und Krypto-ETFs festgestellt:
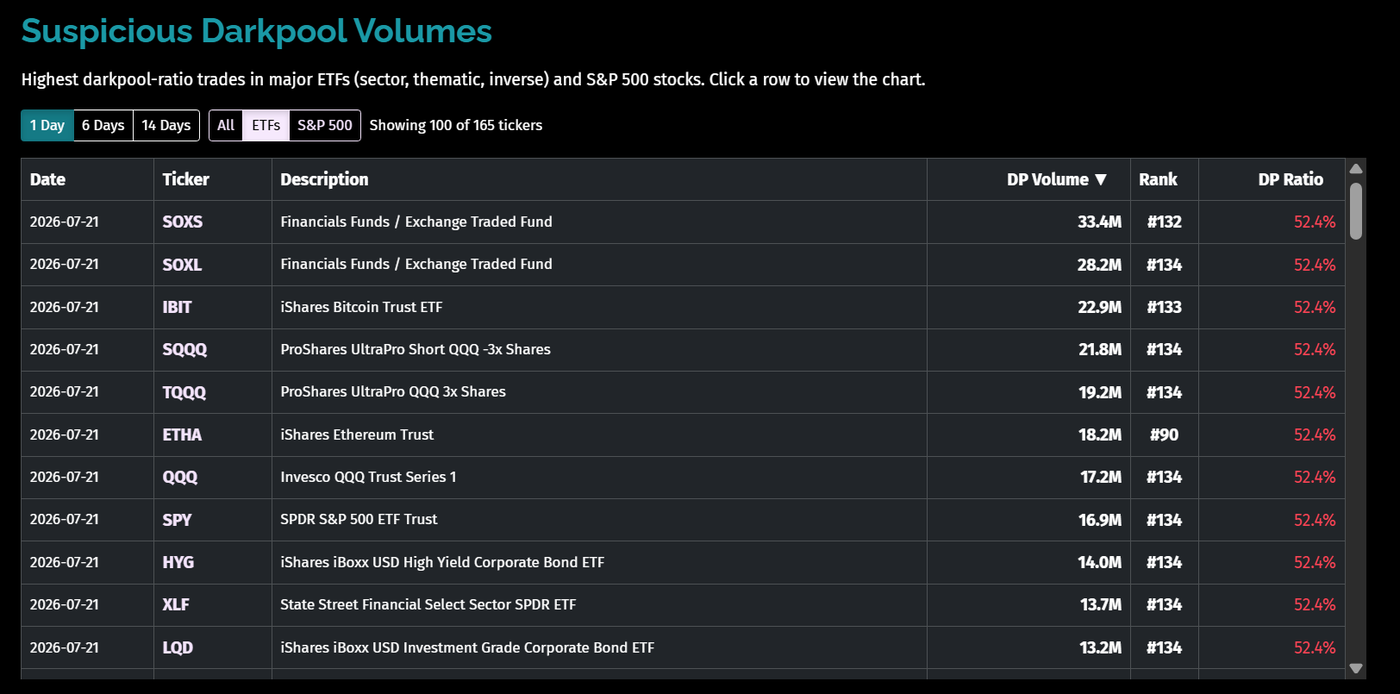
Die höchsten Dark-Pool-Volumina bei ETFs von gestern
Es handelt sich um den 3-fach gehebelten Halbleiter-Bull-ETF mit einem DP-Volumen von 8,96 Mio. Das entspricht etwa 17,4 % des gesamten gestrigen Handelsvolumens. Angesichts der positiven Kursentwicklung und der Tatsache, dass dies an den Markttiefs geschah, gehen wir davon aus, dass der Dark-Pool-Trade ein Kauf war.
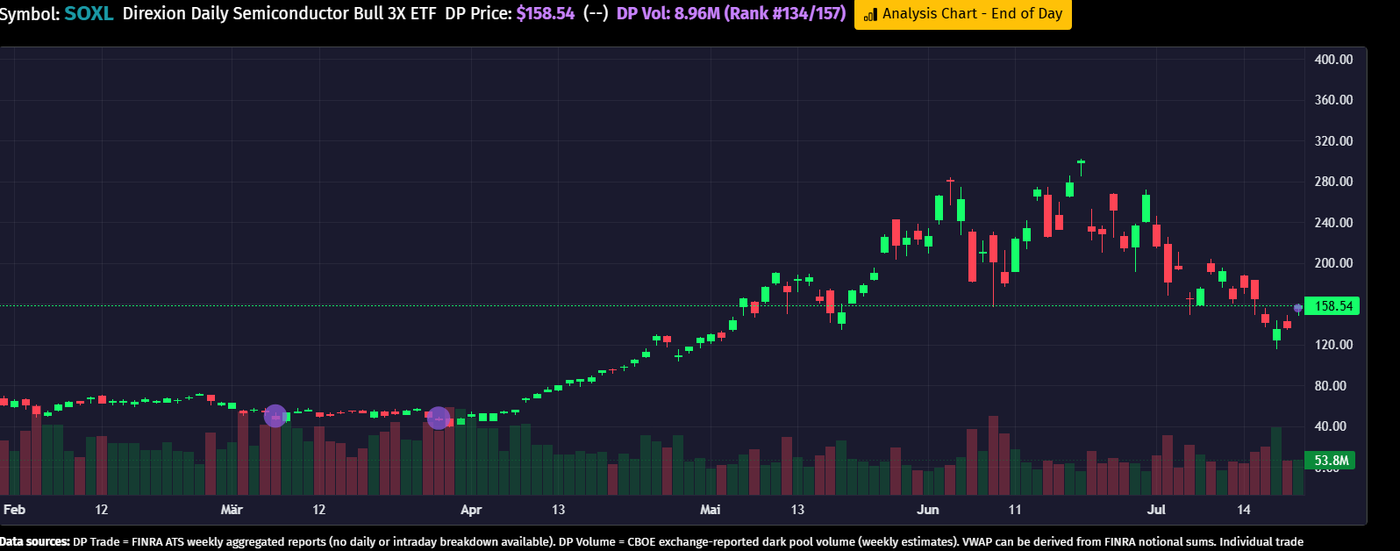
Gestriges Dark-Pool-Volumen in SOXL (3-fach gehebelter Bull-Halbleiter-ETF)
Bemerkenswert: Viele Technologie- und Halbleiteraktien zeigten ebenfalls DP-Trades und Options-Zuflüsse und bildeten bullishe Muster aus. Micron ist ein gutes Beispiel mit einer bullishen Kerze am unteren Rand des Aufwärtstrendkanals, nach einem Dark-Pool-Trade an der Unterstützung bei 860. Erwähnenswert ist, dass mehrere Politiker kürzlich Long-Positionen in der Aktie eingegangen sind: (Josh Gottheimer, Gilbert Cisernos und Daniel Newhouse)
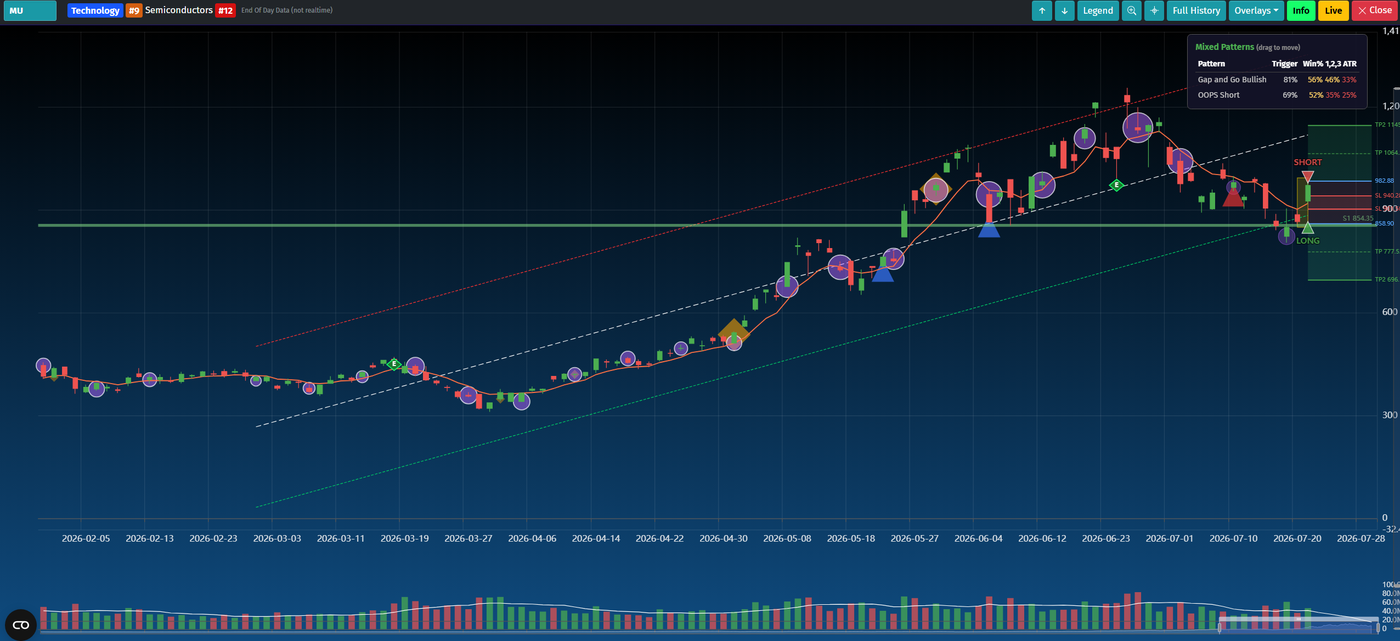
Analyse-Chart von Micron (MU)
Aber was, wenn … wir in Q2 bereits den Gewinnhöhepunkt gesehen haben?
Höhere Ölpreise erhöhen den Kostendruck auf den KI-Rechenzentrumsboom, vor allem über Bau-, Transport-, Ausrüstungs- und Notstromkosten. Die größeren Engpässe bleiben jedoch Stromverfügbarkeit, Netzinfrastruktur und steigende Kapitalintensität. Es gibt nach wie vor kaum Anzeichen für eine breite Verlangsamung der Ausgaben für KI-Infrastruktur; für 2026 wird ein kräftiges Wachstum der Hyperscaler-Capex erwartet. Das eigentliche Risiko liegt weiter in der Zukunft: UBS schätzt das Capex-Wachstum der Hyperscaler auf 76 % im Jahr 2026, das sich auf 25 % im Jahr 2027 und nur noch 6 % im Jahr 2028 verlangsamen soll. Das legt nahe, dass der Höhepunkt des Capex-Wachstums näher rücken könnte, auch wenn die absoluten Ausgaben weiter steigen. Reuters
Für Q3 bleibt der Ausblick für Halbleiter fundamental bullish, wird aber zunehmend anfällig gegenüber den Erwartungen. Die Nachfrage nach KI-Beschleunigern, Speicher und Netzwerkinfrastruktur bleibt stark, was darauf hindeutet, dass Q2 eher der Höhepunkt der Beschleunigung als der Höhepunkt der Gewinne war. Das Hauptrisiko ist daher kein unmittelbarer Einbruch der Hardware-Aufträge, sondern ein Übergang vom Hyperwachstum zur Normalisierung. Da die Bewertungen eine außergewöhnliche KI-Nachfrage bereits einpreisen, könnten selbst starke Q3-Ergebnisse eine Bewertungskompression auslösen, wenn der Ausblick ein nachlassendes Capex-Momentum signalisiert. Unsere Sicht auf Q3 ist daher fundamental konstruktiv, gegenüber Halbleiteraktien aber vorsichtig: Der KI-Infrastrukturzyklus bleibt intakt, während sich das Chance-Risiko-Verhältnis zunehmend vom Gewinnwachstum hin zur Nachhaltigkeit künftiger Investitionen verlagert. Reuters | Reuters
Jeder Anstieg des Ölpreises um 10 $ entspricht einem Rückgang des BIP um ca. -0,1 bis -0,3 %.
Gerade Rechenzentren sind auf billige Energie angewiesen.
Unser Rohstoff-Screener zeigt, dass die aktuellen Rohöllagerbestände auf historischen Tiefständen liegen und der Nachfrageausblick stetig steigt.
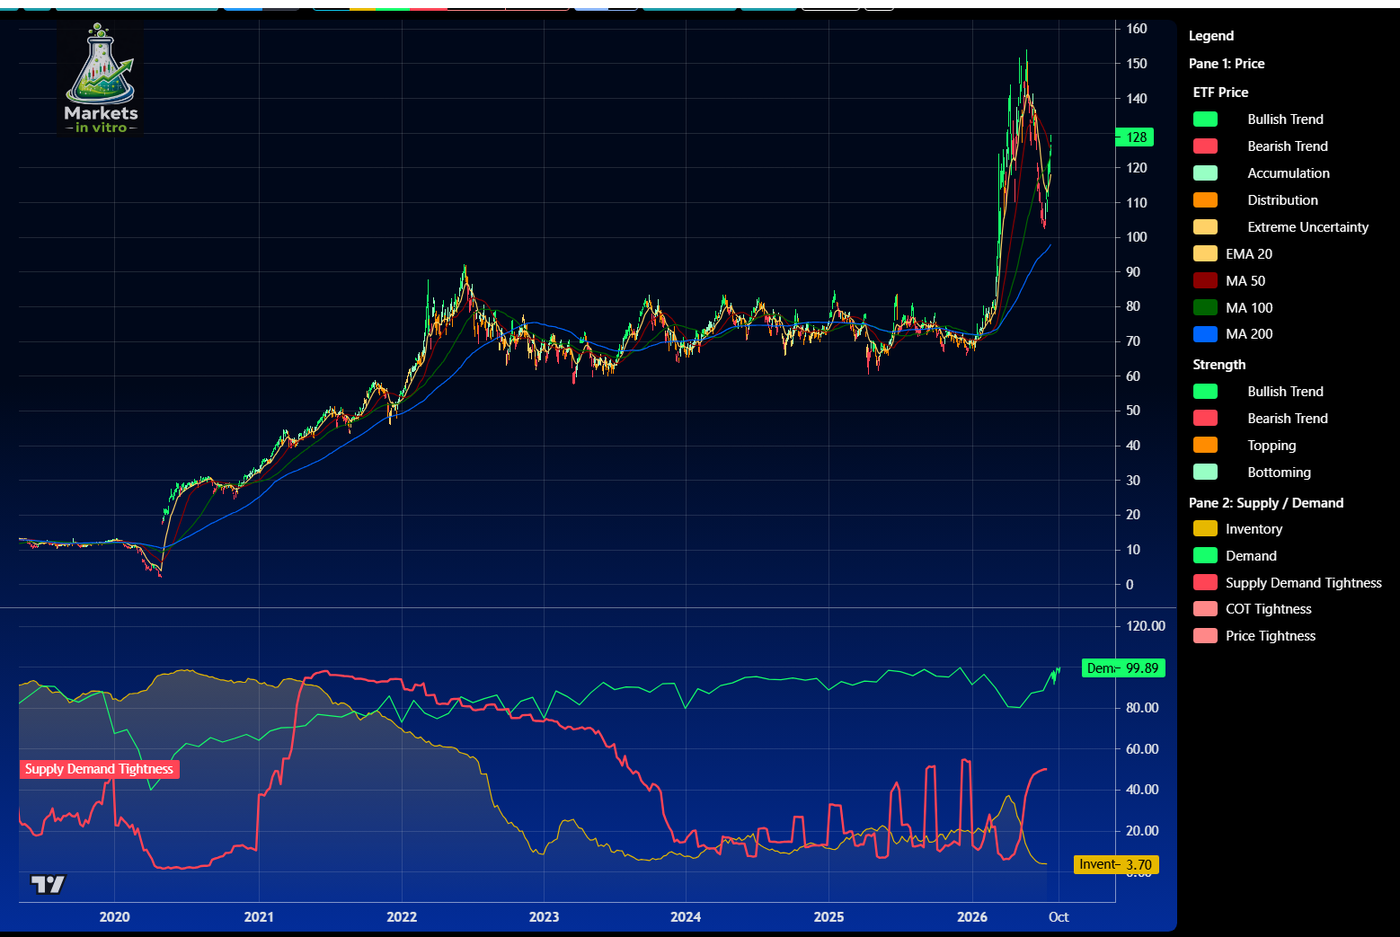
Rohöllagerbestände auf extremen Tiefs bei steigendem Nachfrageausblick
Nach den US-Angriffen auf den Iran im März dieses Jahres stieg der Preis für ein Barrel Rohöl von 65 $ auf 150 $ (in den CL-Futures). Vor allem aufgrund von Hoffnungen und Tweets auf ein schnelles Kriegsende und eine vollständige Öffnung der Straße von Hormus gingen die Preise zurück.
COT-Daten der Crude-Light-Futures
Die COT-Daten zeigen, dass keiner der beiden Hauptmarktteilnehmer für den Rückgang der Rohölpreise verantwortlich war – weder Produzenten noch Money Manager. Eine Gruppe anderer großer Investoren verkaufte CL massiv. Jetzt, da die Preise wieder steigen, bezweifeln wir bei Markets in Vitro, dass diese mögliche Marktintervention auf Dauer tragfähig ist. In einem funktionierenden Markt bringen die Fundamentaldaten den Preis letztlich zu seinem fairen Wert, getrieben von Angebot und Nachfrage.
Was die meisten Privattrader übersehen
Da Privattrader an den Aktienmärkten ein immer größeres Gewicht bekommen, konzentrieren sie sich oft nur darauf, Pullbacks bei Wachstumsaktien zu kaufen. Der Anleihemarkt ist jedoch rund 15 % größer als der Aktienmarkt. Institutionelles Geld wählt den Markt, von dem höhere Renditen bei geringerem Risiko erwartet werden. Die Rendite 30-jähriger US-Staatsanleihen ist soeben über 5,1 % gestiegen.
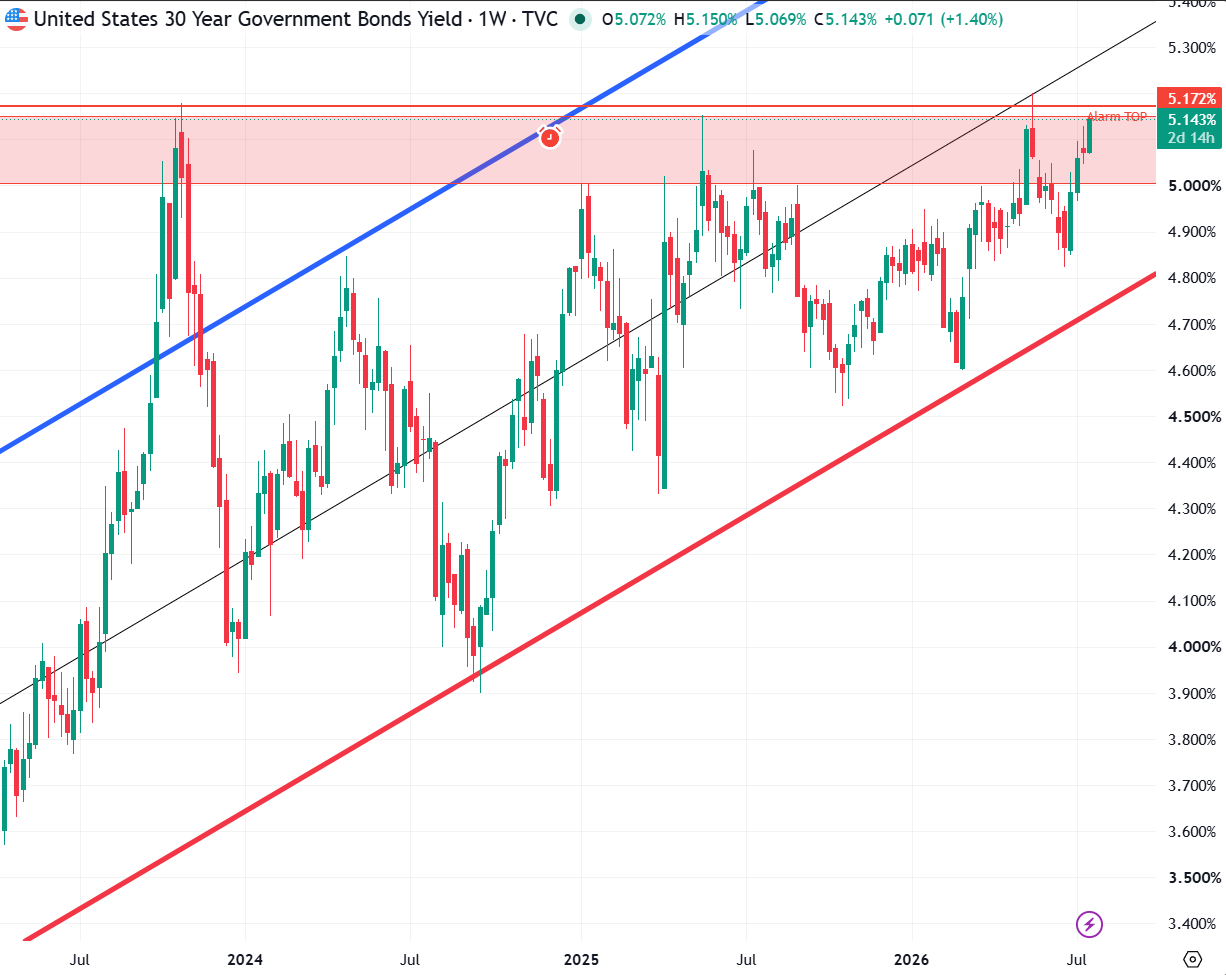
Rendite 30-jähriger US-Staatsanleihen
Ein umfassenderes Bild liefert die Entwicklung der Zinskurve im letzten Jahr. Während die kurzfristigen Renditen tatsächlich gesunken sind, steigen die langen Laufzeiten (10 Jahre und mehr) stetig an.
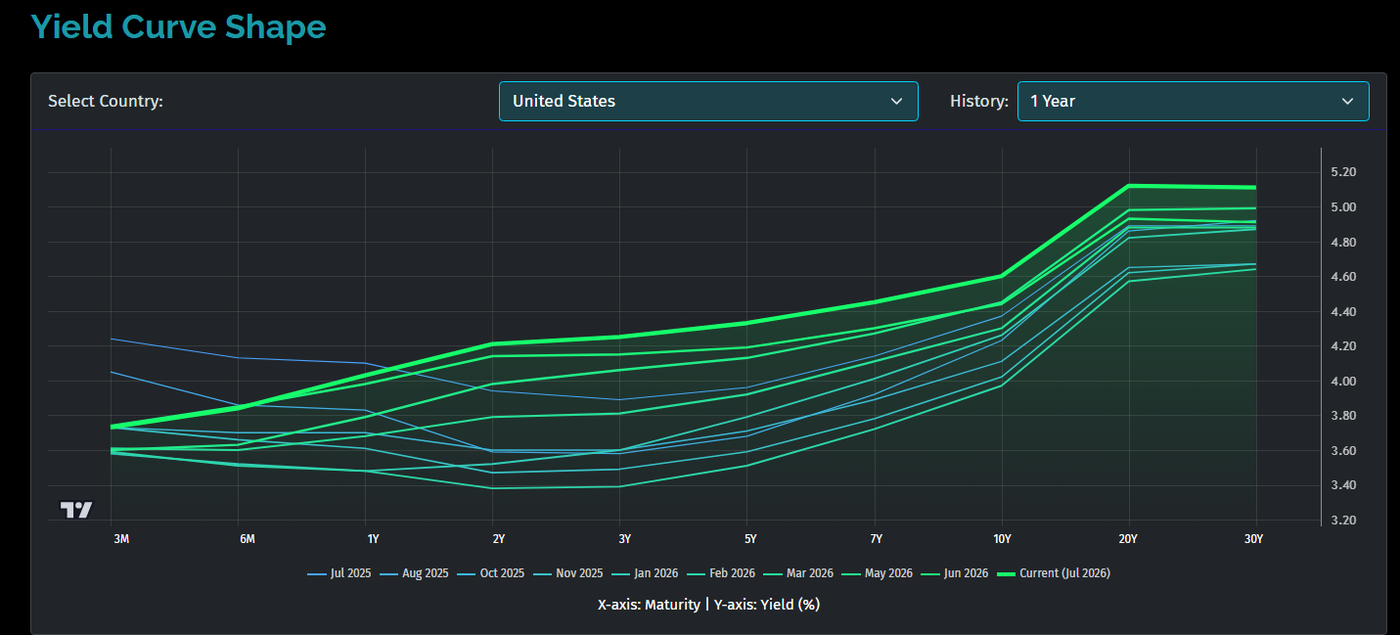
Entwicklung der US-Zinskurve über 1 Jahr
Dieser sogenannte Bear Steepener kennzeichnet typischerweise Phasen mit steigender Inflation sowie wachsenden Risiken für Wachstum und Finanzwerte.
Ein Rückgang der kurzfristigen Staatsanleiherenditen in Kombination mit steigenden langfristigen Renditen führt zu einer steileren Zinskurve und kann besonders problematisch werden, wenn dies am kurzen Ende durch Zinssenkungen der Fed und am langen Ende durch hartnäckige Inflation, steigende Laufzeitprämien oder fiskalische Sorgen getrieben wird. Für die US-Regierung senken niedrigere kurzfristige Zinsen die kurzfristigen Finanzierungskosten über T-Bills, während höhere langfristige Renditen die Refinanzierung der wachsenden Bundesschulden zunehmend verteuern – was potenziell eine negative Rückkopplungsschleife erzeugt: höhere Zinsausgaben → größere Defizite → mehr Anleiheemissionen → weiterer Aufwärtsdruck auf die Renditen. Für Verbraucher mögen Zinssenkungen der Fed einige kurzfristige Kreditkosten senken, doch die Hypothekenzinsen könnten erhöht bleiben, da sie enger an die langfristigen Staatsanleiherenditen gekoppelt sind – die Erschwinglichkeit von Wohneigentum bleibt damit unter Druck. Gleichzeitig könnten erhöhte langfristige Finanzierungskosten für Unternehmen Investitionen und Wirtschaftswachstum bremsen. In diesem Szenario könnte die Fed die Zinsen senken, ohne die allgemeinen Finanzierungsbedingungen spürbar zu lockern, was potenziell anhaltenden Druck auf den Immobilienmarkt, die Unternehmensfinanzierung und die Aktienbewertungen ausübt – insbesondere bei Wachstums- und Technologieaktien mit hoher Duration.
Die Folgen könnten dramatisch sein, falls die Renditen weiter steigen oder länger hoch bleiben:
Ein anhaltender Anstieg der Rendite 10-jähriger US-Staatsanleihen über 5 % – insbesondere in Richtung 5,5–6 % – könnte zu einer erheblichen straffenden Kraft für die globalen Finanzmärkte werden, vor allem wenn er durch hartnäckige Inflation, steigende Laufzeitprämien oder Sorgen um die fiskalische Tragfähigkeit der USA getrieben wird.
-
Kompression der Aktienbewertungen: Höhere risikofreie Zinsen erhöhen die Diskontierungssätze und verringern den Barwert künftiger Gewinne. Wachstums-, Technologie- und KI-Aktien mit hoher Duration wären besonders anfällig für eine Kompression der KGV-Multiples.
-
Anleihen konkurrieren mit Aktien: Staatsanleiherenditen über 5 % bieten Anlegern attraktive risikofreie Erträge, was potenziell eine Kapitalumschichtung von Aktien in Anleihen auslöst und die geforderte Aktienrisikoprämie erhöht.
-
Steigende Finanzierungskosten für Unternehmen: Höhere Staatsanleiherenditen führen zu höheren Kredit- und Refinanzierungskosten für Unternehmen, was Investitionen bremsen und die Ausfallrisiken hoch verschuldeter Unternehmen erhöhen kann.
-
Druck auf KI- & Rechenzentrums-Capex: Höhere Finanzierungskosten könnten den enormen Ausbau der KI-Infrastruktur verteuern. Die Gewinne könnten weiter wachsen, während die Bewertungen sinken – was ein mögliches Szenario „Bewertungshöhepunkt vor Gewinnhöhepunkt“ schafft.
-
Schwäche bei Immobilien & Konsum: Höhere Staatsanleiherenditen treiben typischerweise die Hypotheken- und Konsumentenkreditzinsen nach oben, verringern die Erschwinglichkeit von Wohneigentum weiter und belasten den zinssensitiven Konsum.
-
Fiskalische Rückkopplungsschleife der USA: Höhere Renditen erhöhen die Zinsausgaben des Staates bei der Refinanzierung der Schulden, was die Haushaltsdefizite ausweiten und zusätzliche Anleiheemissionen erfordern kann – mit weiterem Aufwärtsdruck auf die Renditen.
-
Stärkerer US-Dollar: Höhere US-Renditen können globales Kapital anziehen und den Dollar stärken, was die globalen Finanzierungsbedingungen strafft und zusätzlichen Druck auf Schwellenländer und Schuldner in Dollar erzeugt.
-
Risiko für die Finanzstabilität: Rasche Renditesprünge bei Staatsanleihen könnten gehebelte Positionen am Anleihe- und Repomarkt unter Stress setzen. Der IWF hat auf Schwachstellen im Zusammenhang mit hoch gehebelten Treasury-Basis-Trades von Hedgefonds hingewiesen.
Zentrales Risikoszenario
Öl- & Energiepreise ↑ → Inflation ↑ → Fed-Zinssenkungen verzögert → Staatsanleiherenditen >5 % → Finanzierungsbedingungen straffen sich → Aktien-Multiples ↓ → Capex-Finanzierungskosten ↑ → Wirtschaftswachstum ↓
Fazit: Eine Rendite 10-jähriger US-Staatsanleihen über 5 % würde nicht automatisch eine Marktkrise auslösen. Eine anhaltende Bewegung in Richtung 5,5–6 %, getrieben von Inflation und steigenden Laufzeitprämien, könnte jedoch erheblichen Druck auf Aktienbewertungen und Kreditmärkte ausüben. In einem solchen Szenario könnten die Gewinne im KI- und Halbleiterbereich fundamental stark bleiben, während die Aktienkurse aufgrund einer Multiple-Kompression fallen – was „Bewertungshöhepunkt vor Gewinnhöhepunkt“ zu einem zentralen Marktrisiko macht.
Quellen: Federal Reserve – Monetary Policy Report | Federal Reserve – FOMC-Protokolle | IWF – Global Financial Stability Report
Ausblick
Während wir diesen Artikel schrieben, haben die großen US-Indizes die gestrigen Gewinne wieder abgegeben, wobei der NQ sogar ein tieferes Tief markierte. Wir werten dies als eine große Umschichtung von Aktien von Institutionen zu Privattradern.