Das Pompeji-Prinzip
Warum Risiken nicht plötzlich kommen
Pompeji verschwand nicht wegen eines einzigen unerwarteten Ereignisses. Es ging unter, weil sich viele Warnsignale häuften, während der Alltag fast unverändert weiterging.
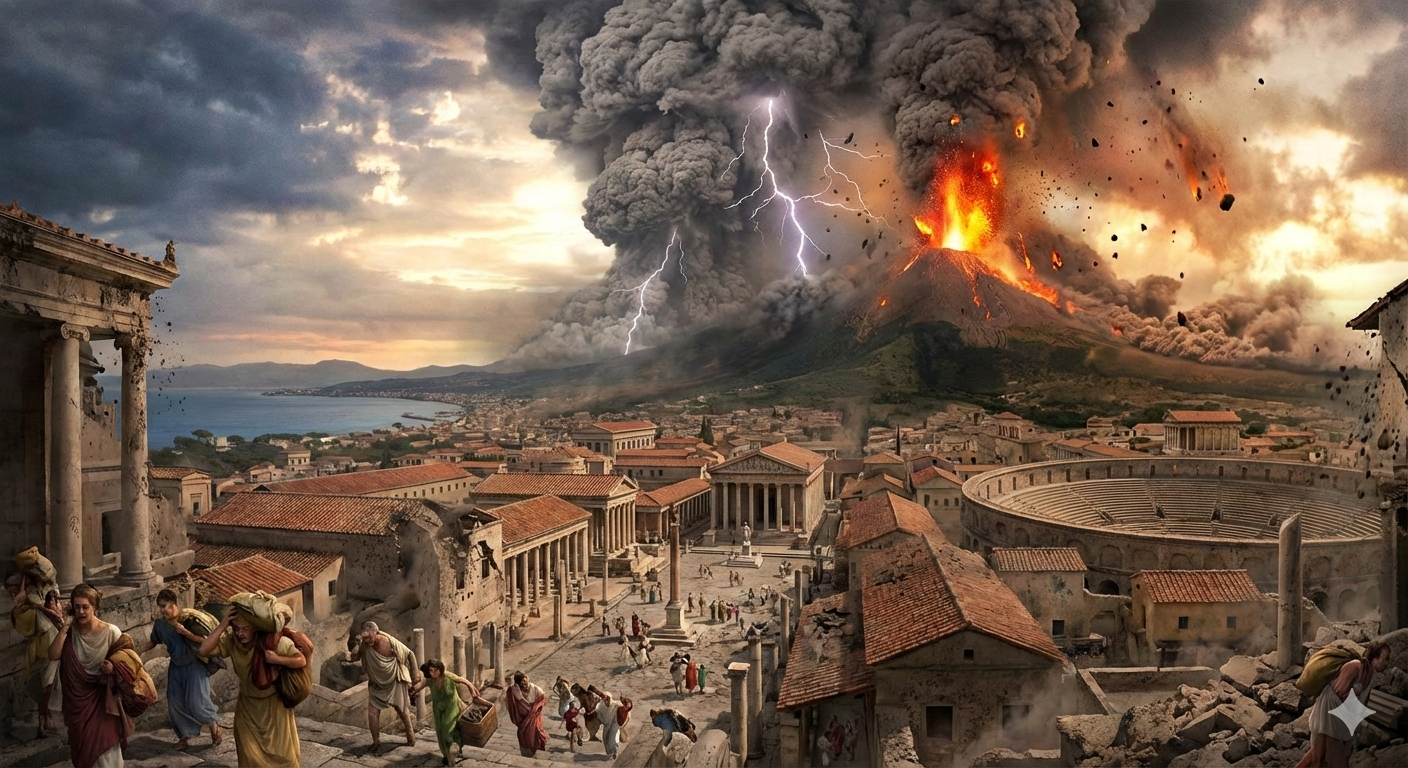
Jahre vor dem Ausbruch des Vesuvs zeigte die Region Anzeichen von Stress. Kleine Erdbeben erschütterten die Stadt. Brunnen verhielten sich unberechenbar. Fumarolen stießen ungewöhnliche Gase aus. Tiere reagierten nervös.
Keines dieser Signale war für sich genommen katastrophal. Jedes ließ sich wegerklären. Zusammen aber ergaben sie ein ganz anderes Bild.
An den Märkten zeigt sich Risiko selten als ein einziges klares Signal. Es baut sich vielmehr in Clustern von Stressindikatoren auf — steigende Volatilität über mehrere Zeithorizonte, enger werdende Korrelationen, schwindende Liquidität, steigende Risikoprämien, übertriebene Reaktionen auf Nachrichten.
Jedes Signal für sich wirkt beherrschbar. Wie ein leichtes Beben in Pompeji zwingt es nicht zum Handeln. Die Märkte handeln weiter. Die Kurse steigen vielleicht sogar. Doch unter der Oberfläche baut sich Druck auf.
Den Bewohnern Pompejis fehlte es nicht an Informationen. Ihnen fehlte ein Rahmen, der die Signale zu einer schlüssigen Risikobewertung zusammenführte. Die Stadt wiegte sich in falscher Stabilität — bis das System eine kritische Schwelle überschritt.
Als der Ausbruch schließlich kam, wirkte er plötzlich. In Wirklichkeit entlud sich lange angestauter Druck. Märkte verhalten sich genauso.
Die gefährlichste Phase ist nicht die Panik — sondern die Sorglosigkeit.
Bevor der Vesuv ausbrach, war es in Pompeji ruhig. Vor großen Marktrückgängen ist die Volatilität oft gedämpft, Trends wirken stabil und Narrative überzeugend.
Das Risiko ist bereits da, aber es ist leise.
Einen zusammengesetzten Risikoindikator gibt es genau deshalb, weil keine einzelne Kennzahl das systemische Risiko erfasst, weil Risiken nichtlinear zusammenwirken und weil Kipppunkte erst sichtbar werden, wenn man Signale kombiniert.
So wie seismische Erschütterungen, Gasaustritte und Bodenverformungen gemeinsam auf vulkanischen Druck hindeuteten, entsteht Marktrisiko, wenn Volatilität, Kreditstress, Liquidität und Positionierung alle in dieselbe Richtung laufen.
Systeme versagen selten ohne Vorwarnung.
Sie versagen, wenn Warnungen ignoriert oder isoliert betrachtet werden.
Bemerkenswerterweise könnte sich die Geschichte wiederholen. Heute zeigen die Phlegräischen Felder — das Vulkangebiet direkt westlich von Neapel — zunehmende Anzeichen von Unruhe. Der Boden hebt sich. Erdbebenschwärme werden häufiger. Die Schwefelemissionen nehmen zu. Wissenschaftler beobachten genau und sprechen Warnungen aus.
Und doch lebt der Großraum Neapel — mit über drei Millionen Einwohnern — weitgehend so weiter, als geschähe nichts. Der Alltag geht weiter. Grundstücke werden bebaut. Evakuierungspläne existieren auf dem Papier, wurden aber nie in großem Maßstab erprobt. Die Signale sind da, doch die kollektive Reaktion ähnelt verblüffend der in Pompeji: die Erschütterungen zur Kenntnis nehmen, ihre Bedeutung abtun und hoffen, dass das System stabil bleibt.
Die Parallele zu den Märkten ist frappierend.
So wie Neapel im Schatten eines Vulkans lebt, der deutliche Stresssignale zeigt, bewegen sich Anleger oft in Märkten, in denen mehrere Risikoindikatoren Alarm schlagen — und doch bleibt der Handlungsdruck gering, weil noch nichts Katastrophales passiert ist.
Die Lehre ist einfach und unbequem: Ein zusammengesetzter Risikoindikator sagt nicht den genauen Moment des Ausbruchs voraus. Das konnten auch die Römer nicht. Er zeigt aber, wann sich Druck aufbaut, wann Stabilität künstlich ist und wann sich das System einem Regimewechsel nähert.
Die zentrale Erkenntnis
„Pompeji lehrt uns, dass die größten Marktrisiken nicht aus plötzlichen Schocks entstehen, sondern aus der stillen Häufung von Signalen, die erst offensichtlich werden, wenn es bereits zu spät ist.“
So funktioniert der zusammengesetzte Risikoindikator
Der zusammengesetzte Risikoindikator bündelt mehrere Dimensionen von Marktstress zu einem einzigen, umsetzbaren Wert. Statt sich auf eine einzelne Kennzahl zu konzentrieren, fragt er: Verstärken sich verschiedene Risikosignale gegenseitig?
Volatilitätsstruktur
Verfolgt implizite und realisierte Volatilität über mehrere Zeitrahmen. Eine steigende Volatilitäts-Terminstruktur geht großen Bewegungen oft voraus.
Kreditstress
Beobachtet Kreditspreads und Finanzierungsbedingungen. Wenn sich die Kreditmärkte verengen, folgt oft das Aktienrisiko.
Liquiditätsbedingungen
Misst Markttiefe und Geld-Brief-Dynamik. Geringe Liquidität verstärkt Kursbewegungen in beide Richtungen.
Korrelationsdynamik
Verfolgt, wie sich Anlageklassen gemeinsam bewegen. Steigende Korrelationen signalisieren geringere Diversifikation und überfüllte Positionierung.
Die Risikostufen lesen
0–40%
Niedriges Risiko
Günstige Bedingungen für Trendfolge40–60%
Moderat
Erhöhte Wachsamkeit geboten60–80%
Erhöht
Engagement reduzieren, Stops enger setzen80–100%
Hohes Risiko
Defensive Positionierung empfohlenDenken Sie daran: Hohes Risiko heißt nicht „jetzt alles verkaufen“. Es heißt, dass ein Irrtum teurer wird. Positionsgröße, Absicherung und Stop-Loss gewinnen an Bedeutung.