Von Molekülen zu Märkten
Die Ursprünge von Markovs Erkenntnis
Stellen Sie sich eine einfache chemische Reaktion vor. Wasserstoff- und Sauerstoffmoleküle stoßen zusammen, bilden etwas Instabiles und — wenn die Bedingungen stimmen — gehen in ein neues, stabiles Produkt über: Wasser.
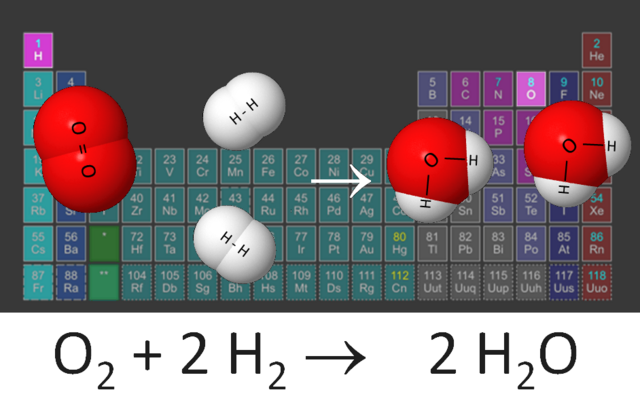
Auf mikroskopischer Ebene verläuft dieser Prozess weder glatt noch deterministisch. Einzelne Moleküle verhalten sich zufällig. Und doch wird das Ergebnis vorhersehbar, wenn man Millionen von ihnen gemeinsam betrachtet.
Chemie funktioniert nicht, weil jedes Teilchen kontrolliert wird, sondern weil sich Wahrscheinlichkeiten zu Struktur verdichten.
Diese Idee — einfacher lokaler Zufall, der globale Ordnung erzeugt — wurde zu einer der wichtigsten Erkenntnisse der modernen Wissenschaft. Übertragen Sie das nun von der Chemie auf die Kernphysik.
Ende der 1930er-Jahre entdeckten Physiker die Kernspaltung. Trifft ein Neutron auf einen Urankern, spaltet sich das Atom und setzt Energie frei — und weitere Neutronen. Diese Neutronen können weitere Spaltungen auslösen. Oder entweichen. Oder wirkungslos absorbiert werden. Jedes Einzelereignis ist ungewiss. Das Ergebnis auf Systemebene nicht.
Das war die beängstigende und zugleich faszinierende Frage, vor der die Wissenschaftler standen: Erlischt die Reaktion? Bleibt sie stabil? Oder eskaliert sie unkontrolliert?
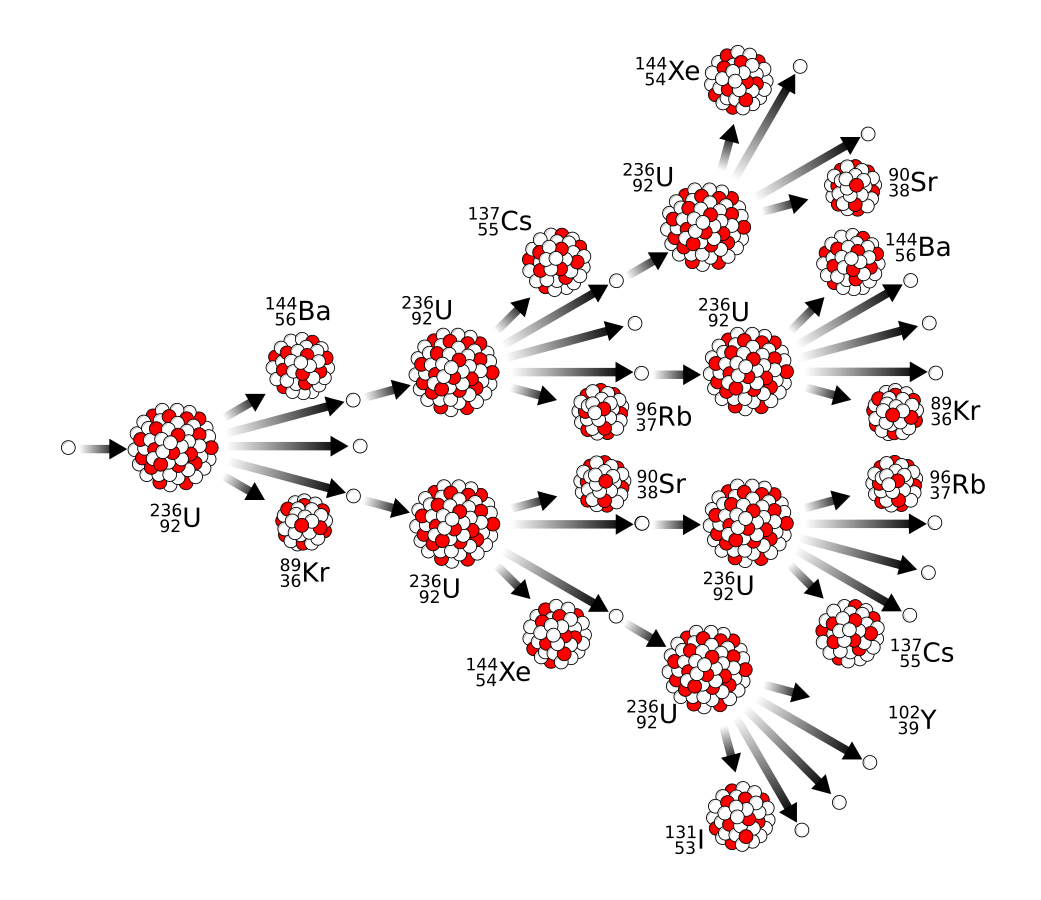
Wissenschaftler wie Enrico Fermi, die an den ersten Kernreaktoren arbeiteten, verstanden, dass die zentrale Herausforderung nicht die Energie war — sondern die Zustandsübergänge. Wie wahrscheinlich ist es, dass ein Neutron zwei erzeugt? Wie oft wechselt die Reaktion von ruhig zu instabil? Wo liegt der Kipppunkt zwischen Sicherheit und Katastrophe?
Die erste kontrollierte nukleare Kettenreaktion, Chicago Pile-1, gelang nicht, weil die Wissenschaftler genau wussten, was als Nächstes passieren würde — sondern weil sie die Statistik dessen verstanden, was als Nächstes passieren konnte. Sie modellierten Regime, lange bevor der Begriff geläufig wurde.
Die Kernphysik offenbarte etwas Tieferes: Komplexe Systeme entwickeln sich Schritt für Schritt, wobei der nächste Schritt vor allem vom aktuellen Zustand abhängt. Nicht von der gesamten Vergangenheit. Nicht von der Entstehungsgeschichte. Nur davon, wo das System gerade steht.
Genau das leistet unser Markov-Entropie-Regime-Modell: Indem wir den aktuellen Marktzustand gründlich charakterisieren, können wir die Wahrscheinlichkeit des nächsten Regimes statistisch schätzen.
Moderne KI-Algorithmen funktionieren ähnlich — doch jedes System hängt entscheidend davon ab, welche Informationen man ihm zuführt. Eine Prognose funktioniert nicht, wenn man einfach zahlreiche technische Indikatoren, Volumen- oder Kursdaten in ein Modell kippt: „Garbage in — garbage out.“
Unser Modell stützt sich auf Kursverhalten in Kombination mit backgetesteten Signalen — den Smart Money Tracker, den Risikoindikator und die Entropie-Analyse —, die sich jeweils in der Vergangenheit nachweislich bewährt haben. Ziel ist nicht, exakte Kurse vorherzusagen, sondern zu verstehen, in welches Regime der Markt eintritt.
Die Geburt des Markov-Prozesses
Diese Idee hatte bereits einen Namen. Jahrzehnte zuvor hatte sich ein russischer Mathematiker namens Andrei Markov mit einem überraschend anderen Problem beschäftigt: Sprache.
Markov untersuchte Buchstabenfolgen in Texten. Damals ging die Wahrscheinlichkeitstheorie von Unabhängigkeit aus — jedes Ereignis ohne Bezug zum vorherigen. Markov stellte das infrage. Er stellte eine radikale Frage: Was, wenn die Wahrscheinlichkeit des nächsten Ereignisses nur vom aktuellen abhängt?
Er prüfte diese Idee, indem er Buchstabenfolgen in russischer Dichtung analysierte. Er zeigte, dass sich die Wahrscheinlichkeit eines Vokals oder Konsonanten bemerkenswert gut vorhersagen ließ, wenn man nur den vorangehenden Buchstaben kannte, nicht den ganzen Satz.
Markov zeigte, dass die Vergangenheit zählt, aber nur lokal — dass ein Gedächtnis kurz sein kann, ohne bedeutungslos zu sein — und dass Struktur aus Ketten abhängiger Ereignisse entsteht.
So wurde der Markov-Prozess geboren.
Was Markov nicht wissen konnte: wie universell seine Idee werden würde.
Seine einfache Erkenntnis — die Zukunft hängt vom gegenwärtigen Zustand ab — erwies sich als genau die Sprache, die man braucht, um chemische Reaktionen über Energiebarrieren, Neutronen in einem Reaktor, Epidemien in Bevölkerungen und Regimewechsel an den Finanzmärkten zu beschreiben.
Markov-Regime an den Märkten
An den Märkten ist es wie bei Kernreaktionen: Einzelne Trades sind zufällig, die Teilnehmer handeln lokal, Rückkopplungsschleifen verstärken kleine Veränderungen, und Stabilität kann ohne Vorwarnung in Instabilität umschlagen.
Der Markt erinnert sich nicht an seine gesamte Vergangenheit. Er erinnert sich an sein aktuelles Regime.
Regime niedriger Volatilität
Trends halten an, Pullbacks bleiben flach, Momentum-Strategien funktionieren. Das System begünstigt Fortsetzung.
Regime hoher Volatilität
Mean Reversion dominiert, Trends brechen zusammen, Risikomanagement wird entscheidend. Das System begünstigt Umkehr.
Niedrige Volatilität verhält sich anders als hohe. Liquiditätsreiche Umfelder wechseln anders als angespannte. Ruhige und fragile Märkte folgen unterschiedlichen Regeln.
Markov-Modelle geben uns eine Möglichkeit, diese Intuition zu formalisieren: Zustände definieren, messen, wie oft Übergänge stattfinden, und verstehen, wo Kipppunkte liegen.
Markov-Modelle sagen keine exakten Ergebnisse voraus. Fermis Reaktormodelle taten das auch nicht. Was sie leisten, ist weit wertvoller: Sie zeigen uns, wann ein System in Richtung Gefahr driftet.
Von Molekülen über Neutronen bis zu Märkten — die Geschichte ist immer dieselbe. Große Ergebnisse werden nicht von Einzelereignissen geformt, sondern von Ketten wahrscheinlichkeitsbasierter Übergänge.
Die zentrale Erkenntnis
„Diese Erkenntnis begann mit der Reaktion eines Chemikers, wurde im Herzen eines Kernreaktors erprobt und von einem Mathematiker formalisiert, der Buchstaben in Gedichten zählte. Das ist die stille Kraft von Markovs Idee — und der Grund, warum sie bis heute zählt.“