Markov-Regime-Analyse
Probabilistische Erkennung von Marktregimen mit Hidden-Markov-Modellen
Das ist die Wettervorhersage für den Markt. Indem es die jüngsten Marktregime charakterisiert, bestimmt das Markov-Modell die Wahrscheinlichkeit von Regimewechseln — ein probabilistischer Ausblick auf die künftige Kursentwicklung.
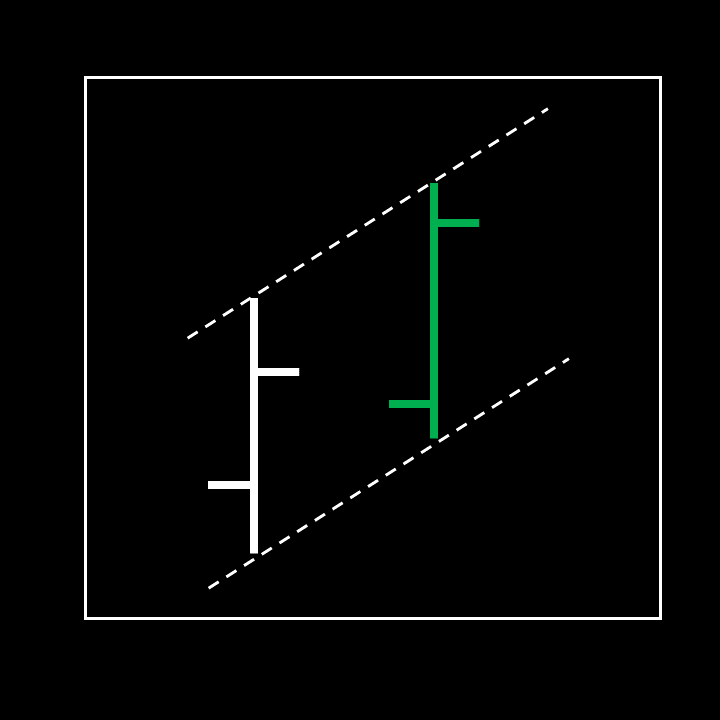
Wie würden Sie einen bullishen Tag definieren? Nur ein neues Hoch oder ein höherer Schluss als gestern? Und wenn der Markt ein neues Hoch markiert und dann einbricht? Sehen Sie sich unten unsere Candlestick-1Trend-Definition an.
🎥 Video: Der Markt ist nicht zufällig: Marktregime verstehen
Sind Finanzmärkte wirklich zufällig — oder haben sie ein Gedächtnis?
Nutzen Sie die Regime
Gestern
Heute
Ausblick Tag +1
Regime-Wahrscheinlichkeiten Tag +1
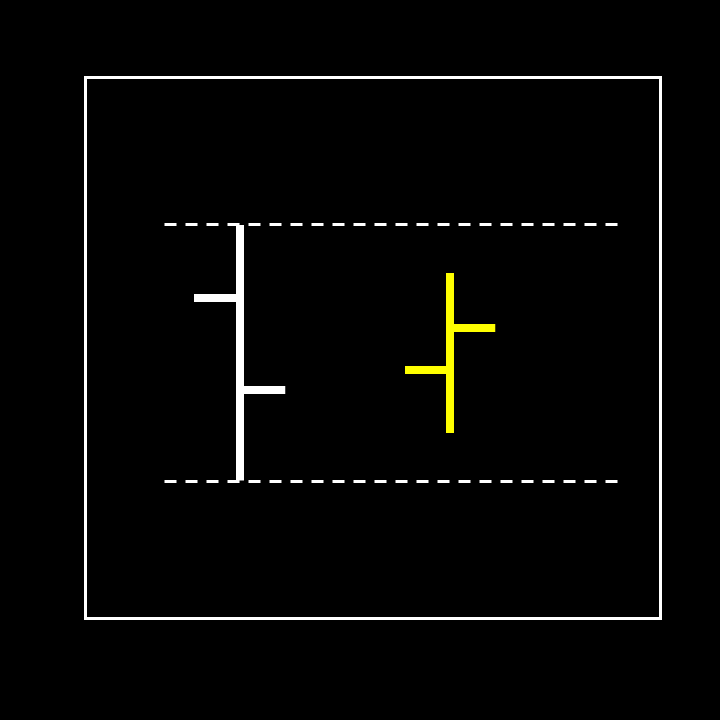
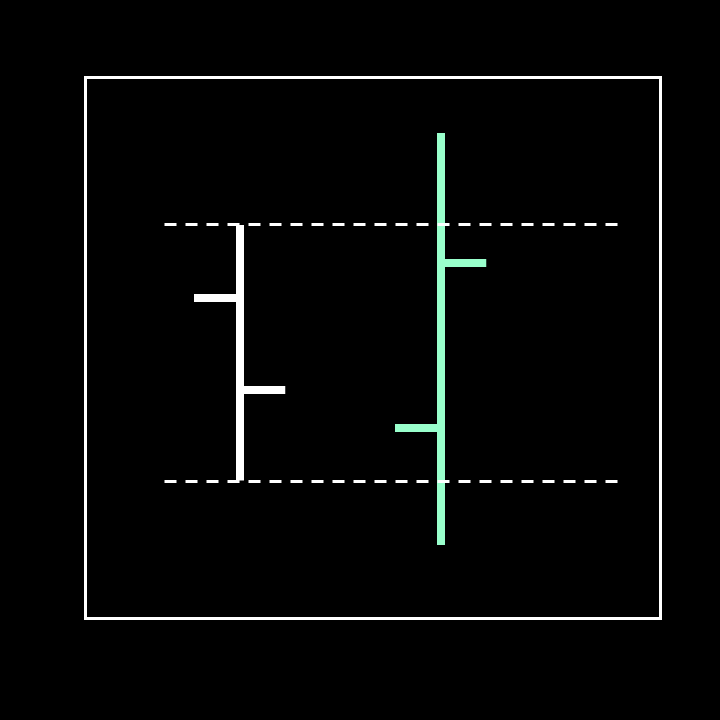
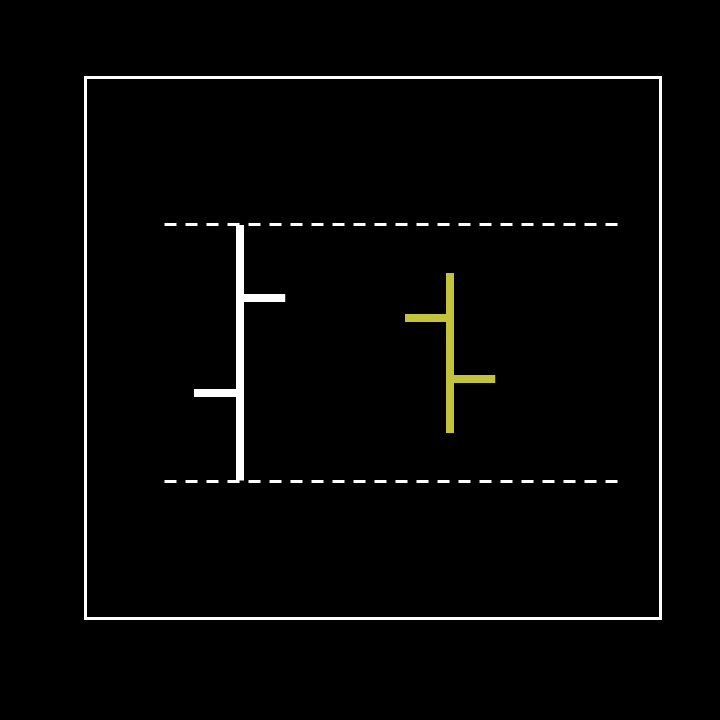
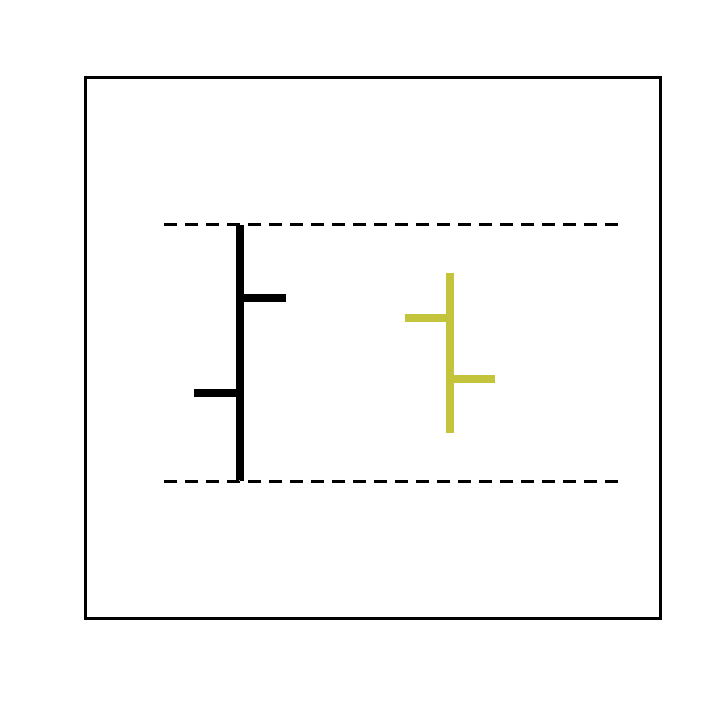
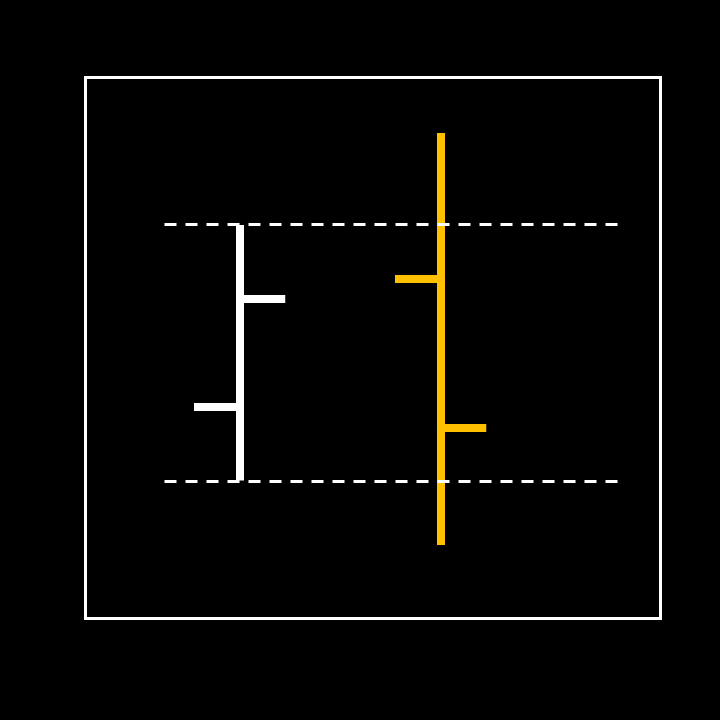
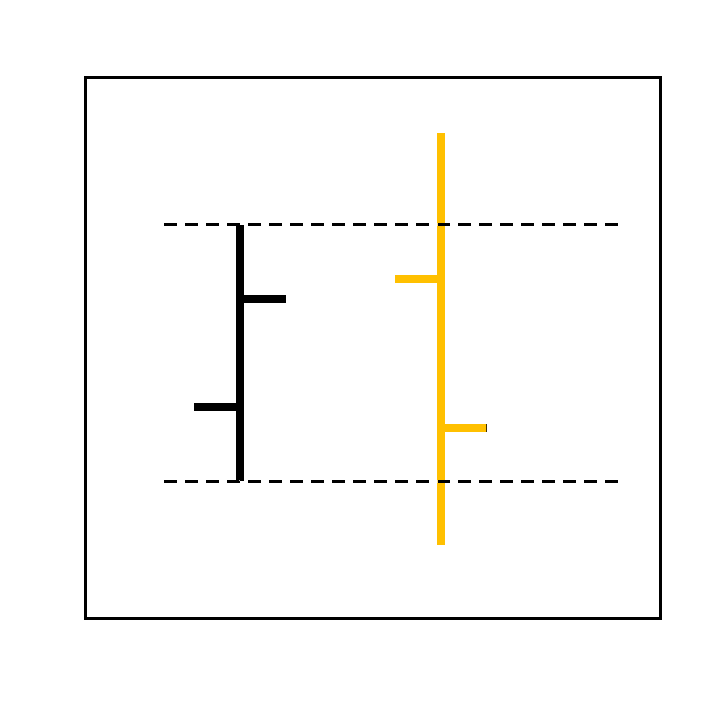
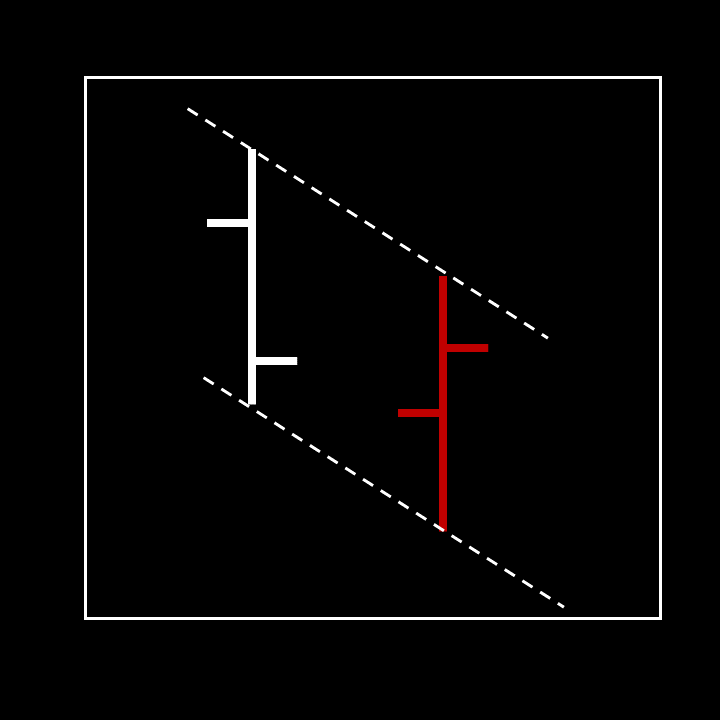
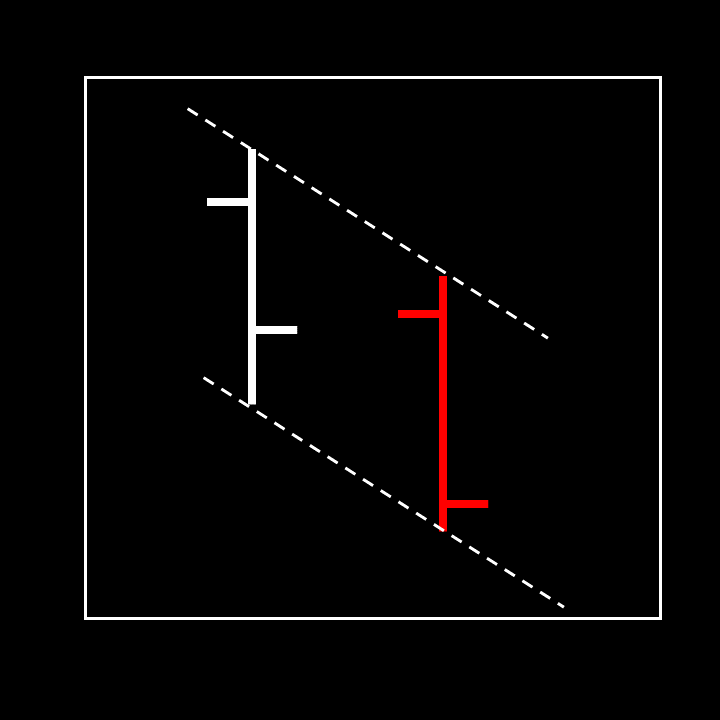
Markov-Regime-Chart

Markov-Zustandsprognose
Probabilistische Prognose künftiger Marktregime auf Basis der aktuellen Marktlage.
Aktueller Zustandsindex
5-stellige Zustandskennung (Täglich)
| Komponente | Wert | Einbeziehen |
|---|---|---|
| 1Kerzen-Regime | - | |
| 2Smart Money Tracker | - | |
| 3SP500-Signal | - | |
| 4Unsicherheit | - | |
| 5Risiko | - |
5-Tage-Regime-Prognose
| Regime | Tag 1 | Tag 2 | Tag 3 | Tag 4 | Tag 5 |
|---|---|---|---|---|---|
| Aufwärtstrend | - | - | - | - | - |
| Bullisher Pullback | - | - | - | - | - |
| Bullishe Unentschlossenheit | - | - | - | - | - |
| Bullishe Wende | - | - | - | - | - |
| Bärische Wende | - | - | - | - | - |
| Bärische Unentschlossenheit | - | - | - | - | - |
| Bärischer Pullback | - | - | - | - | - |
| Abwärtstrend | - | - | - | - | - |
| Anzahl | 0 | 0 | 0 | 0 | 0 |
Wahrscheinlichster Pfad
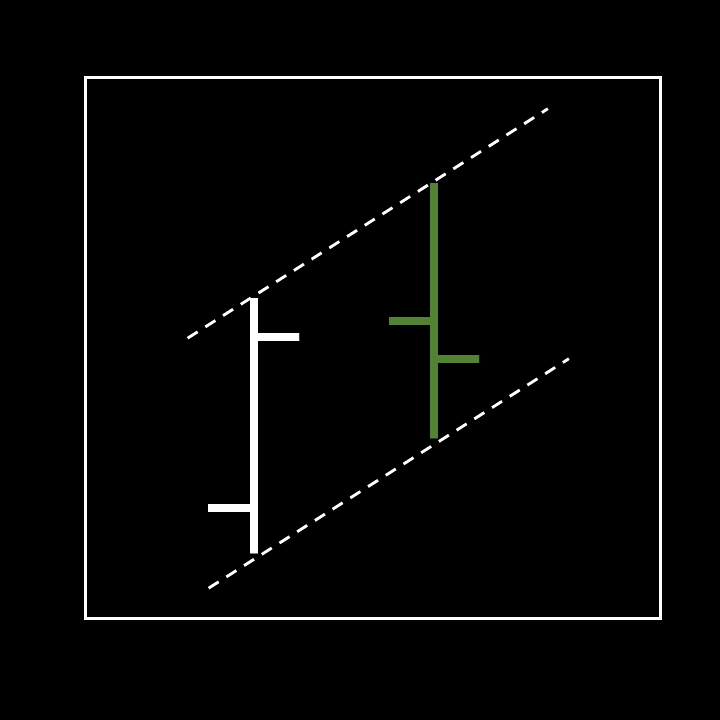
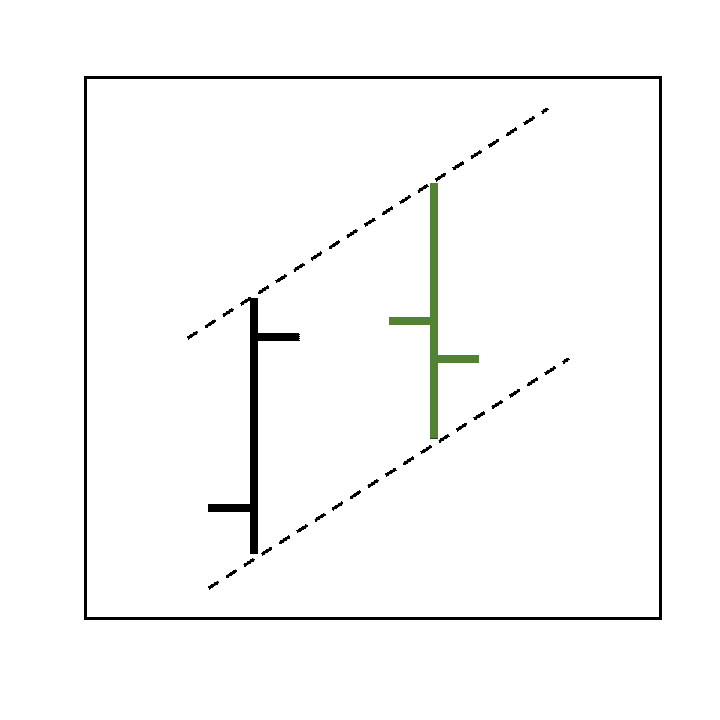
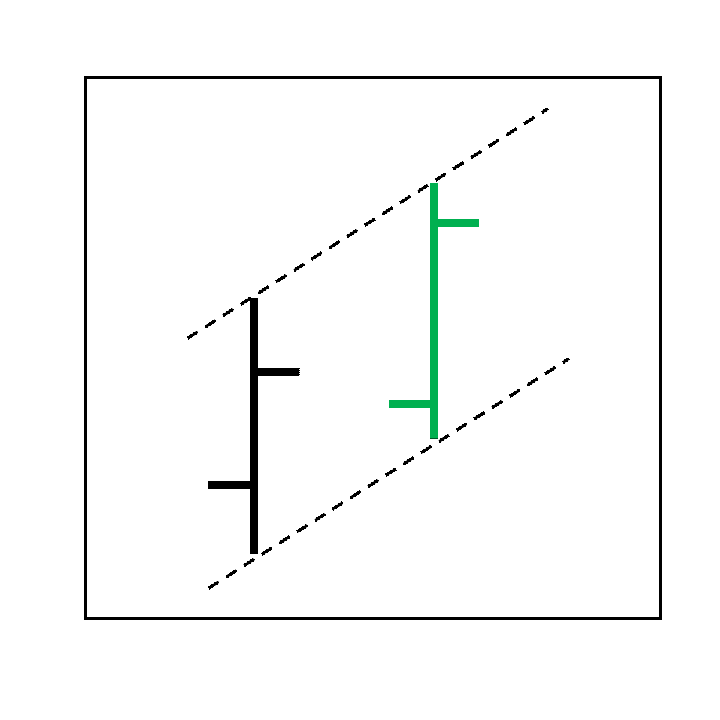
Erwarteter Marktverlauf für die nächsten 5 Tage auf Basis der aktuellen Regime-Wahrscheinlichkeiten. Die Linienfarbe zeigt das Verhältnis von Bullen zu Bären, die Bänder die Prognoseunsicherheit.
2-Tage-Markov-Zustandsprognose
Erweitertes Markov-Modell mit 2-Tage-Zustandskombinationen für eine bessere Erkennung von Wendepunkten. Der 2T-Zustand erfasst das Kerzenmuster von heute und gestern, sodass das Modell zweitägige Sequenzen erkennt, die bedeutenden Marktbewegungen häufig vorausgehen.
Aktueller 2T-Zustandsindex
2T-Zustandskennung mit 5 Kategorien (Täglich)
| Komponente | Wert | Einbeziehen |
|---|---|---|
| 1Kerzen 2T | - | |
| 2SP500-Regime 2T | - | |
| 3SP500-Signal 2T | - | |
| 4Unsicherheit 2T | - | |
| 5Risiko 2T | - |
Trefferzahlen
5-Tage-Regime-Prognose (2T)
| Regime | Tag 1 | Tag 2 | Tag 3 | Tag 4 | Tag 5 |
|---|---|---|---|---|---|
| Aufwärtstrend | - | - | - | - | - |
| Bullisher Pullback | - | - | - | - | - |
| Bullishe Wende | - | - | - | - | - |
| Bullishe Unentschlossenheit | - | - | - | - | - |
| Bärische Unentschlossenheit | - | - | - | - | - |
| Bärische Wende | - | - | - | - | - |
| Bärischer Pullback | - | - | - | - | - |
| Abwärtstrend | - | - | - | - | - |
| Gewichtete Anzahl | 0 | 0 | 0 | 0 | 0 |
Wahrscheinlichster Pfad (2-Tage-Modell)
Das 2-Tage-Modell verstehen
Das 2-Tage-Markov-Modell erweitert den Standardansatz, indem es zwei aufeinanderfolgende Handelstage zu einem Zustand zusammenfasst. Statt nur das heutige Kerzenmuster (z. B. „Aufwärtstrend“) zu analysieren, erfasst das 2T-Modell zweitägige Sequenzen wie „Aufwärtstrend gefolgt von bärischem Pullback“ (Zustand 82). Das liefert entscheidenden Kontext, den eine Eintagesanalyse nicht erfassen kann.
Warum 2-Tage-Muster wichtig sind
Märkte zeigen oft ein Verhalten, das nur im mehrtägigen Kontext Sinn ergibt. Ein einzelner bearisher Tag bedeutet etwas ganz anderes, je nachdem, was ihm vorausging:
- Zustand 81 (Aufwärtstrend + Abwärtstrend): Ein klassisches Umkehrmuster — starkes bullishes Momentum, gefolgt von einer vollständigen Umkehr. Das signalisiert oft ein mögliches Markthoch.
- Zustand 11 (Abwärtstrend + Abwärtstrend): Aufeinanderfolgende bearishe Trendtage zeigen anhaltenden Verkaufsdruck — etwas ganz anderes als ein einzelner Minustag.
- Zustand 18 (Abwärtstrend + Aufwärtstrend): Ein V-förmiges Erholungsmuster — starker Abverkauf, gefolgt von einer ebenso starken bullishen Umkehr.
- Zustand 88 (Aufwärtstrend + Aufwärtstrend): Anhaltendes bullishes Momentum über zwei Tage, das auf eine kräftige Trendfortsetzung hindeutet.
Statistische Herausforderung & unsere Lösung
Klassische Markov-Modelle scheitern bei 2-Tage-Zuständen oft, weil die Zahl der Kombinationen (64 mögliche Kerzenpaare) für seltene Konstellationen zu dünnen Daten führt. Wir überwinden diese Grenze durch häufigkeitsgewichtete Mittelung: Häufige Muster tragen stärker zur Prognose bei als seltene, was statistische Verlässlichkeit sichert, ohne wertvolle Informationen aus ungewöhnlichen Marktlagen zu verwerfen.
Wann das 2-Tage-Modell nutzen?
Das 2-Tage-Modell ist besonders stark bei der Erkennung von Wendepunkten und Umkehrungen. Nutzen Sie es, wenn Sie vermuten, dass der Markt an einem Wendepunkt steht — nach starken Trendtagen, an wichtigen Unterstützungen/Widerständen oder wenn das gestrige Geschehen besonders bedeutsam erscheint. Der Kontext zählt: Ein bearisher Tag an einem markanten Hoch (nach Aufwärtstrends) hat ganz andere Folgen als ein bearisher Tag in einem etablierten Abwärtstrend.
Was sind Markov-Zustände?
Ein Markov-Zustand beschreibt einen Zustand oder ein Regime, in dem sich ein System zu einem bestimmten Zeitpunkt befindet, wobei die Wahrscheinlichkeit des Übergangs in den nächsten Zustand nur vom aktuellen Zustand abhängt — nicht davon, wie das System dorthin gelangt ist.
Dieses Prinzip, bekannt als Markov-Eigenschaft oder „Gedächtnislosigkeit“, ist grundlegend für das Verständnis komplexer Systeme — von Physik und Biologie bis zu Wirtschaft und Finanzmärkten.
„Die Zukunft ist, gegeben die Gegenwart, unabhängig von der Vergangenheit.“
Von Molekülen zu Märkten
Wie haben die Reaktion eines Chemikers, der Reaktor eines Kernphysikers und ein Mathematiker, der Buchstaben in Gedichten zählte, uns die Werkzeuge zum Verständnis von Marktregimen gegeben? Entdecken Sie die überraschenden Ursprünge von Markows Erkenntnis — und warum probabilistische Übergänge alles prägen, von Atomen bis zu Aktienkursen.
Hidden-Markov-Modelle (HMM)
An den Finanzmärkten können wir das „wahre“ Marktregime nicht direkt beobachten. Wir sehen nur die Ergebnisse: Kurse, Volatilität, Volumen und andere messbare Signale. Ein Hidden-Markov-Modell löst das, indem es unterscheidet zwischen:
Verborgene Zustände
Die nicht beobachtbaren Marktregime (z. B. „Bullenmarkt“, „Bärenmarkt“, „hohe Volatilität“, „niedrige Volatilität“), die das Marktverhalten antreiben, aber nicht direkt messbar sind.
Beobachtbare Emissionen
Die messbaren Ergebnisse (Renditen, Volatilität, Spreads), die von jedem verborgenen Zustand mit bestimmter Wahrscheinlichkeit erzeugt werden und Rückschlüsse darauf erlauben, welches Regime aktiv ist.
Übergangswahrscheinlichkeiten
Die Stärke von Markov-Modellen liegt in der Übergangsmatrix — einer mathematischen Struktur, die die Wahrscheinlichkeit des Wechsels von einem Zustand in einen anderen erfasst:
| Von \ Nach | Bulle | Bär | Übergang |
|---|---|---|---|
| Bulle | Hoch (beständig) | Niedrig | Mittel |
| Bär | Niedrig | Hoch (beständig) | Mittel |
| Übergang | Variabel | Variabel | Niedrig (instabil) |
Märkte neigen dazu, in ihrem aktuellen Regime zu verharren (hohe Diagonalwahrscheinlichkeiten), wechseln aber gelegentlich — und genau bei diesen Übergängen entstehen die größten Chancen und Risiken.
Markov-Modelle in der Finanzwissenschaft
Markov-Regime-Switching-Modelle sind zu einem Eckpfeiler der empirischen Finanzforschung geworden. Wissenschaftliche Studien belegen immer wieder, wie gut sie die strukturelle Dynamik der Finanzmärkte erfassen:
Beständigkeit von Regimen
Empirische Studien zeigen, dass Regime beständig sind: Ist ein Markt einmal in einem Zustand (z. B. hohe Volatilität), bleibt er oft mehrere Perioden darin. Diese Beständigkeit ermöglicht bessere Prognosen als stationäre Modelle. Guidolin & Timmermann (2011), Journal of Economic Surveys
Erkennung verborgener Zustände
Hidden-Markov-Modelle (HMMs) klassifizieren Marktregime bei Aktien (z. B. S&P 500) und bilden stilisierte Fakten wie Fat Tails und Volatilitäts-Clustering besser ab als einfache Benchmarks. Wang, Lin & Mikhelson (2020), Journal of Risk and Financial Management
Volatilitätsmodellierung
Regime-Switching-Erweiterungen von Volatilitätsmodellen (z. B. Markov-Switching-GARCH) verbessern die Anpassung an die Renditevolatilität deutlich und erfassen turbulente Phasen besser als Standardmodelle. Reher & Wilfling (2011), University of Münster Working Paper
Portfoliostrategien
Regimebasierte Anlagestrategien — bei denen die Faktor-Exposures vom aktuellen Regime abhängen — schlagen statische Strategien häufig und erzielen bei Regimewechseln höhere risikobereinigte Renditen. Ang & Timmermann (2011), NBER Working Paper No. 17182
Klassische Indikatoren unterstellen, dass sich Märkte stets gleich verhalten. Markov-Modelle erkennen, dass sich die Regeln je nach Regime ändern — eine Trendfolgestrategie, die im Bullenmarkt glänzend funktioniert, kann in einer Übergangsphase katastrophal scheitern.
- Guidolin, M. & Timmermann, A. (2011). Markov Switching Models in Empirical Finance. Journal of Economic Surveys. DOI: 10.1111/j.1467-6419.2011.00601.x
- Wang, M., Lin, Y.-H. & Mikhelson, I. (2020). Regime-Switching Factor Investing with Hidden Markov Models. Journal of Risk and Financial Management. DOI: 10.3390/jrfm13120311
- Ang, A. & Timmermann, A. (2011). Regime Changes and Financial Markets. NBER Working Paper No. 17182
- Reher, G. & Wilfling, B. (2011). Markov-Switching GARCH Models in Finance. University of Münster Working Paper
- Oseifuah, E. K. & Korkpoe, C. H. (2019). A Markov Regime Switching Approach to Estimating the Volatility of JSE Returns. Investment Management and Financial Innovations. DOI: 10.21511/imfi.16(1).2019.17
- Bouteska, A. et al. (2023). COVID-19 and Stock Returns: Evidence from the Markov-Switching Model. Journal of Financial Markets (Elsevier)
- Baitinger, E. & Hoch, L. (2024). A Comparative Analysis of HMM and HSMM for Regime-Based Asset Allocation. SSRN. DOI: 10.2139/ssrn.4796238
Unser Markov-Modell: ein anderer Ansatz
Wissenschaftliche Markov-Modelle haben sich bewährt, teilen aber eine Schwäche: Sie reagieren zu langsam auf Marktveränderungen. Die meisten Umsetzungen definieren Regime über nachlaufende Indikatoren wie gleitende Durchschnitte, ADX oder ATR — Indikatoren, die den Kursverlauf glätten und die Regime-Erkennung zwangsläufig verzögern.
Das Problem klassischer Regime-Erkennung
Klassische Markov-Modelle zeigen hohe Regime-Beständigkeit und niedrige Übergangswahrscheinlichkeiten — ein mathematisches Artefakt träger Indikatoren. Wenn ein 50-Tage-Durchschnitt den Trend definiert, kann das Modell nicht erkennen, dass der Markt heute die Richtung gewechselt hat. Doch Märkte können innerhalb eines Handelstags drehen, und sie tun es auch.
Kerzenbasierte Regime-Erkennung
Unser Modell verfolgt einen grundlegend anderen Ansatz: Regime werden allein über die Kerzenstruktur definiert. Das Verhältnis jeder Kerze zur vorherigen — höheres Hoch, tieferes Tief, starker Schluss, schwacher Schluss — bestimmt das aktuelle Regime. So kann unser Modell:
Tägliche Regimewechsel
Das Modell kann innerhalb eines einzigen Tages von einem Regime in ein anderes wechseln — so schnell, wie sich Märkte tatsächlich bewegen.
Höhere Übergangswahrscheinlichkeiten
Da wir Regime nicht künstlich glätten, spiegelt unsere Übergangsmatrix realistische Wahrscheinlichkeiten für einen Regimewechsel wider.
Geringere Neigung zur Beständigkeit
Anders als indikatorbasierte Modelle unterstellen wir nicht, dass das aktuelle Regime bestehen bleibt, nur weil ein nachlaufender Durchschnitt noch nicht gekreuzt hat.
Nah an der Wahrnehmung von Tradern
Nehmen Sie einen Tag, an dem der Kurs ein höheres Hoch markiert, aber schwach schließt und ein neues Tief bildet. Klassische Indikatoren zeigen womöglich noch „bullish“, weil der gleitende Durchschnitt nicht gedreht hat. Doch kein Trader empfindet diese Kerze als bullish — und unser Modell auch nicht.
Unser Ziel ist es, treffend zu beschreiben, wie bullish oder bearish der nächste Tag voraussichtlich wird — nah an der intuitiven Wahrnehmung erfahrener Trader statt an den mathematischen Abstraktionen nachlaufender Indikatoren.
Ergänzt durch backgetestete Indikatoren
Die Kerzenstruktur bildet die Grundlage, doch wir verfeinern die Regime-Erkennung mit umfassend backgetesteten Marktindikatoren. Der 5-stellige Zustandsindex kombiniert:
- Kerzen-Regime — Die reine Kursstruktur (8 Zustände)
- Smart Money Tracker — Composite zur Verfassung des Gesamtmarkts (6 Zustände)
- Signalzustand — Impuls- sowie Akkumulations-/Distributionssignale
- Unsicherheitsniveau — Marktphase und Volatilitätsregime
- Risikozustand — Quantifiziertes Risikoumfeld
Dieser mehrdimensionale Ansatz liefert hohe Trefferwahrscheinlichkeiten für das Regime des nächsten Tages, sodass Trader sich mit probabilistischer Zuversicht positionieren können statt mit reaktiven Indikatoren.
Die 8 Markov-Regime erklärt
Jedes Kerzenmuster steht für ein eigenes Marktregime mit spezifischen Merkmalen:
Bullishe Regime
Aufwärtstrend
Das ist die typische Trendkerze, die man sehen möchte. Eine klar bullishe Richtung mit höherem Hoch, höherem Tief und starkem Schluss.
Bullisher Pullback
Diese bearish wirkende Kerze hat einen schwachen, negativen Schluss, zerstört den Aufwärtstrend aber nicht, da ein höheres Tief und ein höheres Hoch entstehen. Dieser Pullback ist eine vergleichsweise „günstige“ Kaufgelegenheit, sofern der Trend anhält.
Bullishe Wende
Als kraftvoller Outside Bar bildet diese Kerze zugleich ein tieferes Tief und ein höheres Hoch. Mit starkem Schluss markiert sie nach einer Seitwärtsphase oft den Beginn eines Aufwärtstrends.
Bullishe Unentschlossenheit
Dieser Inside Bar ist die klassische Kerze eines Seitwärtsmarkts mit kleiner Spanne und signalisiert eine Fortsetzung der Seitwärtsbewegung. Der positive Schluss deutet eine leicht bullishe Tendenz an.
Bärische Regime
Bärische Unentschlossenheit
Dieser Inside Bar ist die klassische Kerze eines Seitwärtsmarkts mit kleiner Spanne und signalisiert eine Fortsetzung der Seitwärtsbewegung. Der negative Schluss deutet eine leicht bearishe Tendenz an.
Bärische Wende
Als kraftvoller Outside Bar bildet diese Kerze zugleich ein tieferes Tief und ein höheres Hoch. Mit schwachem Schluss markiert sie nach einer Seitwärtsphase oft den Beginn eines Abwärtstrends.
Bärischer Pullback
Diese bullish wirkende Kerze hat einen starken, positiven Schluss, zerstört den Abwärtstrend aber nicht, da ein tieferes Hoch und ein tieferes Tief entstehen. Dieser Pullback ist eine Gelegenheit, Long-Positionen zu schließen oder Shorts einzugehen, sofern der Trend anhält.
Abwärtstrend
Das ist die typische Trendkerze, bei der man nicht long sein möchte. Eine klar bearishe Richtung mit tieferem Hoch, tieferem Tief und schwachem Schluss.
Praktische Anwendung
Die Markov-Regime-Analyse bietet:
Regime-Bestimmung
Erkennen Sie mit probabilistischen Konfidenzniveaus, welches Marktregime gerade aktiv ist.
Übergangswarnungen
Erkennen Sie frühe Signale für Regimewechsel, bevor sie im Kursverlauf offensichtlich werden.
Strategie-Anpassung
Passen Sie Trading-Strategien dynamisch an das aktuelle Regime-Umfeld an.
Märkte bewegen sich nicht einfach — sie bewegen sich je nach Regime unterschiedlich.
Ein Markov-Modell sagt nicht die nächste Kursbewegung voraus. Es beantwortet eine grundlegendere Frage: In welcher Art von Markt befinden wir uns gerade, und wie wahrscheinlich ist ein Wechsel?
Die zentrale Erkenntnis
„Zu wissen, wo man steht, ist wichtiger als zu wissen, wohin es geht — denn wo man steht, bestimmt, welche Regeln gelten.“