Die Märkte drehen bearish – kommt da noch mehr?
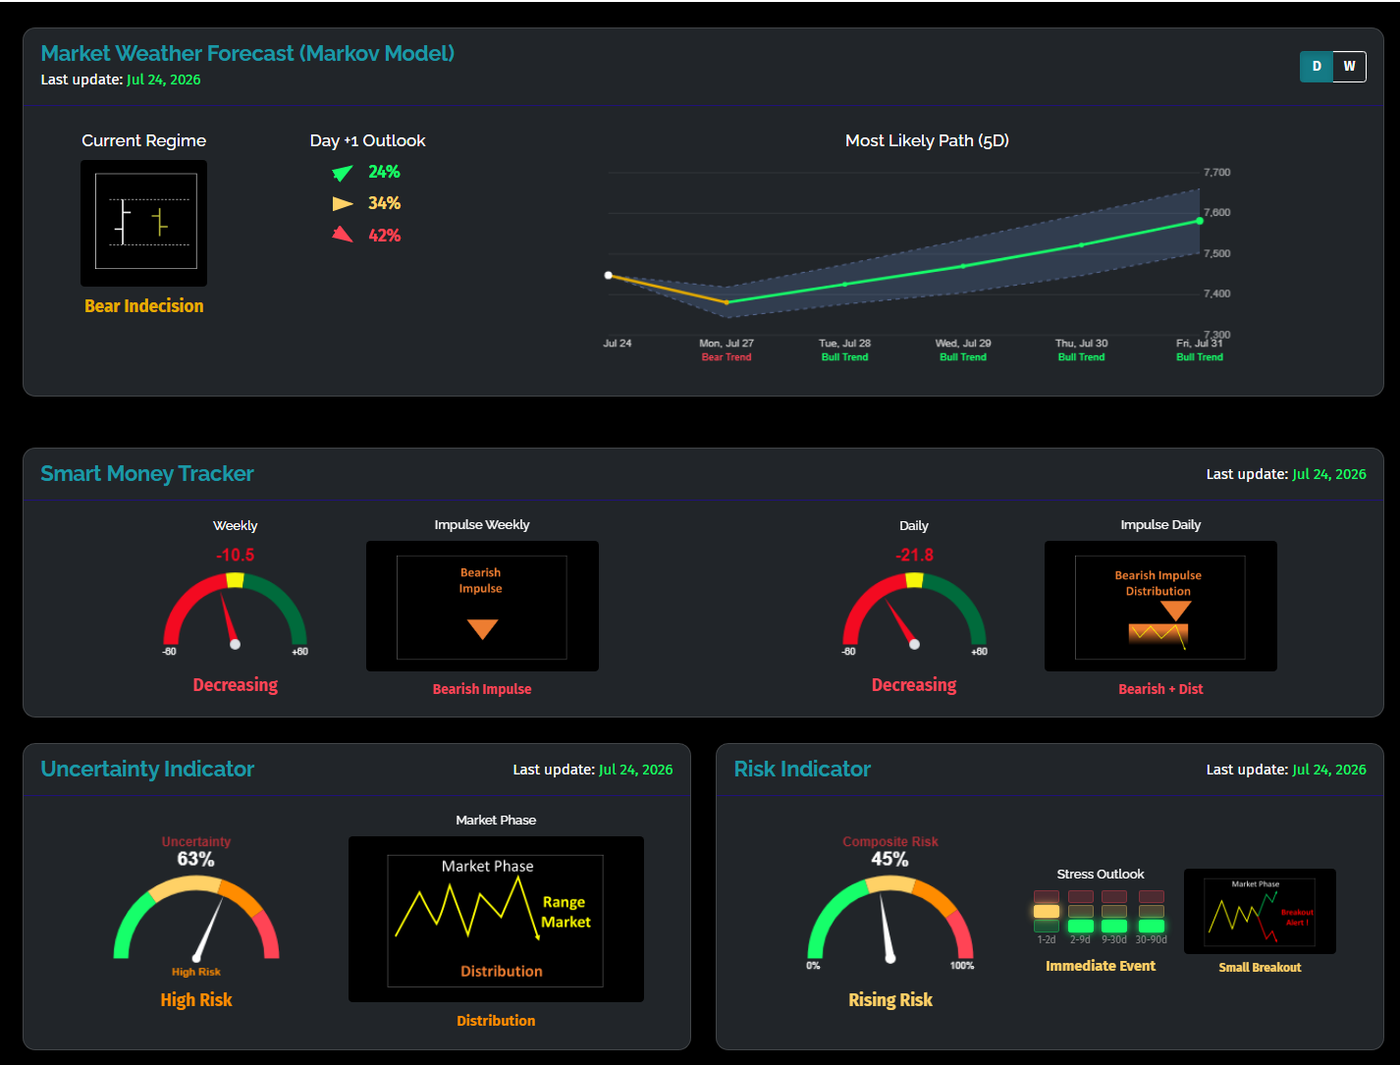
Übersicht – Bearishe Signale häufen sich
Überall tauchen bearishe Signale auf, und jetzt sehen wir auch einen steigenden VIX. Technologie und Halbleiter sind am stärksten betroffen. Erleben wir gerade das Platzen der KI-Blase?
Hyperscaler und Halbleiter werden trotz hoher Nachfrage abverkauft
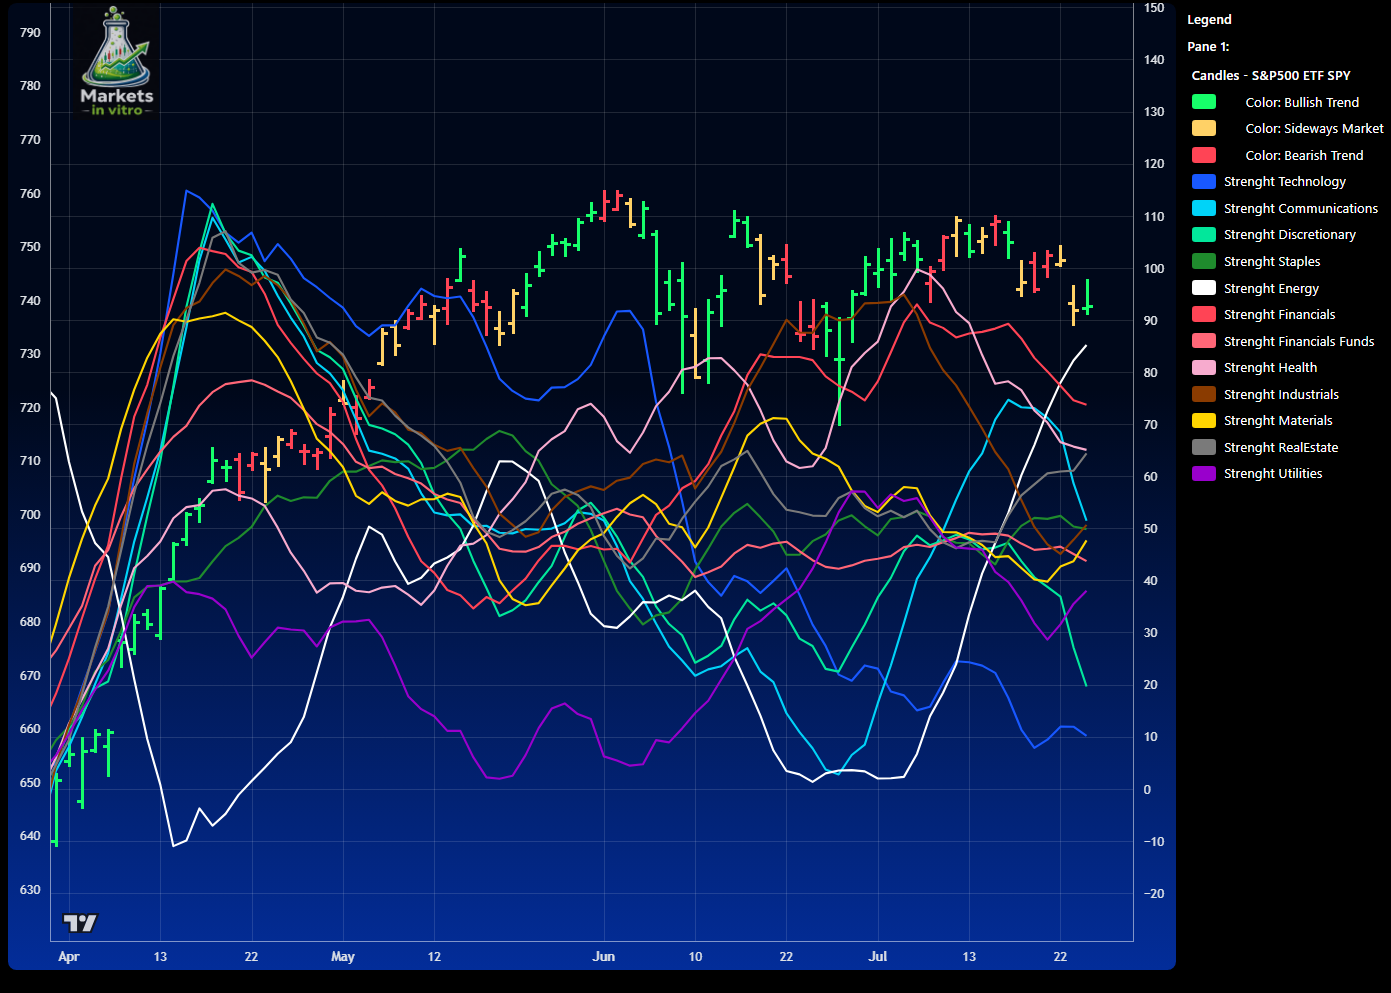
Sektorstärke – Tech fällt, Energie steigt. Defensive Sektoren gewinnen an Momentum
Die Nachfrage nach Rechenzentrums-Hardware bleibt außergewöhnlich stark, ohne klare Anzeichen einer Abschwächung im Vorfeld von Q3. Die jüngsten Ergebnisse von Intel, AMD, Besi und Super Micro deuten allesamt auf anhaltende Ausgaben der Hyperscaler für KI-Infrastruktur hin – gestützt durch Rekordaufträge für Halbleiterausrüstung, eine wachsende Produktion von KI-Servern und bessere Aussichten entlang der gesamten Lieferkette. Die Hauptrisiken liegen nicht mehr auf der Nachfrageseite, sondern in der Umsetzung: Engpässe im Stromnetz, Mangel an Transformatoren und zunehmend hohe Markterwartungen nach einer kräftigen Sektor-Rally. Mit anderen Worten: Die entscheidende Frage für die anstehenden Quartalszahlen ist nicht, ob die KI-Nachfrage nachlässt, sondern ob das Wachstum die ohnehin hochgesteckten Erwartungen des Marktes weiterhin übertreffen kann. Quellen: Reuters – Intel erhöht Capex wegen KI-Nachfrage: https://www.reuters.com/business/intel-rises-strong-forecasts-signal-ai-boost-turnaround-2026-07-24/ • Reuters – Besi meldet KI-getriebene Rekordaufträge: https://www.reuters.com/technology/besi-posts-sharp-rise-quarterly-orders-2026-07-23/ • Reuters – AMD fährt die Produktion der Helios-KI-Server hoch: https://www.reuters.com/business/amd-expected-launch-next-generation-ai-infrastructure-challenge-nvidia-2026-07-23/ • Omdia-Analyse zu Stromengpässen: https://www.manufacturingdive.com/news/opinion-omdia-ai-semiconductor-chip-scarcity/817172/
Smart Money
Eine solche Menge bearisher Signale auf einmal sehen wir nicht oft: Der Smart Money Tracker ist sowohl auf Tages- als auch auf Wochenbasis auf Rot gesprungen, bei einer allgemeinen saisonalen Schwäche bis zu den Midterm-Wahlen im Oktober.
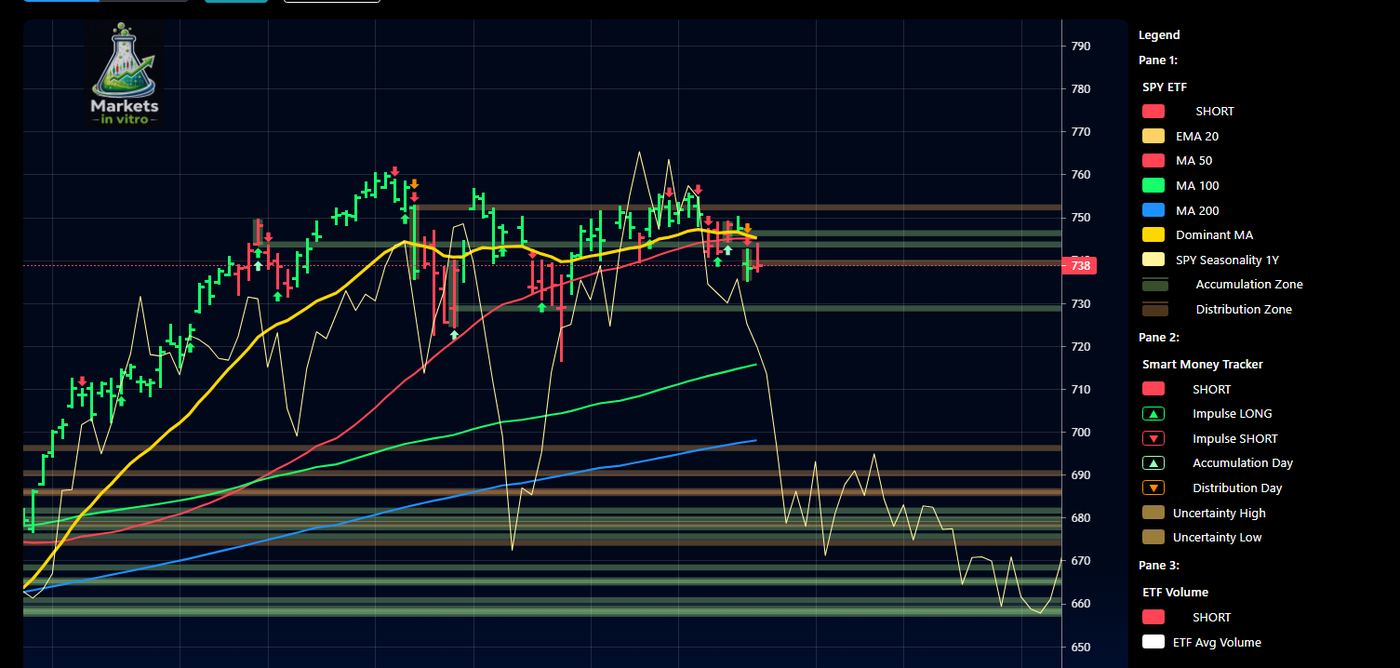
Bearisher Impuls und ein starkes Distributionsmuster
Der S&P500 hat die Woche zudem unter dem maßgeblichen gleitenden Durchschnitt geschlossen. Da es unterhalb von 7300 an guten Unterstützungszonen mangelt, öffnet sich Raum für eine mögliche Korrektur bis zum täglichen 100er- oder 200er-Durchschnitt – das Niveau von 7000 im S&P 500 ist damit durchaus möglich.
Wo liegt das Risiko?
Zum ersten Mal seit Längerem sehen wir einen Ausschlag in unserem Risikoindikator
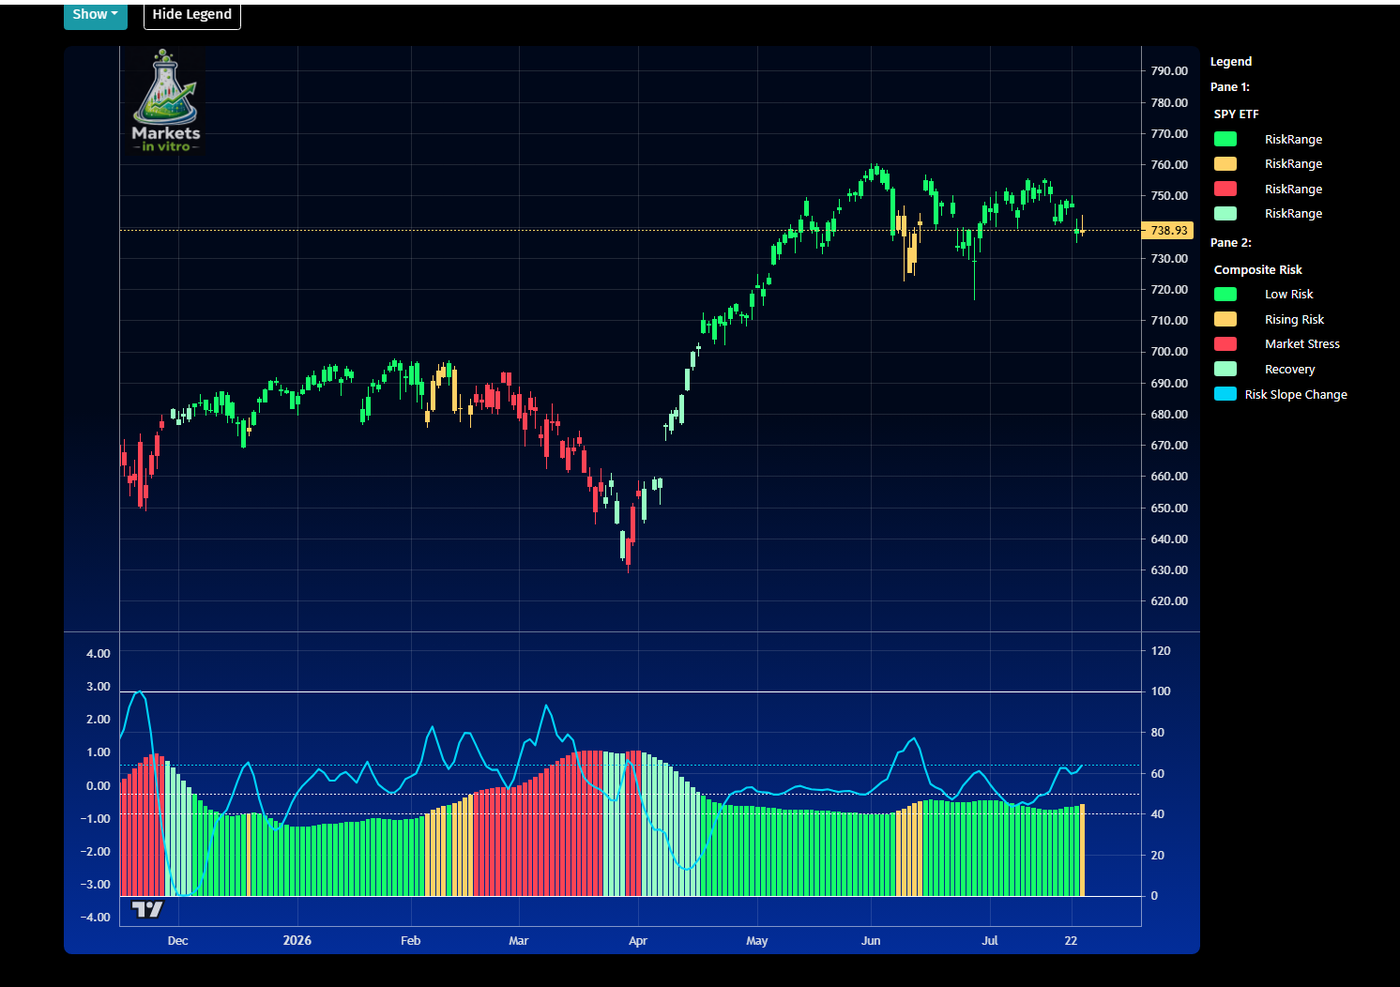
Der zusammengesetzte Risikoindikator springt auf Gelb
Während die meisten Volatilitätsmaße nur leicht erhöht sind, ist die Nasdaq-Volatilität deutlich gestiegen – mit dem Potenzial für weitere Verkäufe in naher Zukunft. Der große Elefant im Raum ist aber natürlich der steigende Rohölpreis, der die Marke von 100 $ zurückerobert, sowie die deutlich erhöhten Renditen der US-Staatsanleihen: Letztere setzen die FED unter Druck und führen zu erhöhter Volatilität bei der SOFR, der Secured Overnight Financing Rate. Sie ist der Referenzzinssatz für Übernachtgeld in den USA und spiegelt die Kosten wider, Bargeld über Nacht gegen US-Staatsanleihen als Sicherheit zu leihen. Das ist ein Frühwarnsignal, dass sich etwas zusammenbraut. Die hohen Anleiherenditen gefährden die erwarteten Zinssenkungen der FED und könnten die FED – zusammen mit steigender Inflation – zwingen, die Zinsen wieder anzuheben.
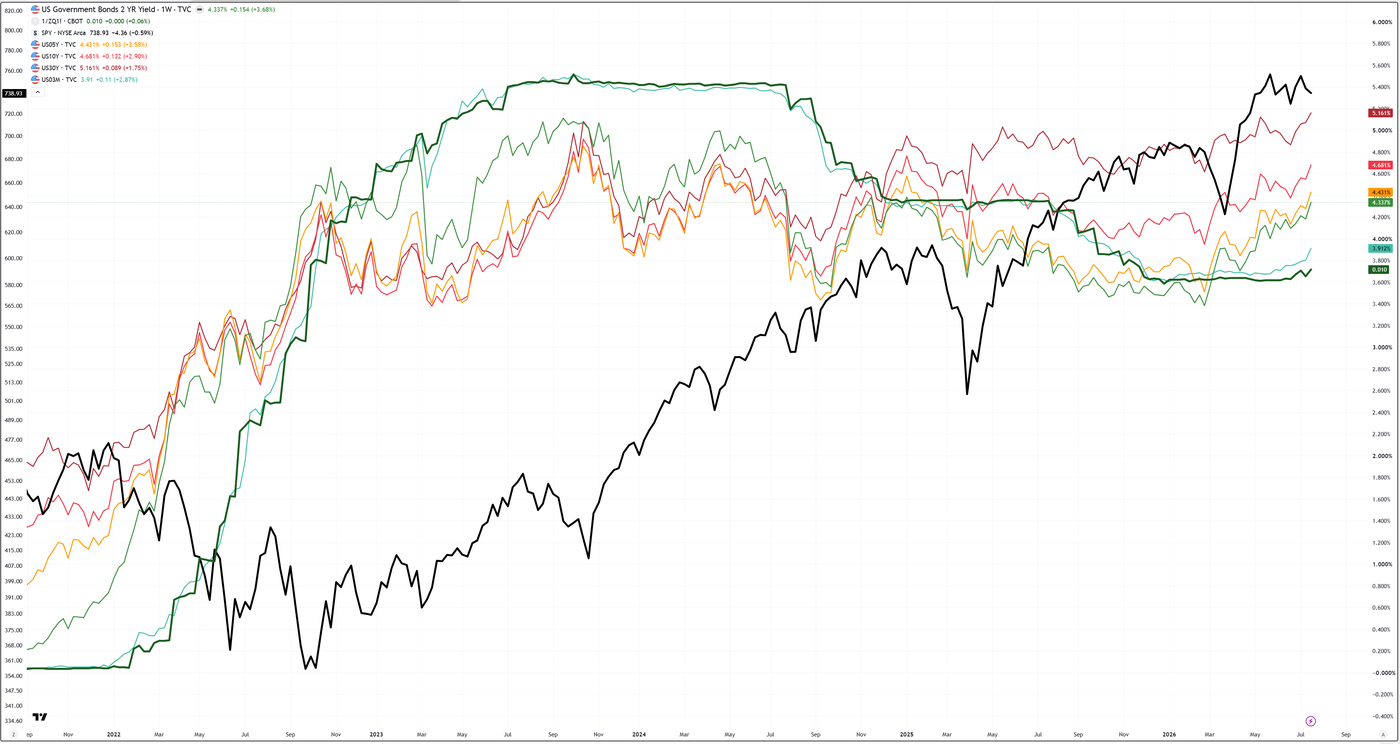
Renditen von US-Anleihen 3M – 30Y) vs. FED-Leitzins (dunkelgrün) und S&P500 (schwarz)
Die US3M-Rendite nimmt den Fed-Funds-Satz tendenziell vorweg und befindet sich jetzt in einer steilen Aufwärtsbewegung.
Und genau hier wird der übermäßige Hebel der Anleger zum Problem: Die US-Aktienmärkte werden zunehmend von Fremdkapital abhängig – nahezu rekordhohe Aktienkurse und die unablässige Nachfrage nach Technologie- und KI-Aktien lassen den kurzfristigen Finanzierungsbedarf stark steigen. Obwohl sich die Finanzierungsbedingungen seit dem steilen Anstieg Ende Juni entspannt haben, bleiben die Kreditkosten erhöht, was die anhaltende Nachfrage nach gehebelten Positionen über den Aktien-Repomarkt widerspiegelt. Marktteilnehmer warnen, dass die begrenzte Bilanzkapazität der Händler in Kombination mit konzentriertem Hebel in einer Handvoll wachstumsstarker Sektoren den Markt anfällig für erneuten Finanzierungsstress macht – insbesondere zu Quartalsenden, wenn die Liquidität typischerweise knapper wird. Sofern die Händlerkapazitäten nicht ausgeweitet werden oder die Aktienbewertungen abkühlen, könnte die wachsende Abhängigkeit vom Hebel die Volatilität verstärken und das Risiko einer breiteren Marktkorrektur erhöhen. Quelle: Reuters, U.S. markets brace for renewed funding pressure as leverage rises Reuters
Der übliche Ansatz der FED besteht darin, die Märkte mit Liquidität zu fluten. Doch die bereits hohe Inflation, unter der die Verbraucher leiden, könnte diese Option einschränken, denn wir sehen bereits, dass der US-Verbraucher gezwungen ist, seine Ausgaben nicht nur bei zyklischem Konsum, sondern auch bei Basiskonsumgütern zu reduzieren: US-Verbraucher werden zunehmend preisbewusst, selbst in traditionell defensiven Basiskonsumgüter-Kategorien, da anhaltende Inflation und wirtschaftliche Unsicherheit eine breite Verlagerung hin zu günstigeren Alternativen bewirken. Käufer aller Einkommensgruppen steigen von teuren Markenprodukten auf Handelsmarken bei Händlern wie Walmart, Aldi und Target um, was Lebensmittelhändler veranlasst, ihr Eigenmarkensortiment aggressiv auszubauen. Branchenanalysten sehen darin zunehmend einen strukturellen Wandel im Verbraucherverhalten und nicht nur eine vorübergehende Reaktion auf die Inflation – was darauf hindeutet, dass Markenhersteller von Basiskonsumgütern weiterhin unter Druck auf Preissetzungsmacht, Absatzmengen und Marktanteile stehen könnten. Reuters – Wie die Jagd nach Preiswertem eine Handelsmarken-Revolution in den USA auslöste Basiskonsumgüter sind daher der schwächste Sektor unter den Defensivwerten.
Ausblick
Dies könnte ein guter Zeitpunkt sein, dem allgemeinen Geldfluss zu folgen, der derzeit weder in US-Aktien noch in US-Anleihen geht, sondern in Rohstoffe und Währungen. Unser Rohstoff-Screener ist ein hervorragendes Werkzeug, um Chancen in anderen Märkten zu finden.
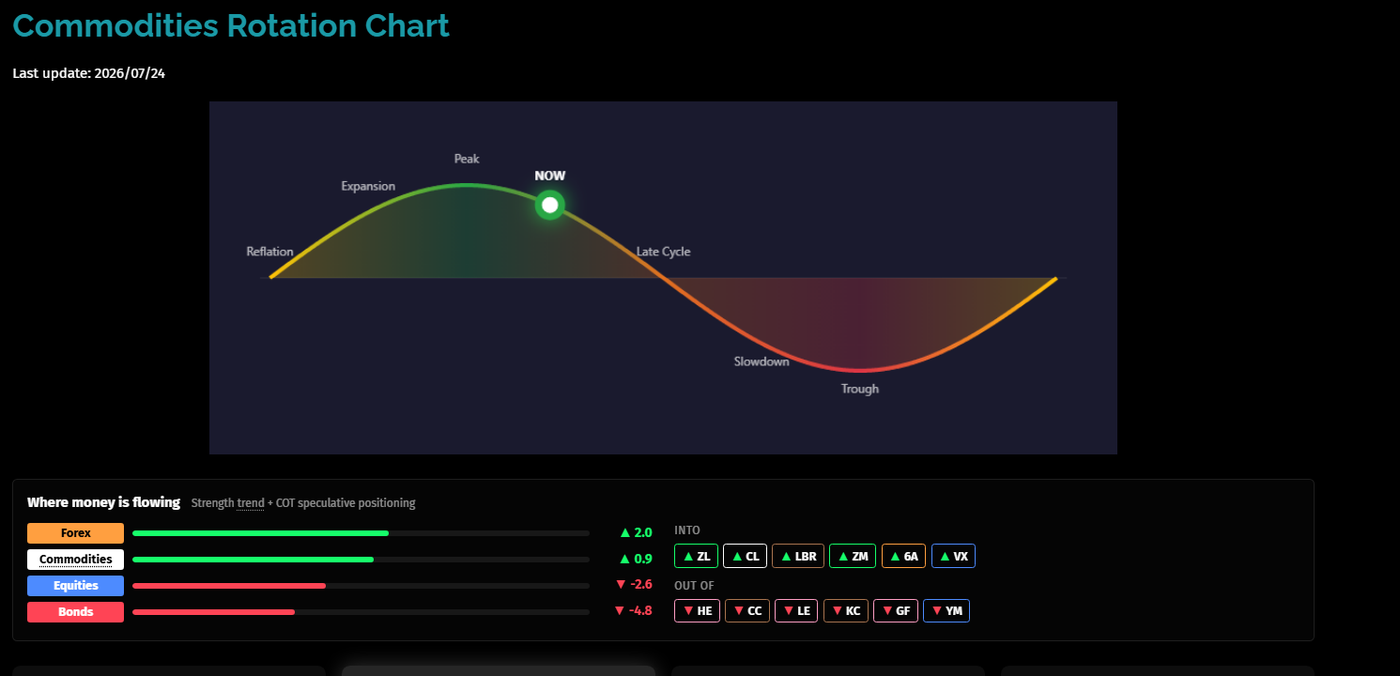
Rohstoffzyklus
Der Commodity Index zeigt ein starkes Aufwärtsmomentum, getrieben von Energie, Krypto, Metallen und sogar Getreide.
Holz befindet sich laut COT derzeit in einem Risk-On-Regime, wobei bei einigen Holzaktien auffällige Insider-Käufe auftauchen:
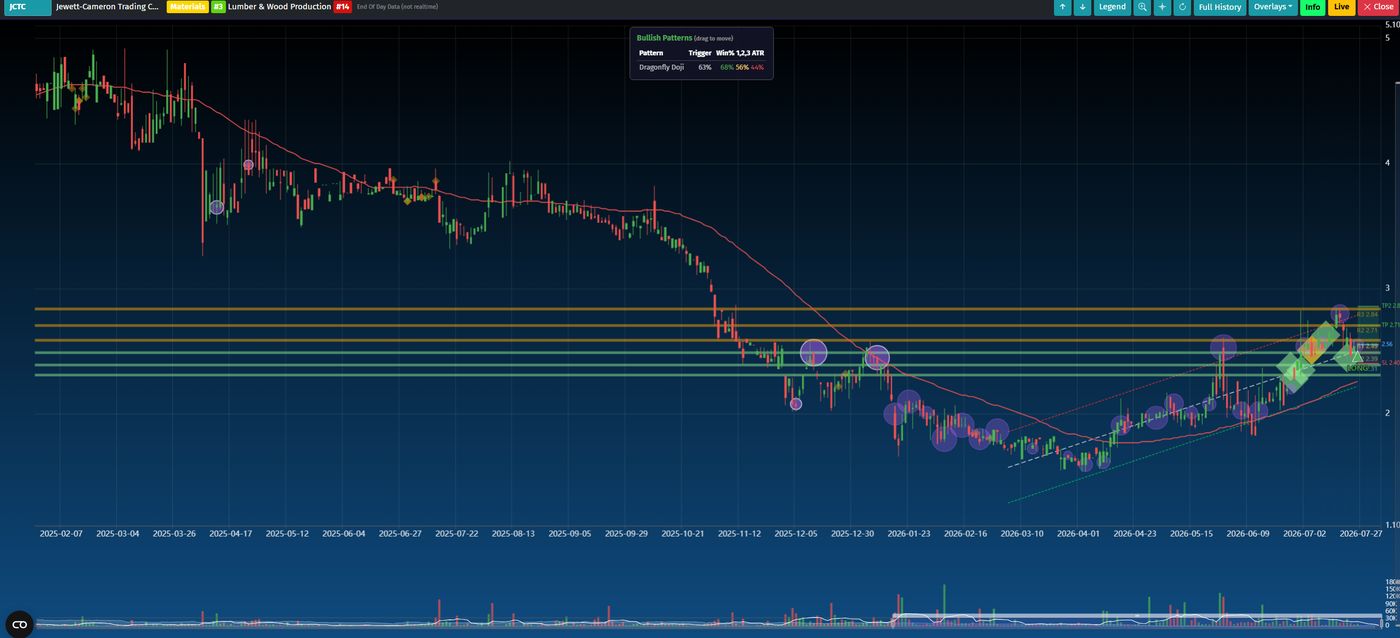
Analyse-Chart der Jewett-Cameron Trading Company
Die jüngste Häufung von Insider-Käufen erscheint am Ende einer breiten Bodenbildung. Weitere Chancen finden Sie in unserem Aktien-Screener