Marktanalyse
Das Marktregime hat sich vollständig gewandelt – von Zollpanik über eine defensive Rotation Anfang Oktober hin zum vollen Risk-On-Modus.
Unser Composite-Risk-Tracker ist wieder auf Grün gesprungen – der Optimismus ist zurück. Die Anleihemärkte sind ruhig, die Credit Spreads bleiben niedrig, und die Volatilität ist wieder in den „normalen“ Bereich zurückgekehrt.
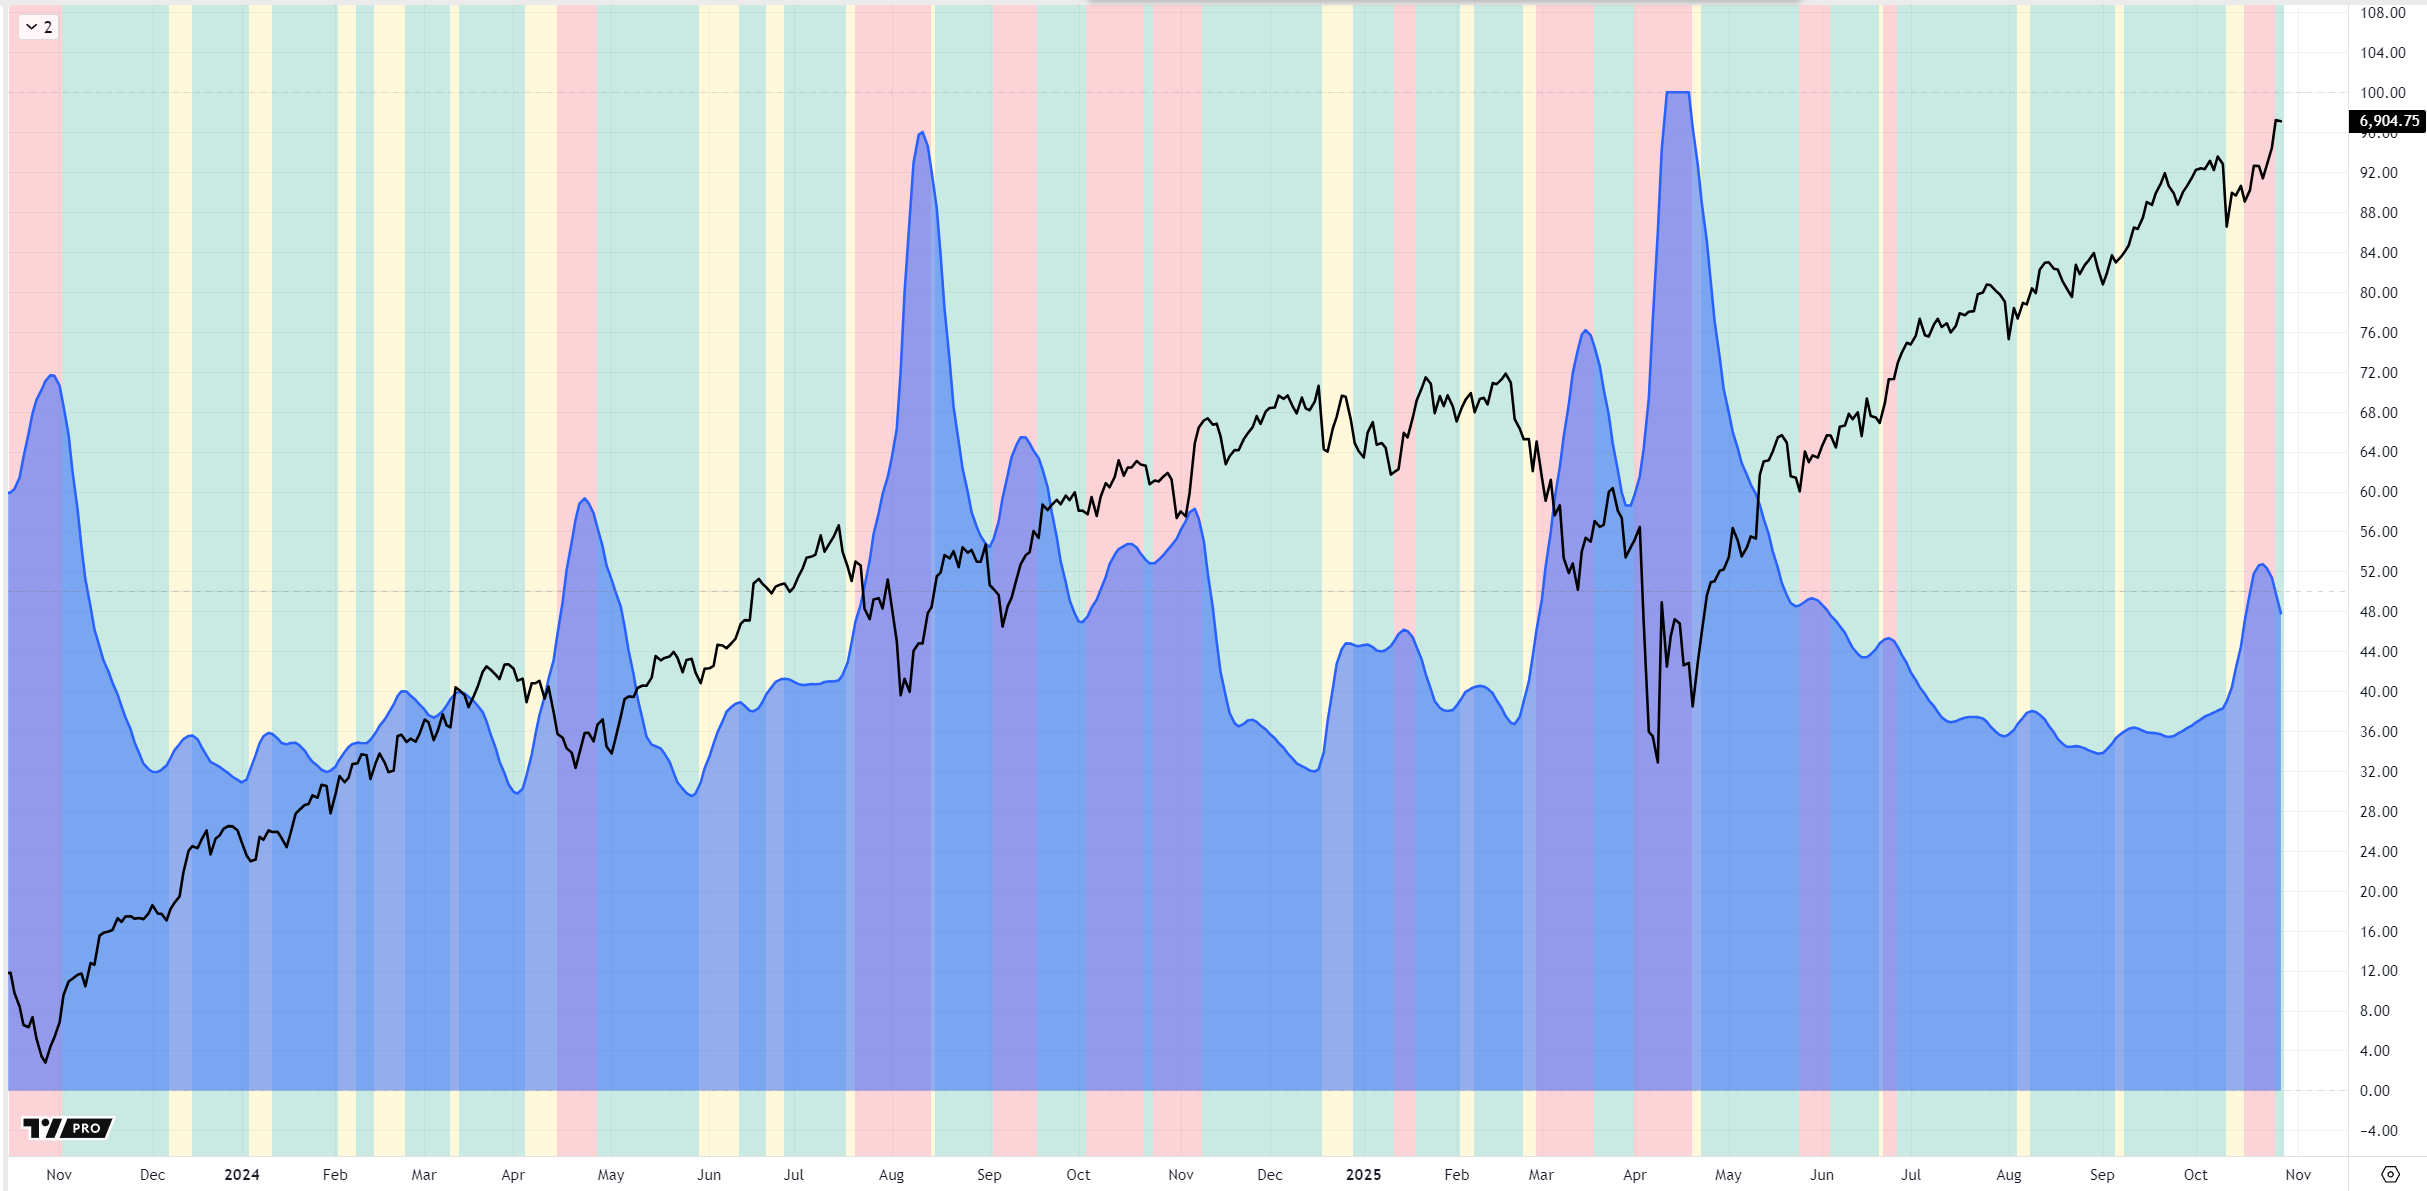
In überraschend kurzer Zeit hat der S&P 500 Indicator zwei aufeinanderfolgende Bullish Impulses durchlaufen und ist von tief bearish in die „extrem bullishe“ Zone (über 30) gestiegen – ja, die Art von Bewegung, bei der Charts aussehen wie im Zuckerrausch. Der wöchentliche S&P 500 Indicator zeigt jetzt Bullish Impulses und Akkumulation.
Ist das der Startschuss für die Weihnachtsrally? Und doch … wie können die Märkte die Risse in der US-Wirtschaft, den Stress im Welthandel und den neuen Schuldenschatten im Private-Credit-Bereich einfach ignorieren?
Sektorrotation
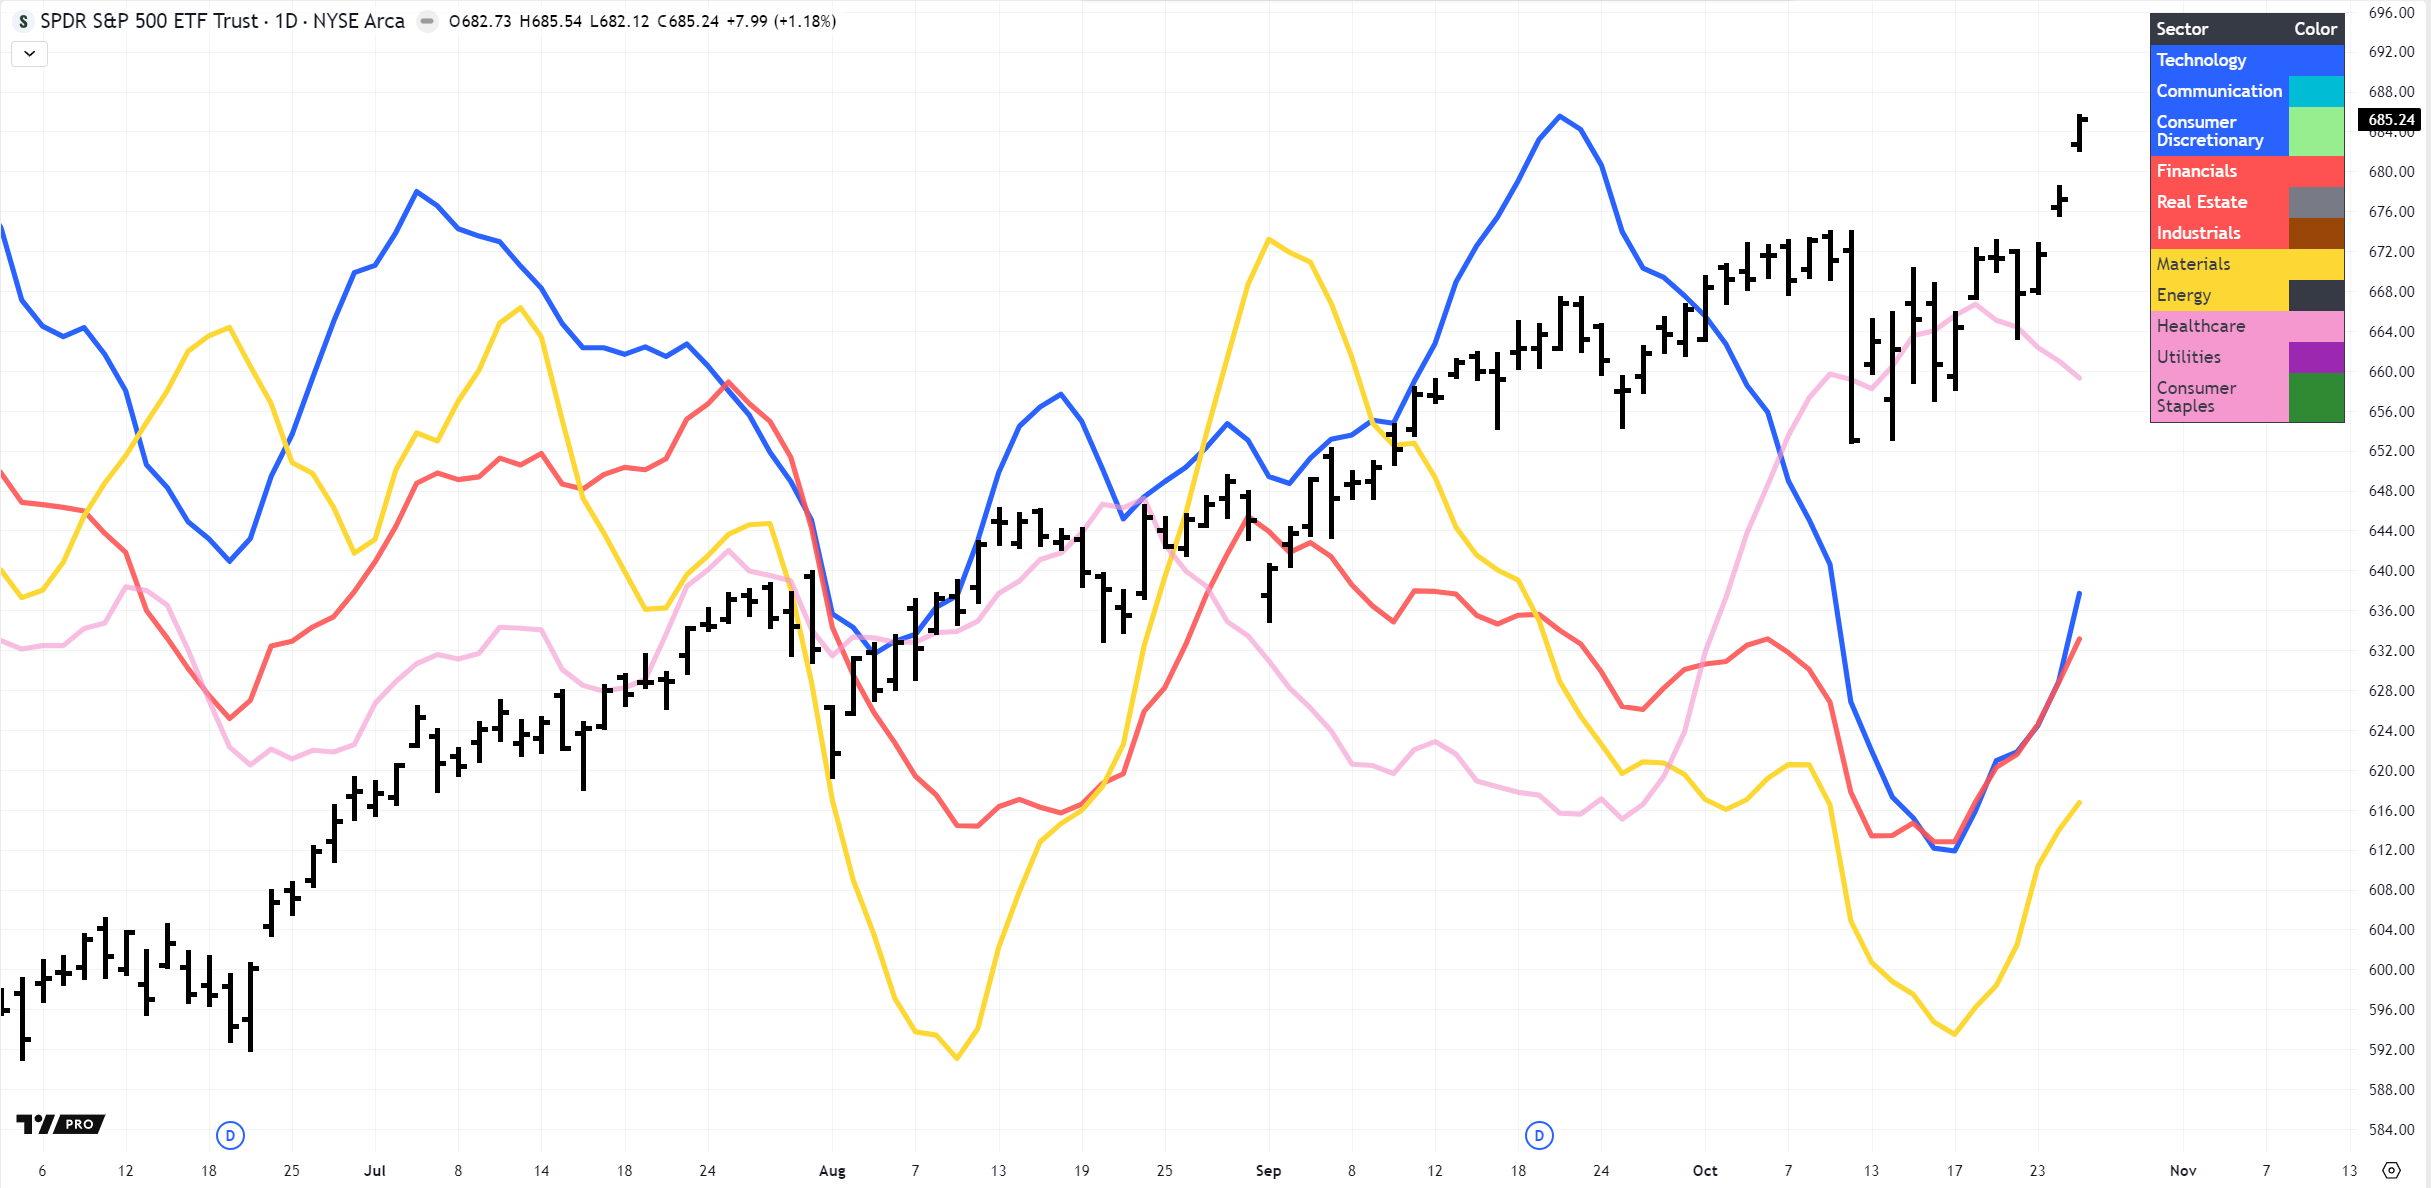 Trotz explodierender US-Staatsschulden und der „Kakerlaken“, die in den Ecken des Private-Credit-Systems herumkrabbeln (siehe unsere Analyse zu Finanzierungsrisiken), scheint der Value-Sektor – einschließlich der Finanzwerte – seinen Boden gefunden zu haben und zieht jetzt kräftig an.
Und ja, Big Tech reitet wieder auf den zirkulären Geldströmen, angeführt von AMD.
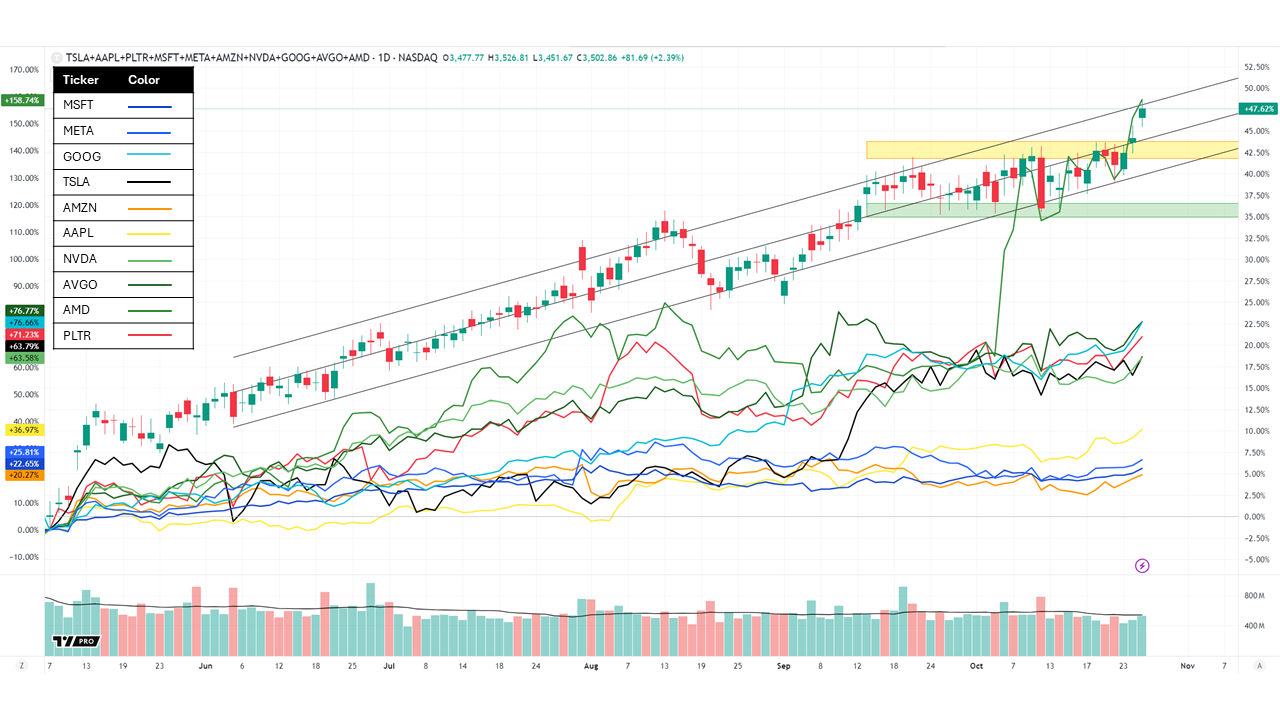 Wessen Cousine war Lisa Su, die CEO von AMD, noch gleich?
Defensive Werte und Rohöl
Der lange Anstieg bei den Versorgern hat Anfang letzter Woche seinen Höhepunkt erreicht und konsolidiert nun; auch Gesundheitswesen und Basiskonsumgüter scheinen ein Top auszubilden. Alle Zeichen stehen auf Risk-On.
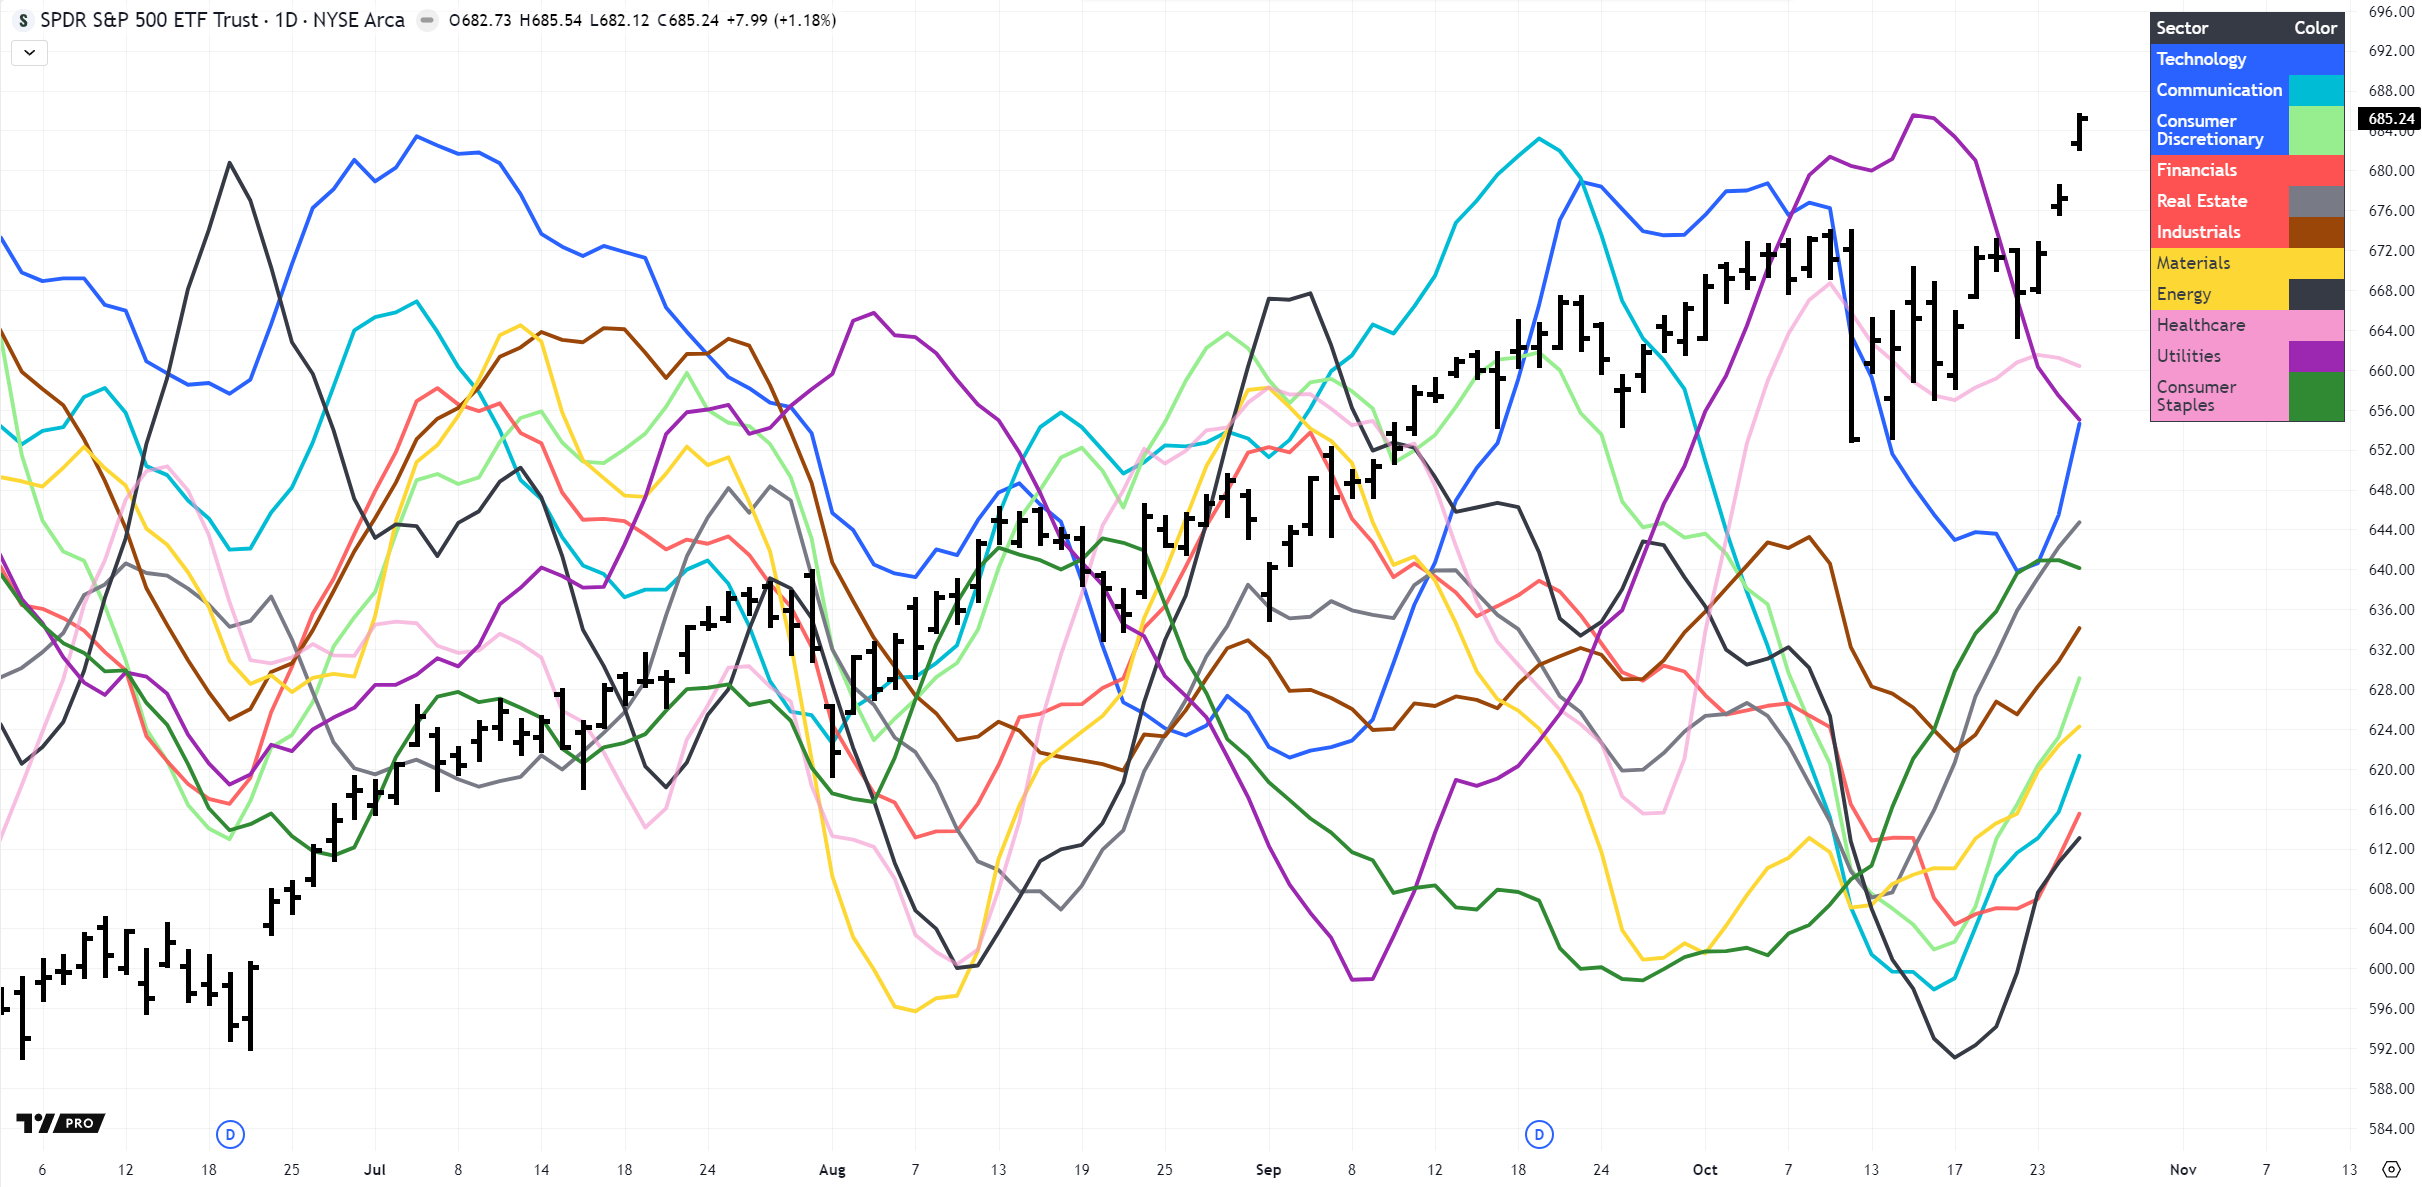
Defensive Werte befinden sich nicht im freien Fall – sie stecken lediglich in einer Konsolidierung fest –, und das ist einer der Schönheitsfehler in der Goldlöckchen-Erzählung „alles ist gut“. Der andere Schönheitsfehler? Die dramatische Wende im Energiesektor: Integrierte Ölkonzerne, Ölfeld-Dienstleister, Explorationsunternehmen und Raffinerien verzeichnen allesamt kräftige Zuflüsse. Und nein, das passt nicht so recht zur Vorstellung von „ein paar zahnlosen Sanktionen“ gegen die russischen Konzerne Lukoil und Rosneft (Reuters). Worauf bereitet sich die US-Ölindustrie vor? Warum kaufen Insider, wenn OPEC+ voraussichtlich die Förderung erhöht? Die erfolgreichen Angriffe der Ukraine auf die russische Ölinfrastruktur verursachen echte Versorgungsstörungen, und selbst die OPEC hat angedeutet, dass angekündigte Produktionserhöhungen schnell zurückgenommen werden könnten, falls die globale Nachfrage nachlässt (FT).
Marktausblick – Gewinne über den Erwartungen
Die kommenden Tage sind vollgepackt mit wichtigen Daten und Quartalszahlen. Die Berichtssaison für das dritte Quartal in den USA ist ausgesprochen stark gestartet. Laut den neuesten Daten von FactSet haben 84 % der S&P-500-Unternehmen Umsätze über den Schätzungen gemeldet – mehr als der Fünfjahresdurchschnitt von 70 %. Im Vergleich zum Vorjahr steuern die Unternehmensgewinne auf ein Wachstum von +9,2 % zu, nach rund +8 %, die Anfang Oktober erwartet worden waren – eine solide Beschleunigung.
Kurz gesagt: Die Überraschungen sind breit gestreut und gesund. Die Umsätze sind stark. Technologie, Finanzen und Grundstoffe führen, während Energie und Gesundheitswesen wegen Gegenwind bei Rohstoffpreisen und Margen hinterherhinken. Da das Gewinnmomentum stärker ausfällt, als die Stimmung erwarten ließ, erweist sich der Unternehmenssektor als widerstandsfähig – das bereitet den Boden für eine mögliche Jahresend-Rally, sofern die Ergebnisse der Mega Caps den aktuellen Trend intakt halten.
Termine und Markttreiber dieser Woche
| Tag | Ereignis | Erwartungen / Konsens | Marktreaktion (S&P-Szenarien) |
|---|---|---|---|
| Mo 27.10. | US-Auftragseingang langlebiger Güter (Sep., vorläufig) | Leichtes Wachstum bei Kerninvestitionsgütern (Unternehmensinvestitionen stabilisieren sich, aber kein Boom) | 🟢 Bullish (+0,8 % bis +1,5 %) → deutlich besser als erwartet 🟡 Neutral (+0,0 % bis +0,5 %) → wie erwartet 🔴 Bearish (-0,5 % bis -1,2 %) → schwächer als erwartet |
| Di 28.10. | Hauspreisindex (Aug.) | Leichte Verlangsamung des Hauspreisanstiegs ggü. Vorjahr | 🟢 Bullish (+0,8 % bis +1,4 %) → nachlassende Immobilieninflation 🟡 Neutral (0,0 % bis +0,5 %) → unverändert 🔴 Bearish (-0,6 % bis -1,3 %) → erneute Beschleunigung |
| Di 28.10. | Verbrauchervertrauen (Okt.) | Vertrauen dürfte wegen Sorgen um Jobs und Inflation leicht nachgeben | 🟢 Bullish (+1,0 % bis +2,0 %) → positive Überraschung 🟡 Neutral (0,0 % bis +0,7 %) → nahe am Konsens 🔴 Bearish (-0,7 % bis -1,5 %) → deutlicher Rückgang |
| Di 28.10. | Microsoft Quartalszahlen (nach Börsenschluss) | Hohe Latte: KI-/Cloud-Übertreffen erwartet, starke Ergebnisse nötig | 🟢 Bullish (+1,5 % bis +3,0 %) → klar übertroffen & optimistische Prognose 🟡 Neutral (-0,2 % bis +0,8 %) → gemischt 🔴 Bearish (-1,0 % bis -2,0 %) → verfehlt oder schwache Prognose |
| Di 28.10. | Alphabet Quartalszahlen (nach Börsenschluss) | Starke Werbeumsätze + KI-/Cloud-Story erwartet | 🟢 Bullish (+1,2 % bis +2,5 %) → klar übertroffen 🟡 Neutral (0,0 % bis +0,7 %) → wie erwartet 🔴 Bearish (-0,8 % bis -1,8 %) → Abschwächung im Werbegeschäft |
| Mi 29.10. | Fed-Zinsentscheid (Sitzung 28.–29.10.) | Märkte erwarten Senkung um 25 Bp., datenabhängige Formulierungen | 🟢 Bullish (+1,5 % bis +3,0 %) → taubenhafte Senkung + Lockerungssignal 🟡 Neutral (0,0 % bis +0,5 %) → Senkung, aber vorsichtig 🔴 Bearish (-1,0 % bis -2,5 %) → keine Änderung oder falkenhafter Ton |
| Mi 29.10. | Meta Quartalszahlen (nach Börsenschluss) | Starkes Werbewachstum + Ausgabendisziplin nötig | 🟢 Bullish (+1,3 % bis +2,5 %) → übertroffen & Kostenkontrolle 🟡 Neutral (0,0 % bis +0,6 %) → wie erwartet 🔴 Bearish (-0,8 % bis -1,5 %) → verfehlt oder schwacher Ausblick |
| Do 30.10. | US-BIP Q3, erste Schätzung (8:30 Uhr ET) | 3 % Wachstum erwartet – Szenario „Abkühlung, aber kein Einbruch“ | 🟢 Bullish (+1,0 % bis +2,0 %) → 3 % Wachstum + moderate Inflation 🟡 Neutral (-0,5 % bis +0,8 %) → stärkeres Wachstum, aber Inflationssorgen 🔴 Bearish (-1,0 % bis -2,0 %) → <1 % oder negative Überraschung |
| Do 30.10. | Apple Quartalszahlen (nach Börsenschluss) | Starker iPhone-Zyklus + Services + Nachweis für das KI-Ökosystem nötig | 🟢 Bullish (+1,4 % bis +2,8 %) → übertroffen + optimistische Prognose 🟡 Neutral (0,0 % bis +0,6 %) → wie erwartet + vorsichtig 🔴 Bearish (-1,0 % bis -2,0 %) → verfehlt oder schwache Prognose |
| Do 30.10. | Amazon Quartalszahlen (nach Börsenschluss) | Im Fokus: AWS-Wachstum + Marge im Handelsgeschäft | 🟢 Bullish (+1,2 % bis +2,2 %) → AWS beschleunigt wieder 🟡 Neutral (0,0 % bis +0,7 %) → stabil 🔴 Bearish (-0,8 % bis -1,8 %) → AWS verlangsamt sich |
| Fr 31.10. | Arbeitskosten / Rückschlüsse auf Lohndruck (Q3) | Lohnwachstum unter Beobachtung; Fed braucht Belege für Entspannung | 🟢 Bullish (+0,8 % bis +1,5 %) → Lohnwachstum kühlt ab 🟡 Neutral (0,0 % bis +0,5 %) → wie erwartet 🔴 Bearish (-0,7 % bis -1,4 %) → Lohnwachstum springt an |
| Fr 31.10. | Exxon Mobil Quartalszahlen (nach Handelsbeginn) | Starker Cashflow bei den Energieriesen erwartet | 🟢 Bullish (+0,7 % bis +1,4 %) → starker Cashflow + Aktienrückkäufe 🟡 Neutral (0,0 % bis +0,5 %) → wie erwartet 🔴 Bearish (-0,8 % bis -1,5 %) → schwache Downstream-Margen |
Abschließende Gedanken
Behalten Sie das zuvor beschriebene Megafon-Muster im Auge.
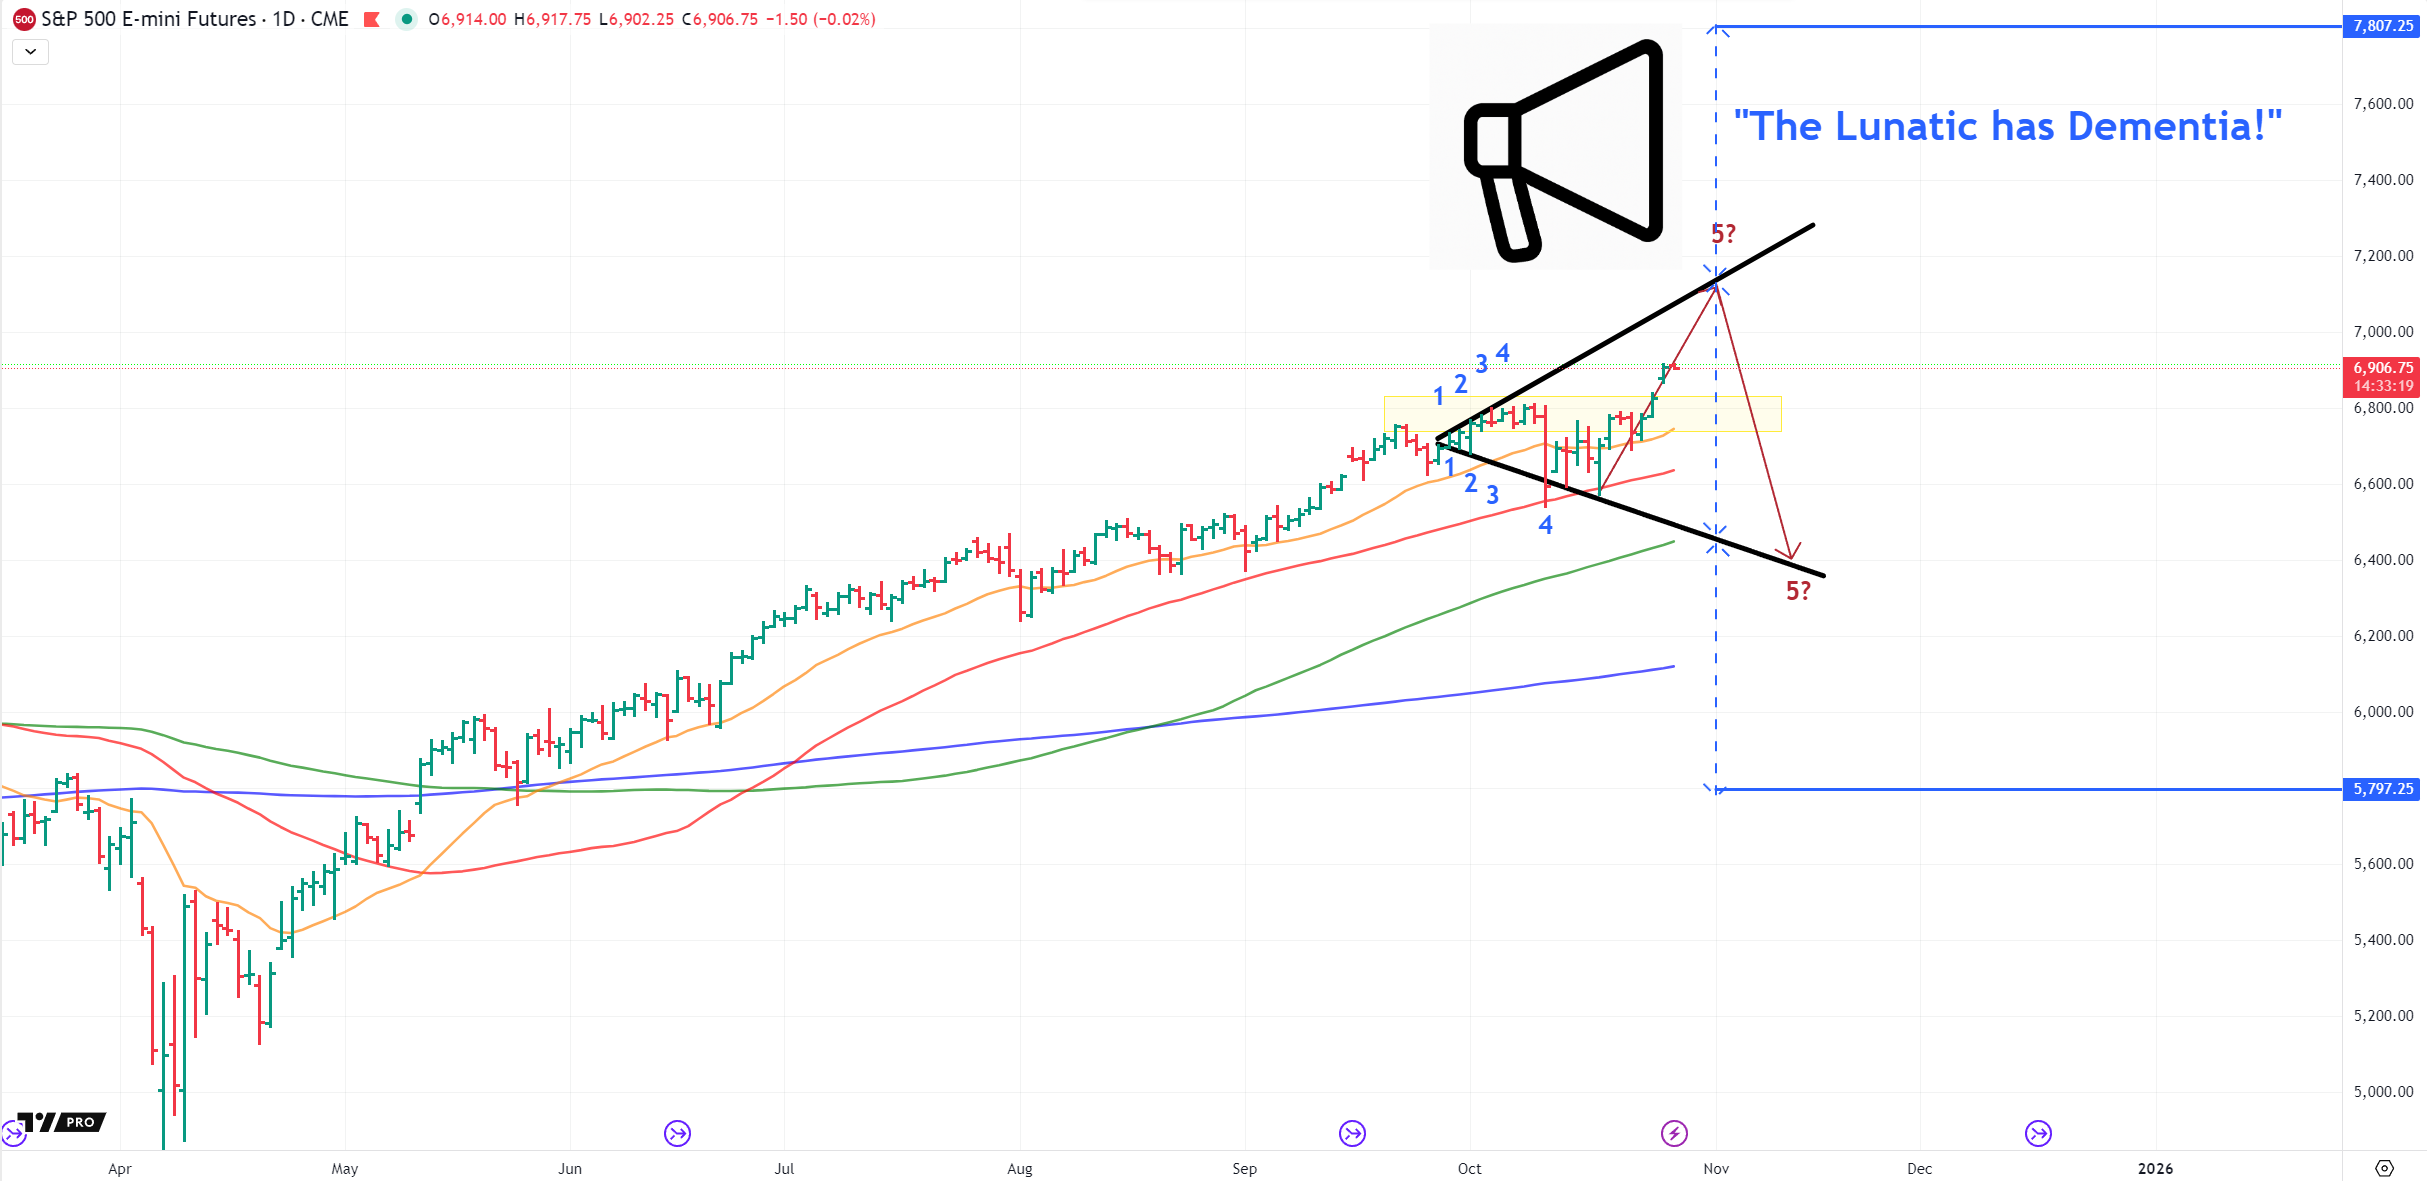
Wir passen die Breite des Musters laufend an, da die Berührungspunkte der unteren und oberen Trendlinie immer weiter auseinanderdriften. Möglicherweise nähern wir uns einer fünften Berührung, projiziert im Bereich von 7.000–7.200 im SPX – und dort will eigentlich niemand eine Umkehr sehen. Marktteilnehmer sind äußerst gierig und so irrational wie die Märkte selbst. Sie neigen dazu, Risiken vollständig zu ignorieren, solange sich noch Geld verdienen lässt. Wenn der Präsident ein risikoblinder, bösartiger Narzisst ist, warum sollte sich irgendjemand anders verhalten als nach dieser neuen Normalität?
Auf diese fünfte Berührung folgen meist steigende Volatilität und größere Schwankungsbreiten, und wenn sich das Muster vollendet, hat es eine überraschend hohe Trefferquote: BEARISH