Marktanalyse
Der SP500 Indicator gab weiter nach, begleitet von einem kräftigen Ausverkauf im S&P 500 selbst. Der US-Aktienmarkt befindet sich eindeutig in einer Korrekturphase – eine Bewegung, die im VIX und in anderen gängigen Risikoindikatoren noch nicht sichtbar war.
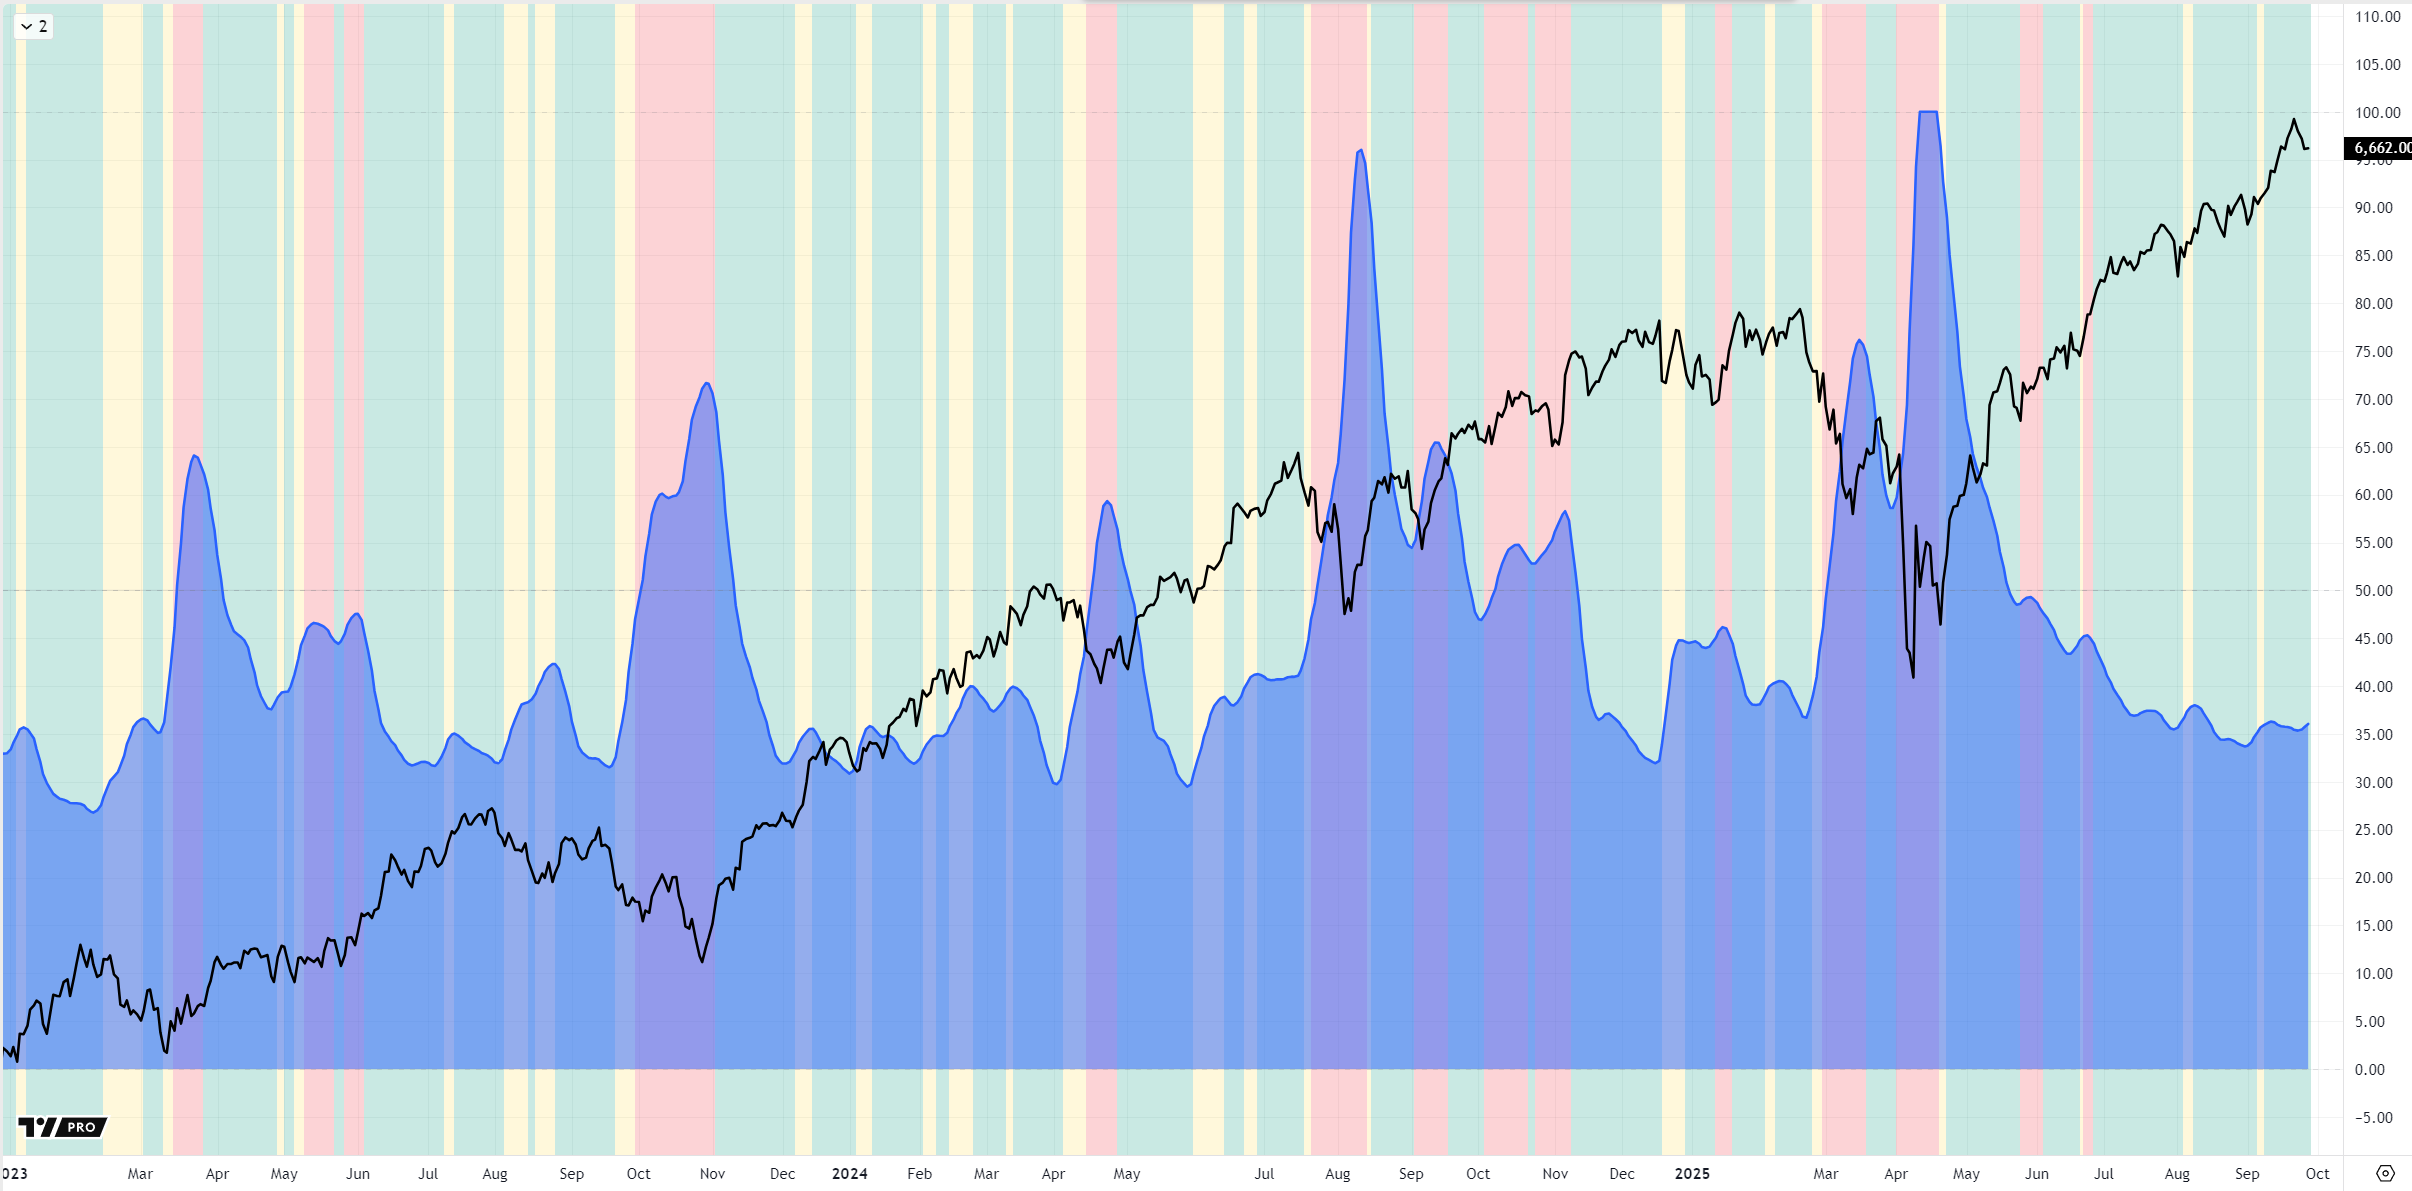 Der kombinierte Risikoindikator basiert auf gängigen Risikomaßen wie dem VIX, dem MOVE und Credit Spreads. Obwohl er extrem niedrig ist und seit mehreren Wochen fällt, ist zuletzt ein leichter Anstieg zu beobachten.
Ausgelöst wurde der Rückgang, so verdeckt wie nur irgend möglich, durch massive Insider-Verkäufe und beispiellose Dark-Pool-Transaktionen.
Der SP500 Indicator hat den Trendwechsel korrekt und frühzeitig signalisiert.
Sektorrotation
Es ergibt sich ein klares Bild: Defensive Sektoren wie Versorger und Energie dominieren gegenüber allen anderen Sektoren. Bemerkenswerterweise leiden sogar die Grundstoffe, obwohl Gold zuletzt auf ein neues Allzeithoch gestiegen ist.
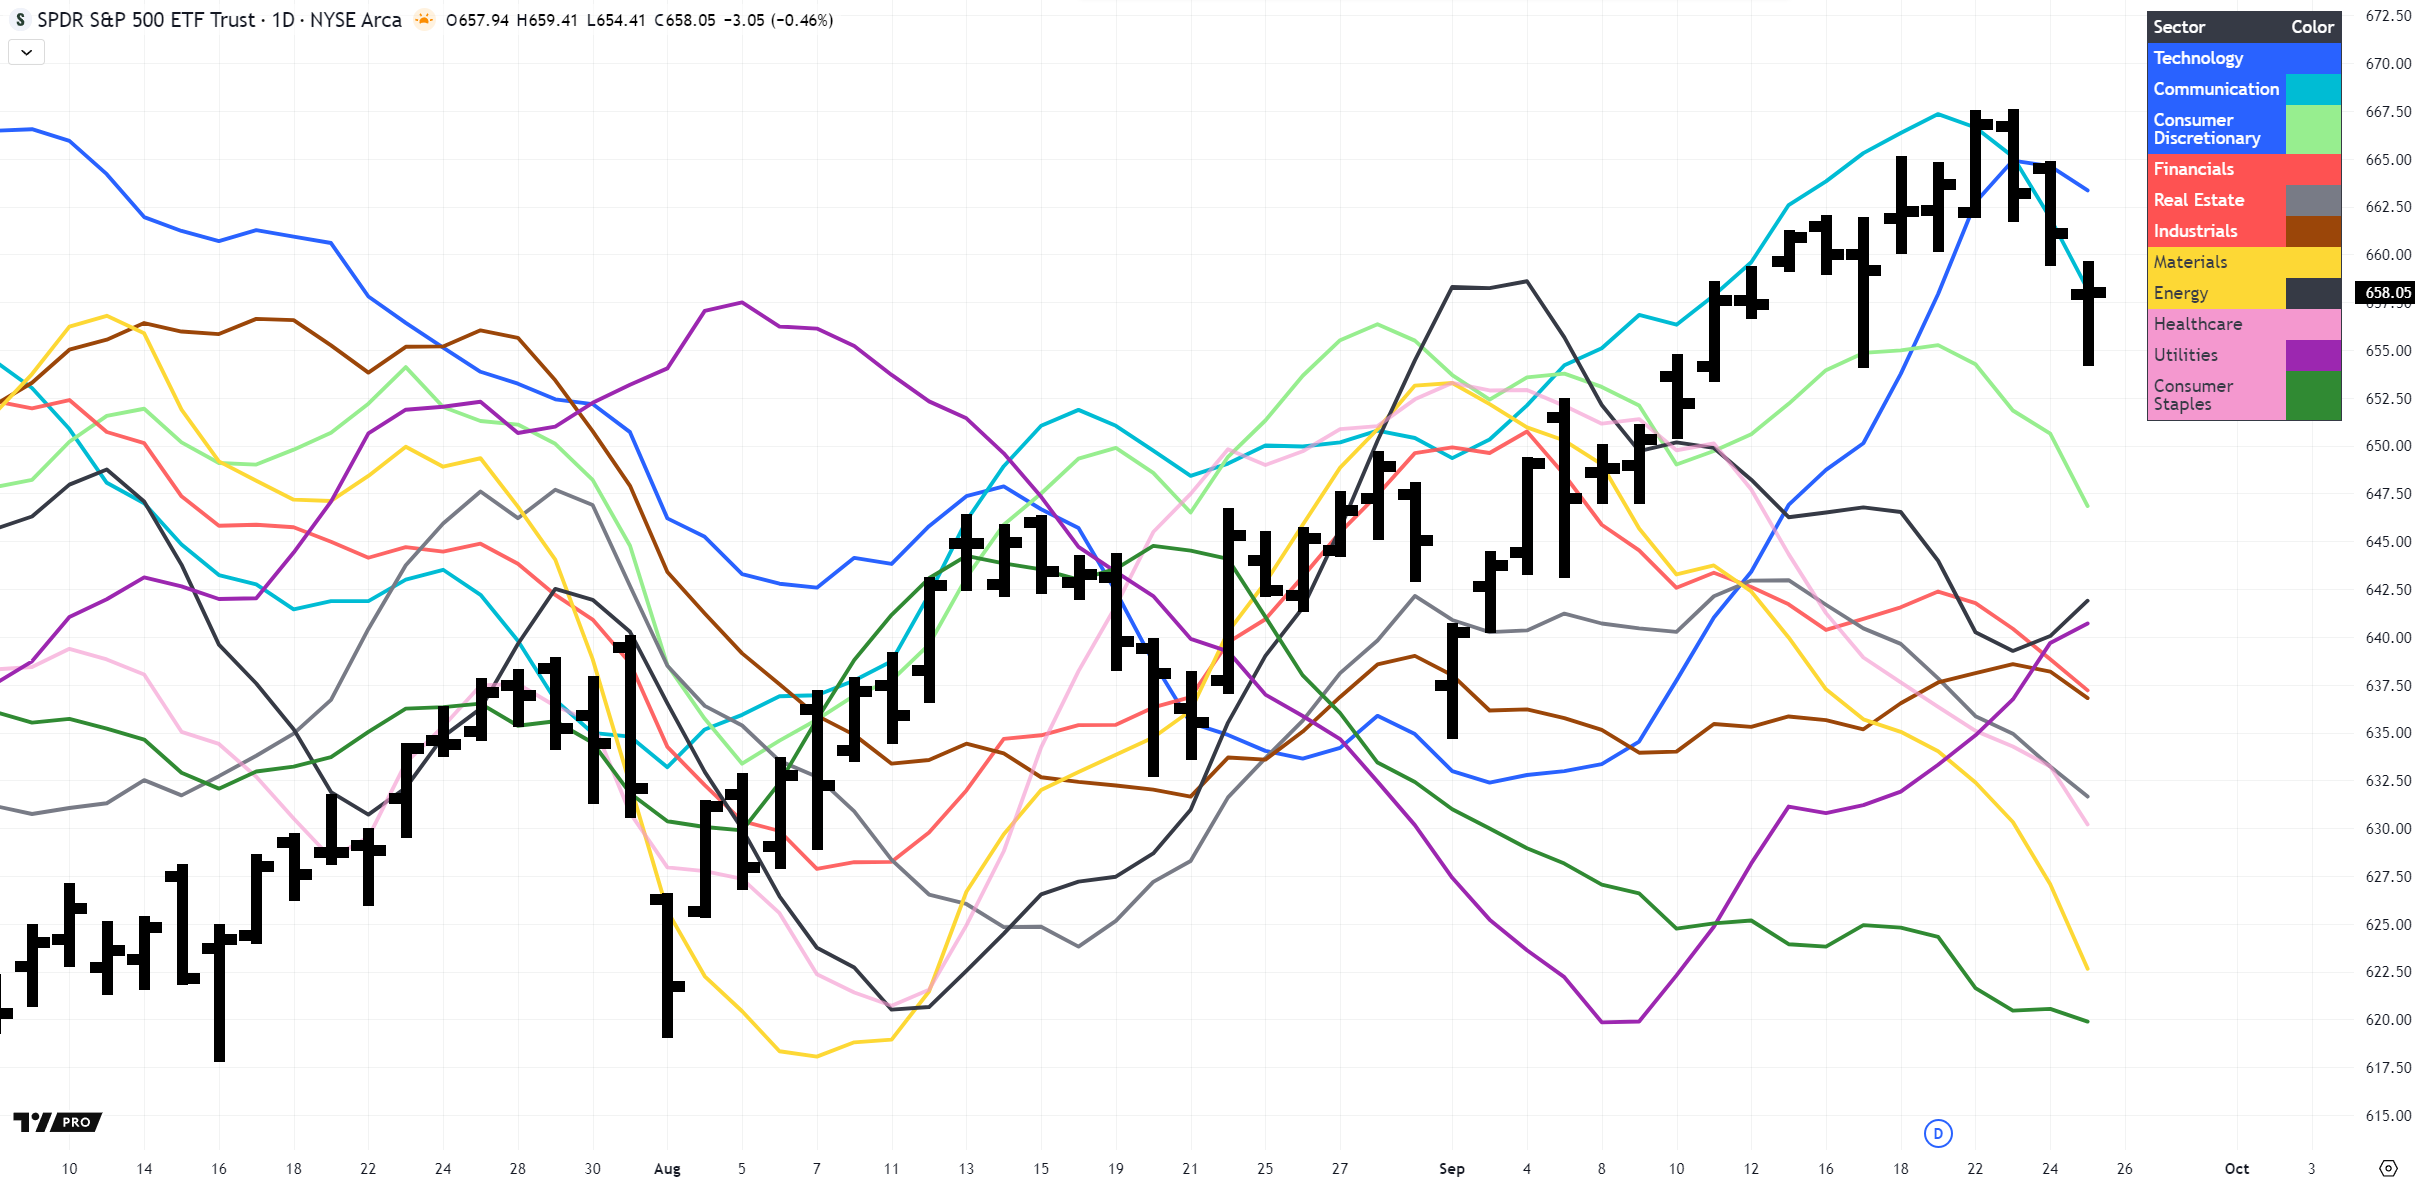 Der Technologiesektor, der den jüngsten Anstieg im S&P überwiegend getragen hat, wird schwächer, obwohl sich der kombinierte MAG10-Index offenbar noch in einem stabilen Aufwärtstrend befindet.
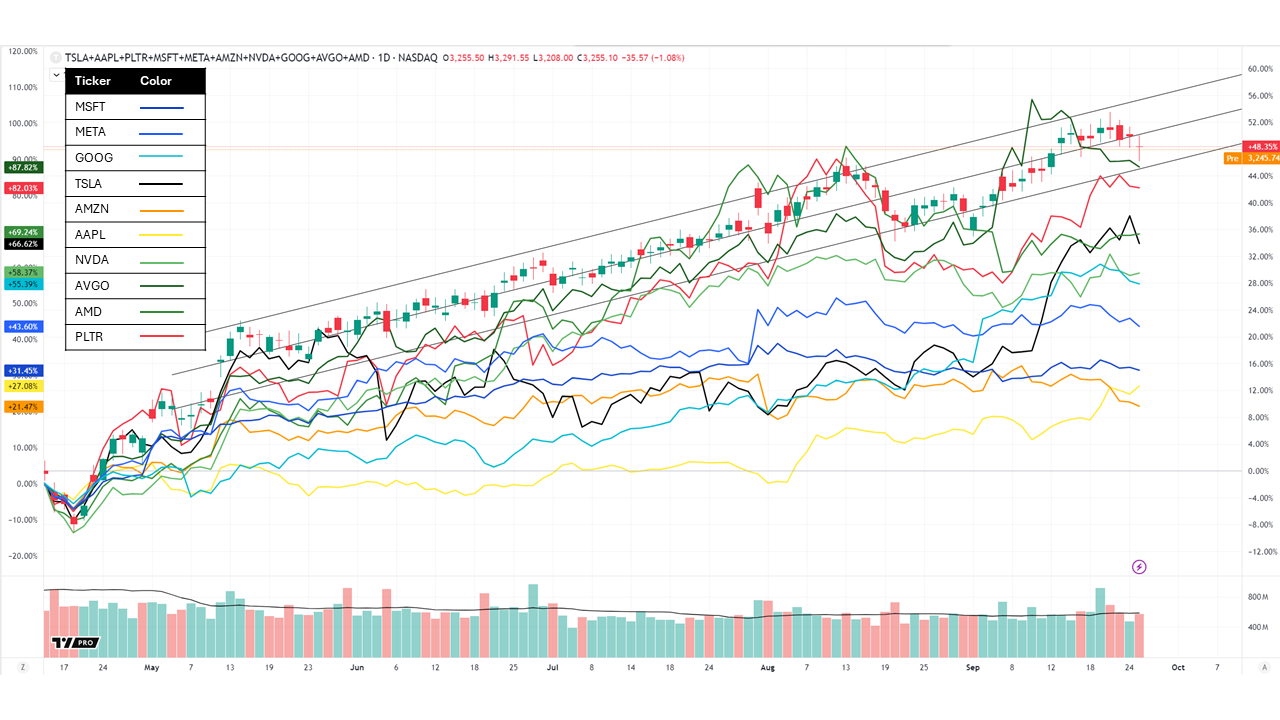 Könnte das eine hervorragende Kaufgelegenheit sein – oder ein Schocktober?
Lesen Sie den Marktausblick und verfolgen Sie weiterhin den SP500 Navigator. Er erkennt Schwäche und Stärke nachweislich im Voraus.
Starke BIP-Daten – wo liegt der Haken?
Die dritte Schätzung des US-BIP für Q2 2025 fiel überraschend positiv aus: - +3,8 % annualisiertes Wachstum, nach oben revidiert von +3,3 %. - Eine scharfe Kehrtwende gegenüber Q1, als das BIP um –0,6 % geschrumpft war.
Unter der Oberfläche erzählen die Daten jedoch eine Geschichte von Ungleichgewichten, vorübergehenden Sondereffekten und fortbestehenden Unsicherheiten.
Aufschlüsselung der BIP-Beiträge (Q2 2025)
| Komponente | Beitrag zum BIP-Wachstum (Prozentpunkte) | Richtung |
|---|---|---|
| Privater Konsum (PCE) | +1,7 | 🔼 Stark positiv |
| – Langlebige Güter | +0,3 | Positiv (Autos, Haushaltsausstattung) |
| – Verbrauchsgüter | +0,2 | Moderat positiv |
| – Dienstleistungen | +1,2 | Stärkster Treiber (Gesundheit, Wohnen, Freizeit) |
| Staatsausgaben & -investitionen | –0,01 | Neutral / leicht negativ |
| Anlageinvestitionen | –0,3 | Schwach, insbesondere Wohnungsbau |
| Nettoexporte | –0,2 | Negativ, Exporte rückläufig |
| Lagerveränderungen | +0,6 | Positiver Umschwung, geringerer Lagerabbau |
Fazit: Die gesamte Expansion wurde von den Verbrauchern getragen, mit nur geringer Unterstützung durch die Lagerbestände. Investitionen und Handel bleiben Gegenwind.
Privater Konsum: Die treibende Kraft
Der US-Verbraucher erwies sich erneut als Wachstumsmotor und war für fast die Hälfte der Expansion von 3,8 % verantwortlich.
Dienstleistungen: Der Kern des Wachstums
- Gesundheitswesen: Steigende Nachfrage, getrieben von der Demografie und der Inanspruchnahme von Versicherungsleistungen.
- Wohnen & Versorgung: Höhere Miet- und Dienstleistungskosten erhöhten die nominalen Ausgaben.
- Freizeit & Reisen: Die Sommernachfrage nach Flügen, Hotels und Freizeitangeboten zog kräftig an.
- Finanz- & Unternehmensdienstleistungen: Wachstum bei Beratung, Software-as-a-Service und Unternehmensdienstleistungen.
Allein die Dienstleistungen lieferten +1,2 Prozentpunkte – mehr als jede andere BIP-Teilkomponente.
Waren: Volatiler
- Langlebige Güter (insbesondere Autos) erholten sich, doch vieles davon spiegelt rabattgetriebene vorgezogene Nachfrage wider.
- Verbrauchsgüter (Lebensmittel, Bekleidung, Energie) trugen moderat bei, hauptsächlich aufgrund preisbereinigter Mengen statt echten realen Wachstums.
Vorzieheffekte durch Zölle
Ein weniger sichtbarer, aber wichtiger Faktor: vorgezogene Käufe wegen Zöllen. - Da für später im Jahr neue Zölle angekündigt wurden, beeilten sich Verbraucher und Unternehmen, Waren zu importieren (Autos, Elektronik, Maschinen), bevor die höheren Abgaben in Kraft traten. - Das blähte den Konsum und die Importvolumina in Q2 künstlich auf – ein Effekt nach dem Motto „jetzt kaufen, später Sorgen machen“. - Während Importe rechnerisch vom BIP abgezogen werden, hat die inländische Ausgabenseite die Nachfrage im Einzelhandel und bei Dienstleistungen aufgebläht.
Folge: Ein Teil der Konsumstärke in Q2 ist wahrscheinlich aus künftigen Quartalen geliehen, was das Risiko schwächerer Zahlen für Q3/Q4 erhöht.
Mögliche Fehlerquellen in den BIP-Daten
Trotz der erfreulichen Schlagzeile müssen BIP-Daten mit Vorsicht interpretiert werden:
- Revisionen – Frühe Schätzungen beruhen auf unvollständigen Erhebungen; insbesondere die Lagerbestände werden häufig deutlich revidiert.
- Lagerbestände – Schon kleine Veränderungen bei der Lagerhaltung können das BIP um einen ganzen Prozentpunkt verschieben.
- Verzögerte Handelsdaten – Export- und Importstatistiken liegen spät vor und werden oft angepasst.
- Saisonbereinigung – Die Modelle berücksichtigen Verzerrungen nach der Pandemie oder Verschiebungen durch Zölle möglicherweise nicht vollständig.
- Wahl des Deflators – Das reale BIP hängt von Preisindizes ab; eine falsch gemessene Inflation kann das Wachstum verzerren.
- Vorübergehende fiskalische/steuerliche Effekte – Steuererstattungen, Rabatte oder Wahljahr-Anreize können den Konsum verzerren.
BIP-Ausblick
Der Verbraucher bleibt widerstandsfähig, doch das Fundament wirkt fragil: - Die Nachfrage nach Dienstleistungen scheint nachhaltig, gestützt durch Demografie und Arbeitseinkommen. - Die Nachfrage nach langlebigen Gütern ist wahrscheinlich vorübergehend, aufgebläht durch zollbedingte Vorzieheffekte. - Investitionen und Handel bleiben schwach, was die Wirtschaft anfällig macht, falls sich der Konsum abschwächt.
Unterm Strich: Das Wachstum von 3,8 % in Q2 ist beeindruckend, aber nicht zwingend wiederholbar. Anleger sollten über die Schlagzeile hinausblicken und beobachten, ob das Momentum bei den Dienstleistungen höheren Zöllen, einem langsameren Stellenwachstum und dem Auslaufen vorgezogener Ausgaben standhalten kann.
Marktausblick
Da sich die großen Indizes dem täglichen MA20 nähern, bildet sich eine erste Unterstützung: NQ und ES zeigen bereits Anzeichen einer möglichen bullischen Gegenbewegung innerhalb des Abwärtstrends. Zu erwarten ist ein erneuter Test von 6.700 (ES) und 24.800 (NQ). Die Kursentwicklung an diesen Marken wird über den nächsten Bewegungsabschnitt entscheiden.
Persönliche Konsumausgaben (PCE) – die wichtigste Datenveröffentlichung des Tages
Alle Augen richten sich auf die heutige Veröffentlichung der PCE- und Kern-PCE-Inflation, des bevorzugten Maßes der Federal Reserve für den zugrunde liegenden Preisdruck.
Markterwartungen
- Kern-PCE (ohne Nahrungsmittel & Energie): +0,2 % ggü. Vormonat, 2,9 % ggü. Vorjahr
- Gesamt-PCE: +0,2–0,3 % ggü. Vormonat, 2,7 % ggü. Vorjahr
- Im Vergleich zum Kernwert von +0,27 % ggü. Vormonat im Juli erwartet der Konsens eine leichte Abkühlung.
Warum das wichtig ist
- Der PCE-Deflator prägt die geldpolitischen Entscheidungen der Fed direkter als der CPI.
- Ein schwächerer Wert würde die Erwartungen an Zinssenkungen stützen, während ein stärkerer Wert eine restriktivere Neubewertung auslösen würde.
Marktszenarien für den S&P 500
| Signal | Szenario | PCE-Ergebnis | Erwartete Reaktion des S&P 500 | Folgen |
|---|---|---|---|---|
| 🟢 | Bullish | Kern-PCE < 0,2 % ggü. Vormonat oder < 2,8 % ggü. Vorjahr | S&P +1–2 % | Taubenhafte Fed-Erzählung, Renditen geben nach, Wachstumswerte entwickeln sich besser |
| 🟡 | Neutral | Kern-PCE im Rahmen der Erwartungen (0,2 % ggü. Vormonat, 2,9 % ggü. Vorjahr) | Seitwärts / ±0,5 % | Markt konsolidiert, Fokus verlagert sich auf die nächste Fed-Sitzung |
| 🔴 | Bearish | Kern-PCE > 0,3 % ggü. Vormonat oder > 3,0 % ggü. Vorjahr | S&P –1–2 % | Sorge vor hartnäckiger Inflation, Renditen steigen, Straffungsneigung der Fed wird neu eingepreist |
Fazit
PCE bleibt der mit Abstand wichtigste kurzfristige Datenpunkt für riskante US-Anlagen. Das Gleichgewicht zwischen einem widerstandsfähigen Verbraucher und der Toleranz der Fed gegenüber Inflationsüberschreitungen wird darüber entscheiden, ob die heutige Veröffentlichung als Bestätigung der Soft-Landing-Erzählung oder als erneuter Inflationsschreck interpretiert wird.