Marktanalyse
Der ES hat wie erwartet die SELL-Zone bei 6.500 erreicht, nach einer One-Time-Framing-Sequenz über drei aufeinanderfolgende Sitzungen. Solche Bewegungen in einen Widerstand hinein drehen oft schnell, was die heutige Kursentwicklung entscheidend macht. Eine Konsolidierung um das aktuelle Niveau ohne starke Verkäufe wäre bullish zu werten und könnte das noch intakte aufsteigende Dreieck entkräften. Das 38,2-%-Fibonacci-Retracement deckt sich mit der vom SP500 Indicator hervorgehobenen BUY-Zone bei 5.900–6.000. Dennoch bleiben Muster nur Möglichkeiten, bis sie bestätigt sind – und das ist noch nicht geschehen.
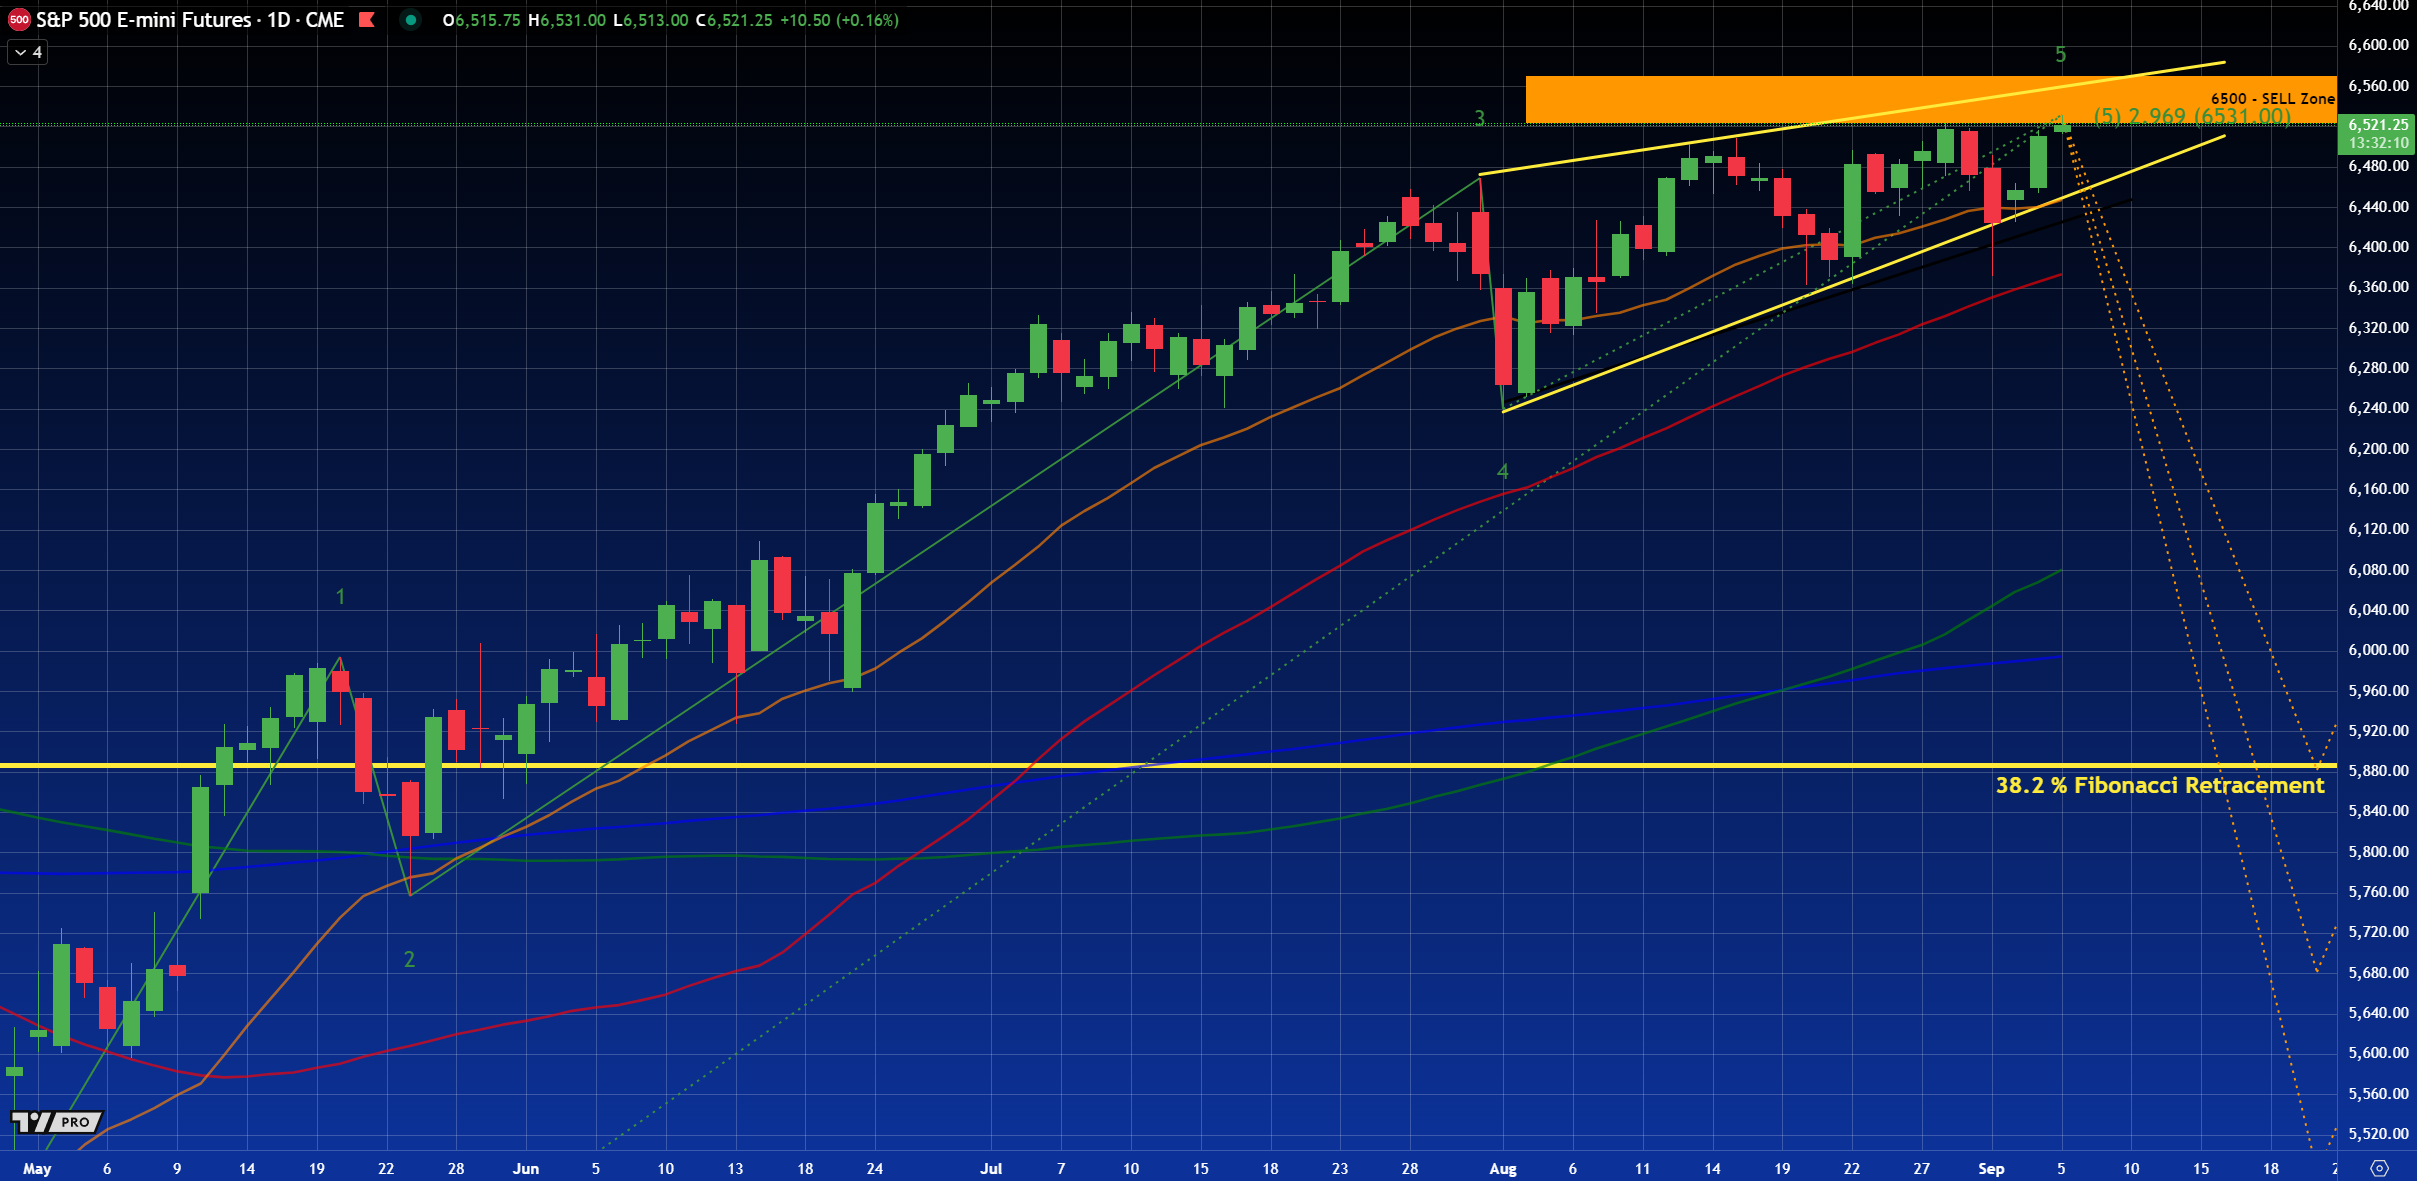
Auch wenn dieses Abwärtsziel weit entfernt erscheinen mag, könnte die typische saisonale Schwäche im September eine solche Korrektur durchaus auslösen.
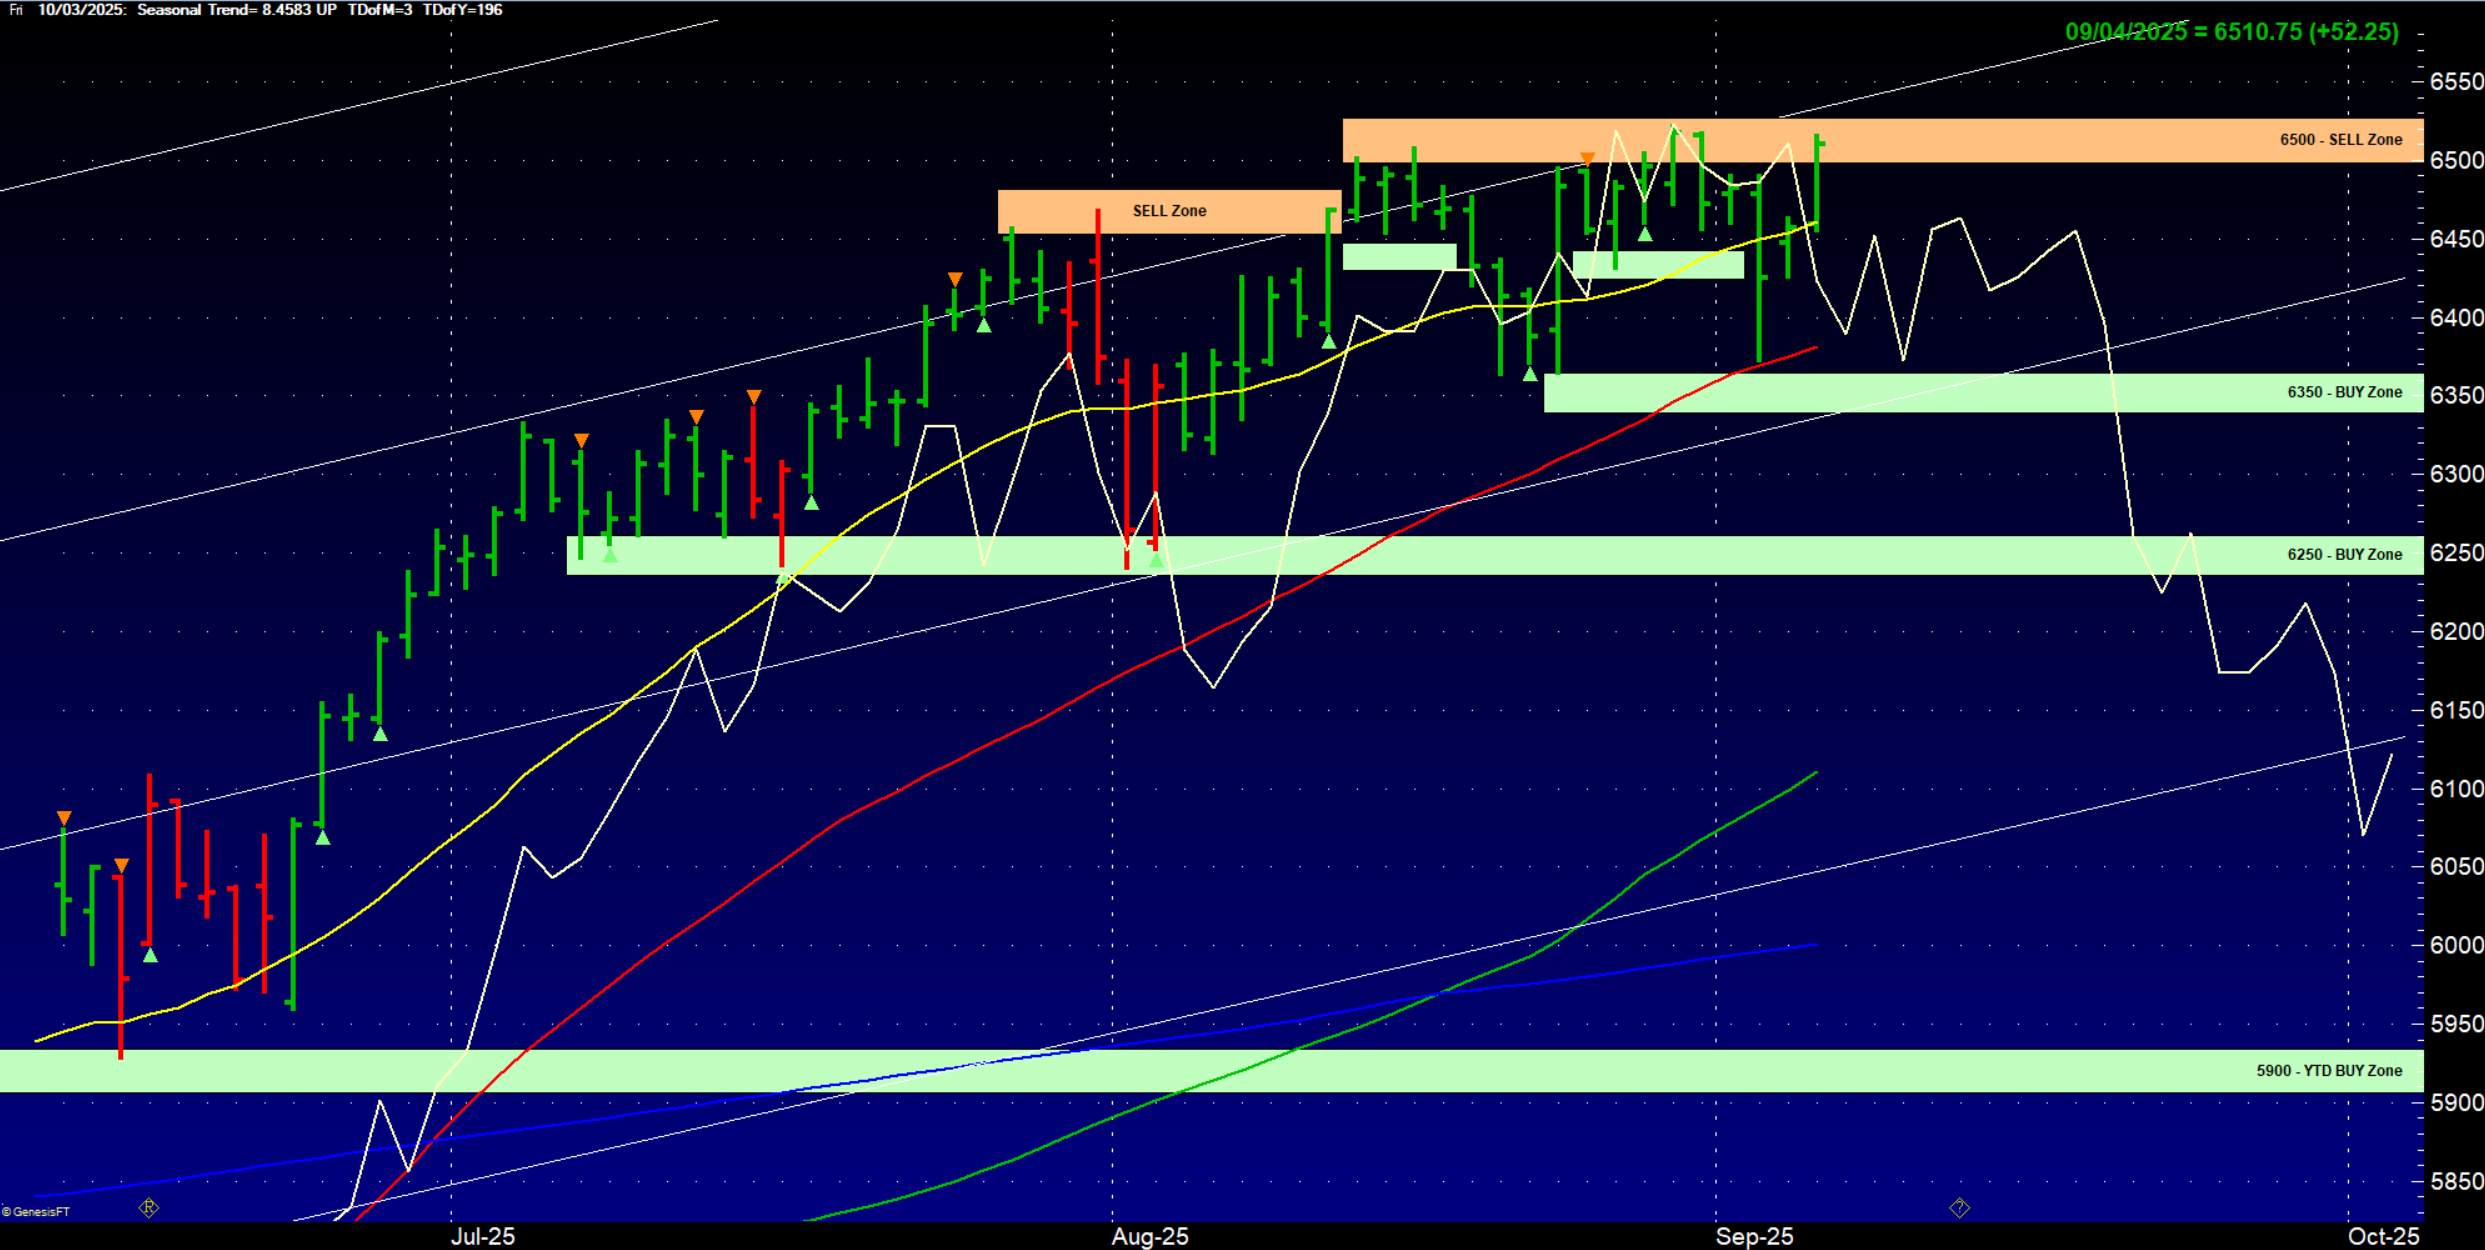 Der SP500 Indicator erholt sich leicht, zeigt aber keine Anzeichen von Akkumulation oder einem starken bullischen Impuls.
Hintergrund – Renditen und der Anleihemarkt
Der MOVE-Index, oft als VIX für Anleihen bezeichnet, ist nach Monaten des stetigen Rückgangs seit April zuletzt sprunghaft gestiegen. Der Bruch dieses Abwärtstrends signalisiert steigende Risiken am Markt für Staatsanleihen.
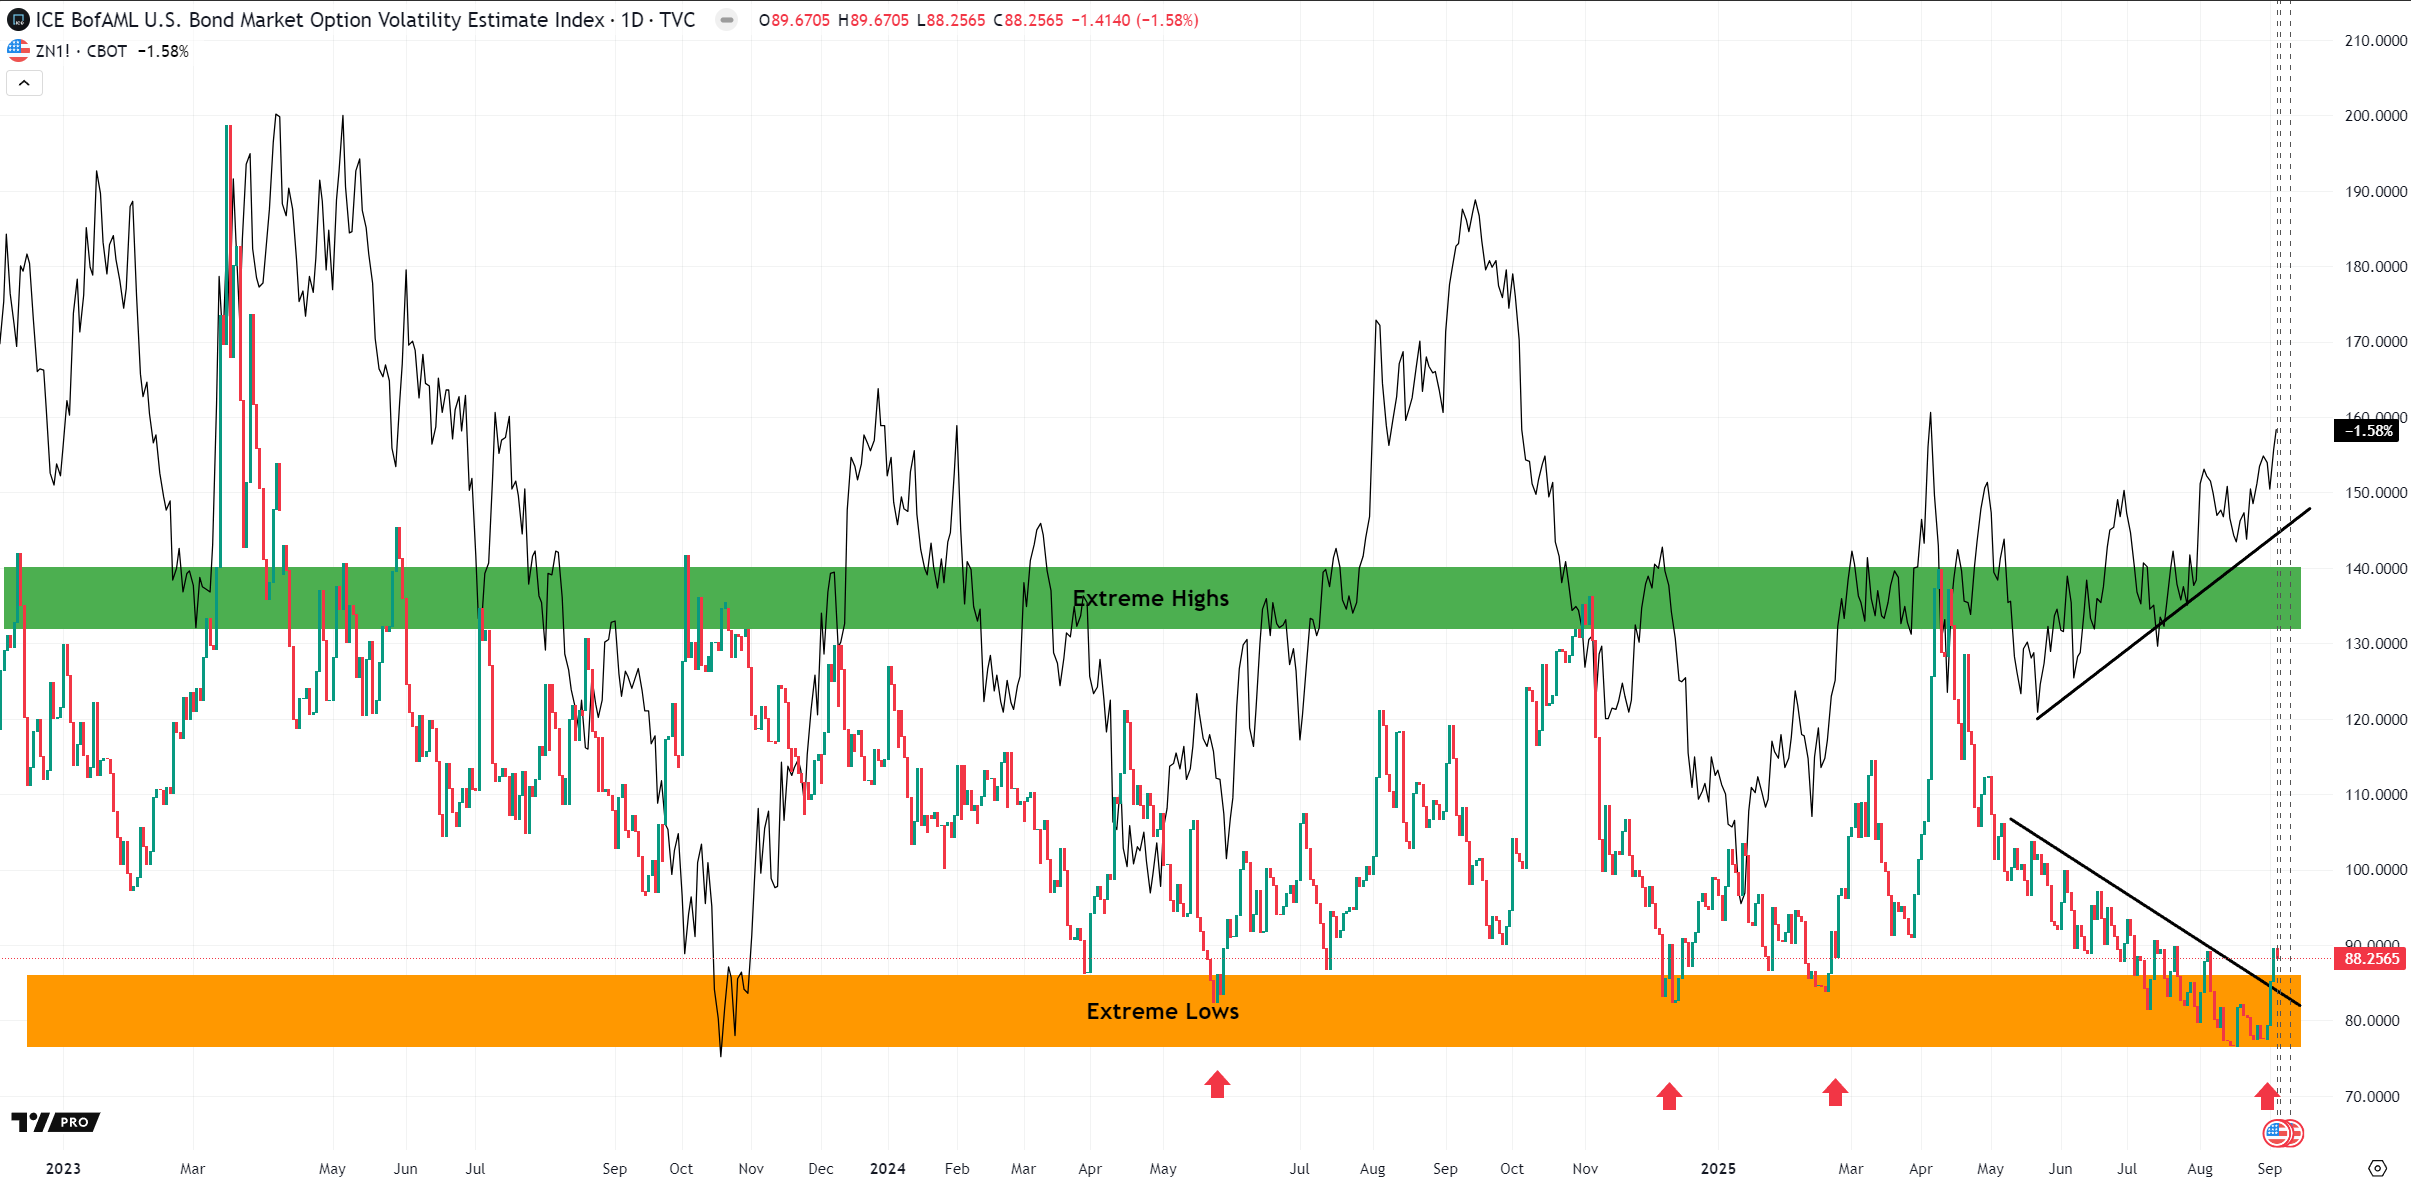
2025 war der US-Anleihemarkt von einer Mischung aus Schocks und Ruhe geprägt. Die Zollankündigungen im April lösten einen scharfen Ausverkauf über alle Anlageklassen aus und erschütterten kurzzeitig die Staatsanleihen. Die Stabilität kehrte zurück, nachdem die Zölle rasch zurückgenommen und Zusicherungen zur langfristigen Emission gegeben wurden. Seitdem haben die Kommunikation von Finanzminister Bessent, die Nachfrage nach kurzfristigen Emissionen und die Nutzung von Zolleinnahmen als fiskalischer Puffer das Vertrauen in Staatsanleihen gestützt. Bis zum Spätsommer entwickelten sich die US-Renditen anders als die anderer Länder – sie gaben leicht nach, während andere stiegen –, was die Rolle der Staatsanleihen als sicherer Hafen unterstreicht FT Barron’s.
Der stetige Rückgang des MOVE-Index über den Sommer spiegelte die fiskalische Klarheit nach Trumps „One Big Beautiful Bill“, einen Konsens über den Inflationsausblick und solides Wachstum wider, das die makroökonomische Unsicherheit verringerte. Eine steiler werdende Zinskurve stützte zudem die Finanzstabilität, da sie die Profitabilität der Banken erhöhte. Zusammen mit systematischen Volatilitätsverkäufen dämpften diese Dynamiken die Schwankungen der Renditen und ließen die Staatsanleihen ungewöhnlich ruhig FT Reuters.
Kurzfristige Emission von Staatsanleihen: Verschobene Risiken
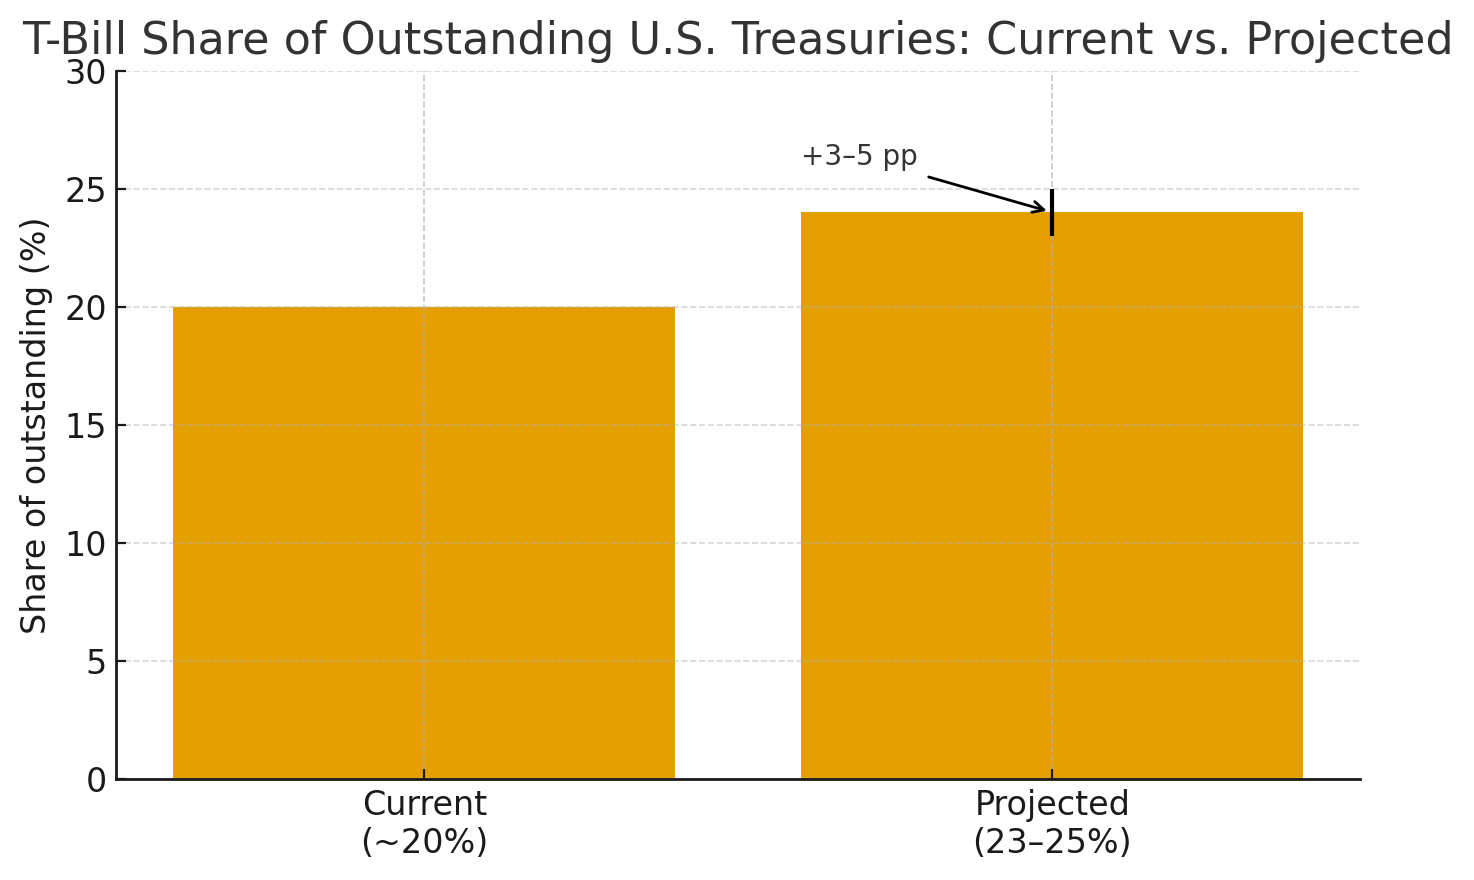
Analysten erwarten, dass der Anteil der T-Bills an der Gesamtverschuldung von 20 % auf 23–25 % steigt, ein Plus von 3–5 Prozentpunkten.
Wichtigste Konsequenzen
- Höhere Laufzeitprämie: In Stressphasen könnte dies bis zu 95 Basispunkte zusätzlichen Renditedruck bedeuten.
- Belastung des Geldmarkts: Mehr Bills könnten die Repo-Märkte und die Bilanzen der Händler unter Druck setzen.
- Geldpolitische Nebenwirkungen: Eine starke Emission am kurzen Ende schwächt das QT der Fed und wirkt wie ein „verdecktes QE“.
- Liquidität & Volatilität: Die Markttiefe könnte abnehmen und die Geld-Brief-Spannen könnten sich ausweiten.
Quellen: T. Rowe Price, State Street, Financial Times.
⚠️ Fazit
Eine Strategie mit hohem Bill-Anteil verschafft dem Finanzministerium Flexibilität und kurzfristige Entlastung bei der Finanzierung. Sie schafft jedoch mittelfristige Verwundbarkeiten: - Steigendes Refinanzierungsrisiko, da alle paar Wochen Billionen umgeschuldet werden müssen. - Höhere Anfälligkeit für Schocks an den Repo- und Refinanzierungsmärkten. - Gefahr von Volatilitätsspitzen, falls sich die Inflations- oder Fed-Erwartungen verschieben. - Schwächere Wirkung des QT, was die Liquiditätsbedingungen faktisch lockert. - Langfristige Sorgen um die Glaubwürdigkeit, falls die Abhängigkeit vom kurzen Ende anhält.
Kurz gesagt: Die Abhängigkeit von T-Bills verschafft Zeit, erhöht aber die systemische Fragilität. Die USA werden anfälliger für Zinsschocks und Liquiditätsstress, wodurch sowohl die Politik als auch die Märkte weniger widerstandsfähig werden.
Hintergrund 2: Schwäche am Arbeitsmarkt
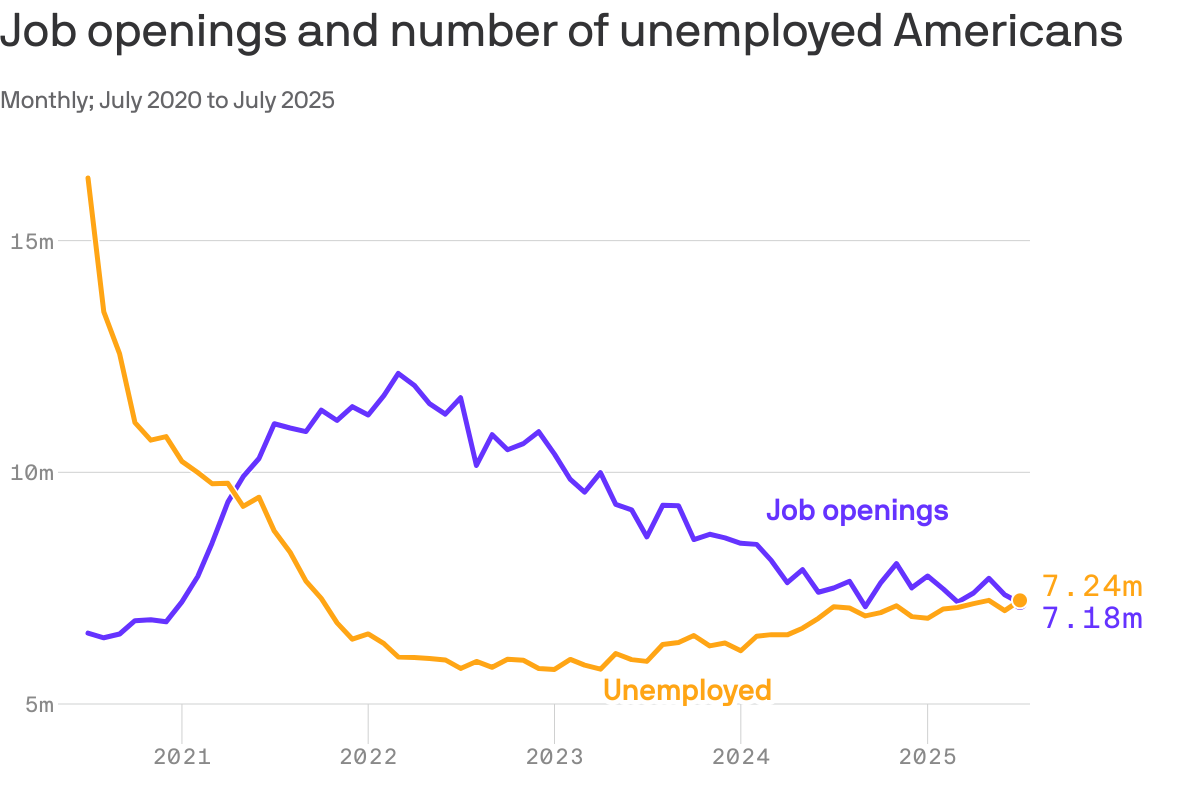
Die Arbeitsmarktdaten zeigen eine erneute Fragilität. Im Juli entstanden nur 73.000 neue Stellen, und die Vormonate wurden deutlich nach unten revidiert: Mai von 144 Tsd. auf 19 Tsd. und Juni von 147 Tsd. auf 14 Tsd. – insgesamt wurden 258 Tsd. Stellen gestrichen. Der Dreimonatsdurchschnitt liegt nun bei nur 35 Tsd., der schwächsten Serie seit der Zeit vor der Pandemie. (Quellen: Axios; Reuters; Washington Post)
Gleichzeitig sank die Zahl der offenen Stellen um 176 Tsd. auf 7,18 Mio., während die Zahl der Arbeitslosen auf 7,24 Mio. stieg. Zum ersten Mal seit vier Jahren gibt es mehr Arbeitsuchende als offene Stellen – ein klares Zeichen für eine nachlassende Arbeitsnachfrage, obwohl die offizielle Arbeitslosenquote nahe historischen Tiefs liegt. (Quellen: Axios; AP; Reuters)
Marktausblick – Fokus auf die NFP (05.09.2025)
Die heutige NFP-Veröffentlichung (8:30 Uhr ET) ist entscheidend: - Konsens: 75 Tsd. Stellen (nach 73 Tsd. im Juli). - Spanne der Schätzungen: 70–80 Tsd. - Löhne: +0,3 % im Monatsvergleich. - Arbeitslosigkeit: Voraussichtlicher Anstieg auf 4,3 %.
Die Märkte preisen eine Zinssenkung der Fed um 25 Basispunkte (Wahrscheinlichkeit 99 %) ein. Ein moderater Wert würde die Lockerungserwartungen bestärken.
Auswirkungen auf die ES-Futures
- ES vorbörslich 0,2 % im Plus, nahe Rekordhochs.
- Ein stärkerer Bericht (80 Tsd.+) könnte kurzfristige Gewinne auslösen, aber die Wetten auf Zinssenkungen abschwächen.
- Eine schwache Zahl würde wahrscheinlich eine bullische Rally befeuern und die Chancen auf eine zweite Senkung später im Jahr 2025 erhöhen.
Fazit: Der ES bleibt vor der Veröffentlichung bullish, doch die Marktrichtung wird heute ganz von der NFP-Überraschung abhängen.