ETF-Flow-Analyse
Verfolgen Sie Fondsflüsse, AUM-Veränderungen und Handelsaktivität über Anlageklassen, Sektoren und Themen hinweg.
ETF-Flows liefern vorausschauende Signale: Der Creation-/Redemption-Mechanismus führt typischerweise zu einer Verzögerung von 1–2 Tagen zwischen großen Trades und ihrer vollen Marktwirkung und kann so frühe Hinweise auf bevorstehende Kursbewegungen geben.
Letzte Aktualisierung: --
🗂️ Flow-Übersicht nach Sektor & Anlageklasse
Kumulierte Fondsflüsse je Sektor und je aggregierter Anlageklasse. 6M ist die gesamte Historie, die die Datei enthält (ca. 6 Monate an Handelstagen). Die Zellfärbung ist innerhalb jeder Spalte skaliert, damit die 1-Tages-Spalte neben den viel größeren rollierenden Summen lesbar bleibt. Klicken Sie auf eine Überschrift, um zu sortieren.
| Sektor / AnlageklasseGruppe | Flow 1 Tag1T | Rollierender 20T-Flow20T | Rollierender 6M-Flow6M |
|---|---|---|---|
| Flows werden geladen … | |||
ETF-Flow-Übersicht
⚠️ Flow-Anomalien 0
Klicken Sie auf einen Ticker oder nutzen Sie die Tasten ↑↓, um den Chart anzuzeigen.
| Ticker | Signal | Name | Klasse | AUM | Flow (geschätzt) | Flow/AUM |
|---|---|---|---|---|---|---|
| Anomalien werden geladen … | ||||||
ETFs mit ungewöhnlichen Fondsflüssen (deutliche Zu- oder Abflüsse im Verhältnis zum AUM).
🏭 Sektor-Fondsflüsse
Klicken Sie auf einen Balken, um die historischen Flows anzuzeigen
📊 Fondsflüsse nach Anlageklasse
Klicken Sie auf einen Balken, um die historischen Flows anzuzeigen
📈 Historische Fondsflüsse
5J und Max sind für die SPDR-Fonds verfügbar (SPY, DIA, GLD, die XL-Sektorfonds und weitere). Ihre lange Historie ist die von SPDR selbst veröffentlichte Historie der ausstehenden Anteile, zurück bis 2004–2006; der Flow ist die Veränderung der Anteile × NAV – dieselbe Messung wie die nächtliche Reihe, die sie fortsetzt.
Split-Tage bleiben leer: Die Anteilszahl springt mit dem Split, und das ist kein Geldfluss. Bei 5J sind die Balken Wochensummen, bei Max Monatssummen der gemessenen Tage; die Linie ist bei 1J/5J die rollierende Summe und bei Max die laufende Summe der Flows.
Andere Emittenten veröffentlichen keine tägliche Historie der ausstehenden Anteile, daher zeigen deren Fonds nur die nächtliche Reihe.
Klicken Sie auf die Balken in den Charts oder auf die Ticker in der Tabelle, um historische Flows zu verfolgen. Hinweis: Nicht für alle ETFs sind Flow-Daten verfügbar.
📈 ETF-Kurschart
Kursverlauf zusammen mit Fondsflüssen analysieren
ETF-Volumenübersicht
📊 Ungewöhnliche ETF-Volumenaktivität 0
Klicken Sie auf einen Ticker oder nutzen Sie die Tasten ↑↓, um den Chart anzuzeigen.
ETFs mit einem Handelsvolumen deutlich über ihrem 7-Tage-Durchschnitt.
| Ticker | Name | Kategorie | Volumen | MA7 | Verhältnis | Veränderung % | Datum |
|---|---|---|---|---|---|---|---|
| Daten zu ungewöhnlichem Volumen werden geladen … | |||||||
Alle ETF-Flows
ETF-Daten werden geladen …
ETF-Kennzahlen verstehen
- AUM (verwaltetes Vermögen)
-
Der gesamte Marktwert aller vom ETF gehaltenen Vermögenswerte.
AUM = ausstehende Anteile × NAVEin höheres AUM deutet in der Regel auf höhere Liquidität und geringere Handelskosten hin. - NAV (Nettoinventarwert)
-
Der Wert der zugrunde liegenden Bestände des ETF pro Anteil. Der NAV wird am Ende jedes Handelstags berechnet:
NAV = (Gesamtvermögen - Verbindlichkeiten) / ausstehende AnteileETF-Marktpreise liegen meist sehr nahe am NAV. - Ausstehende Anteile (SO)
- Die Gesamtzahl der derzeit existierenden ETF-Anteile. Anders als bei Aktien können ETF-Anteile über den Creation-/Redemption-Mechanismus täglich geschaffen oder zurückgenommen werden, daher ist diese Zahl veränderlich.
- Flow (geschätzt)
-
Netto in den ETF hinein- oder aus ihm abfließendes Geld.
Flow = AUM(t) - AUM(t-1) × (NAV(t) / NAV(t-1))Diese Formel bereinigt den Effekt der Kursveränderung und zeigt so die tatsächlichen Neuinvestitionen. Positiver Flow = Nettozuflüsse (Käufe), negativer Flow = Nettoabflüsse (Rücknahmen). - Volumenverhältnis
- Heutiges Handelsvolumen geteilt durch das durchschnittliche Tagesvolumen. Ein Verhältnis über 1,5x deutet auf ungewöhnliche Handelsaktivität und möglicherweise bedeutende Fondsflüsse oder erhöhtes Anlegerinteresse hin.
Der Creation-/Redemption-Mechanismus
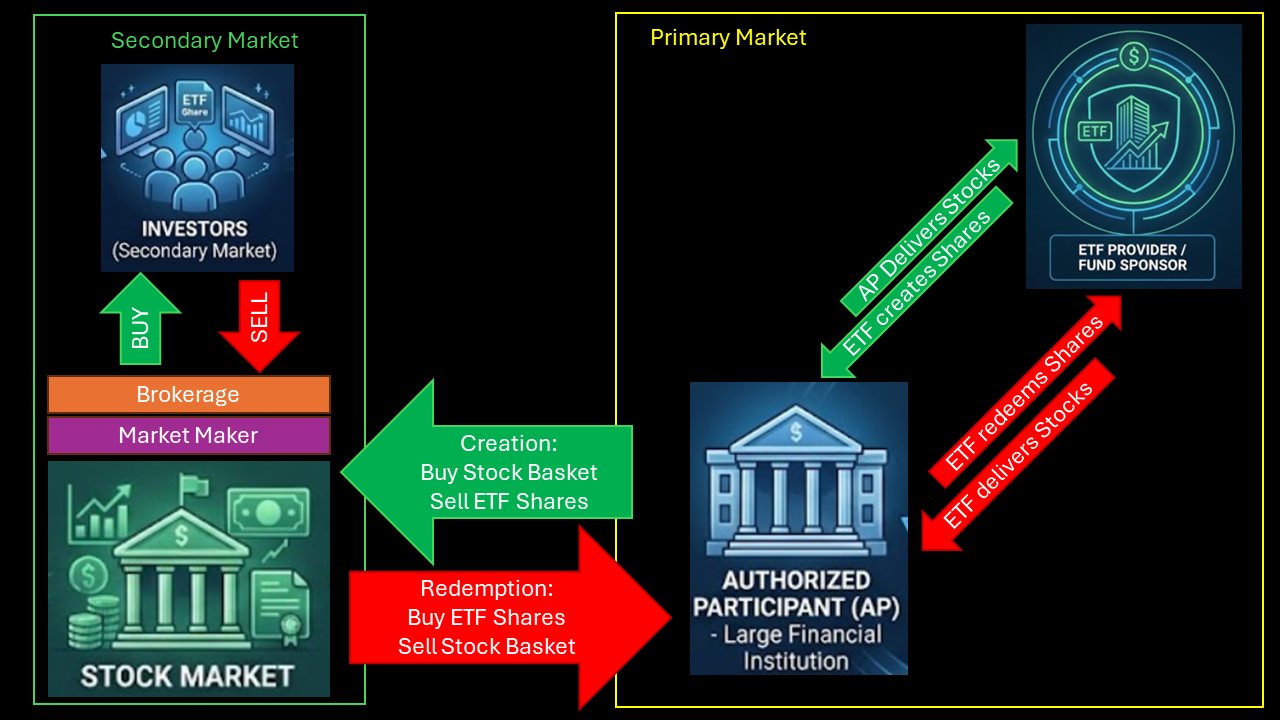
Der Creation-Redemption-Prozess ist der zentrale Mechanismus, der den Marktpreis eines ETF eng am tatsächlichen Wert seiner zugrunde liegenden Vermögenswerte hält (dem Nettoinventarwert, kurz NAV). Anders als bei Aktien eines Unternehmens ist die Zahl der ETF-Anteile nicht fest. Sie kann sich je nach Anlegernachfrage ausweiten oder verringern, was dauerhafte Über- oder Unterbewertungen verhindert.
Steigt die Nachfrage nach einem ETF und sein Marktpreis über den NAV, wird der Creation-Prozess ausgelöst. Authorized Participants beobachten diese Preisabweichung während des Handelstags in Echtzeit und entscheiden meist binnen Minuten, ob eine Arbitragemöglichkeit attraktiv ist. Sie stellen den zugrunde liegenden Wertpapierkorb zusammen, der das Portfolio des ETF abbildet – ein Schritt, der üblicherweise untertägig erledigt wird, oft binnen weniger Stunden, je nach Marktliquidität und Zahl der beteiligten Wertpapiere. Sobald der Korb an den ETF-Emittenten geliefert ist, werden neue ETF-Anteile geschaffen. Dieser Creation-Schritt ist operativ unkompliziert und wird normalerweise am selben Handelstag oder bis zum nächsten Geschäftstag abgewickelt (T+0 oder T+1). Die neu geschaffenen ETF-Anteile können dann fast sofort an der Börse verkauft werden, was das Angebot erhöht und den Marktpreis wieder Richtung NAV drückt.
Der Rücknahmeprozess verläuft zeitlich ähnlich, nur umgekehrt. Wenn Verkaufsdruck einen ETF unter seinen NAV drückt, erkennen Authorized Participants den Abschlag binnen Minuten. Sie kaufen während des Handelstags ETF-Anteile an der Börse und reichen sie zur Rücknahme ein. Der Rücknahmeantrag wird in der Regel am selben oder am nächsten Geschäftstag bearbeitet, und der zugrunde liegende Wertpapierkorb wird kurz darauf an den Authorized Participant geliefert, meist wiederum auf T+0- oder T+1-Basis. Die zurückgenommenen ETF-Anteile werden eingezogen, was die Zahl der ausstehenden Anteile verringert und dem Marktpreis hilft, sich wieder dem NAV anzunähern.
Insgesamt tritt die volle wirtschaftliche Wirkung einer Creation oder Redemption – also die Korrektur von Kursabweichungen – oft sehr schnell ein, manchmal binnen Minuten oder Stunden, da die Märkte das Handeln der Authorized Participants vorwegnehmen. Aus operativer Sicht und mit Blick auf das Settlement dauert der gesamte Prozess von der Entscheidung bis zur endgültigen Abwicklung meist ein bis zwei Geschäftstage. Diese Kombination aus schneller Marktreaktion und effizienter Abwicklung ist ein wesentlicher Grund dafür, dass ETFs auch bei hohem Handelsaufkommen oder Marktstress liquide und eng bepreist bleiben.
Liquiditätsquellen
Es gibt eigentlich zwei Hauptquellen der ETF-Liquidität: den Sekundärmarkt (offenen Markt), auf dem Anteile im Tagesverlauf gekauft und verkauft werden, und den Primärmarkt, der von Authorized Participants betreut wird. Die meisten ETF-Anleger nutzen die Liquidität des Sekundärmarkts.
Die Liquidität des Primärmarkts speist sich aus der Liquidität der zugrunde liegenden Wertpapiere des ETF. Sehr große Trades können die tiefere Liquiditätsquelle des Primärmarkts nutzen, wo große Blöcke von ETF-Anteilen entweder geschaffen oder zurückgenommen werden können.