Milei spart. Trump gibt aus. Der finanzielle Showdown
Was könnte schiefgehen?
Auf den ersten Blick scheinen Javier Milei und Donald Trump einem ähnlichen wirtschaftspolitischen Drehbuch zu folgen: den Staat verkleinern, Bürokratie abbauen, die Wirtschaft deregulieren, Sozialausgaben kürzen und das Wachstum des Privatsektors entfesseln. Beide Regierungen haben die traditionelle Rolle des Staates infrage gestellt und versprochen, einen wachsenden Staat durch eine stärker marktorientierte Wirtschaft zu ersetzen.
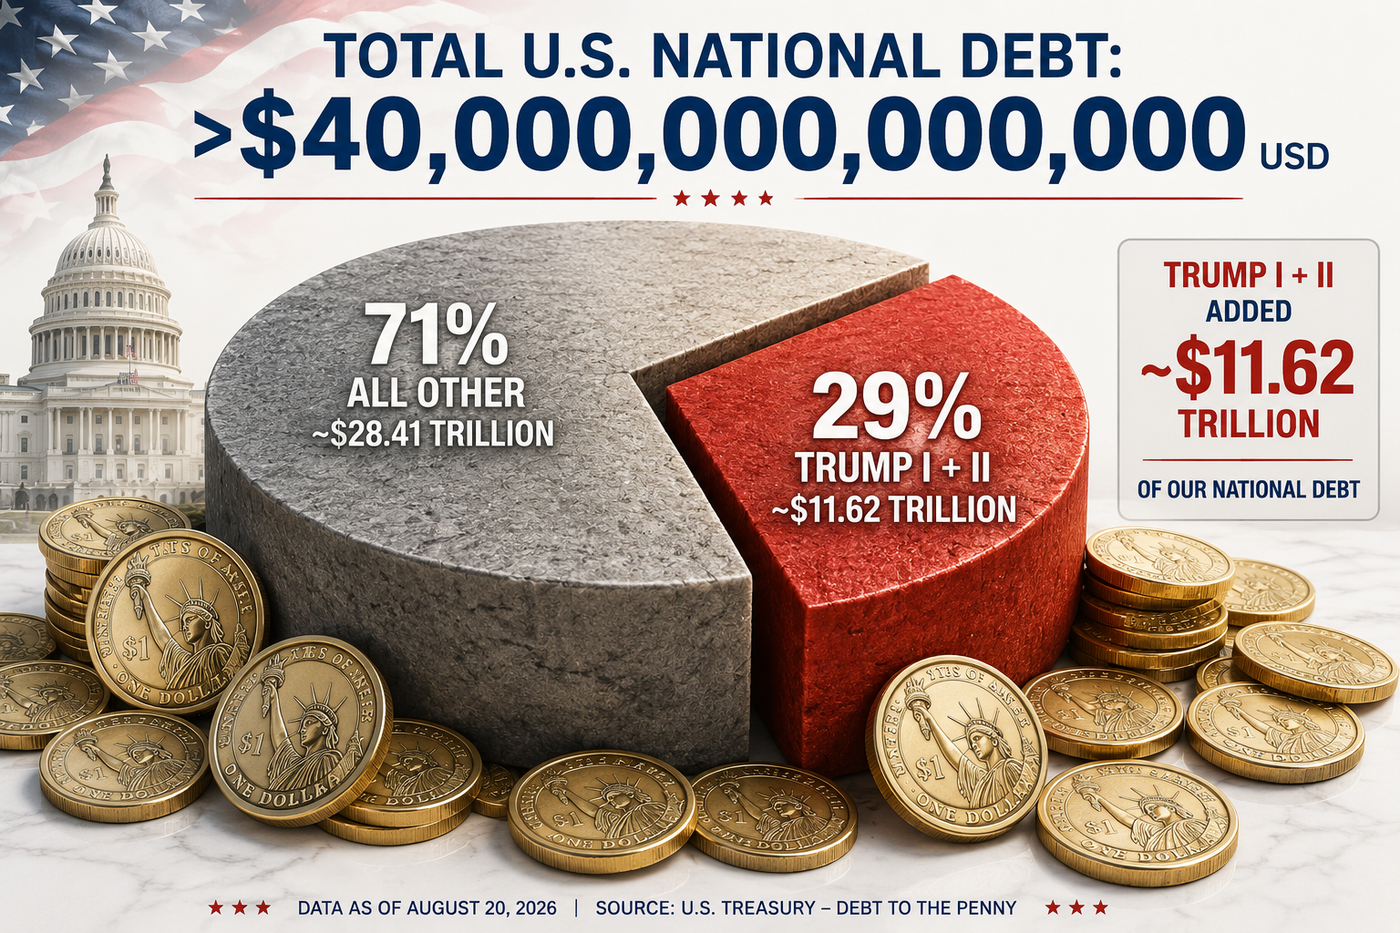
Die Schuldenaufnahme der USA hat sich unter den letzten Regierungen beschleunigt. Trumps erste Amtszeit fügte rund 7,8 Billionen $ hinzu, seine zweite Amtszeit bereits weitere 3,8 Billionen $ – damit beläuft sich der Gesamtanstieg während seiner Präsidentschaften auf etwa 11,6 Billionen $. Die Vereinigten Staaten haben zwar eine gesetzliche Schuldenobergrenze, doch sie begrenzt weder die Staatsausgaben noch die Defizite direkt; sie begrenzt lediglich, wie viel das Finanzministerium leihen darf, um bereits vom Kongress genehmigte Verpflichtungen zu finanzieren. In der Praxis hat der Kongress die Obergrenze immer wieder angehoben oder ausgesetzt, sobald sich die Schulden dem Limit näherten. Zuletzt hob der One Big Beautiful Bill Act von 2025 die Obergrenze um 5 Billionen $ auf 41,1 Billionen $ an – sie ist damit eher eine wiederkehrende politische Hürde als eine harte fiskalische Bremse (U.S. Treasury – Debt Limit).
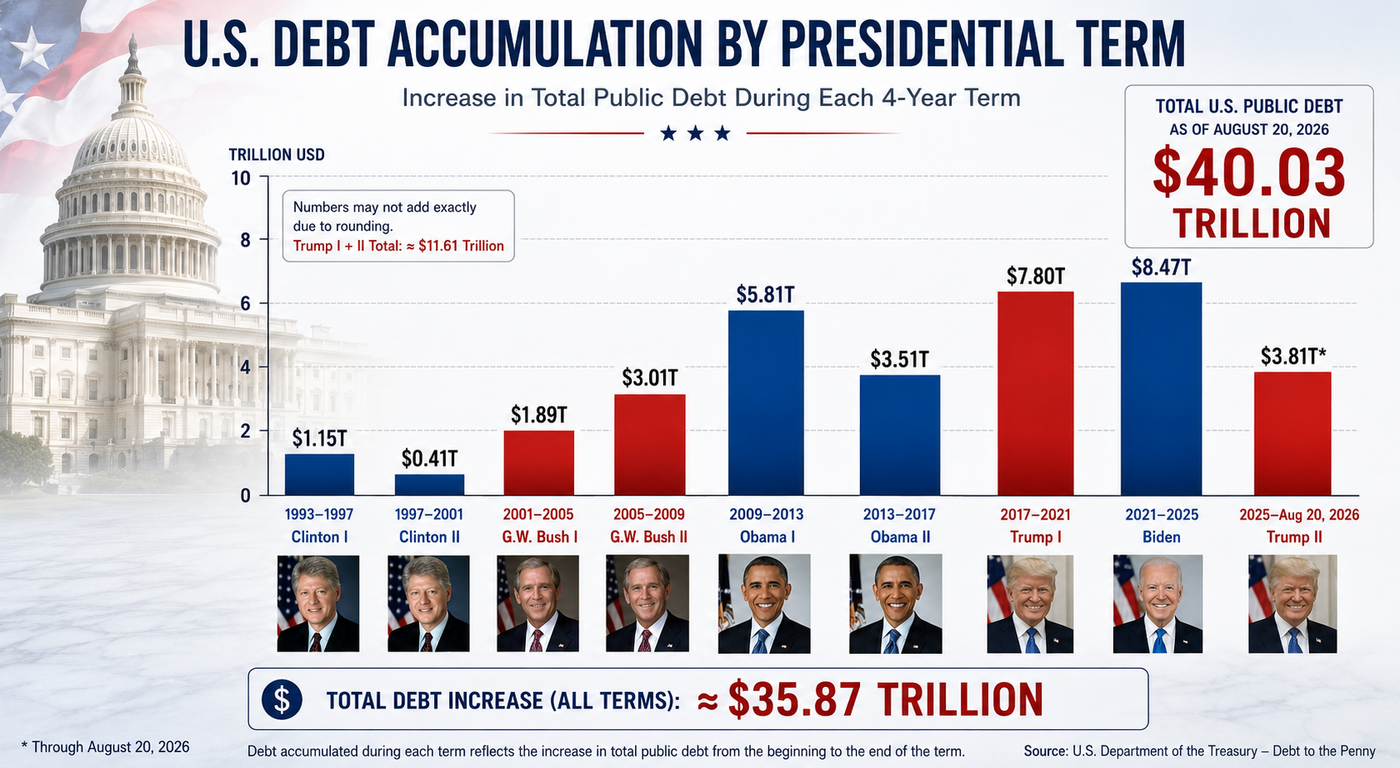
Trump I (2017–2021): Die Bundesschulden stiegen um rund 7,8 Billionen $, wobei der größte Anstieg in die COVID-19-Krise fiel. Ein erheblicher Teil dieser Kreditaufnahme floss über Stimulusschecks, erweitertes Arbeitslosengeld, PPP-Kredite und andere Notprogramme direkt in die Realwirtschaft, versorgte Haushalte und Unternehmen mit unmittelbarer Liquidität und erzeugte einen Nachfrageimpuls. Der Rest spiegelte eine Mischung aus bereits bestehenden strukturellen Defiziten, geringeren Einnahmen, den Steuersenkungen von 2017, Pflichtausgaben und Schuldendienstkosten wider. Diese Komponenten führten nicht unbedingt zu entsprechenden neuen produktiven Investitionen; ein Teil der Einkommen wurde gespart oder floss letztlich in Finanz- und andere Vermögenswerte.
Biden (2021–2025): Die Bundesschulden stiegen um rund 8,5 Billionen $. Zu Beginn der Amtszeit floss die Pandemiehilfe erneut direkt in Haushaltseinkommen und Konsum, während spätere Maßnahmen Bundesmittel zunehmend über Infrastruktur, Halbleiterfertigung, Energie und industrielle Investitionen in die Realwirtschaft lenkten. Ein wachsender Teil der Bundesausgaben wurde jedoch von Social Security, Medicare und anderen bestehenden Pflichtverpflichtungen sowie von rasch steigenden Zinszahlungen auf die angehäuften Schulden aufgezehrt. Mit anderen Worten: Biden pumpte weiterhin erhebliche Mittel in die Wirtschaft, doch ein zunehmender Anteil der Staatsfinanzierung wurde schlicht benötigt, um bestehende Verpflichtungen zu bedienen, statt neue wirtschaftliche Kapazitäten zu schaffen.
Wann helfen Staatsschulden der Wirtschaft tatsächlich?
Staatsschulden sind weder an sich gut noch schlecht – entscheidend ist, was mit dem geliehenen Geld finanziert wird. Schulden für Infrastruktur, Forschung, Bildung oder produktive Investitionen können die künftige Leistungsfähigkeit einer Volkswirtschaft steigern und möglicherweise genug zusätzliches Wachstum und Steuereinnahmen erzeugen, um ihre Kosten zu rechtfertigen. Schuldenfinanzierte Transfers oder Steuersenkungen können ebenfalls die Nachfrage ankurbeln, insbesondere wenn das Geld Haushalte erreicht, die es wahrscheinlich ausgeben. Weniger günstig wird die Rechnung, wenn Kredite zunehmend Zinszahlungen, ineffiziente Ausgaben oder die Refinanzierung bestehender Schulden finanzieren. Dann wachsen die Schulden weiter, ohne entsprechende produktive Kapazitäten zu schaffen, während höhere Zinsausgaben einen immer größeren Teil der künftigen Staatseinnahmen aufzehren.
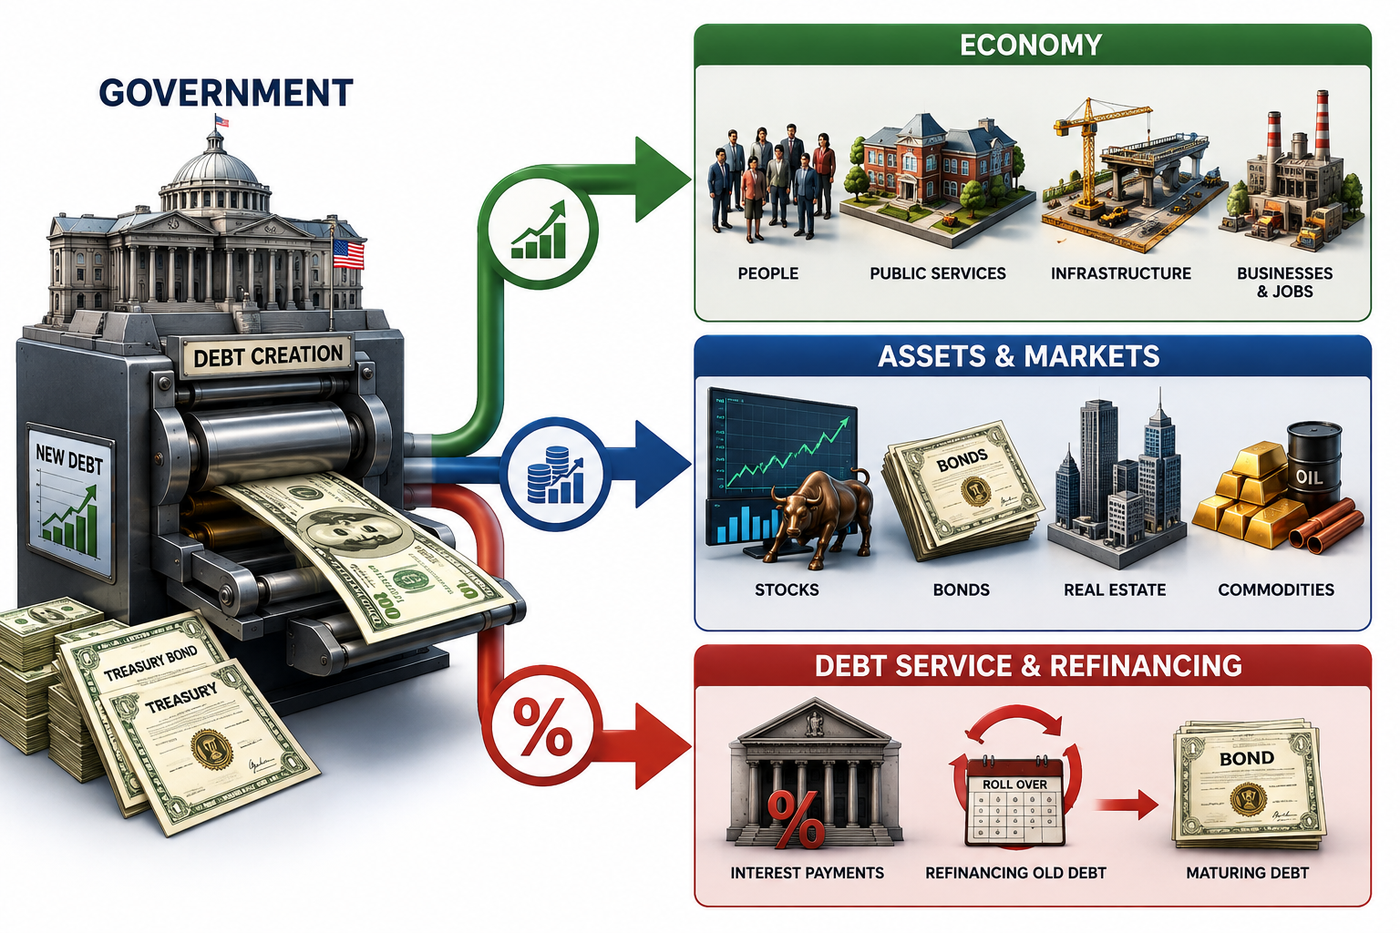
Schulden sind nicht per se schlecht. Wenn Kredite produktive Investitionen, Infrastruktur und Wirtschaftswachstum finanzieren, können sie eine Volkswirtschaft stärken. Das Problem beginnt, wenn neue Schulden kein ausreichendes Wachstum mehr erzeugen und zunehmend dazu dienen, Vermögenswerte aufzublähen, Defizite zu decken oder bestehende Schulden zu bedienen.
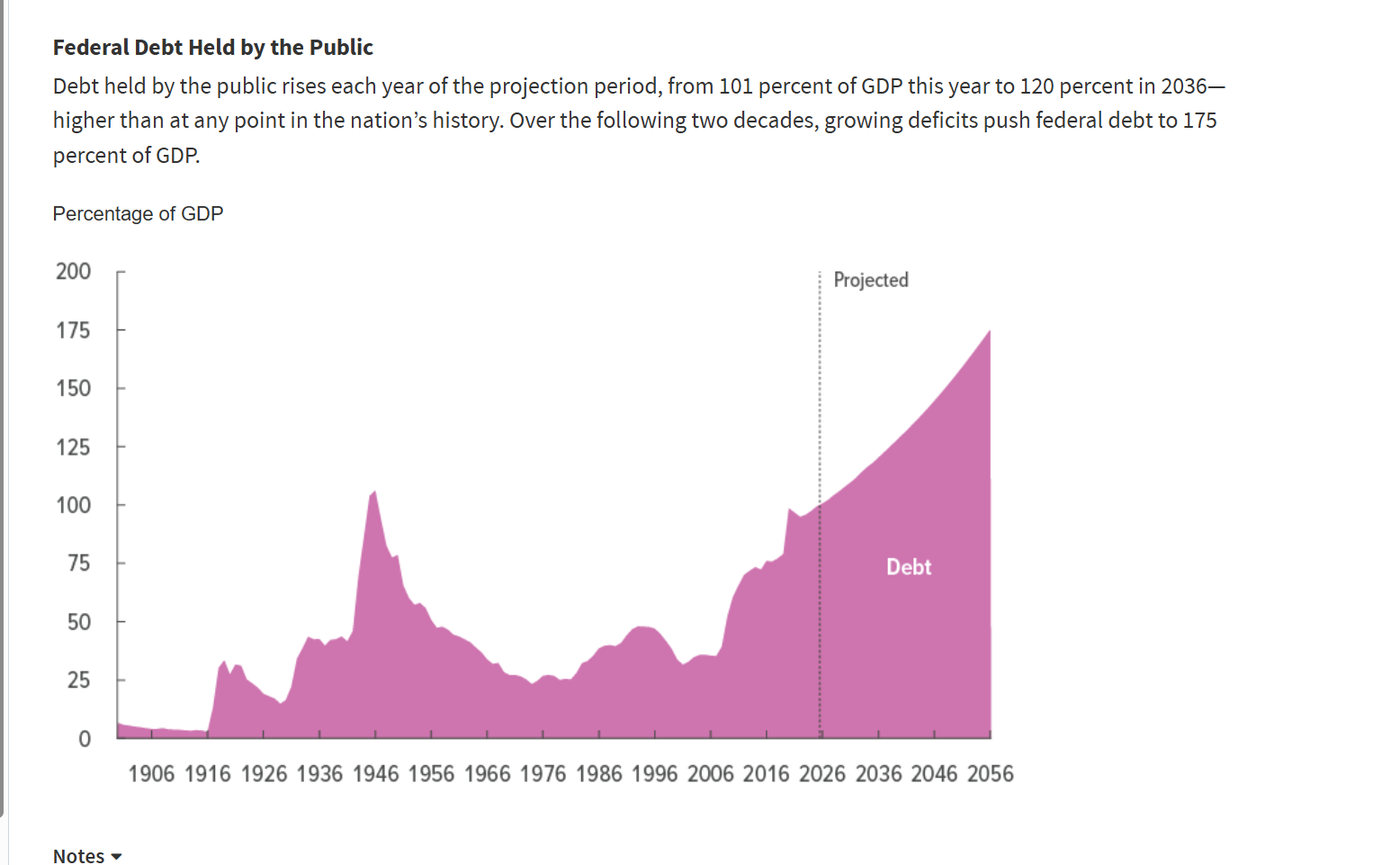
USA: Öffentlich gehaltene Bundesschulden – CBO

USA: Wem gehören die Schulden?
Federal Reserve: 4,6 Bio. $ Investmentfonds: 4,4 Bio. $ Ausländische Gläubiger: 9,2 Bio. $
Gläubiger der öffentlich gehaltenen US-Bundesschulden. Quelle: Congressional Budget Office.
7. Offizielle Schuldendaten des US-Finanzministeriums
U.S. Treasury – Debt to the Penny
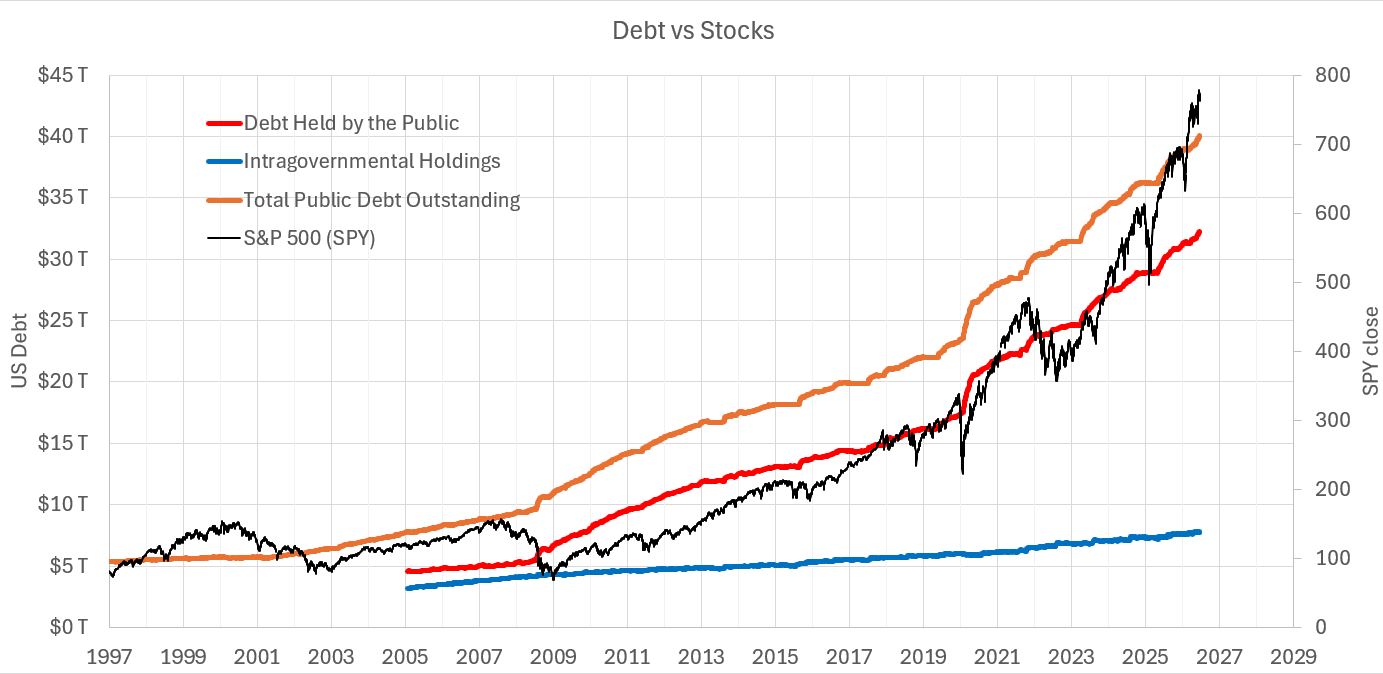
Historischer Chart der US-Staatsschulden
Hier ist der strukturelle Wandel deutlich zu sehen. Nach der globalen Finanzkrise begannen die US-Staatsschulden rasant zu wachsen. Etwa zur gleichen Zeit begann einer der längsten und stärksten Bullenmärkte der Geschichte. Extrem niedrige Zinsen, quantitative Lockerung und reichlich Liquidität trugen dazu bei, Kapital in Finanzanlagen zu lenken.
Natürlich war das nicht ausschließlich eine Geschichte über die Wohlhabenden. Millionen Amerikaner profitierten über 401(k)-Pläne, Pensionsfonds und steigende Immobilienwerte. Es gibt jedoch einen wichtigen Unterschied zwischen Vermögenspreisinflation und produktiven wirtschaftlichen Investitionen. Ein Dollar, der den Preis einer bestehenden Aktie oder Immobilie in die Höhe treibt, finanziert nicht unbedingt eine neue Fabrik, steigert die Produktivität oder erzeugt unmittelbar zusätzlichen Konsum. In diesem Sinne können Finanzmärkte zu einer Art Reservoir für überschüssige Liquidität werden: Große Vermögen sammeln sich in Anlagen an, ohne sich proportional in Nachfrage in der Realwirtschaft zu übersetzen.
Theoretisch kann dieser Prozess lange weitergehen: mehr Schulden ausgeben, mehr Liquidität bereitstellen, zu immer niedrigeren Zinsen refinanzieren und zusehen, wie die Bewertungen steigen. Solange die Inflation gedämpft bleibt und die Zinsen tendenziell fallen, ist das System nachsichtig.
Doch genau das könnte sich geändert haben.
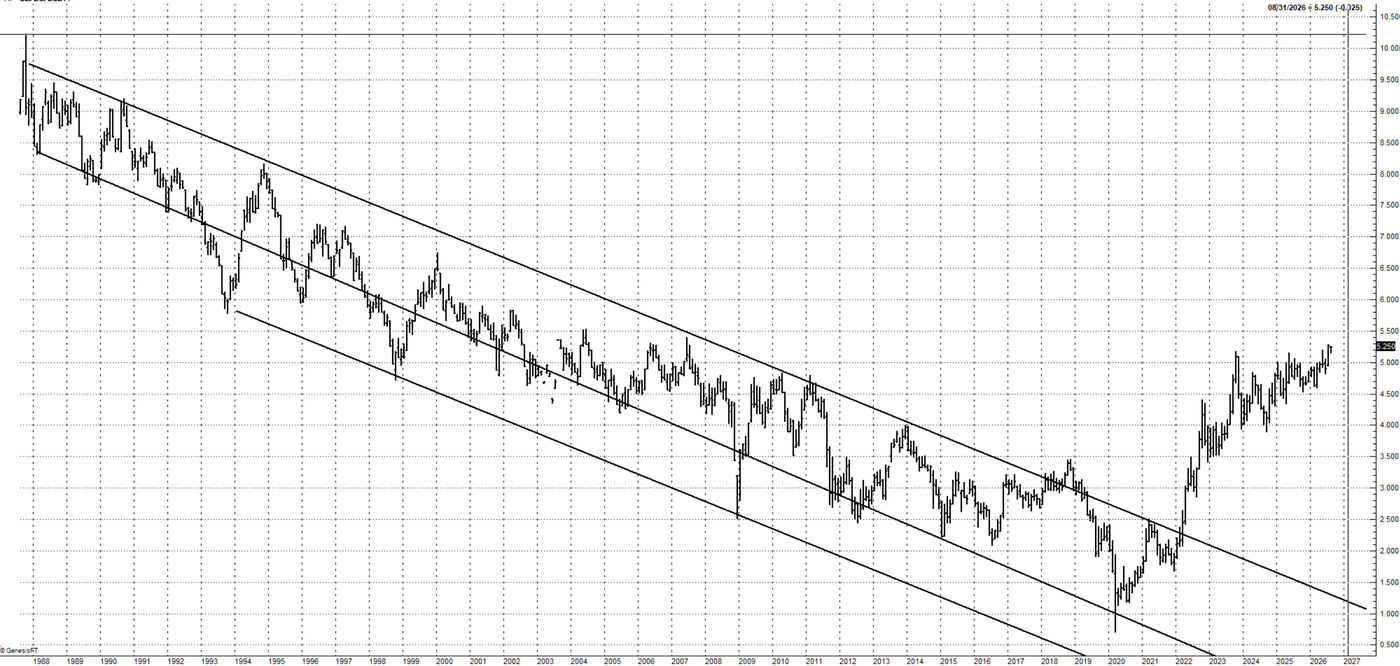
Rendite 30-jähriger US-Staatsanleihen – historischer Chart
Rund vier Jahrzehnte lang bewegte sich die entwickelte Welt in einem säkularen disinflationären Umfeld, in dem die Zinsen immer wieder tiefere Hochs und tiefere Tiefs markierten. Nach 2020 wurde dieses Regime durchbrochen. Die COVID-19-Pandemie löste eine massive geld- und fiskalpolitische Reaktion aus, die das Finanzsystem und die Gesamtwirtschaft mit Liquidität flutete. Anschließend kehrte die Inflation mit Wucht zurück, zwang die Notenbanken zu aggressiven Zinserhöhungen und trug zu einem entscheidenden Bruch des jahrzehntelangen Abwärtstrends der Anleiherenditen bei.
Der säkulare Rückgang der Renditen hätte womöglich ohnehin irgendwann geendet, da sich mehrere zugrunde liegende strukturelle Kräfte bereits zu verschieben begannen. Im Extremfall konnten Länder wie Deutschland und die Schweiz Staatsanleihen mit negativen Renditen ausgeben – Anleger bezahlten den Staat also faktisch für das Privileg, ihm Geld leihen zu dürfen. Doch der Pandemieschock, die umfangreiche politische Reaktion und die darauf folgende Inflation haben den Übergang in ein neues Zinsregime mit ziemlicher Sicherheit beschleunigt.
Das ist für die Fiskalpolitik von Bedeutung. Schulden anzuhäufen ist relativ schmerzlos, solange die Refinanzierungskosten immer weiter sinken. Es wird zunehmend gefährlich, wenn die Zinsen strukturell höher bleiben. Dann muss mehr Staatseinnahmen für den Dienst bestehender Schulden abgezweigt werden, was weniger Spielraum für produktive Investitionen, Steuererleichterungen oder Sozialausgaben lässt.
Die grundlegende Frage lautet daher nicht mehr einfach, wie viele Schulden die Vereinigten Staaten ausgeben können. Sie lautet, ob das wirtschaftliche Regime, das jahrzehntelang wachsende Schulden bezahlbar machte, noch existiert.
Und es gibt immer mehr Gründe zu der Annahme, dass sich etwas Grundlegendes verändert hat.
Unterdessen in Argentinien
Unter den drei vorangegangenen Regierungen setzte Argentinien immer wieder auf Defizitausgaben, Subventionen, Transfers und Ausgaben des öffentlichen Sektors, um die Binnennachfrage zu stützen, wobei sich die Regierungen Fernández besonders stark auf Energie- und Verkehrssubventionen, Sozialtransfers und – während der Präsidentschaft von Alberto Fernández – Pandemiehilfen stützten. Macri versuchte eine schrittweisere fiskalische Anpassung, doch anhaltende Defizite und die Abhängigkeit von Auslandskrediten machten das Land letztlich verwundbar, als das Vertrauen der Märkte schwand.
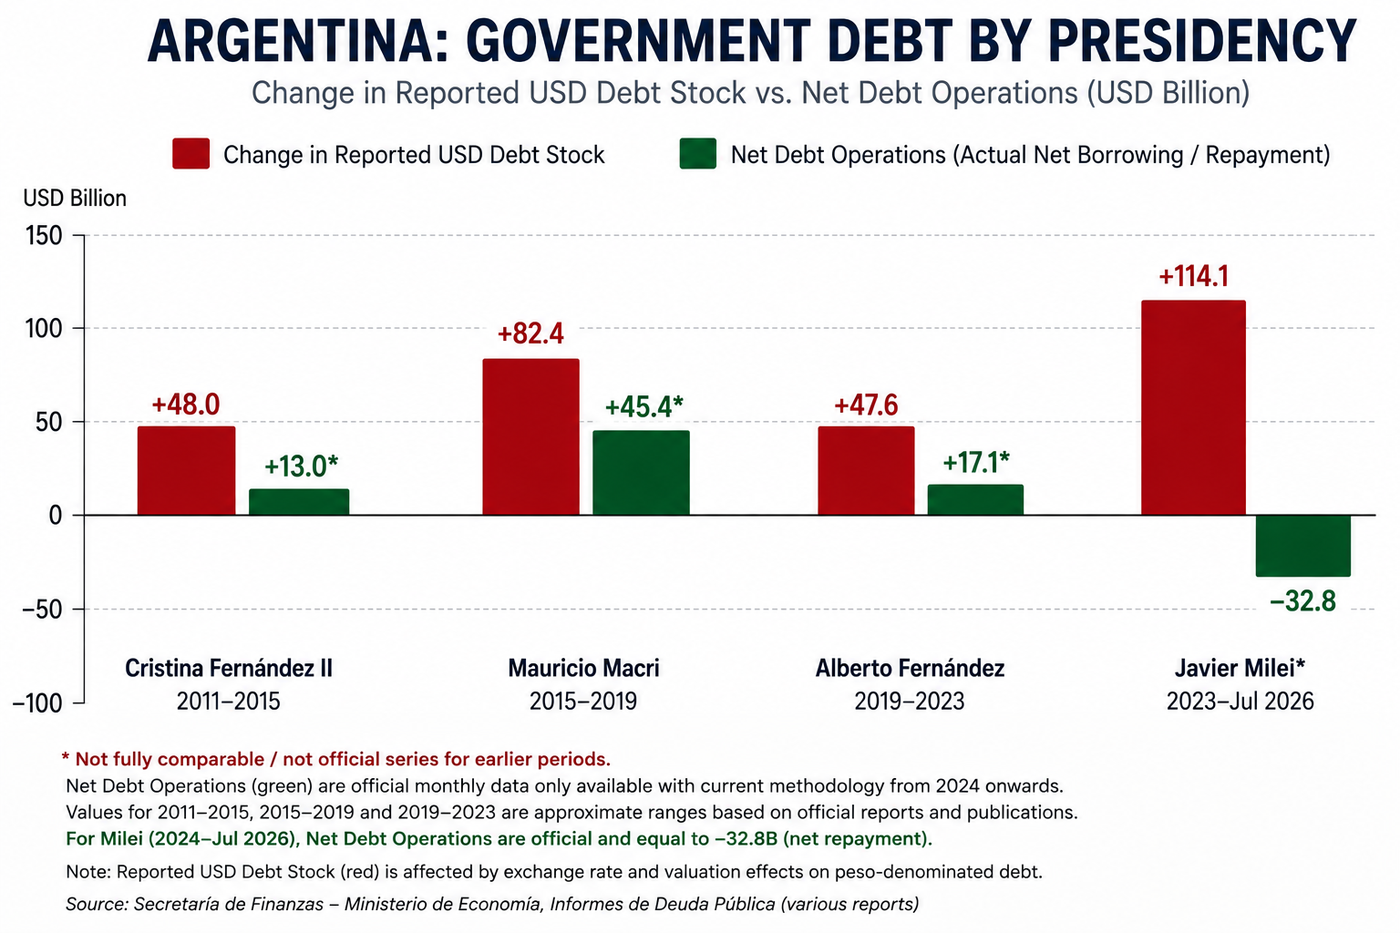
Milei steht für eine grundlegende Umkehr dieses Ansatzes: Statt staatliche Kreditaufnahme und Ausgaben zur Stimulierung der Nachfrage zu nutzen, hat seine Regierung Ausgaben und Subventionen aggressiv gekürzt, Transfers und öffentliche Investitionen reduziert und den Primärhaushalt in einen Überschuss gebracht. Kurzfristig bedeutet das weniger staatlich getriebene Nachfrage, doch die Strategie soll fiskalische Glaubwürdigkeit wiederherstellen, Inflation und Länderrisiko senken und letztlich den Wachstumsmotor von der öffentlichen Bilanz hin zu privaten Investitionen und Produktivität verlagern.
Hinter diesen Gemeinsamkeiten verbirgt sich eine grundlegende Kluft. Milei betrachtet das Haushaltsdefizit selbst als das Problem und nimmt harte kurzfristige Anpassungen in Kauf, um den Haushalt auszugleichen und die Anhäufung von Schulden zu stoppen. Die aktuelle US-Regierung kombiniert dagegen Ausgabenkürzungen und Deregulierung mit Steuersenkungen, Zöllen und weiterhin hohen Haushaltsdefiziten. Die folgende Tabelle vergleicht die beiden Ansätze Maßnahme für Maßnahme – und zeigt, wo die wirtschaftspolitischen Strategien übereinstimmen und wo sie in entgegengesetzte Richtungen laufen.
Argentinien: ein Sprung im Primärsaldo des Bundes
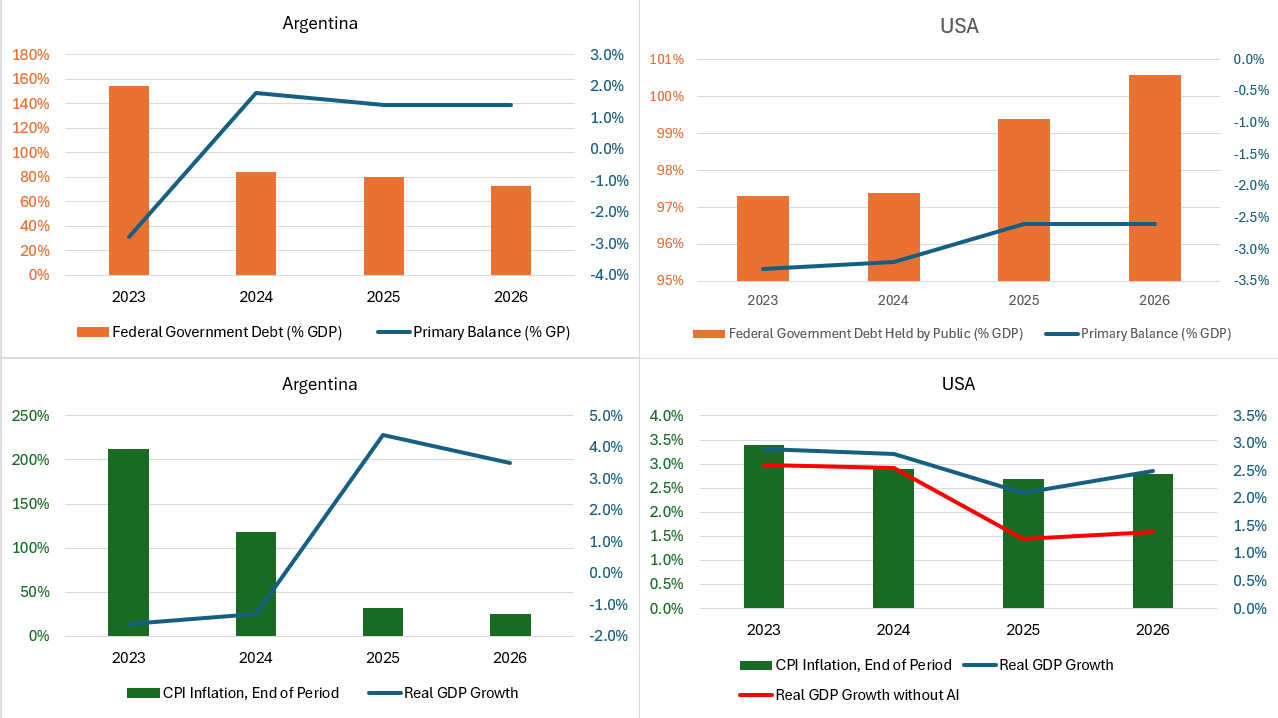
Argentinien vs. USA: Vergleich von Schulden, Inflation und BIP
Argentinien vs. Vereinigte Staaten: zentrale Wirtschaftsindikatoren
| Jahr | Argentinien Primärsaldo (% des BIP) | Argentinien Staatsschulden des Bundes (% des BIP) | Argentinien CPI-Inflation (Periodenende) | Argentinien reales BIP-Wachstum | USA Primärsaldo (% des BIP) | USA öffentlich gehaltene Bundesschulden (% des BIP) | USA CPI-Inflation (Periodenende) | USA reales BIP-Wachstum | USA reales BIP-Wachstum ohne KI* | KI-Beitrag zum US-BIP-Wachstum* |
|---|---|---|---|---|---|---|---|---|---|---|
| 2023 | -2,8 % | 154,6 % | 211,4 % | -1,6 % | -3,3 % | 97,3 % | 3,4 % | 2,9 % | 2,6 % | 0,30 Pp. |
| 2024 | +1,8 % | 84,7 % | 117,8 % | -1,3 % | -3,2 % | 97,4 % | 2,9 % | 2,8 % | 2,55 % | 0,25 Pp. |
| 2025 | +1,4 % | 80,3 % | 31,5 % | +4,4 % | -2,6 % | 99,4 % | 2,7 % | 2,1 % | 1,26 % | 0,84 Pp. |
| 2026E | +1,4 % | 73,2 % | 25,0 % | +3,5 % | -2,6 % | 100,6 % | 2,8 % | 2,5 % | 1,39 % | 1,11 Pp. |
Grün = günstig · Gelb = Vorsicht · Rot = ungünstig
Anmerkungen: Die Werte für 2026 sind Schätzungen bzw. Prognosen. Das reale US-BIP-Wachstum ohne KI ist eine Näherungsrechnung auf Basis geschätzter Beiträge KI-bezogener Investitionen und keine offizielle BIP-Statistik. Der KI-Beitrag zum US-BIP-Wachstum wird in Prozentpunkten (Pp.) angegeben, nicht in Prozent.
Das sich abzeichnende US-Schuldenproblem ist zunehmend ein Zinskostenproblem. Das Congressional Budget Office rechnet damit, dass die Netto-Zinsausgaben des Bundes von 3,3 % des BIP im Jahr 2026 auf 4,6 % im Jahr 2036 steigen.
Quellen:
-
International Monetary Fund – Argentina: 2026 Article IV Consultation — Fiskal-, Schulden-, Inflations- und Wirtschaftsprognosen für Argentinien.
-
INDEC – Offizielle argentinische CPI-Daten — Offizielle argentinische Inflationsdaten.
-
Congressional Budget Office – The Budget and Economic Outlook: 2026 to 2036 — Fiskalausblick der USA, Bundesschulden, Defizite, Wirtschaftsprognosen und Netto-Zinsausgaben.
Argentiniens wirtschaftliche Erholung
Der Stabilisierungsplan der Regierung Milei hat eine ausgewachsene Krise abgewendet und das vorherige vom Fonds unterstützte Programm wieder auf Kurs gebracht. Der Stabilisierungsplan hat handfeste Ergebnisse gebracht: Eine kräftige wirtschaftliche Erholung ist im Gange.
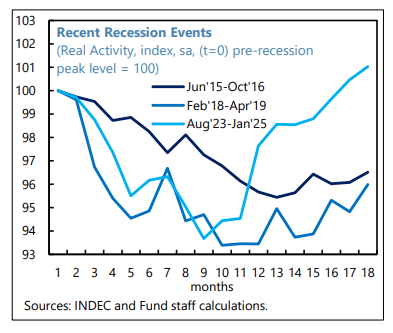
Argentinien versucht unter Milei derzeit, diesen Kreislauf vor allem dadurch zu durchbrechen, dass es den Finanzierungsbedarf des Staates selbst verringert: Ausgabenkürzungen, Subventionsabbau und Haushaltskonsolidierung haben den Primärsaldo des Bundes von einem Defizit in einen Überschuss gedreht und die Abhängigkeit von neuer Kreditaufnahme und monetärer Finanzierung verringert. Die Vereinigten Staaten verfolgen nahezu die entgegengesetzte Fiskalstrategie: Trotz soliden Wirtschaftswachstums fährt Washington weiterhin erhebliche Primärdefizite, während steigende Zinskosten einen immer größeren Anteil der Bundesausgaben beanspruchen. Ein Teil der US-Kreditaufnahme finanziert zweifellos produktive Bereiche wie Infrastruktur, Verteidigung, Halbleiterkapazitäten und Forschung, doch ein wachsender Teil der fiskalischen Last spiegelt bestehende Verpflichtungen und Schuldendienst wider statt neuer produktiver Investitionen. Der grundlegende Gegensatz ist daher einfach: Argentinien versucht, den Betrag zu verringern, den es finanzieren muss; die Vereinigten Staaten verlassen sich deutlich stärker darauf, dass anhaltendes Wachstum eine wachsende Schuldenlast trägt.
Der Disinflationsprozess setzt sich fort.
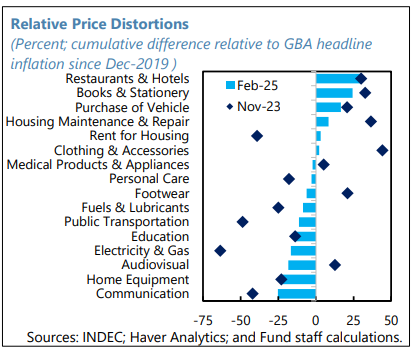
Seit Ende 2023 und nach einer anfänglichen Wechselkurskorrektur wurde die rasche Disinflation von den Preisen handelbarer Güter getrieben, unterstützt auch durch Maßnahmen zur Handelsliberalisierung.
Die sozialen Bedingungen haben sich verbessert, bleiben aber fragil.
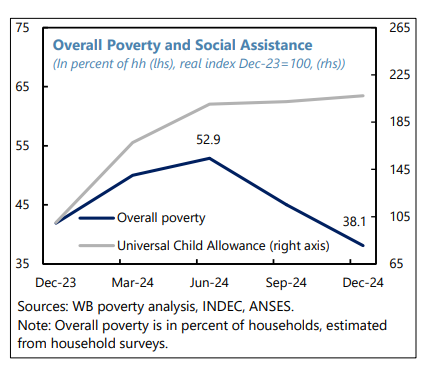
Die sozialen Bedingungen haben sich verbessert, bleiben aber fragil.
Strikte Haushaltsdisziplin bleibt der zentrale wirtschaftspolitische Anker. Fiskalische Anstrengungen und die Finanzierung im Inland haben die Risiken bei der Prolongation von Schulden erheblich verringert. Geld- und Wechselkurspolitik haben entscheidend zur Unterstützung der Disinflation beigetragen.
Vergleichen wir die beiden Ansätze
| Maßnahme / Politik | Milei – Argentinien | Wirkung in Argentinien | USA – aktuelle Regierung | Gleiche Richtung? |
|---|---|---|---|---|
| Staatsausgaben kürzen | Starke reale Ausgabenkürzungen | Defizit ↓, Finanzierungsbedarf ↓ | Kürzungen bei ausgewählten Behörden und Programmen, die Bundesausgaben insgesamt bleiben aber hoch | ⚠️ Gemischt |
| Staatsbürokratie verkleinern | Ministerien zusammengelegt, Stellen im öffentlichen Sektor abgebaut | Laufende Staatskosten ↓ | Bundespersonal und Behörden reduziert/umstrukturiert | ✅ |
| Subventionen abbauen | Energie- und Verkehrssubventionen deutlich reduziert | Strukturelle Ausgaben ↓ | Ausgewählte Subventionen sowie Klima-/Energieprogramme reduziert | ✅ |
| Öffentliche Investitionen kürzen | Viele öffentliche Infrastrukturprojekte ausgesetzt oder übertragen | Unmittelbare Ausgaben ↓ | Ausgewählte Programme gekürzt, andere Investitionsprioritäten bleiben bestehen | ⚠️ Gemischt |
| Sozialausgaben begrenzen | Sozial- und Rentenausgaben fielen zunächst real stark | Staatsausgaben ↓ | Kürzungen/Einschränkungen bei Medicaid, SNAP und anderen Programmen | ✅ |
| Steuereinnahmen zur Konsolidierung erhöhen | Befristete und dauerhafte Einnahmemaßnahmen begleiteten die Ausgabenkürzungen | Haushaltssaldo ↑ | Umfangreiche Steuersenkungen/-verlängerungen | ❌ |
| Primärüberschuss erzielen | Ja – ein zentraler fiskalischer Anker | Finanzierungsbedarf ↓ drastisch | Nein – hohe Primärdefizite bleiben bestehen | ❌ |
| Gesamtdefizit verringern | Defizit drastisch reduziert / ausgeglichener Haushalt erreicht | Schuldendynamik verbessert sich | Das Bundesdefizit bleibt sehr hoch | ❌ |
| Neuen Kreditbedarf verringern | Finanzierungsbedarf stark reduziert | Schuldenaufbau verlangsamt sich | Das Finanzministerium gibt weiterhin in erheblichem Umfang neue Schulden aus | ❌ |
| Monetäre Defizitfinanzierung beenden | Finanzierung des Finanzministeriums durch die Zentralbank stark eingeschränkt | Druck durch Geldschöpfung ↓ | Die Fed finanziert Haushaltsdefizite nicht direkt; der institutionelle Rahmen ist ein anderer | ⚠️ N/A / Gemischt |
| Geldpolitische Disziplin stärken | Bilanz der BCRA bereinigt und fiskalische Dominanz verringert | Inflationserwartungen ↓ | Politischer Druck für niedrigere Zinsen bei weiterhin hohen Haushaltsdefiziten | ❌ |
| Inflation durch fiskalische Zurückhaltung bekämpfen | Haushaltskonsolidierung wurde zu einem zentralen Instrument gegen die Inflation | Inflation ↓ drastisch | Inflationsabbau ist ein erklärtes Ziel, doch die Fiskalpolitik bleibt vergleichsweise expansiv | ❌ |
| Deregulierung | Umfassende Deregulierung in der gesamten Wirtschaft | Wettbewerb und potenzielle Produktivität ↑ | Umfassende Deregulierung in mehreren Sektoren | ✅ |
| Handelshemmnisse abbauen | Importbeschränkungen und -kontrollen teilweise gelockert | Wettbewerb und wirtschaftliche Offenheit ↑ | Zölle deutlich ausgeweitet | ❌ |
| Importzölle senken | Zölle/Beschränkungen in mehreren Bereichen gesenkt | Importwettbewerb ↑, Inlandspreise ↓ | Zölle werden umfassend als wirtschaftspolitisches Instrument eingesetzt | ❌ |
| Privatisierung / Staatsbeteiligungen abbauen | Privatisierungen und Konzessionen vorangetrieben | Staatliche Verbindlichkeiten und Betriebslasten ↓ | Einige Privatisierungs-/Verkaufsinitiativen, politisch aber weniger zentral | ⚠️ Gemischt |
| Ausgaben an verfügbare Einnahmen koppeln | Null-Defizit-Prinzip ist ein zentrales politisches Ziel | Haushaltsdisziplin ↑ | Keine vergleichbare verbindliche Regel für einen ausgeglichenen Haushalt | ❌ |
| Schuldenquote stabilisieren / senken | Schuldenquote fiel stark von Krisenniveaus | Schuldentragfähigkeit ↑ | Die Schuldenquote des Bundes bleibt langfristig auf steigendem Kurs | ❌ |
| Angebotsseitige Wachstumsreformen | Deregulierung, Liberalisierung und Investitionsanreize | Potenzialwachstum ↑ | Deregulierung, Steuersenkungen und Investitionsanreize, doch profitieren vor allem höhere Einkommen | ✅ |
| Kurzfristige wirtschaftliche Schmerzen für die Konsolidierung in Kauf nehmen | Ausdrückliche Schocktherapie; Rezession zunächst toleriert | Rasche makroökonomische Anpassung | Kein vergleichbares gesamtwirtschaftliches Sparprogramm | ❌ |
| Fiskalpolitik zur Wiederherstellung des Marktvertrauens nutzen | Ausgeglichener Haushalt und Primärüberschuss als Glaubwürdigkeitsanker | Risikoprämie für Staatsanleihen ↓ | Wachstums- und Steuerpolitik haben Vorrang trotz anhaltender Defizite | ❌ |
| Fiskalische Dominanz über die Geldpolitik verringern | Finanzierungsbedarf des Finanzministeriums reduziert, weniger Druck auf die BCRA | Geldpolitische Glaubwürdigkeit ↑ | Hoher Finanzierungsbedarf des Finanzministeriums besteht fort | ❌ |
| Devisenreserven aufbauen | Reserveaufbau ist ein zentrales Stabilisierungsziel | Fähigkeit zum Auslandsschuldendienst ↑ | Nicht direkt vergleichbar, da der USD die globale Reservewährung ist | ⚠️ N/A |
| Externe Finanzierung in der Übergangsphase nutzen | IWF- und multilaterale Finanzierung sichern Liquidität während der Anpassung | Kurzfristige Liquidität ↑, Bruttoschulden aber nicht automatisch ↓ | Das Finanzministerium verfügt über tiefe inländische/globale USD-Finanzierungsmärkte | ⚠️ N/A |
| Strukturelles Ziel | Kleinerer Staat + ausgeglichener Haushalt + Geldwertstabilität | Niedrigere Inflation und tragfähige Schuldendynamik | Kleinerer Regulierungsstaat + niedrigere Steuern + protektionistische Handelspolitik bei Hinnahme hoher Defizite | ❌ |
Das Kernproblem der USA: hohe Schulden treffen auf hohe Zinsen und eine schwache Wirtschaft
Hohe Schulden und hohe Zinsen sind eine grundsätzlich gefährliche Kombination. Eine Volkswirtschaft kann sehr hohe Schulden tragen, wenn die Finanzierungskosten niedrig sind, und sie kann hohe Zinsen verkraften, wenn die Verschuldung moderat ist. Bleiben jedoch beide gleichzeitig erhöht, wird die Rechnung zunehmend unerbittlich. Die Zinsausgaben verschlingen einen wachsenden Anteil der Staatseinnahmen, die Defizite weiten sich aus, der Refinanzierungsbedarf steigt, und schließlich beginnt die Fiskalpolitik, produktive Investitionen und Wirtschaftswachstum zu verdrängen.
Das Ende des 40-jährigen Disinflations-Trades
Der Chart zeigt womöglich einen der folgenreichsten makroökonomischen Regimewechsel unserer Zeit. Jahrzehntelang bewegten sich die Renditen von US-Staatsanleihen in einem beständigen säkularen Abwärtstrend. Sinkende Inflation, Globalisierung, günstige Demografie und eine zunehmend lockere Geldpolitik ermöglichten es Staaten, Haushalten und Unternehmen, ihre Schulden zu immer niedrigeren Zinsen zu refinanzieren.
Dieses Umfeld war sowohl für den Schuldenaufbau als auch für die Vermögenspreise äußerst förderlich. Staaten konnten höhere Defizite fahren, ohne sofort unter steigenden Zinsausgaben zu leiden. Unternehmen konnten sich günstig verschulden, Haushalte profitierten von sinkenden Hypothekenzinsen, und fallende Diskontierungssätze erhöhten fortlaufend den Barwert von Aktien, Anleihen und Immobilien. Der große Bullenmarkt bei Finanzanlagen war daher nicht unabhängig von fallenden Renditen – er gehörte zu ihren größten Nutznießern.
Dieses Regime scheint sich verändert zu haben.
Der Inflationsschock nach der Pandemie hat die Renditen von US-Staatsanleihen entscheidend über ihren jahrzehntelangen Abwärtstrend gehoben. Wichtiger noch: Mehrere Kräfte, die die Inflation jahrzehntelang gedrückt haben, schwächen sich nun ab oder kehren sich um: Die Globalisierung zersplittert, Zölle steigen, Lieferketten werden regionalisiert, die Verteidigungsausgaben nehmen zu, Arbeit wird teurer, Energiesicherheit erfordert zusätzliche Investitionen, und große Investitionen in KI und Infrastruktur erzeugen neue Nachfrage nach Kapital und Strom.
Bleiben Inflation und nominale Zinsen strukturell höher, reichen die Folgen weit über den Anleihemarkt hinaus.
| Bereich | Disinflations-/Zinssenkungsregime | Regime höherer Inflation/höherer Zinsen |
|---|---|---|
| Staatsschulden | 🟢 Günstige Refinanzierung | 🔴 Refinanzierung wird immer teurer |
| Haushaltsdefizite | 🟢 Leichter zu finanzieren | 🔴 Zinskosten verstärken die Defizite |
| Notenbanken | 🟢 Mehr Spielraum für Zinssenkungen / QE | 🔴 Inflation begrenzt die geldpolitische Flexibilität |
| Staatsanleihen | 🟢 Fallende Renditen stützen die Anleihekurse | 🔴 Höhere Renditen schaffen Durationsrisiko |
| Wachstumsaktien | 🟢 Fallende Diskontierungssätze stützen die Bewertungen | 🔴 Höhere Diskontierungssätze drücken die Multiples |
| Value-Aktien | 🟡 Oft im Schatten langlaufender Wachstumswerte | 🟢 Möglicher relativer Vorteil |
| Banken | 🟡 Niedrige Zinsen können die Margen drücken | 🟢 Höhere Margen, sofern Kreditausfälle nicht steigen |
| Immobilien | 🟢 Günstiger Hebel stützt die Bewertungen | 🔴 Höhere Finanzierungskosten drücken die Bewertungen |
| Gold | 🟡 Geringere Nachfrage nach Geld-/Inflationsschutz | 🟢 Kann von Inflation und fiskalischer Unsicherheit profitieren |
| Rohstoffe | 🟡 Schwaches inflationäres Umfeld | 🟢 Potenzieller struktureller Profiteur |
| Cash / T-Bills | 🔴 Sehr niedrige reale und nominale Renditen | 🟢 Attraktive Renditen mit geringem Durationsrisiko |
| Private Equity | 🟢 Günstiger Hebel stützt Renditen und Bewertungen | 🔴 Teurer Hebel belastet die Renditen |
| Wirtschaft | 🟢 Kreditexpansion und Investitionen relativ einfach | 🔴 Höhere Mindestrenditen bremsen Investitionen und Konsum |
Der Teufelskreis aus Schulden und Zinsen
Eine aggressive staatliche Schuldenaufnahme findet typischerweise in einer Rezession statt, um die Wirtschaft wieder anzukurbeln. Die paradoxe Realität ist, dass wir trotz übermäßiger Staatsausgaben einen Arbeitsmarkt in der Spätphase des Zyklus, einen Immobilienzyklus in der Spätphase, eine Konjunkturabschwächung und steigende Inflation sehen.
Die fiskalischen Folgen könnten die wichtigsten sein. Wenn die Staatsverschuldung niedrig ist und die Renditen fallen, können höhere Schulden überraschend lange tragbar bleiben. Sobald jedoch die Schuldenquote bereits bei rund 100 % liegt und die Refinanzierungszinsen steigen, ändert sich die Rechnung.
Angenommen, der effektive Zinssatz auf die Staatsschulden steigt irgendwann von 2 % auf 4 %. Bei Schulden von rund 100 % des BIP steigt die Zinslast im Gleichgewicht letztlich um etwa 2 % des BIP. Für die Vereinigten Staaten bedeutet das Hunderte Milliarden Dollar zusätzlicher jährlicher Ausgaben, ohne dass damit eine einzige zusätzliche Straße, ein Lehrer, ein Soldat oder eine Sozialleistung finanziert würde. Daraus entsteht eine potenziell gefährliche Rückkopplungsschleife:
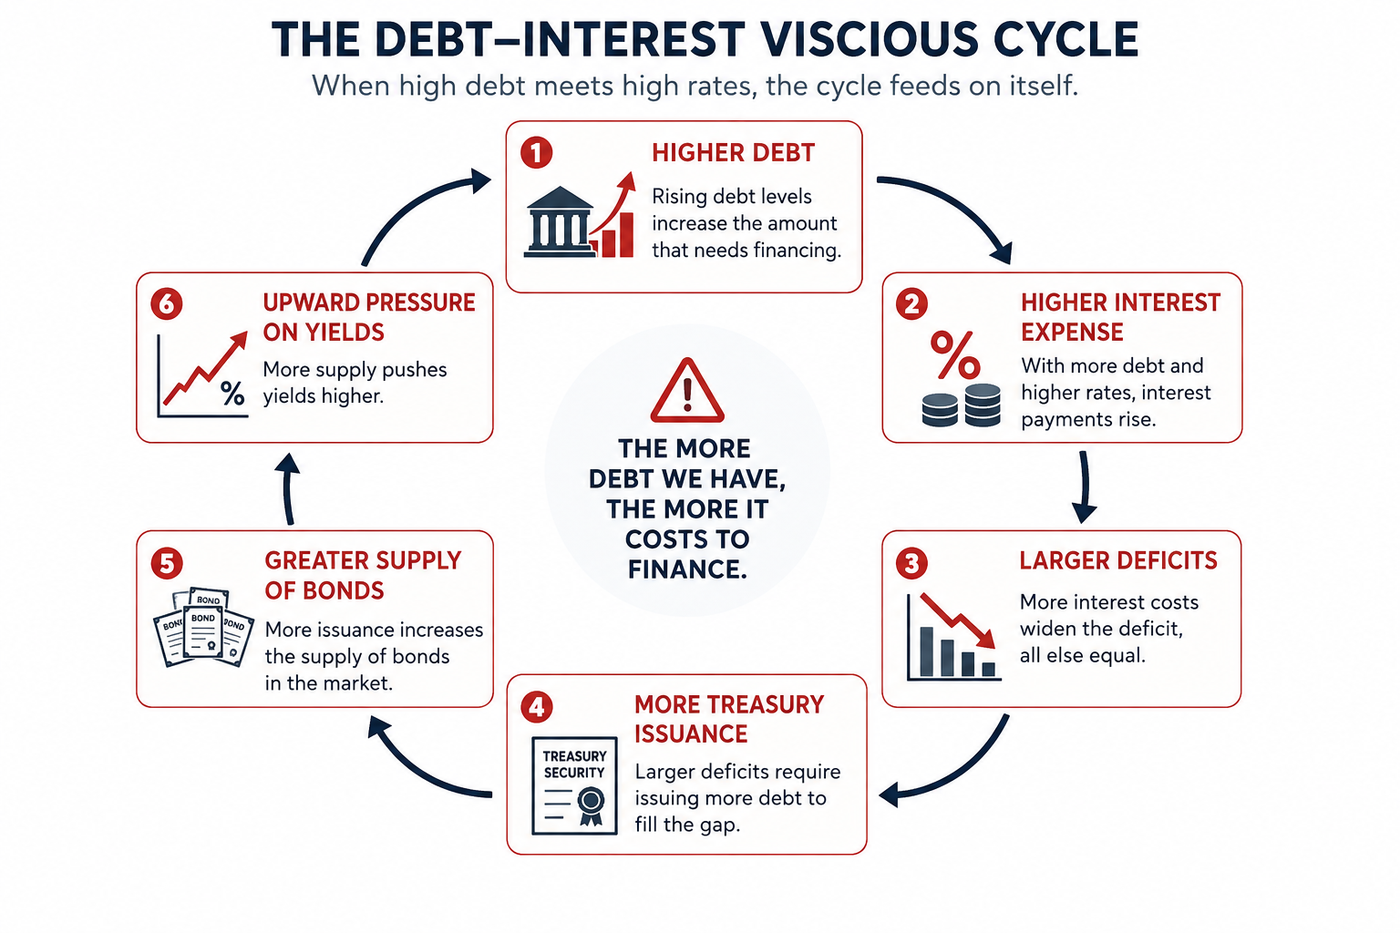
Der Teufelskreis aus Schulden und Zinsen
Das bedeutet nicht, dass diese Schleife automatisch explosiv wird. Nominales BIP-Wachstum, Inflation, die Nachfrage nach Staatsanleihen, die Laufzeitenstruktur und die Geldpolitik spielen alle eine Rolle. Der Spielraum für fiskalische Fehler wird jedoch deutlich kleiner.
Mögliche Auswege aus dem Schuldenteufelskreis
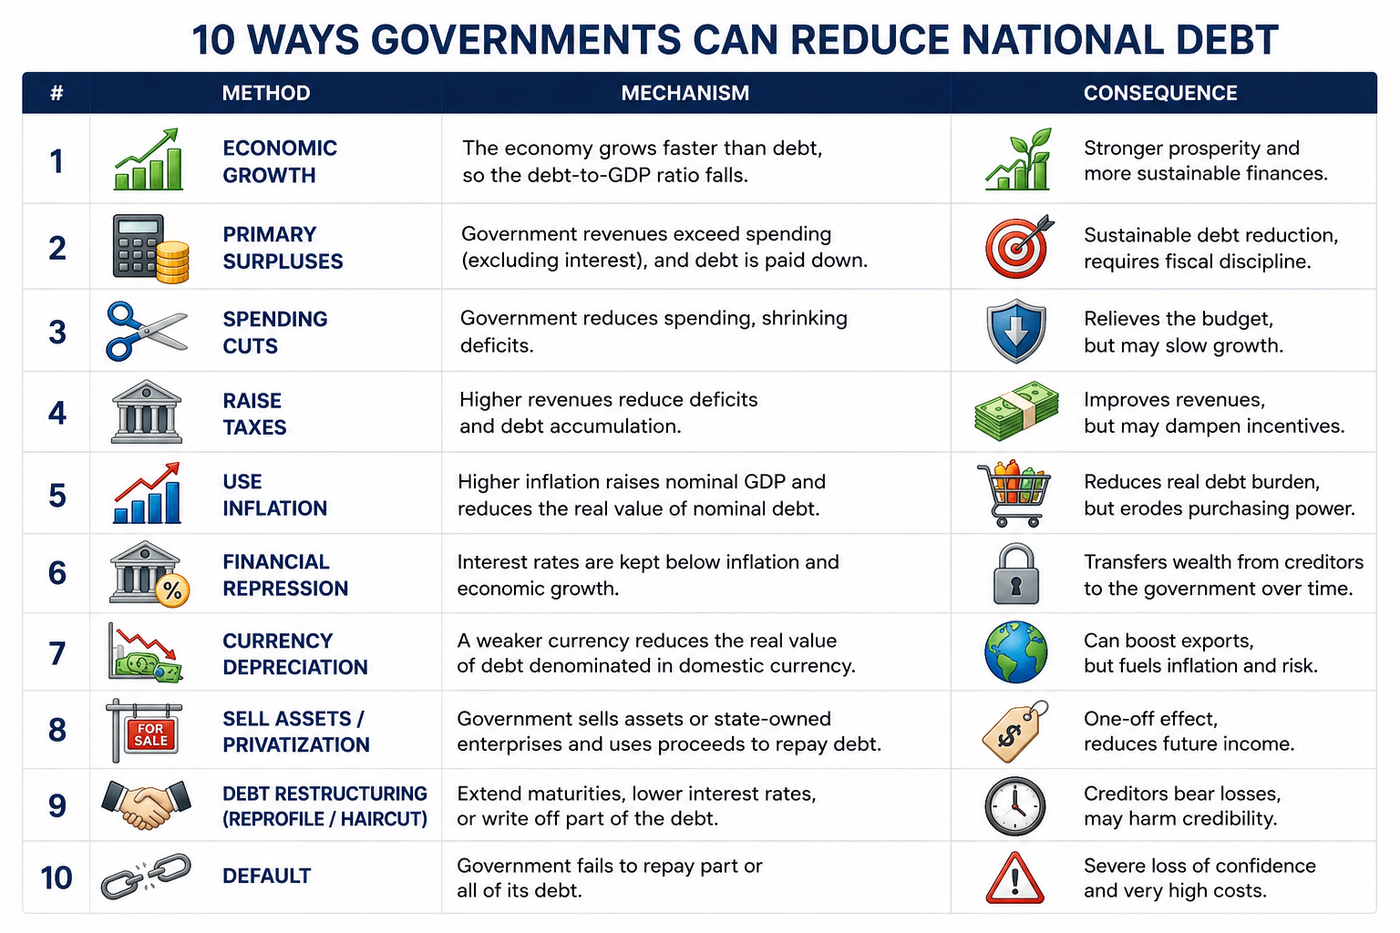
10 Wege, wie Staaten ihre Schulden abbauen können
Vereinigte Staaten: Die USA versuchen in erster Linie, ihrer Schuldenlast davonzuwachsen und sie schrittweise zu verwässern, statt sie zurückzuzahlen. Die Defizite halten an, während Inflation und eine mögliche Dollarabwertung die reale Last der nominalen Schulden verringern können. Gleichzeitig hat das Finanzministerium sein Rückkaufprogramm für Staatsanleihen ausgeweitet, das es ihm erlaubt, ältere Papiere entlang der gesamten Kurve zurückzukaufen, während eine umfangreiche kurzfristige Finanzierung über Treasury Bills die Laufzeitenstruktur der Staatsschulden verändert. Die Operationen der Fed können unabhängig davon die Liquidität und das kurze Ende der Zinskurve beeinflussen (Federal Reserve). In unserer Terminologie nennen wir die Kombination aus „kurz emittieren, lang zurückkaufen“ plus unterstützenden Liquiditätsoperationen der Fed Operation TACO. Sie ähnelt einer Form der finanziellen Repression oder des Durationsmanagements, ist aber keine formelle Yield Curve Control, und Rückkäufe des Finanzministeriums können die langfristigen Renditen nicht direkt diktieren.
Argentinien: Milei verfolgt nahezu die entgegengesetzte Strategie: Ausgaben kürzen, Primärüberschüsse erzielen, monetäre Finanzierung reduzieren und die Inflation stabilisieren und zugleich private Investitionen und Privatisierungen fördern. Argentinien ist unter Milei von anhaltenden Primärdefiziten zu Haushaltsüberschüssen übergegangen (IMF – Argentina 2026 Article IV Consultation). Statt sich auf Inflation und immer weiter wachsende Defizite zu verlassen, um die Schuldenlast zu bewältigen, lautet die Strategie im Kern: zuerst aufhören, das fiskalische Problem zu erzeugen – und dann das Wirtschaftswachstum nutzen, um die Schulden im Verhältnis zum BIP zu senken.
Wo stehen wir in den USA?
1. Inflationäres Umfeld
Wir haben bereits auf den historischen Wechsel von einem disinflationären Regime (2000 bis 2020) zurück zu einem inflationären Umfeld hingewiesen. Inflation tritt oft in Wellen auf, wie etwa in den 1970er-Jahren.
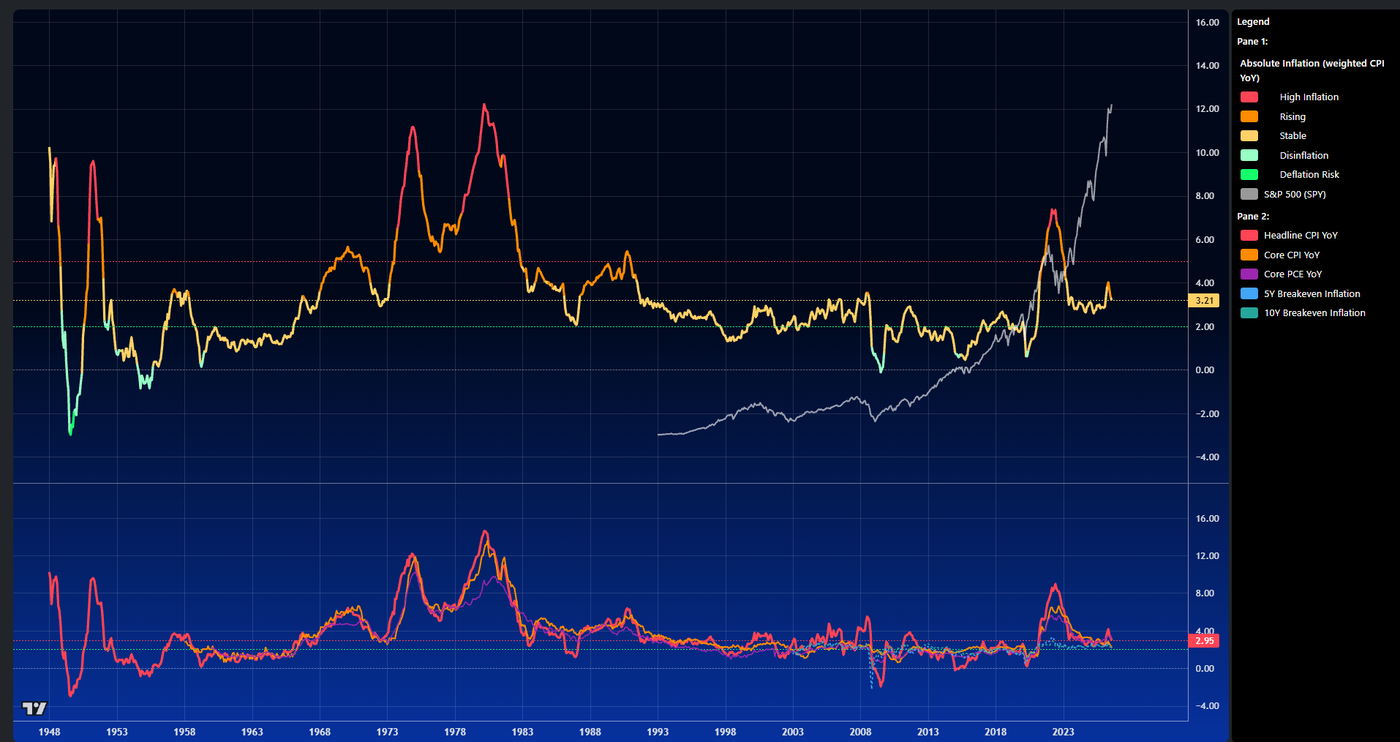
Inflation kommt in Wellen. Die letzte Inflationshäufung gab es in den 1970er-Jahren, gefolgt von Jahrzehnten niedriger Inflation und deflationärer Phasen, bis 2022 die erste Welle einschlug.
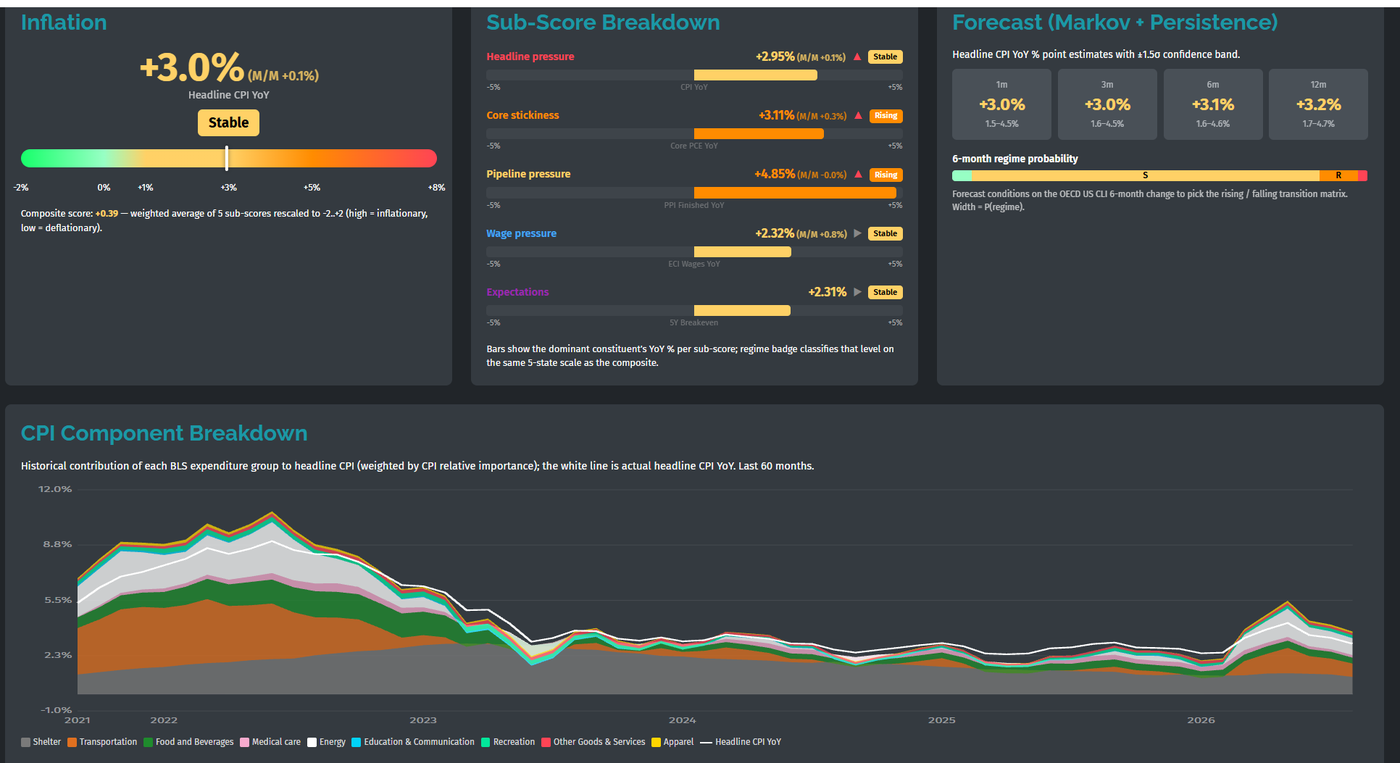
Inflationsanalyse von Markets in Vitro
Das Modell von Markets in Vitro ermittelt eine stabil erhöhte Inflation von 3 % mit einem wahrscheinlichen Anstieg auf 3,2 % innerhalb der kommenden 12 Monate.
2. Die Renditen, vor allem am langen Ende, haben den historischen Abwärtstrend durchbrochen und steigen.
Die Entwicklung der US-Zinskurve im vergangenen Jahr zeigt eine Abflachung am kurzen Ende und einen Anstieg am langen Ende.
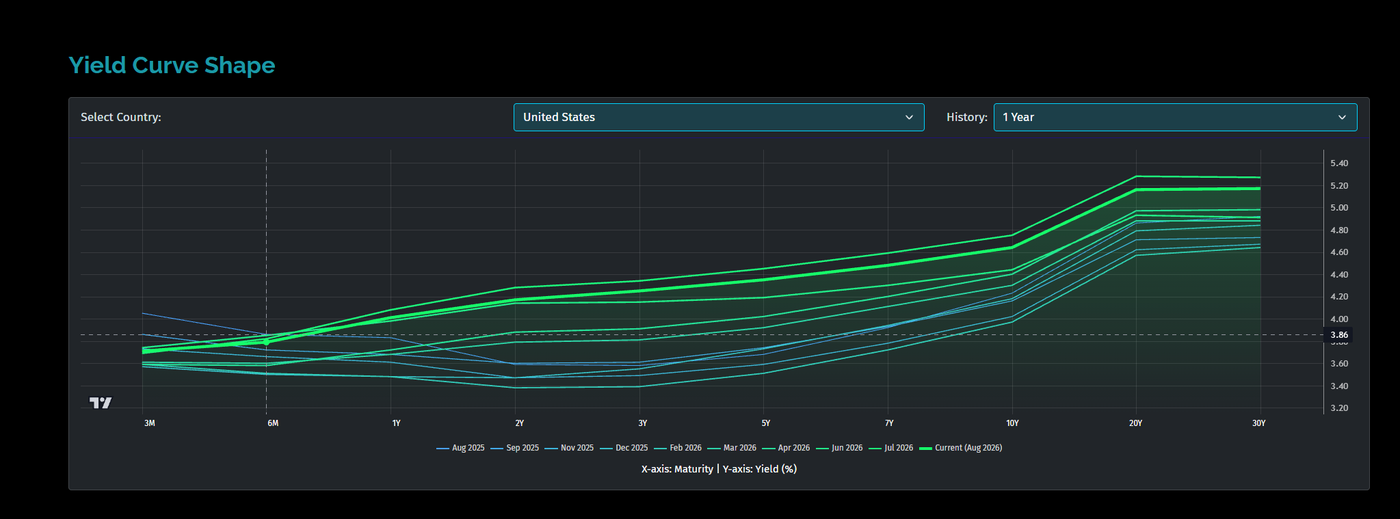
USA – Zinskurve
Entgegen wiederholter Behauptungen von Präsident Trump, die Federal Reserve könne die Zinsen in der gesamten Wirtschaft einfach senken, steuert die Fed direkt nur das sehr kurze Ende der Zinskurve. Ihr wichtigster Leitzins, die Federal Funds Rate, ist der Tagesgeldsatz, zu dem sich Einlageninstitute gegenseitig Reserveguthaben leihen (Federal Reserve). Änderungen dieses Satzes beeinflussen andere kurzfristige Zinsen einschließlich der Treasury Bills stark, doch die Fed legt die Renditen langfristiger Staatsanleihen nicht direkt fest.
Die Renditen länger laufender Staatsanleihen werden an den Finanzmärkten bestimmt und lassen sich grob zerlegen in den vom Markt erwarteten Pfad der künftigen kurzfristigen Zinsen plus eine Laufzeitprämie – die zusätzliche Vergütung, die Anleger dafür verlangen, über viele Jahre Zins- und Durationsrisiken zu tragen (Federal Reserve Bank of New York). Haushaltsdefizite, das Angebot an Staatsanleihen, Inflationsunsicherheit und Sorgen um die langfristige Schuldentragfähigkeit können daher Aufwärtsdruck auf die langfristigen Renditen ausüben, selbst wenn die Fed ihren Leitzins senkt.
Das wurde 2025 besonders relevant. Im Mai stufte Moody’s die Kreditwürdigkeit der USA von Aaa auf Aa1 herab und verwies dabei auf die nachlassende fiskalische Stärke der USA (Moody’s Ratings). Auch die Messgrößen der Laufzeitprämie für Staatsanleihen blieben gemessen an den Standards nach 2010 erhöht – ein Hinweis darauf, dass Anleger weiterhin eine spürbare Vergütung für das Halten langlaufender Staatsanleihen verlangten (Federal Reserve – Financial Stability Report, November 2025).
Mit anderen Worten: Die USA können sich weiterhin verschulden – aber die Anleger wollen für das Risiko zunehmend besser bezahlt werden.
Die Divergenz wurde in der Zinskurve selbst sichtbar: Als die Federal Reserve die kurzfristigen Zinsen senkte, folgten die langfristigen Renditen von Staatsanleihen nicht unbedingt im gleichen Ausmaß (Federal Reserve H.15 Interest Rate Data). Das veranschaulicht die grundlegende Grenze der Geldpolitik:
Die Fed kann die kurzfristigen Zinsen senken. Sie kann der US-Regierung keine niedrigeren langfristigen Finanzierungskosten garantieren. Der Anleihemarkt hat letztlich ein Mitspracherecht.
3. Der Arbeitsmarkt
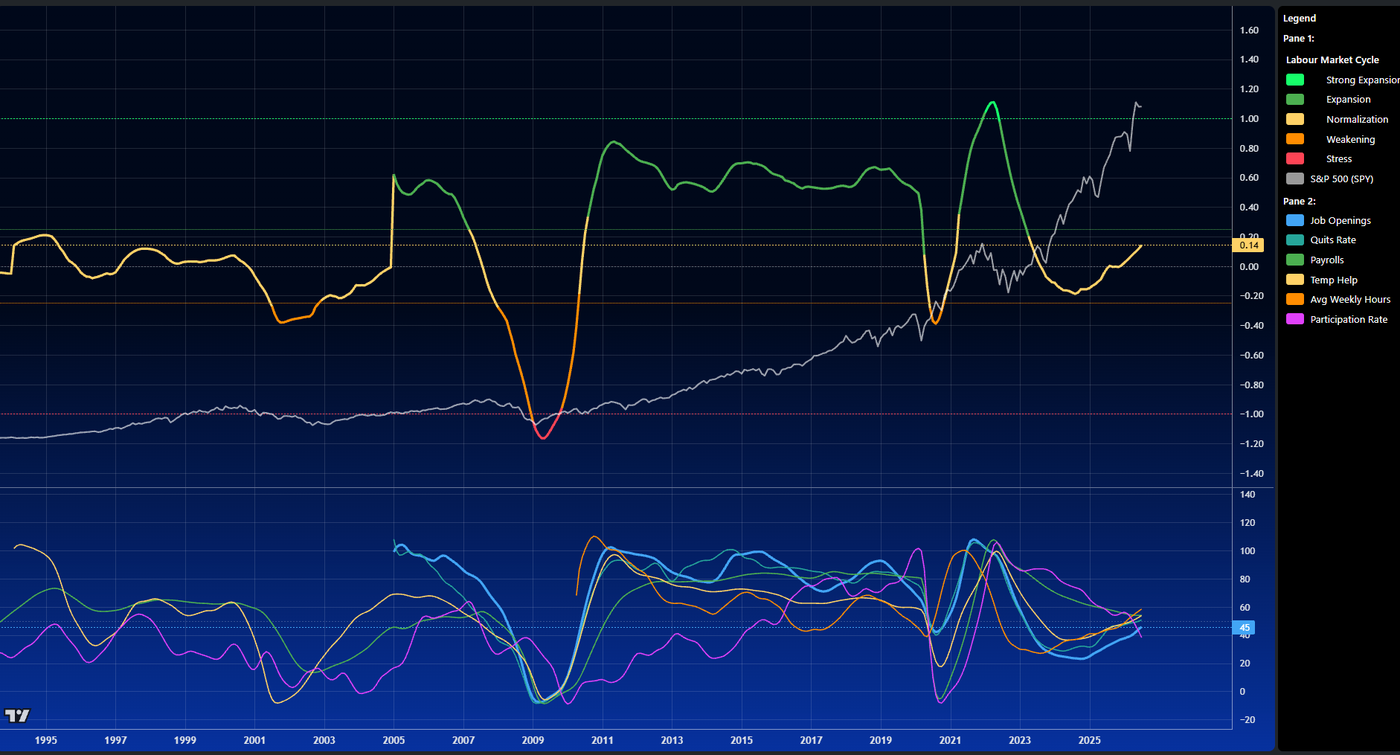
Der Arbeitsmarkt ist schwach, und die Erwerbsbeteiligung hat zu sinken begonnen
Der US-Arbeitsmarkt scheint sich von einer Abkühlung in der Spätphase des Zyklus hin zu den frühen Stadien einer Kontraktion zu bewegen. Die Schaffung neuer Stellen hat sich stark verlangsamt: Die Beschäftigung außerhalb der Landwirtschaft (Nonfarm Payrolls) sank im Juli 2026 um 23.000, und die Vormonate wurden deutlich nach unten revidiert, während die Arbeitslosenquote bei 4,1 % blieb (U.S. Bureau of Labor Statistics – Employment Situation). Auch Neueinstellungen und freiwillige Kündigungen bleiben gedämpft, was darauf hindeutet, dass Arbeitnehmer und Arbeitgeber zunehmend vorsichtig geworden sind, obwohl Entlassungen noch relativ begrenzt sind (U.S. Bureau of Labor Statistics – JOLTS). Das deutet eher auf einen „Low-Hire, Low-Fire“-Arbeitsmarkt hin als auf einen vollständigen rezessiven Beschäftigungszyklus: Unternehmen zögern, ihre Belegschaft zu vergrößern, aber flächendeckende Entlassungen haben noch nicht begonnen. Ein anhaltender Anstieg der Entlassungen in Verbindung mit mehreren Monaten sinkender Beschäftigtenzahlen wäre ein deutlich stärkerer Beleg dafür, dass der US-Arbeitsmarkt in eine echte Kontraktion eingetreten ist.
4. Der Immobilienmarkt
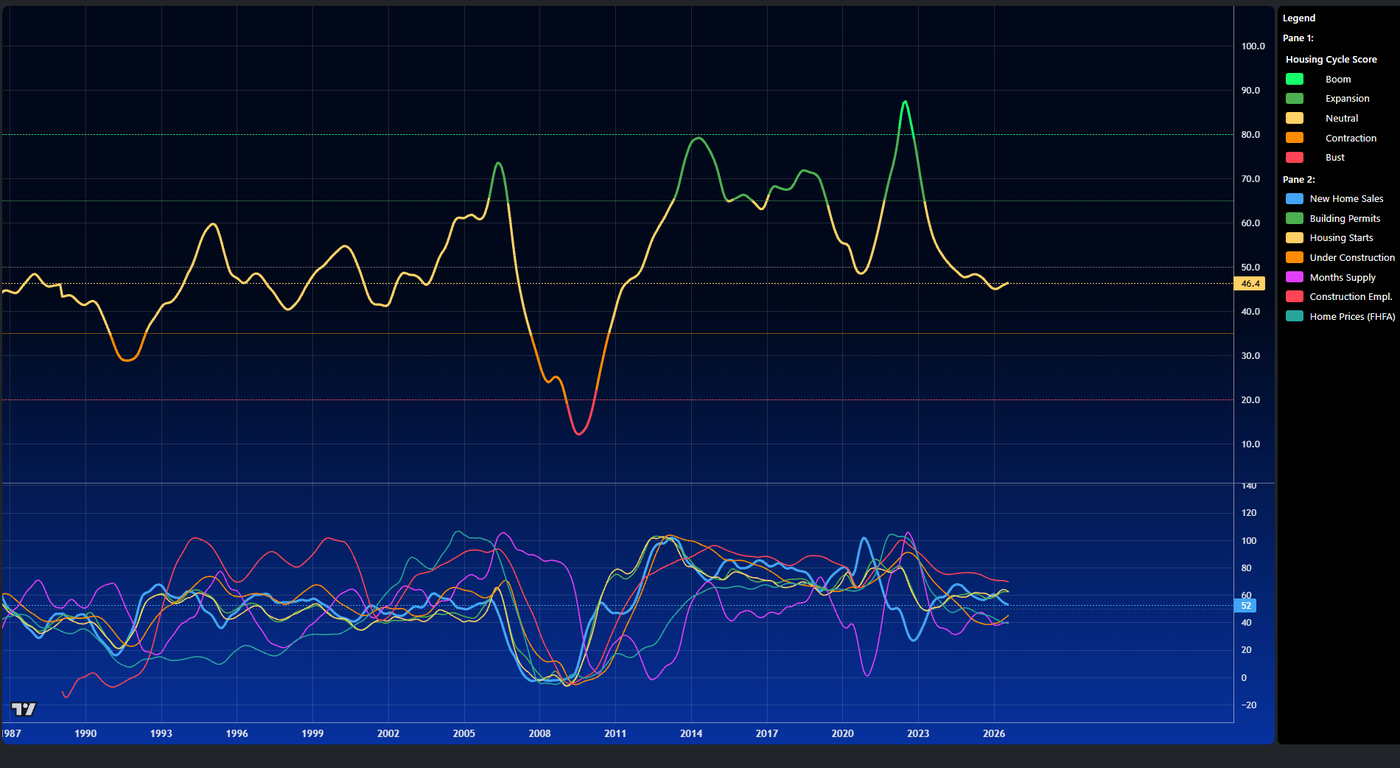
Der Immobilienzyklus und seine einzelnen Komponenten
Der US-Immobilienmarkt lässt sich derzeit am besten als stark zersplitterte Abschwächung in der Spätphase des Zyklus beschreiben, nicht als einheitliche landesweite Immobilienrezession. Hohe Hypothekenzinsen und angespannte Erschwinglichkeit dämpfen weiterhin Transaktionen und Kaufkraft (Federal Reserve – Mortgage Rates), während die Hauspreise im Verhältnis zu den Haushaltseinkommen historisch hoch bleiben (Federal Reserve – House Price Index). Die Anpassung verläuft zunehmend K-förmig: Wohlhabendere Haushalte und wohlhabende Gegenden sind tendenziell widerstandsfähiger, weil Eigentümer in der Regel über mehr Eigenkapital und Finanzvermögen verfügen und weniger auf neue Hypothekenfinanzierungen angewiesen sind, während Käufer mit niedrigem und mittlerem Einkommen mit gravierenden Erschwinglichkeitsproblemen kämpfen (Federal Reserve – Distribution of Household Wealth). Regionale Unterschiede sind ebenso wichtig: Märkte mit rasch wachsendem Angebot, vor allem Teile des Südens und des Sun Belt, stehen unter stärkerem Preisdruck, während angebotsbeschränkte Märkte vergleichsweise robust bleiben können (Realtor.com – Housing Inventory). Zyklisch betrachtet befinden sich die USA daher irgendwo zwischen später Expansion und Korrektur, doch unter den landesweiten Durchschnittswerten existieren zunehmend zwei Immobilienmärkte nebeneinander: ein vermögensstarker Markt, der relativ robust bleibt, und ein von Erschwinglichkeit begrenzter Markt, der sich bereits deutlich mehr wie ein Abschwung verhält.
5. Konjunkturzyklus
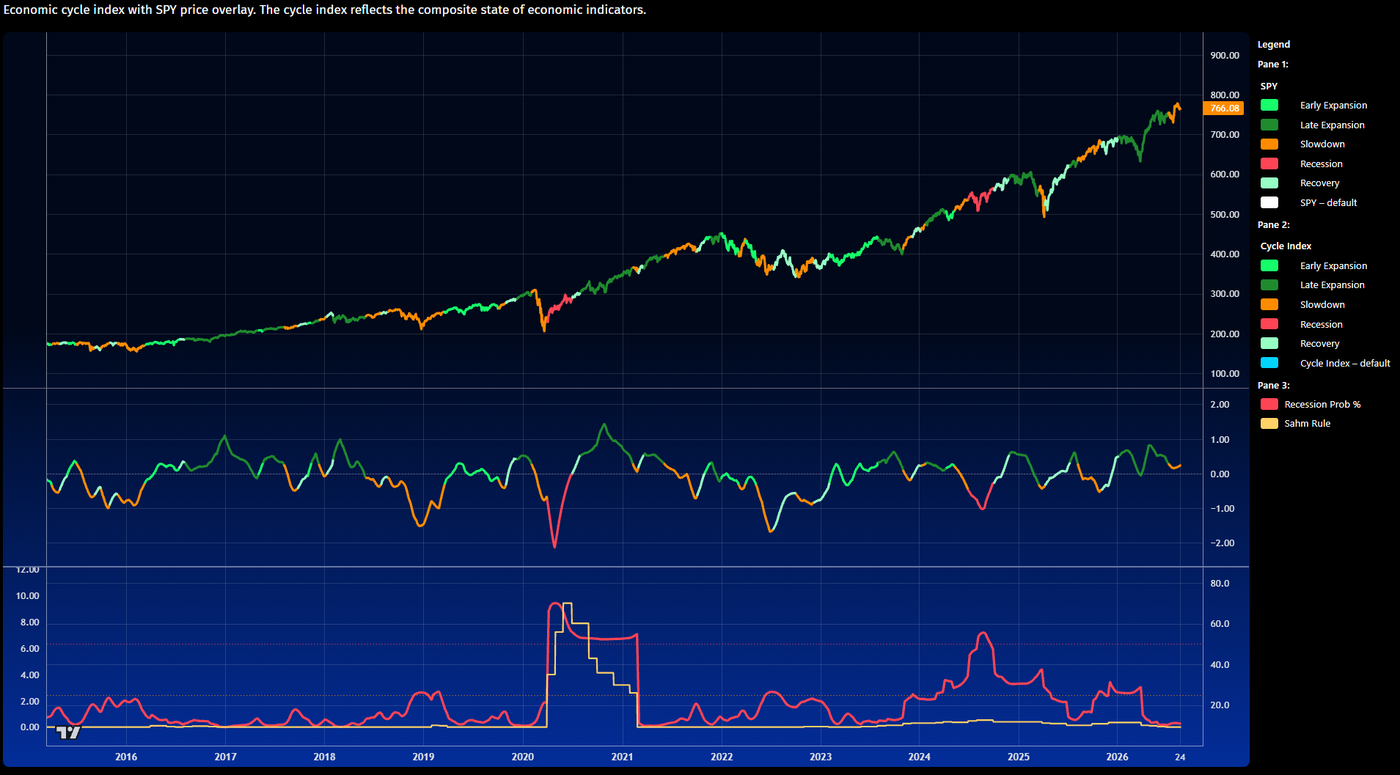
Der Konjunkturzyklus und das Rezessionsrisiko. Wir befinden uns in der Spätphase des Zyklus
Die US-Wirtschaft ähnelt derzeit eher einer Expansion in der Spätphase des Zyklus, die zunehmend K-förmig verläuft, als einer breit angelegten Rezession. Das ausgewiesene BIP kann positiv bleiben, während die zugrunde liegende Wirtschaft schwächer wird: Der Arbeitsmarkt ist in ein „Low-Hire, Low-Fire“-Umfeld übergegangen, die Industrie und andere zyklische Sektoren stehen weiter unter Druck, und hohe Zinsen belasten zunehmend den Immobilienmarkt, kreditabhängige Unternehmen und Verbraucher mit niedrigerem Einkommen (BLS – Employment Situation, Federal Reserve – Industrial Production, Federal Reserve – Beige Book). Gleichzeitig liefern KI-bezogene Investitionen, Technologieausgaben und wohlhabende Verbraucher, die von hohen Vermögenswerten gestützt werden, weiterhin wichtige Wachstumsinseln, während Haushalte mit niedrigerem Einkommen durch Wohnkosten, Schuldendienst und die aufgelaufene Inflation deutlich stärker unter Druck stehen (BEA – GDP, Federal Reserve – Distribution of Household Wealth). Im klassischen Zyklusverständnis scheinen die USA daher die breite Expansionsphase hinter sich zu haben und sich irgendwo zwischen einer Abschwächung in der Spätphase und einem Kontraktionsrisiko zu befinden: Die Gesamtwirtschaft wächst noch, doch unter den Schlagzeilenzahlen gewinnt die Kluft zwischen vermögensstarken Sektoren und Haushalten und dem Rest der Wirtschaft zunehmend an Bedeutung.
Die US-Wirtschaft entwickelt sich zunehmend in zwei Geschwindigkeiten: Ein Großteil der Investitionsdynamik konzentriert sich auf KI, Halbleiter, Software, Rechenzentren und die zugehörige Strominfrastruktur, während traditionelle Sektoren deutlich schwächer bleiben. Die Federal Reserve schätzt, dass KI-bezogene Investitionsausgaben rund 1,36 Prozentpunkte zum annualisierten BIP-Wachstum im Q1 2026 beigetragen haben, und verweist zugleich auf schwache Investitionen außerhalb dieser Bereiche (Federal Reserve). Da sich das gesamte BIP-Wachstum verlangsamt, wird die Wirtschaft zunehmend vom KI-Investitionsboom als wichtigem marginalem Wachstumsmotor abhängig (BEA).
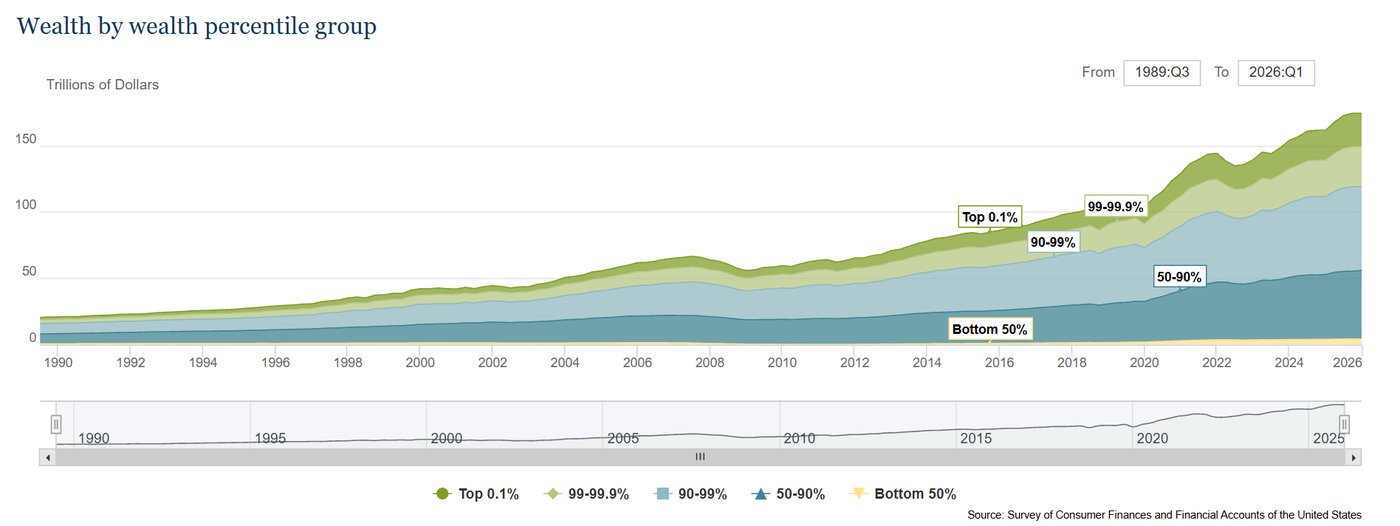
Vermögen nach Vermögensperzentilen: Die Verteilungen nach Generationen sind über das Geburtsjahr wie folgt definiert: Silent und früher = geboren vor 1946, Baby Boomer = geboren 1946–1964, Gen X = geboren 1965–1980 und Millennial = geboren 1981 oder später.
Die Hälfte Amerikas ist im Vermögenschart nahezu unsichtbar. Die unteren 50 % besitzen nur einen winzigen Bruchteil des gesamten Vermögens der US-Haushalte, und selbst die nächsten 40 % – die im Großen und Ganzen die Mitte der Vermögensverteilung abbilden – besitzen weniger als die reichsten 10 % allein (Federal Reserve – Distributional Financial Accounts). Amerika hat viel Vermögen geschaffen, doch ein großer Teil dieser Vermögensbildung hat sich an der Spitze angesammelt.
Und diese Vermögenskluft schlägt zunehmend auf die Konsumausgaben durch. Die Bank of America beschreibt inzwischen einen klar K-förmigen Verbraucher: Ausgaben und Lohnwachstum der Haushalte mit höherem Einkommen übertreffen sowohl die der Haushalte mit niedrigem als auch mit mittlerem Einkommen. Im April 2026 fuhren Haushalte mit niedrigem und mittlerem Einkommen ihre Ausgaben für nicht lebensnotwendige Güter bereits zurück, während Verbraucher mit höherem Einkommen weiter kräftig konsumierten (Bank of America Institute – Consumer Checkpoint). Der Effekt wird durch den Aktienmarkt verstärkt: Die Bank of America stellt fest, dass die Ausgaben der obersten 5 % für nicht lebensnotwendige Güter die der Haushalte mit mittlerem Einkommen zunehmend übertreffen, wenn der S&P 500 steigt – im Einklang mit einem starken Vermögenseffekt (Bank of America Institute – Tale of Two Wallets). Von der Federal Reserve Bank of Minneapolis zitierte Schätzungen legen nahe, dass auf die obersten 10 % inzwischen mehr als 45 % der US-Konsumausgaben entfallen, auf die unteren 60 % dagegen nur rund 23 % – wobei die Fed darauf hinweist, dass diese Schätzungen von Moody’s modellbasiert sind und keine direkten Messungen darstellen (Federal Reserve Bank of Minneapolis).
Das schafft eine ungewöhnliche Wirtschaft: Der ausgewiesene Konsum kann stark bleiben, selbst wenn sich die finanzielle Lage eines Großteils der Bevölkerung verschlechtert. Zunehmend sind es die Wohlhabenden, die den amerikanischen Konsum tragen.
Fazit: Zwei sehr unterschiedliche Experimente
Vierzig Jahre lang lieferten fallende Zinsen kräftigen Rückenwind für die Vermögenspreise. Ist dieser säkulare Rückgang vorbei, können sich Anleger nicht mehr auf eine Multiple-Expansion verlassen. Renditen müssen zunehmend aus Gewinnen, Produktivität und realem Wirtschaftswachstum kommen. Das macht den KI-Boom so entscheidend: Bringt KI eine echte Produktivitätsrevolution, könnte stärkeres Wachstum den USA helfen, höhere Zinsen und Schulden zu tragen. Wenn nicht, wird die Kombination unangenehm: hohe Schulden + hohe Zinsen + hohe Bewertungen + unzureichendes Wachstum.
Das Problem ist, dass das US-Wachstum zunehmend K-förmig verläuft. KI, Halbleiter, Rechenzentren und wohlhabende Vermögensbesitzer bleiben stark, während ein Großteil der übrigen Wirtschaft schwächer ist. Auf die obersten 10 % entfallen inzwischen mehr als 45 % der Konsumausgaben, so Schätzungen, die von der Federal Reserve Bank of Minneapolis ausgewertet wurden. Das bedeutet, dass der ausgewiesene Konsum stark bleiben kann, selbst wenn Haushalte mit mittlerem und niedrigem Einkommen unter Druck geraten. Vermögenspreisinflation kann breit getragenes Wachstum nicht dauerhaft ersetzen.
Damit sind wir wieder bei Milei gegen Amerika. Argentinien setzt beim Zähler an: keine neuen Schulden mehr. Die USA setzen auf den Nenner: schnell genug wachsen, um die Schulden zu tragen. Milei nahm kurzfristige Schmerzen in Kauf, um die fiskalische Glaubwürdigkeit wiederherzustellen. Washington fährt weiterhin hohe Defizite und verlässt sich auf Wachstum, Inflation und seine außergewöhnliche Finanzierungskraft – zunehmend ergänzt durch Durationsmanagement des Finanzministeriums und geldpolitische Unterstützung, was wir Operation TACO nennen. Keine der beiden Strategien hat eine Erfolgsgarantie. Der Gegensatz ist jedoch klar:
Argentinien versucht, nach Jahrzehnten der Verschwendung wieder Glaubwürdigkeit aufzubauen. Die Vereinigten Staaten testen, wie viel ihrer außergewöhnlichen Glaubwürdigkeit sie sich leisten können auszugeben.
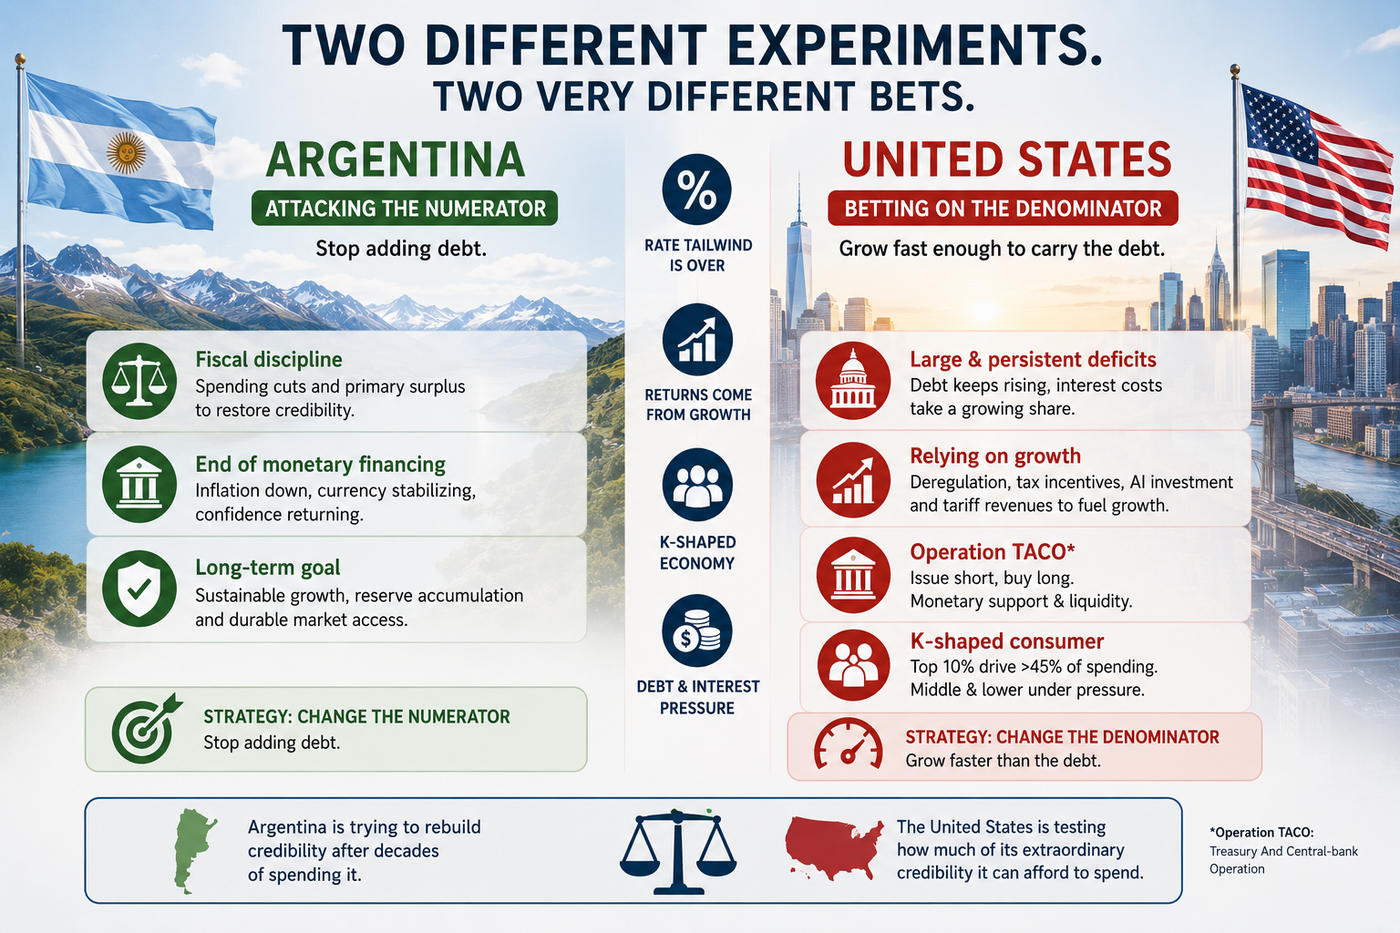
Zwei ähnliche und doch verschiedene Ansätze: Argentinien vs. USA
Quellen
Argentinien – Regierung Milei
- IMF – Argentina: 2026 Article IV Consultation and Second Review
- Die fiskalischen Ziele wurden 2025 erreicht
- Weiterhin Bekenntnis zur Haushaltsdisziplin
- Weitere Strukturreformen
- Reformen von Handel und Arbeitsmarkt
- Änderungen am geldpolitischen und Wechselkursrahmen
- Der Aufbau von Reserven bleibt ein wichtiges politisches Ziel
-
Die Reformen sollen eine offenere und wettbewerbsfähigere Wirtschaft schaffen
-
IMF – Argentina: Request for an Extended Arrangement Under the Extended Fund Facility (2025)
- Der Primärsaldo verbesserte sich von -2,8 % des BIP im Jahr 2023 auf +1,8 % im Jahr 2024
- Der Gesamtsaldo verbesserte sich von -5,1 % auf +0,3 % des BIP
- Die Primärausgaben sanken von 19,6 % auf 15,1 % des BIP
- Die Subventionen sanken von 2,1 % auf 1,5 % des BIP
- Die Transfers an den öffentlichen Sektor sanken von 1,2 % auf 0,6 % des BIP
- Die Investitionsausgaben sanken von 1,6 % auf 0,4 % des BIP
- Die Löhne im öffentlichen Sektor sanken von 3,3 % auf 2,7 % des BIP
Vereinigte Staaten – Regierung Trump
- CBO – The Budget and Economic Outlook: 2026 to 2036
- Bundesdefizit im Haushaltsjahr 2026 prognostiziert bei 1,9 Billionen $
- Defizit 2026 prognostiziert bei 5,8 % des BIP
- Primärdefizit prognostiziert bei 2,6 % des BIP
- Bundesausgaben prognostiziert bei 7,4 Billionen $ bzw. 23,3 % des BIP
- Öffentlich gehaltene Schulden sollen von 101 % des BIP im Jahr 2026 auf 120 % im Jahr 2036 steigen
- Das Reconciliation-Gesetz von 2025 erhöhte die prognostizierten Defizite um geschätzte 4,7 Billionen $
-
Höhere Zölle verringerten die prognostizierten Defizite um geschätzte 3,0 Billionen $
- Das verabschiedete Reconciliation-Gesetz erhöht die Defizite
- Das CBO schätzte zunächst einen Anstieg der Defizite um 3,4 Billionen $ vor makroökonomischen Effekten und Schuldendienstkosten
- Die zusätzlichen Schuldendienstkosten wurden auf 718 Milliarden $ geschätzt
- Der fiskalische Gesamteffekt wurde für 2025–2034 auf rund 4,1 Billionen $ geschätzt
-
Die öffentlich gehaltenen Schulden sind infolge des Gesetzes höher
-
CBO – Updated Projections of the Budgetary Effects of Tariffs
- Die 2025 eingeführten Zölle haben den effektiven US-Zollsatz deutlich erhöht
- Das CBO schätzte den effektiven Zollsatz rund 14 Prozentpunkte höher als ein Jahr zuvor
- Die Zolleinnahmen sollten die Primärdefizite um rund 2,5 Billionen $ senken
-
Geringere Kreditaufnahme und Zinskosten erhöhten die geschätzte gesamte Defizitreduktion auf rund 3,0 Billionen $ für 2025–2035
-
CBO – Budgetary and Economic Effects of the 2025 Tariff Increases
- Höhere Zölle erhöhen die Bundeseinnahmen und verringern die prognostizierten Defizite
- Das CBO schätzte, dass die untersuchten Zölle die reale Wirtschaftsleistung der USA verringern würden
- Das CBO schätzte infolge dieser Zölle eine höhere Inflation
-
Geschätzter Inflationseffekt: rund +0,4 Prozentpunkte jährlich in 2025 und 2026
- Bundesdefizit im Haushaltsjahr 2025: rund 1,8 Billionen $
- Das Defizit entsprach 5,9 % des BIP
- Die Bundeseinnahmen stiegen um 6 %
- Die Bundesausgaben stiegen um 4 %
- Die Netto-Zinskosten überstiegen erstmals 1 Billion $
- Die öffentlich gehaltenen Schulden stiegen von 97,4 % auf 99,8 % des BIP