Der verborgene Kampf um das lange Ende: Operation TACO
Die Märkte reagierten mit einer heftigen anlageklassenübergreifenden Bewegung, nachdem das US-Finanzministerium eine deutliche Ausweitung seiner Rückkaufprogramme für länger laufende Staatsanleihen angekündigt hatte. Langlaufende Treasuries legten zu, zusammen mit Gold und dem japanischen Yen, während der US-Dollar unter starken Druck geriet und die Aktienindizes zwischen Gewinnen und Verlusten schwankten. Doch hinter diesen volatilen Kursbewegungen steckt eine viel größere Geschichte: eine rasch wachsende Refinanzierungslast der USA, die zunehmende Abhängigkeit des Finanzministeriums von kurzfristigen Schulden, steigende japanische Renditen und die mögliche Auflösung eines der weltweit größten Carry Trades. Die Frage ist, ob diese Kräfte lediglich aufeinanderprallen – oder ob Finanzministerium und Fed zunehmend still und leise, ohne es offen auszusprechen, daran arbeiten, die langfristigen US-Renditen unter Kontrolle zu halten.
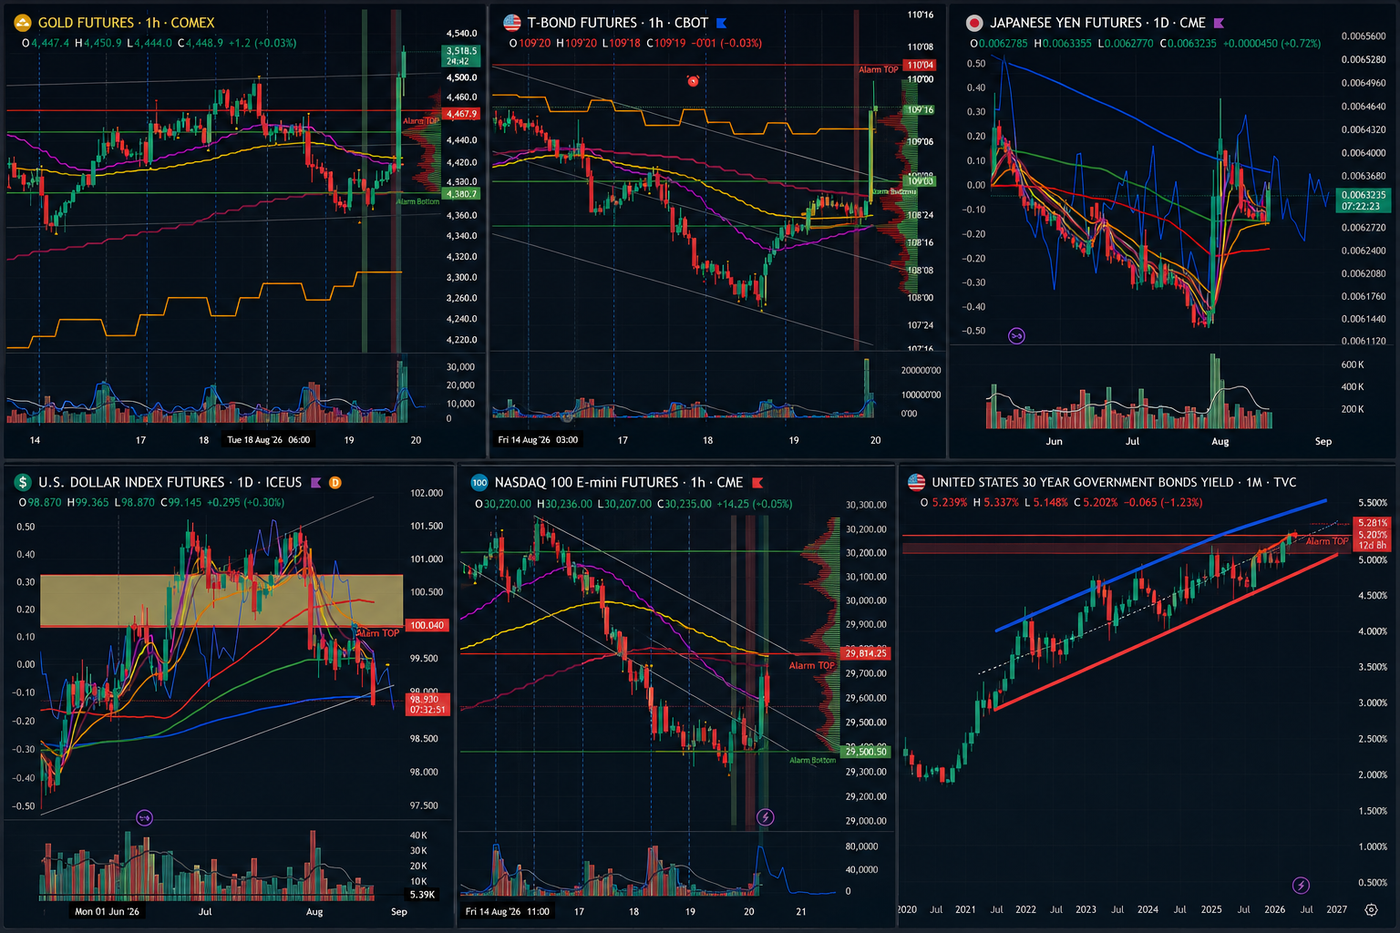
Die ersten Reaktionen der Märkte nach der Ankündigung des US-Finanzministeriums, die Rückkäufe langlaufender Anleihen zu verdoppeln
Was genau ist passiert?
Das US-Finanzministerium kündigte an, die Rückkäufe länger laufender Staatsanleihen zu erhöhen, insbesondere in den Laufzeitsegmenten 10–20 Jahre und 20–30 Jahre.
Die unmittelbare Marktreaktion war heftig:
- Langlaufende Treasuries stiegen kräftig
- Die langfristigen Renditen fielen
- Gold legte zu
- Der japanische Yen wertete auf
- Der US-Dollar wurde abverkauft
- Die Aktienmärkte wurden sehr volatil
Doch warum sollte der größte Schuldner der Welt plötzlich anfangen, seine eigenen Schulden zurückzukaufen? Rein aus fiskalischer Vernunft, ganz ohne Zweifel.
Warum will das Finanzministerium niedrigere langfristige Renditen?
Die Renditen langfristiger Staatsanleihen sind die Grundlage für die Finanzierungskosten in der gesamten US-Wirtschaft. Steigen sie zu stark, verschärfen sich die Finanzierungsbedingungen:
- Die Hypothekenzinsen steigen
- Wohneigentum wird weniger erschwinglich
- Die Unternehmensfinanzierung verteuert sich
- Gewerbeimmobilien geraten unter Druck
- Verbraucherkredite werden teurer
- Die Zinsausgaben des Staates steigen
- Aktienbewertungen fallen, weil die Diskontierungssätze steigen
- Die Investitionstätigkeit verlangsamt sich
Letztlich können hohe Renditen das Wirtschaftswachstum abwürgen. Die Menge der am Markt verfügbaren langlaufenden Schulden zu verringern, kann dem langen Ende der Zinskurve daher etwas Entlastung verschaffen. Praktisch, wenn man bedenkt, wer da verringert.
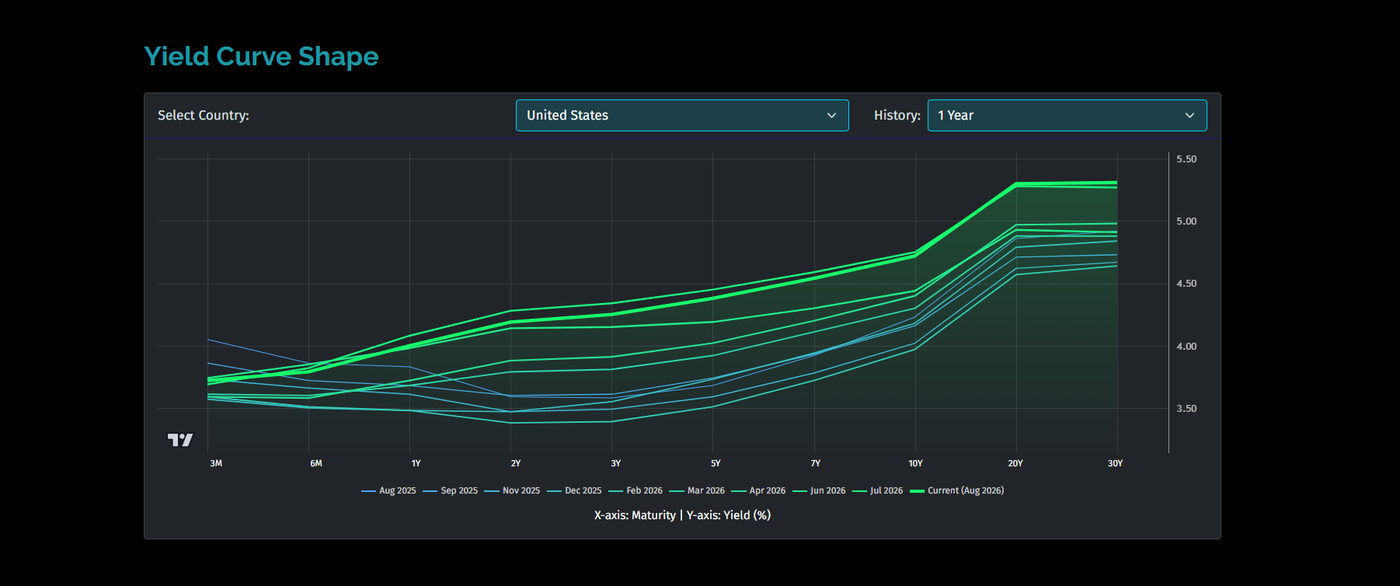
Entwicklung der US-Zinskurve in den letzten 12 Monaten. Die langfristigen Renditen steigen, während das kurze Ende fällt.
Markets in Vitro – Zinskurven-Analyse
Und so verteilen sich die Zinskurven-Regime weltweit.
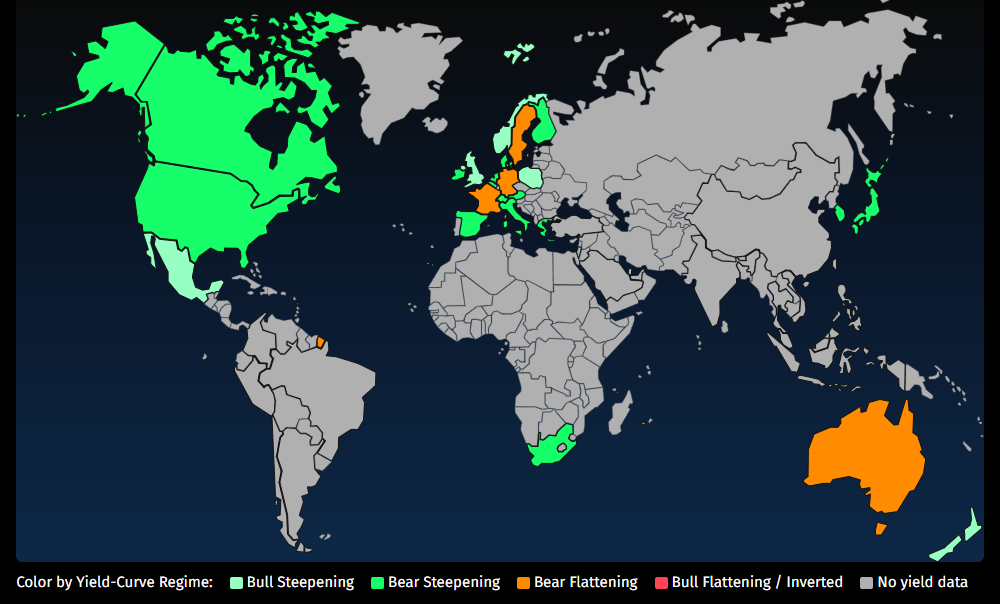
Globale Zinskurven-Regime
Aber woher bekommt das Finanzministerium das Geld?
Jetzt wird es interessant. Das Finanzministerium kann kein Geld drucken. Es muss sich Liquidität über Steuern oder Kredite beschaffen. Gleichzeitig fährt die US-Regierung enorme Defizite und refinanziert ständig fällig werdende Schulden. Das Finanzministerium tut also faktisch zwei Dinge gleichzeitig: Neue Schulden ausgeben und bestehende Schulden zurückkaufen.
Der entscheidende Unterschied ist die Laufzeit. Das Finanzministerium hat sich stark auf kurzlaufende Treasury Bills gestützt, um Defizite und Refinanzierungsbedarf zu decken. Gleichzeitig weitet es die Rückkäufe nun weiter hinten auf der Kurve aus.
Vom Konzept her: Kurz emittieren → lang zurückkaufen Die Schulden verschwinden nicht. Ihre Duration ändert sich.
Auftritt der FED – Operation TACO
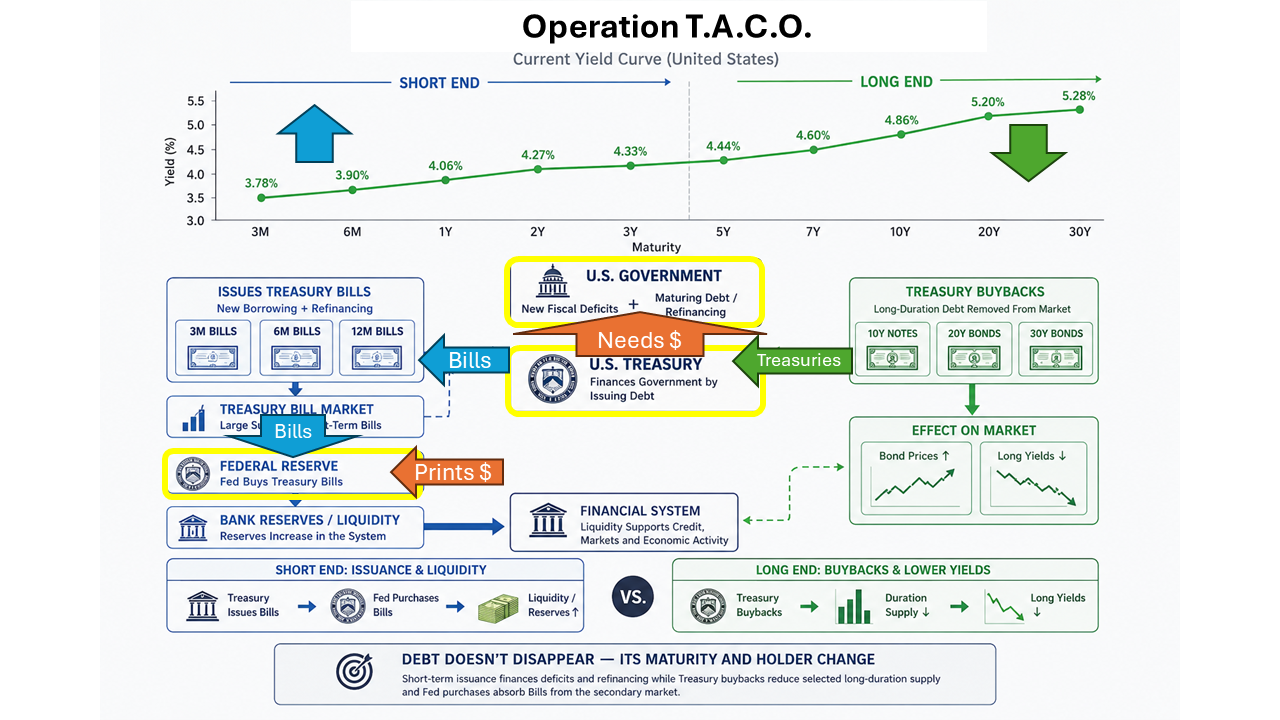
Finanzministerium nimmt langlaufende Schulden auf, Zentralbank gleicht das kurzfristige Angebot aus.
Und jetzt wird es richtig interessant. Die Federal Reserve führt Reserve Management Purchases durch. Und was kauft die Fed hauptsächlich? Treasury Bills. Die Fed kauft Bills am Sekundärmarkt und bezahlt sie, indem sie Zentralbankreserven schafft. Selbstverständlich rein eine technische Frage des Reservemanagements. Hier gibt es nichts zu sehen.
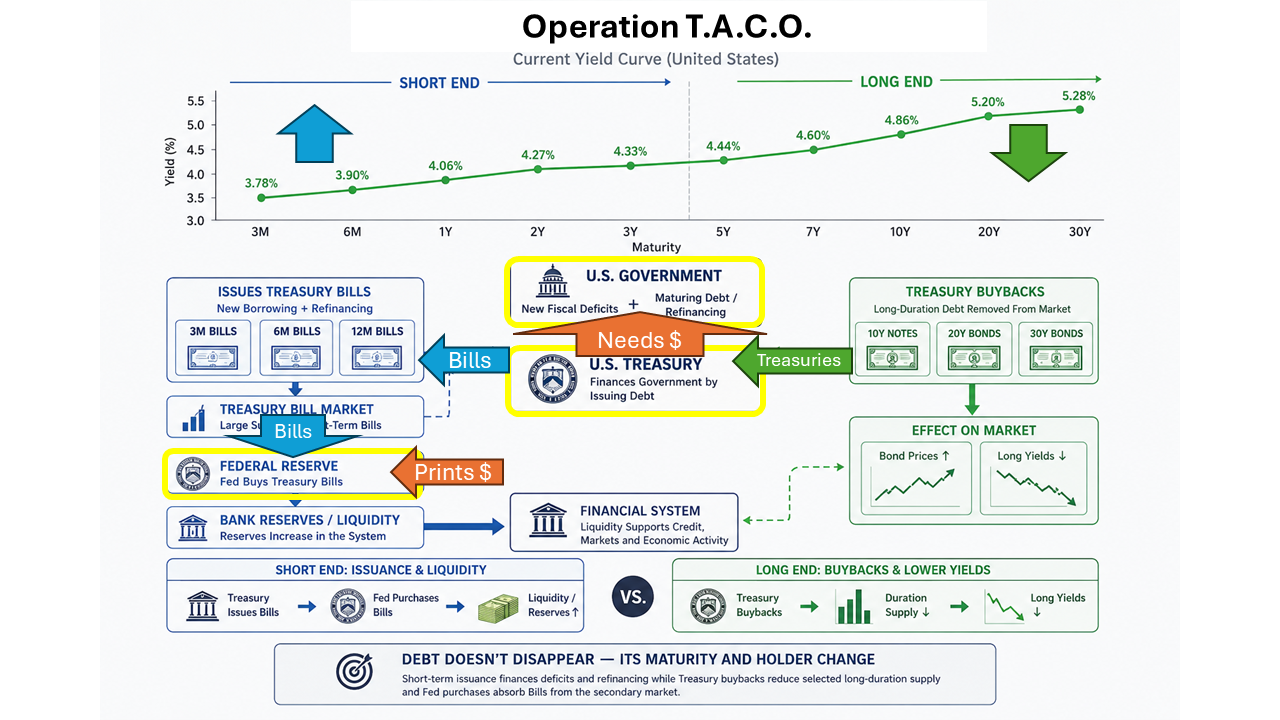
Operation TACO: Das Finanzministerium kauft langlaufende Schulden zurück, während die Fed kurzfristige Bills aufnimmt – und so die Zinskurve umformt, ohne es QE, Twist oder YCC zu nennen.
Ist das QE?
Technisch gesehen nein. Klassisches QE bedeutet, dass die Fed Reserven schafft und langlaufende Treasuries oder MBS kauft – gezielt, um die langfristigen Finanzierungskosten zu senken und die Finanzierungsbedingungen zu lockern. Die heutigen Käufe der Fed zielen in erster Linie auf Bills und sollen offiziell ausreichende Reserven im Bankensystem sicherstellen. Es gibt jedoch eine wichtige Gemeinsamkeit:
Die Fed weitet ihre Bestände an Staatsanleihen aus und schafft Reserven. Die Mechanik ähnelt QE. Laufzeit und offizielles Ziel sind anders. Auch das Etikett ist gnädigerweise ein anderes – und genau darum geht es.
Ist das Operation Twist?
Auch hier: technisch nicht. Die klassische Operation Twist sah so aus: Fed verkauft kurzlaufende Treasuries → Fed kauft langlaufende Treasuries
Heute sind die Operationen auf zwei Institutionen verteilt: Finanzministerium → kauft länger laufende Anleihen, während Fed → Treasury Bills kauft Es ist daher keine Operation Twist. Aus Sicht der konsolidierten Staatsbilanz gibt es aber durchaus eine Ähnlichkeit.
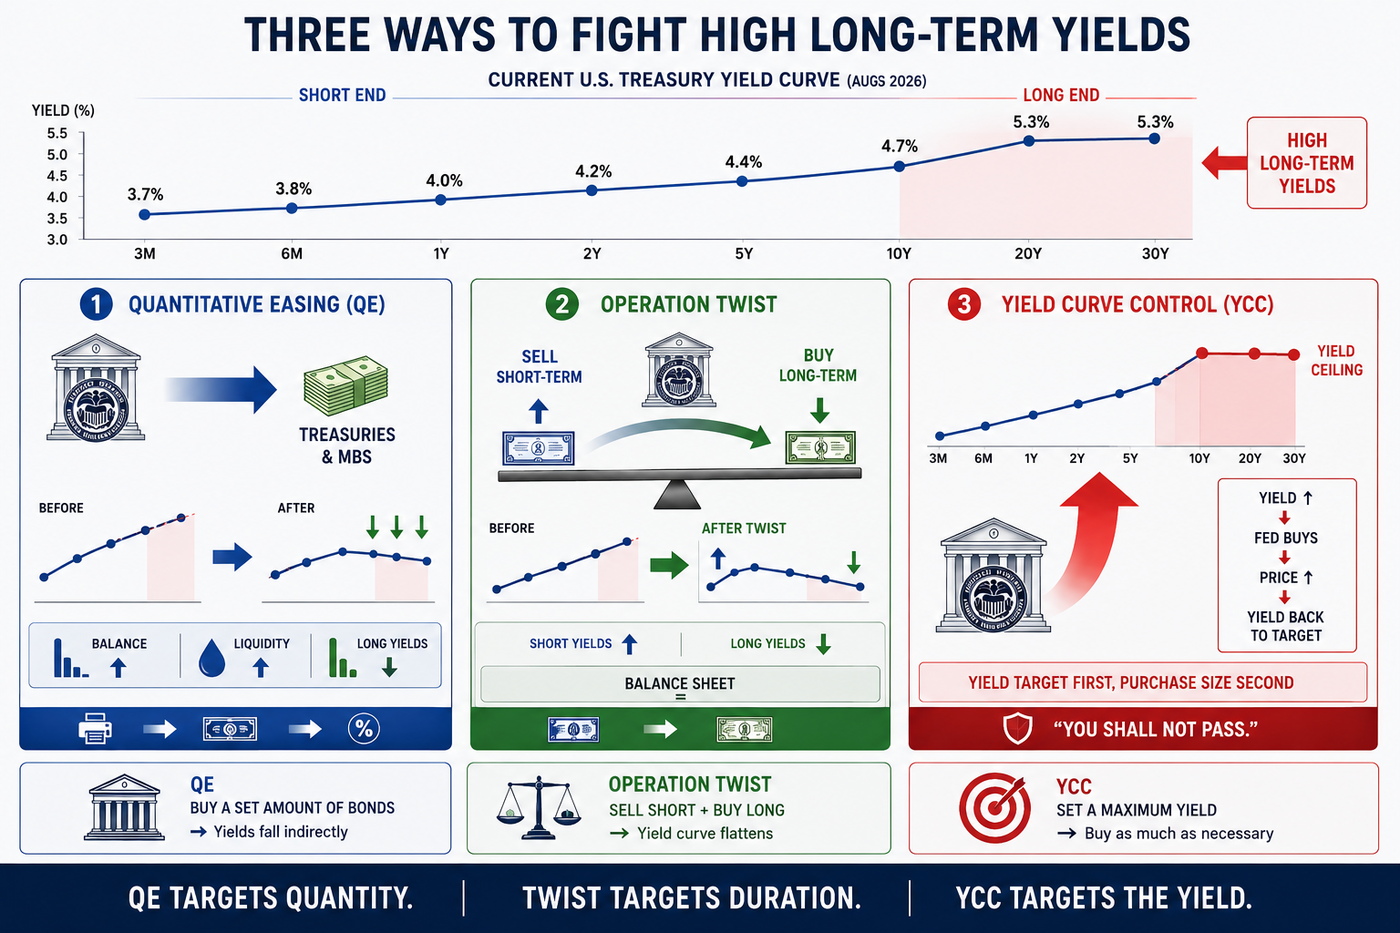
Quantitative Easing, Operation Twist und Yield Curve Control erklärt
Ist das Yield Curve Control?
Noch nicht.
Echte Yield Curve Control würde bedeuten, dass die Fed ausdrücklich eine langfristige Rendite ansteuert und sich verpflichtet, so viele Anleihen zu kaufen, wie nötig sind, um sie zu verteidigen.
Heute gibt es:
- Kein offizielles Renditeziel
- Keine Renditeobergrenze
- Keine Verpflichtung zu unbegrenzten Käufen
Das ist also keine YCC, könnte aber als Soft Yield Curve Control bezeichnet werden – alle Vorteile einer Intervention, keine der unangenehmen Pressekonferenzen.
Die US-Regierung steht vor einer schwierigen Gleichung: Rekordverschuldung + massive Refinanzierung + hohe langfristige Renditen Die Ausgabe enormer Mengen langlaufender Schulden könnte die Renditen noch weiter nach oben treiben. Stattdessen kann sich das Finanzministerium stärker auf das hochliquide kurze Ende stützen und gleichzeitig ausgewählte länger laufende Papiere zurückkaufen. Und die Fed nimmt gleichzeitig Bills auf und stellt Reserven bereit.
Der Haken: die Refinanzierungswand
Es gibt ein großes Problem: Kurzfristige Schulden werden schnell fällig. Heute ausgegebene Bills müssen refinanziert werden in: 3 Monaten. 6 Monaten. 12 Monaten. Dann müssen sie erneut prolongiert werden.
Und wieder.
Und wieder.
Die Strategie tauscht daher Durationsrisiko heute gegen Refinanzierungsrisiko morgen. Senkt die Fed die Zinsen, kann das Finanzministerium diese Bills günstiger refinanzieren. Bleibt die Inflation hoch und bleiben die kurzfristigen Zinsen erhöht, wird die Refinanzierungslast immer teurer. Das könnte letztlich die größere Geschichte sein.
Die Refinanzierungswand: zwei Szenarien
Szenario 1: Rezession
Eine Rezession drückt Inflation und Zinsen nach unten. Die Fed senkt die Zinsen, sodass das Finanzministerium seine enorme Menge an kurzfristigen Schulden zu immer günstigeren Zinsen prolongieren kann.
Rezession → Fed senkt Zinsen → Refinanzierungskosten ↓ → Fiskalischer Druck ↓
In diesem Szenario könnte sich die Ausgabe von Bills, statt die heutigen hohen langfristigen Zinsen festzuschreiben, als kluger Schachzug erweisen.
Szenario 2: Inflation
Anhaltende oder sich beschleunigende Inflation zwingt die Fed, die Zinsen hoch zu halten – oder weiter anzuheben. Fällig werdende Bills müssen dann zu höheren Zinsen refinanziert werden.
Inflation → Zinsen ↑ → Refinanzierungskosten ↑ → Zinsausgaben ↑ → Defizit ↑ → mehr Schulden
Das ist das gefährliche Szenario: Die Refinanzierungswand wird zu einem sich selbst verstärkenden Schuldenkreislauf. Die Strategie enthält daher eine massive implizite Wette:
Die künftigen kurzfristigen Zinsen werden niedriger sein, nicht höher. Eine Wette, bequemerweise platziert von genau der Institution, die diese Zinsen festlegt.
Für Verbraucher ist keines der beiden Szenarien besonders attraktiv. Eine Rezession würde es der Fed erlauben, die Zinsen zu senken und Hypotheken und Kredite zu verbilligen – aber nur, weil sich die Wirtschaftslage verschlechtert, mit schwächerem Lohnwachstum, Arbeitsplatzverlusten und fallenden Vermögenspreisen. Anhaltende Inflation ist wohl noch schlimmer: Die Zinsen bleiben hoch, Hypotheken und Konsumentenkredite bleiben teuer, die Kaufkraft schwindet weiter, und steigende Zinsausgaben des Staates belasten die öffentlichen Finanzen zusätzlich. Das eine Szenario trifft Einkommen und Beschäftigung, das andere Kaufkraft und Finanzierungskosten.
Der Yen-Carry-Trade: ein weiterer Druckpunkt
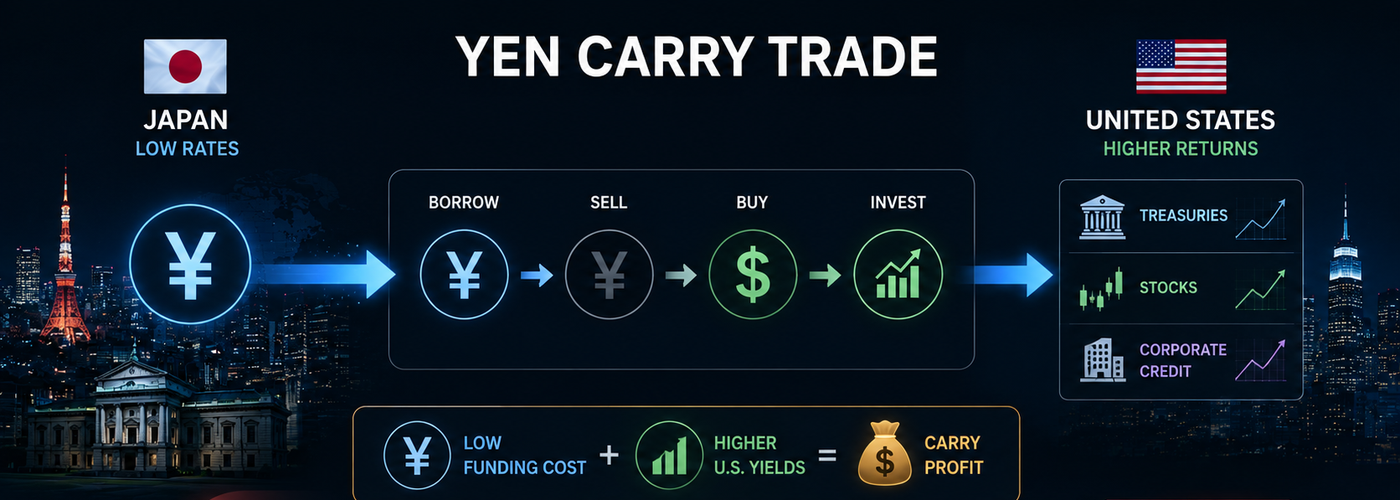
Der Yen-Carry-Trade nutzt Japans niedrige Zinsen aus: Anleger leihen sich günstig Yen, tauschen die Mittel in Dollar und investieren in höher rentierende US-Anlagen wie Staatsanleihen, Aktien und Unternehmenskredite. Der Trade wird anfällig, wenn die japanischen Renditen steigen oder der Yen aufwertet – was Anleger zwingen kann, Positionen aufzulösen und Kapital nach Japan zurückzuführen.
Jahrzehntelang versorgte Japan die Welt mit extrem billigem Kapital. Anleger konnten sich in niedrig verzinsten Yen verschulden und in höher rentierende US-Staatsanleihen und andere globale Anlagen investieren. Doch steigende japanische Renditen verändern diese Gleichung. Da JGB-Renditen attraktiver werden und der Yen aufwertet, sinkt der Anreiz, US-Anlagen zu halten, und gehebelte Carry Trades werden zunehmend schmerzhaft. Damit entsteht das Risiko, dass Kapital nach Japan zurückfließt und Positionen in US-Staatsanleihen aufgelöst werden – genau dann, wenn die US-Regierung eine enorme Nachfrage benötigt, um Rekordschulden und ihre Refinanzierungswand zu finanzieren.
Die gefährliche Kette ist einfach:
Japanische Renditen ↑ + Yen ↑ → Auflösung des Carry Trades → Kapitalrückführung → Nachfrage nach Treasuries ↓ → Langfristige US-Renditen ↑
Das ist ein weiterer Grund, warum es immer wichtiger wird, das lange Ende der US-Zinskurve unter Kontrolle zu halten.
Zwei Wege, wie sich der Yen-Carry-Trade auflösen kann – wählen Sie Ihr Gift
Szenario 1 – Rückführung aus Treasuries: Steigende japanische Renditen und ein stärkerer Yen machen heimische Anlagen attraktiver. Japanische Anleger verkaufen US-Staatsanleihen, tauschen Dollar zurück in Yen und holen Kapital nach Hause. Die Kurse der Treasuries fallen und die langfristigen US-Renditen steigen – genau dann, wenn die USA eine massive Nachfrage nach ihren Schulden brauchen.
Szenario 2 – globales Risk-Off: Ein rasch aufwertender Yen zwingt gehebelte Anleger, Carry Trades über Aktien, Kredite und andere riskante Anlagen hinweg aufzulösen. Die Märkte werden abverkauft, und Anleger flüchten in US-Staatsanleihen als sicheren Hafen. In diesem Fall fallen die Aktien, aber die Kurse der Treasuries steigen und die US-Renditen sinken.
Die möglichen Folgen einer Auflösung des Yen-Carry-Trades