Der KI-Ausverkauf hat womöglich eine der faszinierendsten Geschichten des Jahres an der Wall Street hervorgebracht.
Nachdem der auf KI fokussierte Hedgefonds Situational Awareness in weniger als einem Jahr um mehr als 400 % gestiegen war, verlor er Berichten zufolge im Juli rund 67 %, was Margin-Druck auf sein hoch gehebeltes Portfolio auslöste. Statt eine ungeordnete Liquidation zuzulassen, die KI-Aktien in eine weitere Abwärtsspirale hätte schicken können, sprang Citadel ein und übernahm den Großteil der börsennotierten Aktienpositionen des Fonds in einer Blocktransaktion.
Der Deal hat in der Investmentgemeinde intensive Spekulationen ausgelöst. Manche Anleger glauben, Citadel habe schlicht eine seltene Gelegenheit genutzt und mit seiner starken Bilanz den Markt stabilisiert, während es hochwertige KI-Werte zu Notverkaufspreisen erwarb. Andere gehen weiter und fragen, ob versierte Marktteilnehmer den Verkaufsdruck, der den Fonds zum Verkauf zwang, vorhergesehen – oder sogar beschleunigt – haben könnten. Derzeit gibt es keine öffentlichen Belege für Vorwürfe der Marktmanipulation, und große Nachrichtenmedien beschreiben die Transaktion als Folge von Hebel, Margin Calls und außergewöhnlicher Marktvolatilität. Dennoch ist die Episode eine eindringliche Erinnerung daran, dass Liquidität in hoch gehebelten Märkten genauso wertvoll sein kann wie die Technologie selbst – besonders, wenn die Technologie auf den Margin-Sachbearbeiter trifft.
Die Märkte sind nach oben gecrasht, doch die zugrunde liegenden Risiken sind nicht verschwunden
Die Volatilitätsmaße waren die einzigen Komponenten, die im Verlauf von 24 Stunden gesunken sind.
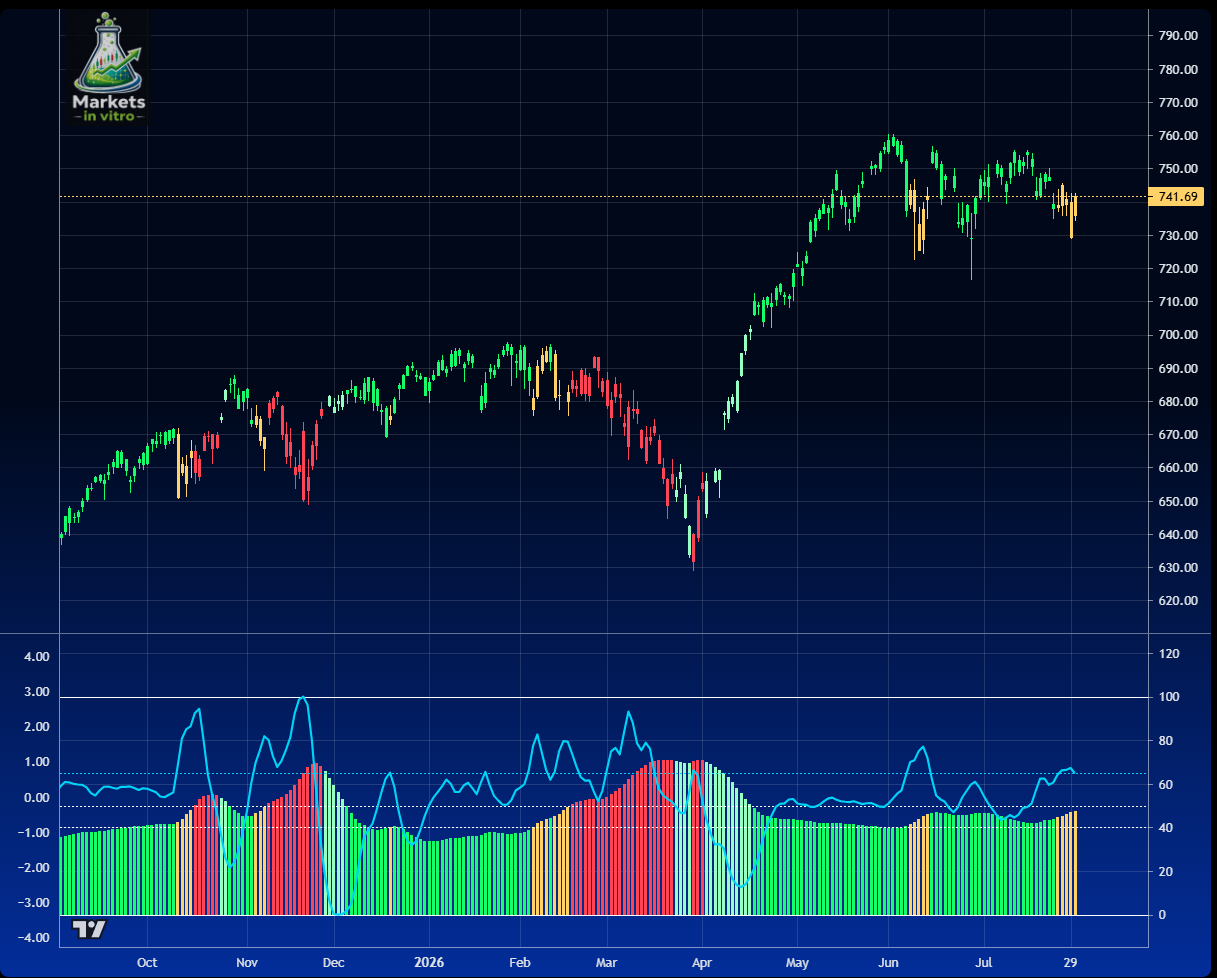
Zusammengesetzter Risikoindikator
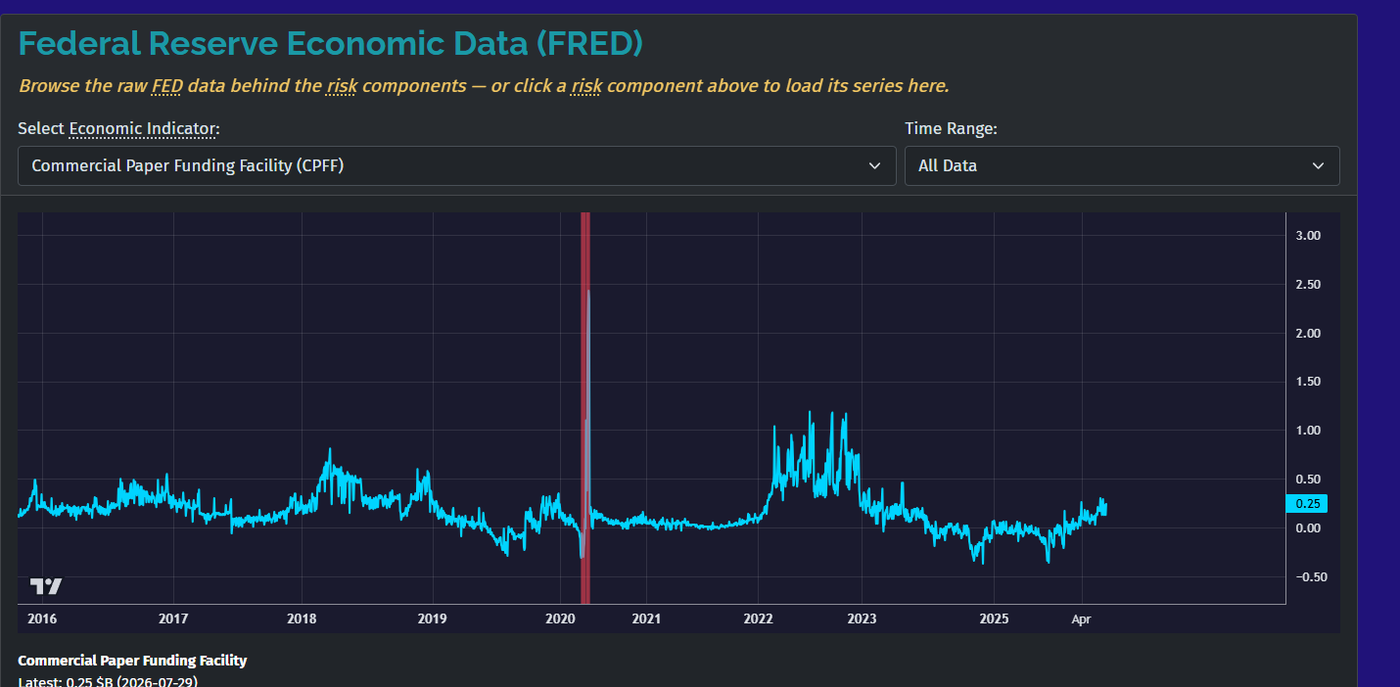
Steigendes Risiko – Commercial-Paper-Finanzierung
Der jüngste Anstieg der Inanspruchnahme der Commercial Paper Funding Facility (CPFF) der Federal Reserve deutet darauf hin, dass eine kleine Zahl von Marktteilnehmern unter höherem kurzfristigem Finanzierungsdruck steht. Zwar liegen die aktuellen Niveaus weit unter denen systemischer Krisen wie 2020, doch der Anstieg könnte darauf hindeuten, dass es für einige Unternehmen oder Finanzinstitute teurer – oder vorübergehend schwieriger – wird, ihre Commercial Papers am privaten Markt zu verlängern. Dieser Druck wird vor allem durch straffere Finanzierungsbedingungen, erhöhte kurzfristige Zinsen, eine geringere Nachfrage der Anleger nach schlechter bewerteten Commercial Papers und wachsende Vorsicht bei Geldmarktfonds getrieben. Derzeit deutet das Signal eher auf vereinzelten Liquiditätsstress als auf eine breite Finanzierungskrise hin, es ist aber beobachtenswert, ob sich die Finanzierungsbedingungen auf breiterer Front verschlechtern.
Ein moderater Anstieg des Finanzierungsstresses bei Commercial Papers hat die Aufmerksamkeit der Anleger geweckt und deutet darauf hin, dass die kurzfristigen Finanzierungsbedingungen weniger entgegenkommend werden. Zwar liegen die aktuellen Niveaus weit unter denen systemischer Krisen, doch höhere Finanzierungskosten und sich ausweitende Credit Spreads zeigen, dass Kreditgeber wählerischer werden. Statt auf eine breite Liquiditätsklemme hinzuweisen, scheint sich das Signal auf eine Handvoll hoch verschuldeter Schuldner zu konzentrieren, die angesichts erhöhter Zinsen einen hohen Refinanzierungsbedarf haben. Wie immer ist die Anleihemathematik ein strenger Prüfer.
Zu den Unternehmen, die am genauesten beobachtet werden, gehört Oracle, dessen fünfjährige Credit Default Swaps (CDS) deutlich über die der meisten großen Technologiekonkurrenten gestiegen sind, während das Unternehmen seine fremdfinanzierten Investitionen in KI-Infrastruktur hochfährt. Auch CoreWeave bleibt im Fokus, nachdem es deutlich höhere Renditen zahlen und strengere Kreditbedingungen akzeptieren musste, um frische Finanzierung zu sichern – ein Zeichen für die wachsende Vorsicht der Anleger gegenüber hoch gehebelten KI-Infrastrukturwerten. Meta und Nvidia genießen dagegen trotz eines jüngsten Anstiegs der CDS-Spreads weiterhin relativ starke Kreditprofile. Vorerst ist die Botschaft der Kreditmärkte klar: Anleger sind weiterhin bereit, den KI-Boom zu finanzieren – aber sie werden deutlich wählerischer, wer dieses Kapital erhält. Der freie Cashflow zählt, so unmodern das klingen mag, immer noch.
Die Liste extremer Charts wird von Minute zu Minute länger
Wir sahen nicht nur Crashs nach oben bei den gebeutelten Halbleiter- und KI-Aktien, sondern es gibt weitere Erdbeben im gesamten globalen Finanzsystem.
Nachdem der südkoreanische Markt den 200-Tage-Durchschnitt berührt hatte, erholte er sich kräftig und zog den gesamten KI- und Halbleiter-Sektor nach oben.
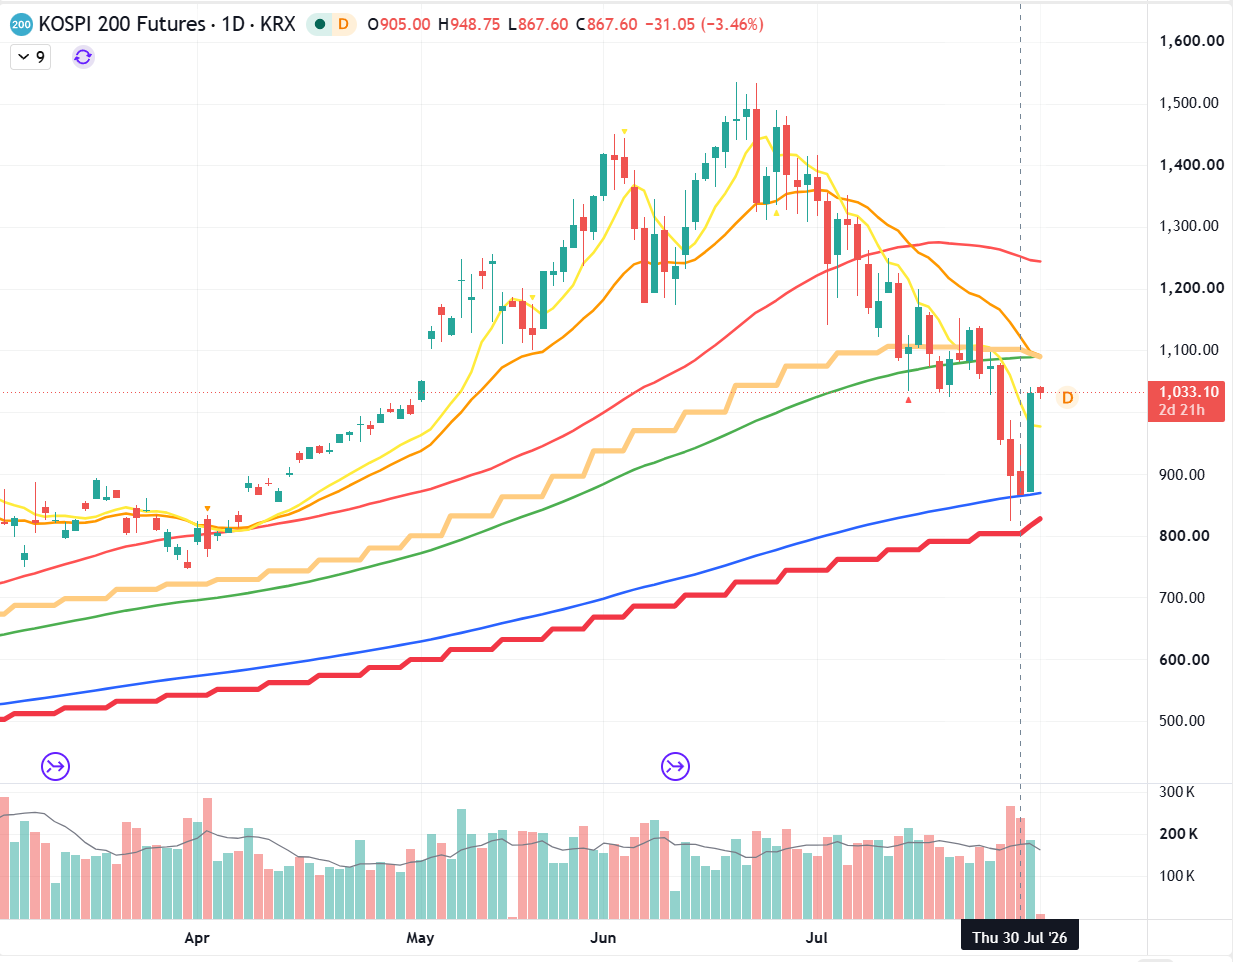
Der südkoreanische Index erholte sich von einer wichtigen Unterstützung
Japanischer Yen – verdeckte Intervention der Zentralbank?
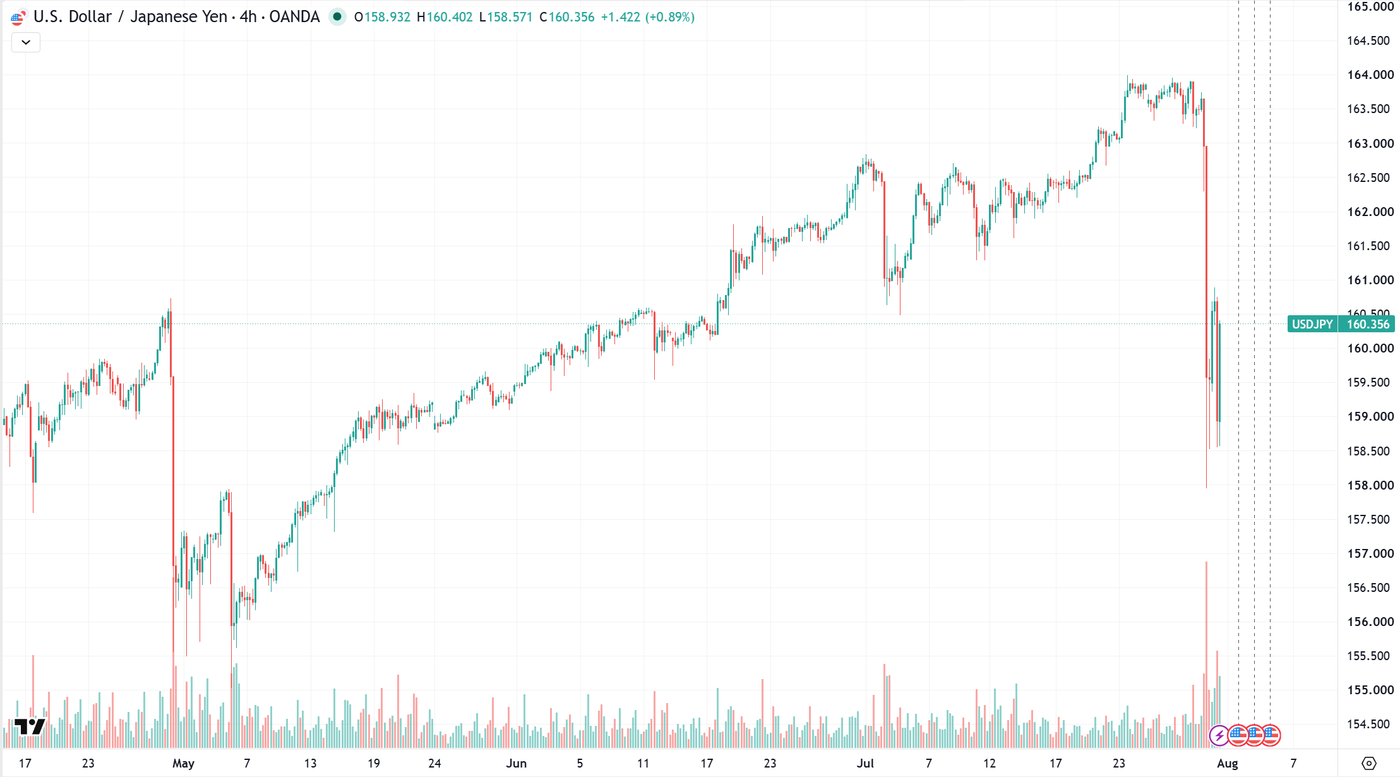
US-Dollar vs. Japanischer Yen
Der japanische Yen legte eine kräftige Rally hin gegenüber dem US-Dollar, nachdem Trader eine plötzliche Bewegung bei USD/JPY weithin als erneute Intervention des japanischen Finanzministeriums deuteten. Da die Währung auf den tiefsten Stand seit Jahrzehnten gefallen war, scheinen die Behörden laut Reuters zunehmend entschlossen, das Tempo der Abwertung zu bremsen und steigende Importkosten einzudämmen. Die Bewegung löste zudem eine Welle der Auflösung von Carry Trades aus, da Anleger nach monatelanger einseitiger Positionierung eilig ihre Short-Positionen im Yen eindeckten und die Rally so verstärkten (Saxo Bank). Zwar verschaffte die Intervention dem Yen einen sofortigen Auftrieb, doch die meisten Analysten gehen davon aus, dass die längerfristige Richtung von USD/JPY weiterhin von der großen Zinsdifferenz zwischen den USA und Japan bestimmt wird – eine offizielle Intervention allein dürfte den übergeordneten Trend also kaum umkehren (Forex.com). Dünne Liquidität und dicke Narrative ändern an dieser Rechnung selten etwas.
Noch einmal Japan – explodierende Renditen
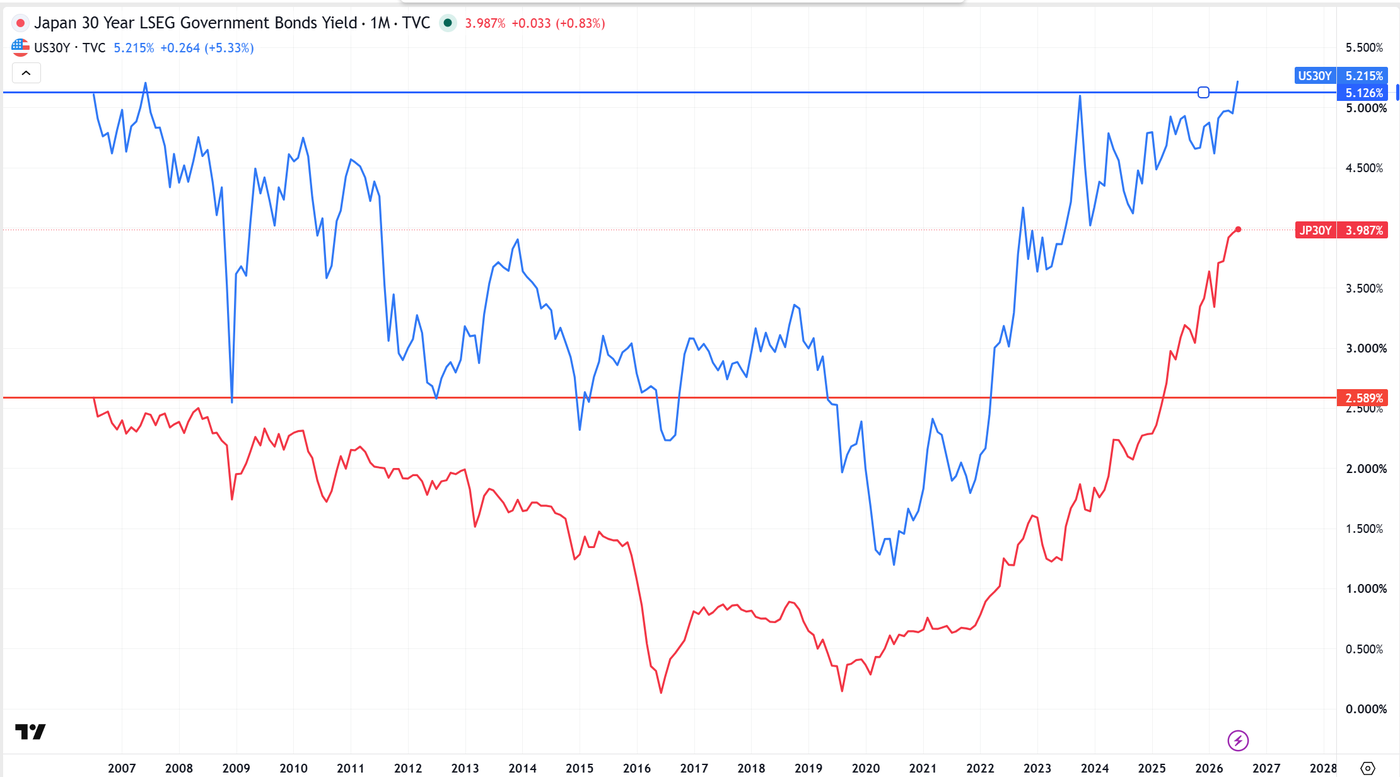
Renditen 30-jähriger US-Anleihen vs. 30-jähriger japanischer Anleihen
Der gleichzeitige Anstieg der Renditen 30-jähriger US- und japanischer Staatsanleihen markiert eine bedeutende Verschiebung der globalen Liquiditätslandschaft. In den USA spiegeln steigende langfristige Renditen anhaltende Inflationssorgen, umfangreiche Anleiheemissionen und wachsende Laufzeitprämien wider und erhöhen die Finanzierungskosten für Staaten, Unternehmen und hoch gehebelte Sektoren wie die KI-Infrastruktur (Reuters). Gleichzeitig ist die Rendite 30-jähriger japanischer Anleihen auf den höchsten Stand seit Jahrzehnten gestiegen, da die Bank of Japan ihre Geldpolitik weiter normalisiert und Anleger eine höhere Vergütung für das Halten langlaufender JGBs verlangen (Reuters). Diese Kombination erhöht die globalen Finanzierungskosten, strafft die Finanzierungsbedingungen an den Kapitalmärkten und erhöht das Kreditrisiko hoch verschuldeter Schuldner. Noch wichtiger: Höhere japanische Renditen machen es weniger attraktiv, sich billig in Yen zu verschulden, um Investitionen im Ausland zu finanzieren – das begünstigt die Auflösung von Carry Trades und die Rückführung japanischen Kapitals aus ausländischen Anleihen und Aktien. Sollte sich dieser Trend weiter verschärfen, könnte die globale Liquidität die Volatilität bei riskanten Anlagen verstärken – trotz anhaltender Stärke der zugrunde liegenden Wirtschaft. Eine freundliche Erinnerung daran, dass Duration in beide Richtungen schneidet.
Rohölpreis – der andere Tatort
Trotz historisch niedriger globaler Rohöllagerbestände und eines zunehmend fragilen geopolitischen Umfelds scheint der Öl-Futures-Markt ein überraschend optimistisches Szenario einzupreisen. Trader setzen weiterhin darauf, dass sich die Lieferunterbrechungen als vorübergehend erweisen, und erwarten diplomatische Fortschritte, eine höhere OPEC+-Förderung und eine letztliche Normalisierung der Schifffahrt durch die Straße von Hormus. Der physische Markt erzählt jedoch eine ganz andere Geschichte. Die Energieinfrastruktur in Russland wie im Nahen Osten wird weiterhin angegriffen, die Versicherungskosten für Tanker bleiben erhöht und wichtige Seewege sind laut Reuters nach wie vor mit erheblichen Risiken behaftet. Gleichzeitig bleiben die Märkte für raffinierte Kraftstoffe außergewöhnlich angespannt – ein Hinweis darauf, dass die zugrunde liegenden Angebotsengpässe nicht verschwunden sind, sondern lediglich von Erwartungen überlagert werden.
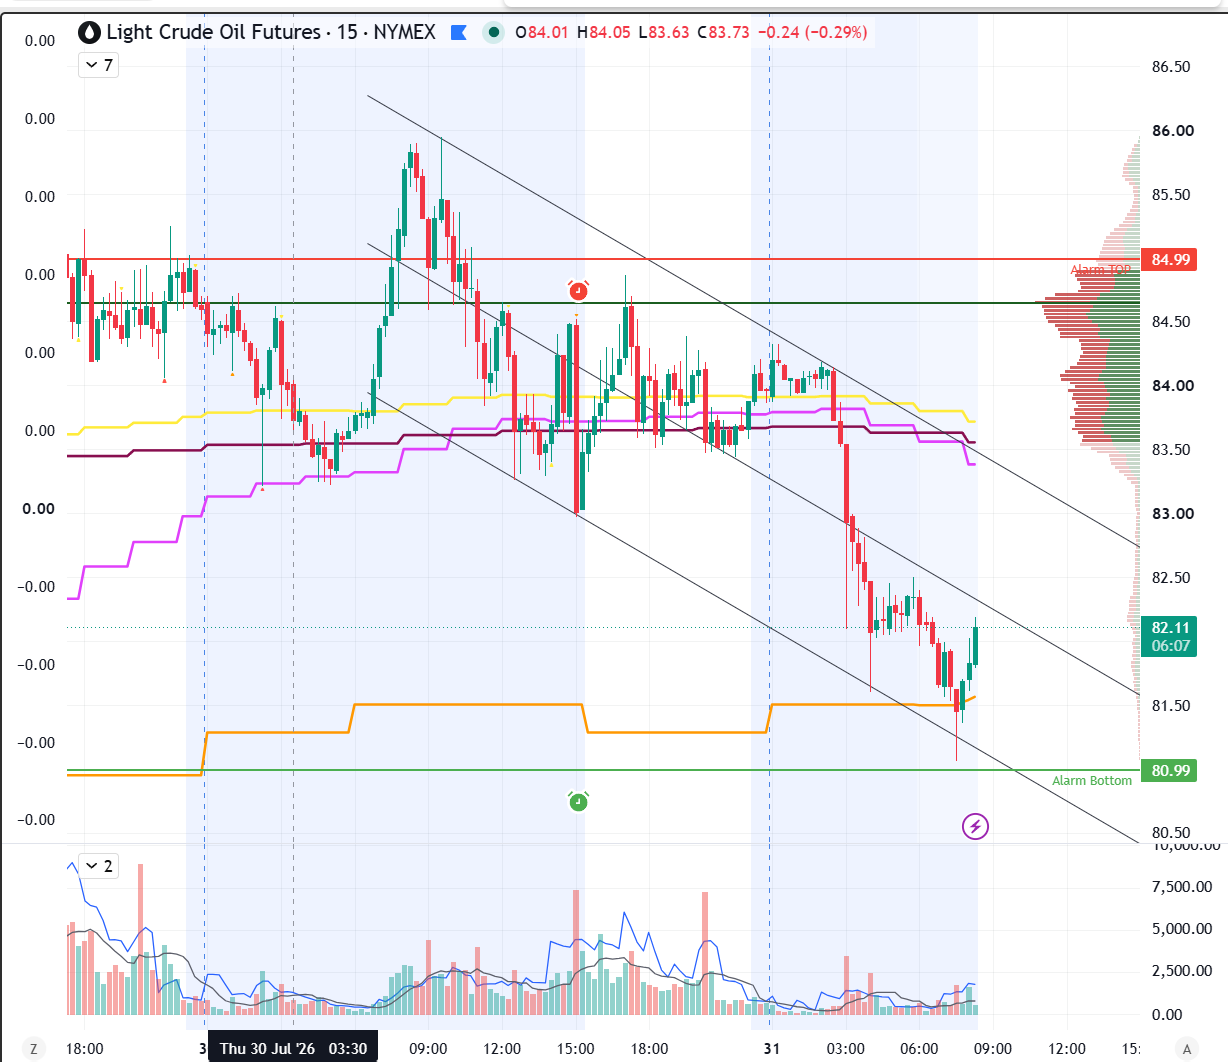
Kursverlauf des Rohölpreises über Nacht
Diese wachsende Diskrepanz zwischen Futures-Preisen und physischen Fundamentaldaten könnte zu einem der größten blinden Flecken des Marktes werden. Liegen die Trader falsch und bleibt die Straße von Hormus länger als erwartet gestört, oder nehmen weitere Angriffe zusätzliche Förder- oder Exportkapazitäten vom Markt, könnte sich die heutige vergleichsweise moderate geopolitische Risikoprämie als viel zu niedrig erweisen. In diesem Szenario müssten die Ölpreise womöglich rasch neu bewertet werden, wenn die Futures-Märkte zu einer Realität aufschließen, die der physische Markt seit Monaten signalisiert. Je länger Anleger die sich verschlechternden Fundamentaldaten zugunsten einer erwarteten Deeskalation ausblenden, desto größer ist das Risiko einer scharfen und ungeordneten Aufwärtsbewegung, sobald diese Erwartungen auf die Probe gestellt werden (Reuters; EIA).
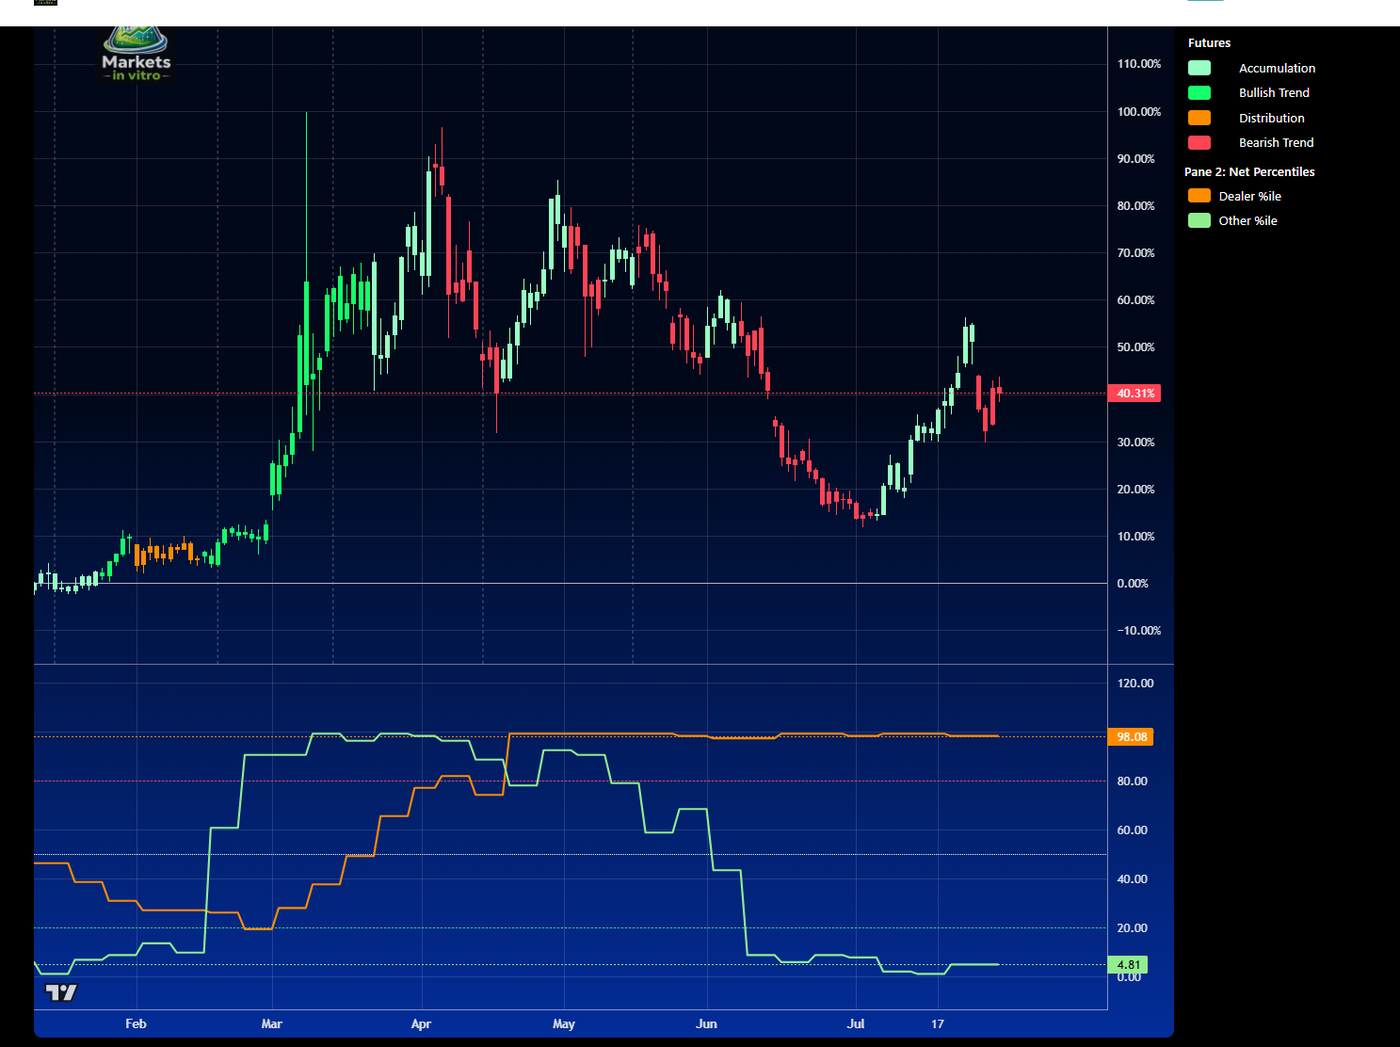
Commitment of Traders – Positionierung bei Rohöl
Die COT-Analyse zeigt eine merkwürdige Positionierung am Rohölmarkt: Produzenten begannen, massiv LONG zu gehen, als die Rohölpreise mit der Eskalation des Iran-Kriegs zu steigen begannen. Sie haben ihre Long-Positionen jedoch nie verändert und blieben long – ein Hinweis darauf, dass sie nie wirklich erwartet haben, dass sich die „Situation“ kurzfristig auflöst. Andere große Investoren gingen vor dem Anstieg long und reduzierten ihr Engagement im Mai und Juni, wodurch die Ölpreise sanken. Rohöl ist ein politischer Trade, und es gibt ein Interesse daran, die Preise entgegen allen Fundamentaldaten zu drücken. Langfristig nähern sich Märkte jedoch ihrem fundamentalen Gleichgewicht an, und angesichts schrumpfender US-Öllagerbestände und eines steigenden Nachfrageausblicks ergeben niedrigere Ölpreise keinen Sinn – vor allem vor dem Hintergrund immer mehr brennender Ölraffinerien in Russland und im Fernen Osten. Mit jedem Tag wird es unwahrscheinlicher, dass die Straße von Hormus bald geöffnet wird. Diese Geschichte hat das Potenzial, die Weltwirtschaft abstürzen zu lassen – als Folge egozentrischer, kurzsichtiger, populistischer Politik der Ein-Mann-Show in der aktuellen US-Regierung.
Ausblick
Der Markt erholte sich kräftig am Akkumulationsniveau um 7300. Damit hatten wir gerechnet, die Intensität dieser Erholung war jedoch unerwartet enorm. Manchmal erinnert das Tape alle daran, wer das Sagen hat.
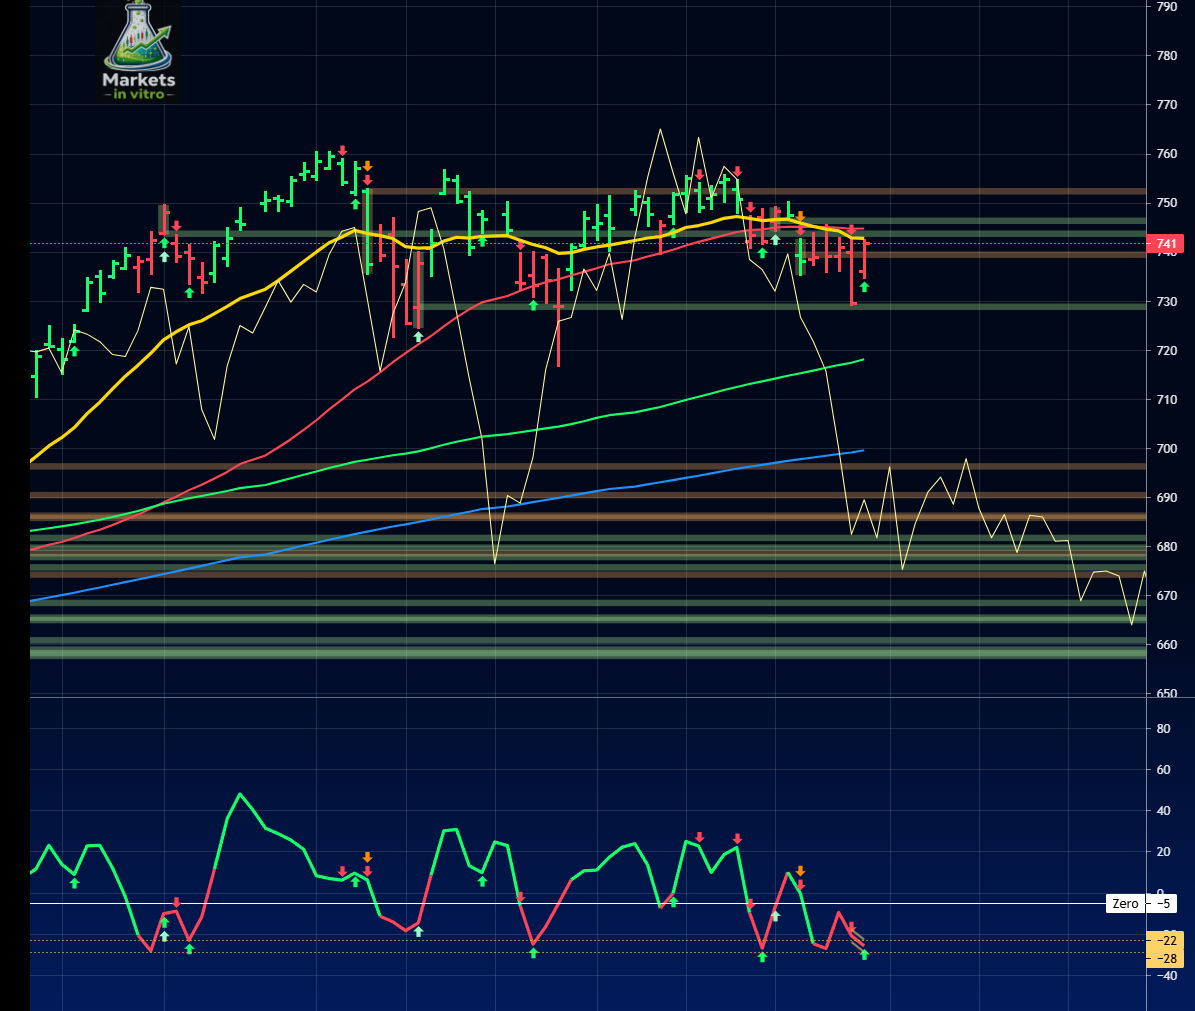
Smart Money Tracker
Der KI-Trade scheint in eine neue Phase einzutreten. Über weite Teile der letzten zwei Jahre belohnten Anleger praktisch jedes Unternehmen mit einer KI-Story. Diese Dynamik verschiebt sich nun hin zu Umsetzung statt Erwartungen. Die Zahlen von Microsoft haben gezeigt, dass sich Investitionen in KI-Infrastruktur in beschleunigtes Cloud-Wachstum und greifbare Renditen übersetzen, während Meta den Markt daran erinnerte, dass massive Investitionsausgaben ohne kurzfristigen Cashflow ihren Preis haben. Anleger werden zunehmend selektiv: Sie belohnen Unternehmen, die KI monetarisieren können, und nehmen jene kritisch unter die Lupe, die sich allein auf Zukunftsversprechen stützen (Reuters). Die Märchenstunde weicht der Kapitalflussrechnung.
Für Halbleiter- und KI-Infrastrukturunternehmen bleibt der langfristige Ausblick konstruktiv, doch der Weg dürfte volatiler werden. Die Nachfrage nach GPUs, Netzwerkausrüstung, Speicher, Strominfrastruktur und Rechenzentren übersteigt weiterhin das Angebot, doch höhere langfristige Zinsen, sich ausweitende Credit Spreads bei Unternehmensanleihen und straffere Finanzierungsbedingungen erhöhen die Kapitalkosten im gesamten Sektor. Der jüngste Zusammenbruch des hoch gehebelten KI-Hedgefonds Situational Awareness hat zudem gezeigt, wie technische Positionierung und Hebel die Fundamentaldaten vorübergehend überrollen können. Bleiben die Kapitalmärkte unterstützend, dürften die führenden KI-Infrastrukturwerte weiterhin überdurchschnittlich abschneiden. Der nächste Abschnitt des KI-Bullenmarkts wird jedoch kaum allein von einer Multiple-Expansion getragen werden – er erfordert nachhaltiges Gewinnwachstum, eine disziplinierte Kapitalallokation und klare Belege dafür, dass KI-Investitionen dauerhafte Cashflows erzeugen. Mit anderen Worten: Tabellenkalkulation statt Slogans, zumindest für eine Weile.
Quellen
- Reuters – Citadel kauft nach dem KI-Aktienabsturz den Großteil der Aktienbestände von Situational Awareness: https://www.reuters.com/technology/citadel-buys-most-situationals-stock-holdings-after-ai-share-rout-sources-say-2026-07-30/
- Financial Times – Citadel übernimmt nach dem Juli-Ausverkauf Positionen eines KI-Hedgefonds: https://www.ft.com/content/5fb44089-ecdf-4b48-bc14-1e8b4682b142
- Business Insider – Anleger reagieren auf den Zusammenbruch von Situational Awareness und den Citadel-Deal: https://www.businessinsider.com/smart-people-react-situational-awareness-leopold-aschenbrenner-stock-sell-citadel-2026-7
- Reuters: https://www.reuters.com/business/finance/global-markets-cds-explainer-2026-07-29/
- Reuters: https://www.reuters.com/business/finance/global-markets-stress-graphic-2026-07-28/
- Financial Times: https://www.ft.com/content/4f6e5ad5-395b-41ac-9672-bd6880dc05a7
- Financial Times: https://www.ft.com/content/9d2117af-b3ec-4ca4-b00f-6813ab5075ec
- Wall Street Journal: https://www.wsj.com/livecoverage/stock-market-today-dow-sp-500-nasdaq-07-30-2026/card/coreweave-raises-yields-to-entice-investors-in-debt-sale-dlKBLOC0CB0qoPwzh5ql