Marktanalyse
Ein neues Akkumulationsmuster ist aufgetaucht und deutet darauf hin, dass sich die Märkte möglicherweise auf eine kurzfristige Umkehr vorbereiten. Doch die anstehende Zinsentscheidung der Fed wirft einen langen Schatten auf jede dauerhafte Trendwende. Der vorherige Akkumulationsversuch scheiterte, und obwohl die KAUFZONE bei 6600 perfekt gehalten hat, erfordert eine entschiedene Trendwende üblicherweise einen sauberen Retest des täglichen MA100, bevor das Abwärtsmomentum als erschöpft gelten kann.
Fazit
Einige Anleger scheinen sich still und leise für eine Jahresendrally zu positionieren – und eine mögliche Zinssenkung der Fed könnte den nötigen Funken liefern. Eine kurzfristige bullishe Gegenbewegung wirkt wahrscheinlich, doch der übergeordnete Abwärtstrend ist sehr lebendig.
Die anstehende Zinsentscheidung der Fed
Die Federal Reserve nähert sich ihrer nächsten wichtigen geldpolitischen Entscheidung, und die Notenbanker sind alles andere als entspannt. Die Inflation liegt hartnäckig über dem Zielwert, und der jüngste Government Shutdown hat wichtige Datenströme unterbrochen – die Fed fliegt teilweise „blind“. Quelle: Washington Post
Gleichzeitig würden die Abkühlung am Arbeitsmarkt und sich verschlechternde Wachstumsindikatoren normalerweise für eine Lockerung sprechen. Dennoch lehnen mehrere Notenbanker eine Senkung im Dezember offen ab und verweisen auf unzuverlässige Daten und anhaltende Unsicherheit bei der Inflation. Quelle: Investopedia
Die vom Markt eingepreisten Wahrscheinlichkeiten zeigen derzeit nur eine Chance von 32 % auf eine Zinssenkung im Dezember. Quelle: CME FedWatch Tool
Marktszenarien
Bullishes Szenario: Die Fed senkt im Dezember. Die Liquiditätserwartungen entspannen sich, Aktien bauen ihre Erholung aus, Credit Spreads engen sich ein, und risikoreiche Anlagen schießen nach oben.
Bearishes Szenario: Die Fed setzt aus. Hartnäckige Inflation + fehlende Daten = länger höhere Zinsen. Die Bewertungen schrumpfen, die Volatilität springt an, und eine Risk-off-Rotation verstärkt sich in Kreditmärkten, Immobilien und zyklischen Werten.
Die große KI-Illusion – NVIDIAs Drahtseilakt über dem Hype
NVIDIA hat erneut Rekordzahlen geliefert: 46,7 Mrd. \$ Umsatz, ein Plus von 56 % im Jahresvergleich, begleitet von Jensen Huangs typischer Botschaft „die Nachfrage ist außer Rand und Band“. Quellen: Futurum Group · Nasdaq
Doch hinter dieser glänzenden Schlagzeile steckt ein Puzzle widersprüchlicher Signale – Zahlen, die sich nicht so recht mit dem Narrativ reimen.
Passender Chart: Der sprunghafte Anstieg von NVIDIAs Rechenzentrumsumsatz, wie in der Nasdaq-Analyse dargestellt: Quelle: Nasdaq – Aufschlüsselung der NVIDIA-Q2-Zahlen
Die Risse hinter dem Scheinwerferlicht
Wenn die Nachfrage wirklich „beispiellos“ ist, warum blinken dann zwei harte finanzielle Warnlampen rot?
-
Die Lagerbestände steigen stark – von 10,08 Mrd. $ (Jan. 2025) auf 14,96 Mrd. $ (Jul. 2025), ein Sprung von fast +48 %. Quelle: NVIDIA Q2 FY2026 10-Q
-
Die Forderungen aus Lieferungen und Leistungen klettern rasant – von 14,1 Mrd. $ im Q2 FY2025 auf 27,8 Mrd. $ im Q2 FY2026, ein explosiver Anstieg von +96,8 % im Jahresvergleich. Quellen: NVIDIA Q2 FY2026 10-Q · Macrotrends
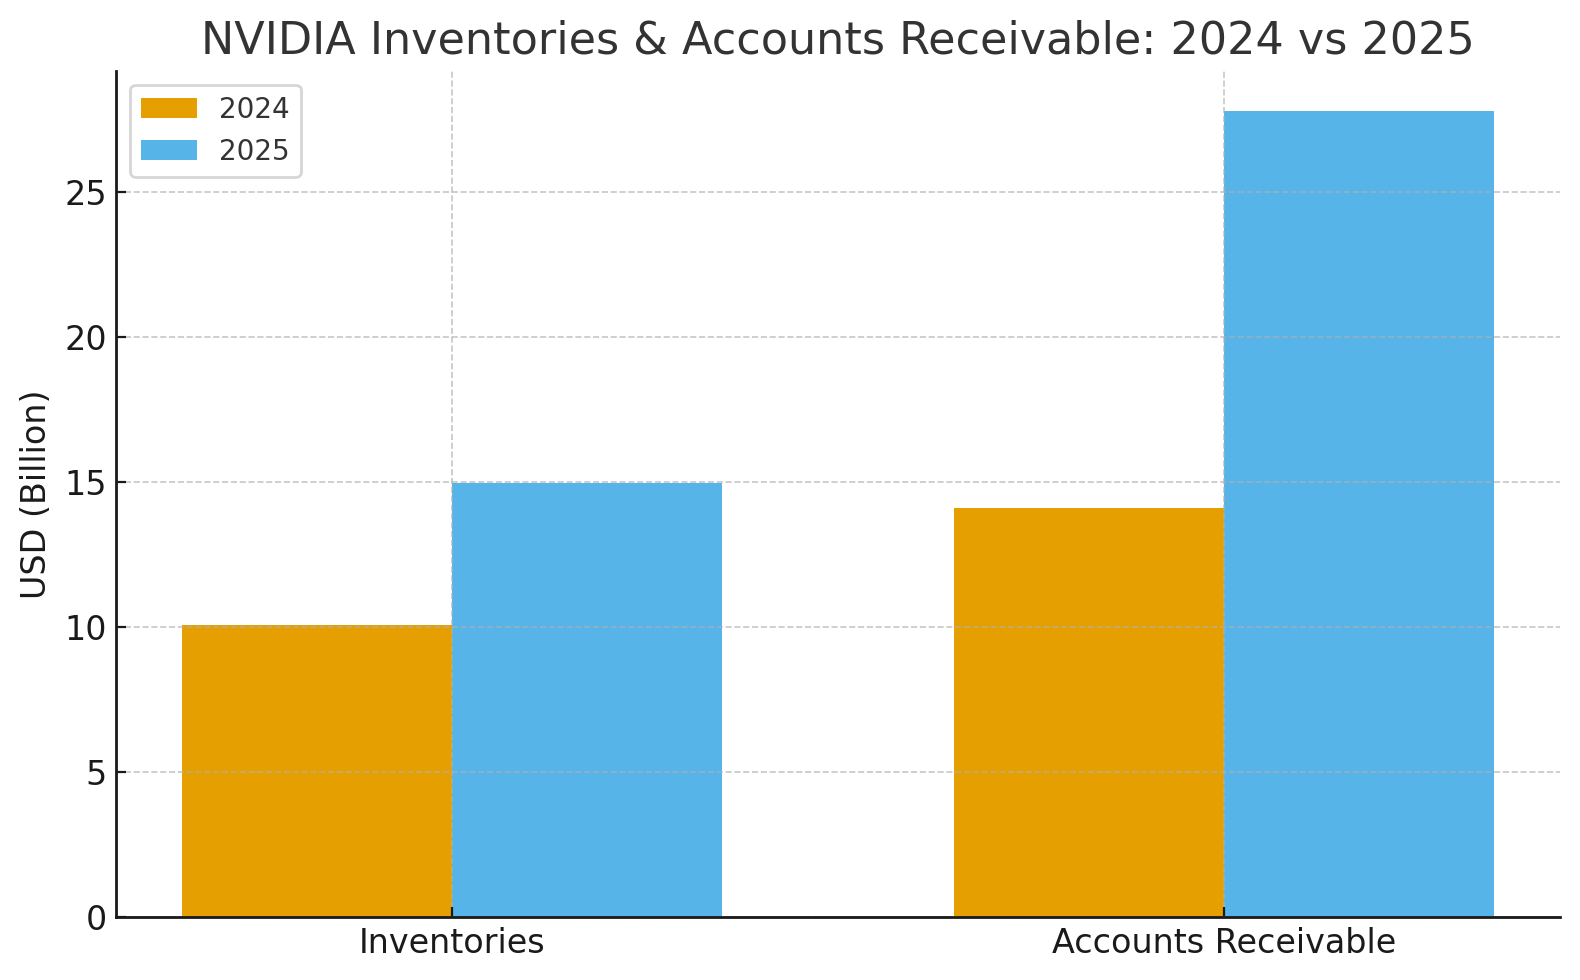
Steigende Lagerbestände bedeuten oft, dass sich Produkte schneller anhäufen, als sie ausgeliefert werden, während wachsende Forderungen darauf hindeuten, dass Kunden länger für die Zahlung brauchen – oder dass Umsätze verbucht werden, bevor das Geld tatsächlich eingeht. Keines der beiden Signale passt zum Narrativ eines extrem knappen, angebotsbeschränkten Superzyklus.
Cloud-Anbieter vs. Nutzer
Das Wettrennen um KI-Infrastruktur hat das Tech-Universum faktisch in zwei völlig unterschiedliche wirtschaftliche Realitäten gespalten.
1. KI-Cloud-Anbieter – diejenigen, die die Schaufeln verkaufen
(NVIDIA, Netzwerkausrüster, Hersteller von Rechenzentrums-Hardware)
Diese Unternehmen erzielen spektakuläre Margen. Allein NVIDIAs Rechenzentrumsumsatz wuchs um über 100 % im Jahresvergleich und lieferte nahezu den gesamten Gewinnzuwachs, berichtete die Futurum Group.
Renditeökonomie (ca.):
- Für jeden 1 $, den Cloud-Anbieter für den Aufbau und Verkauf von KI-Infrastruktur ausgeben, erzielen sie 0,65–0,80 \$ Bruttogewinn.
- Hohe Preise, knappes Angebot und ein dominanter Marktanteil halten die Margen hoch.
Kurz gesagt: NVIDIA druckt Geld. Noch. — A C H T U N G ! ! ! — Das könnte sich jedoch künftig ändern (2026?), wenn diejenigen, die derzeit NVDAs Schaufeln kaufen, damit aufhören. Die Zahlen in NVDAs Bilanz deuten darauf hin, dass dies bereits geschieht …
2. KI-Cloud-Nutzer – diejenigen, die versuchen, das Gold zu schürfen
(Microsoft Azure, Amazon AWS, Meta, Google Cloud usw.)
Hier wird die Ökonomie düster. Rothschild & Co. kam zu dem Schluss:
- GPU-lastige KI-Workloads erfordern 6-mal mehr Investitionen (Capex), um denselben wirtschaftlichen Ertrag zu erzielen wie klassische Cloud-Dienste.
- Für jeden 1 $, der in Infrastruktur für generative KI investiert wird, erzielen die Nutzer derzeit nur 0,20 $ zusätzlichen Umsatz – das bedeutet 0,80 \$ Verlust pro ausgegebenem Dollar.
Deshalb stufte Rothschild Microsoft und Amazon herab: Ihre KI-Cloud-Sparten verbrennen Geld, während NVIDIA die Werkzeuge mit Spitzenmargen verkauft.
Das Gewinnparadox
Big Tech steckt allein 2025 über 300 Mrd. \$ in KI-Infrastruktur – ohne greifbaren Ertrag in Sicht. Financial Times
Wissenschaftliche Studien warnen vor einer zunehmenden Fehlbewertung KI-naher Aktien – eine höfliche Umschreibung für „Preise, die sich von der Realität gelöst haben“. arXiv – KI-Bewertungsrisiko
Der stille Friedhof in NVIDIAs China-Sparte
NVIDIAs China-Geschäft – einst ein zentraler Wachstumsmotor – wird nun von beiden Seiten des geopolitischen Schlachtfelds in die Zange genommen. Vor der jüngsten Welle von Exportkontrollen entfielen rund 13–17 % des weltweiten NVIDIA-Umsatzes auf China, was das Land zu einem der wichtigsten internationalen Märkte des Unternehmens machte (Reuters; Wright Research).
Die USA haben die Regeln seither drastisch verschärft. NVIDIA muss nun 15 % seines China-bezogenen KI-Chip-Umsatzes abgeben, um Exportlizenzen für abgespeckte Beschleuniger wie den H20 zu erhalten – eine beispiellose Vereinbarung, die AP News und The Guardian ausführlich beschrieben haben.
Peking antwortete mit dem eigenen Hammer: Im Ausland hergestellte KI-Chips sind in staatlich finanzierten Rechenzentren nun verboten, wie Reuters bestätigte. Gleichzeitig treibt China heimische Alternativen wie Huaweis Ascend-Reihe voran; US-Behörden schätzen, dass Huawei 2025 bis zu 200.000 hochentwickelte KI-Chips produzieren kann (Reuters).
Zusammen verwandeln diese politischen Verschiebungen NVIDIAs China-Geschäft in ein strukturell schrumpfendes, politisch fragiles Umsatzsegment – kleinere Volumina, strengere Kontrollen und steigende Compliance-Kosten.
Was ist mit NVIDIA Singapur passiert?
Jahrelang tauchte Singapur als riesiger Umsatzknoten in NVIDIAs Berichten auf, zeitweise mit mehr als 10 Mrd. \$ pro Quartal als „Rechnungsort“, obwohl über 99 % dieser Chips letztlich woandershin geliefert wurden (NVIDIA 10-Q).
Dann verschwand es.
NVIDIA änderte seine Berichtsmethode – vom Rechnungsort zum Hauptsitz des Kunden –, wodurch Singapur schlagartig aus der geografischen Aufschlüsselung verschwand. Diese Umstellung kam genau zu dem Zeitpunkt, als US-Behörden prüften, ob chinesische Käufer Bestellungen über Singapur leiteten, um Exportkontrollen zu umgehen – ein Detail, das die Financial Times hervorhob.
Zusammengenommen – der schrumpfende chinesische Markt, die Abgabe von 15 % des Umsatzes, Chinas Lokalisierungsoffensive und das Verschwinden Singapurs – ist die Botschaft klar:
NVIDIAs China-Sparte ist kein Wachstumsmotor mehr. Sie wird zur geopolitischen Belastung.
Urteil: Genießen Sie die Rally, aber vertrauen Sie der Mathematik
NVIDIA bleibt der unangefochtene Monarch der KI-Hardware. Doch die Fundamentaldaten erzählen eine kompliziertere Geschichte:
- Steigende Lagerbestände
- Wachsende Forderungen
- KI-Nutzer verlieren 0,80 $ pro investiertem 1 \$
- Explodierende Investitionen ohne entsprechenden Cashflow
- Profitabilität konzentriert sich allein auf die Infrastrukturebene, doch wachsende Lagerbestände und Forderungen deuten auf dunklere Wolken voraus hin.