Marktanalyse
Der Markt fällt wieder – und niemand scheint zu wissen, warum. CNBC sagt, es gehe um „Sorgen um KI-Bewertungen“ und Palantirs verfehlte Quartalszahlen. Niedlich. Aber das ist, als würde man den Kellner dafür verantwortlich machen, dass das Restaurant abbrennt.
Die Wahrheit ist einfacher und hässlicher: Die Geldleitungen sind verstopft. Die Liquidität – das Bargeld, das die Märkte in Bewegung hält – ist still und leise versiegt. Und diesmal gibt es keine Eilmeldung, keinen Krieg, keine Zinserhöhung der Fed, auf die man zeigen könnte. Nur ein langsames Ersticken.
Unterdessen sieht der Chart aus wie ein Autounfall, die Tür zu 6500 steht weit offen. Große Akteure verkaufen, Kleinanleger kaufen „Schnäppchen“, und der Markt zuckt mit den Schultern. Wir alle kennen das:
„Ich habe den Dip gekauft, aber er dippt immer weiter.“
Es ist ein Déjà-vu der Trump-Jahre – nur dass der Schaden diesmal tiefer und leiser ist.
Hintergrund: Wie es so weit kam
Seien wir ehrlich – die USA haben nach 2020 nie wirklich aufgeräumt. Strukturelle Probleme wurden mit Konjunkturpaketen, billigen Schulden und noch mehr Schulden obendrauf überdeckt. Jetzt lösen sich diese Flicken ab. Geld steckt fest, wo es nicht sein sollte, das Versagen der Regierung friert immer wieder Zahlungsströme ein, und das Finanzsystem lernt einmal mehr, dass Liquidität nicht unendlich ist.
Ironischerweise könnte derselbe Mann, der die Märkte einst mit 280 Zeichen in die Knie zwang – ja, Trump und seine China-Kriegs-Tweets vom 10. Oktober – schon bald über einen Markt herrschen, der ohne einen einzigen Tweet implodiert. Er hat das System nicht allein kaputt gemacht. Aber er hat ihm sicherlich beigebracht, wie man laut zerbricht.
1. Regierung und Banken – wenn Washington das Geld festhält
Wenn das US-Finanzministerium Geld hortet, statt es auszugeben, trocknet das Bankensystem aus. Genau das passiert gerade: Das Treasury General Account (TGA) bei der Fed ist auf nahezu 1 Billion $ angeschwollen. Jeder Dollar, der dort geparkt ist, zirkuliert nicht in der Wirtschaft.
Wie die Federal Reserve erklärt:
„Große Schwankungen im TGA können dem Bankensystem Reserven entziehen.“
Im Klartext: Washingtons Geldberg wirkt wie ein Staubsauger, der den Märkten Liquidität entzieht. Oder, wie ein Analyst scherzte:
„Wir haben Geld von den Banken auf ein Schwarzes-Loch-Konto verschoben, und die Märkte haben geblinzelt.“
Das ist keine Geldpolitik – das ist finanzielle Dehydrierung.
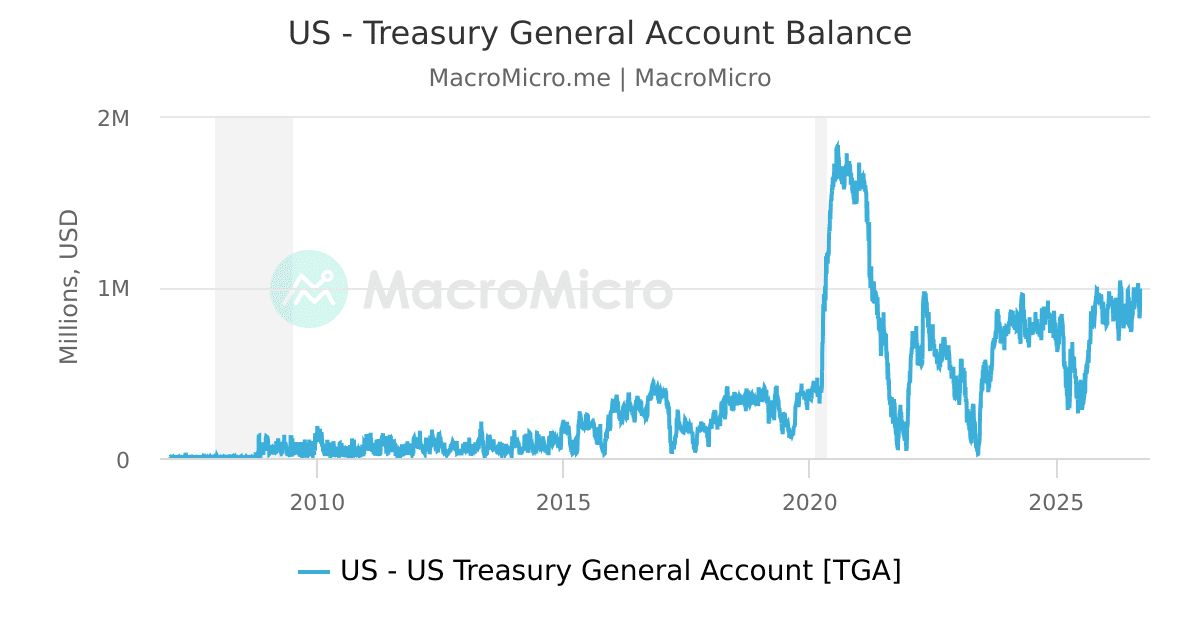 Bildunterschrift: Saldo des TGA des US-Finanzministeriums (Mrd. USD) – wenn die Regierung Bargeld auf ihrem Konto bunkert, spüren die Banken den Engpass.
2. Der Shutdown, der den Geldfluss einfror
Wenn Sie sich fragen, warum plötzlich weniger Geld im Umlauf ist, müssen Sie nicht weiter als nach Washington schauen. Der jüngste Government Shutdown hat nicht nur Nationalparks geschlossen – er hat still und leise Bundesausgaben in Milliardenhöhe eingefroren. Keine Gehälter, keine Aufträge, keine Zahlungen. Das ist ein Liquiditätsstillstand, nicht nur ein politischer.
Wie The B Sideway festhielt:
„Der andauernde Shutdown hat die Liquiditätsklemme still und leise verschärft.“
Trumps Handelskriege waren laut. Diese Krise ist leise – und wohl gefährlicher. Denn fehlendes Geld lässt sich nicht wegtweeten.
3. SOFR: Das leise Stresssignal
Die Secured Overnight Financing Rate (SOFR) – der Zins, den Banken einander für Übernachtkredite berechnen – steigt schleichend an, ein subtiles Zeichen für Misstrauen innerhalb des Systems. Steigt die SOFR, sind Banken weniger bereit, kurzfristig Geld zu verleihen, was wiederum den Geldfluss durch die Adern des Finanzsystems abschnürt.
Betrachten Sie die SOFR als den Blutdruck des Marktes: Er steigt, und niemand ruft den Arzt.
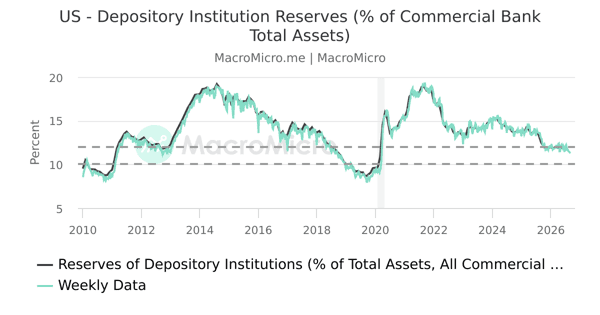 Bildunterschrift: Gesamte Reserven der US-Banken bei der Fed (Bio. USD) – die Reserven sinken, die Leitungen werden enger.
4. Die Private-Credit-Fata-Morgana
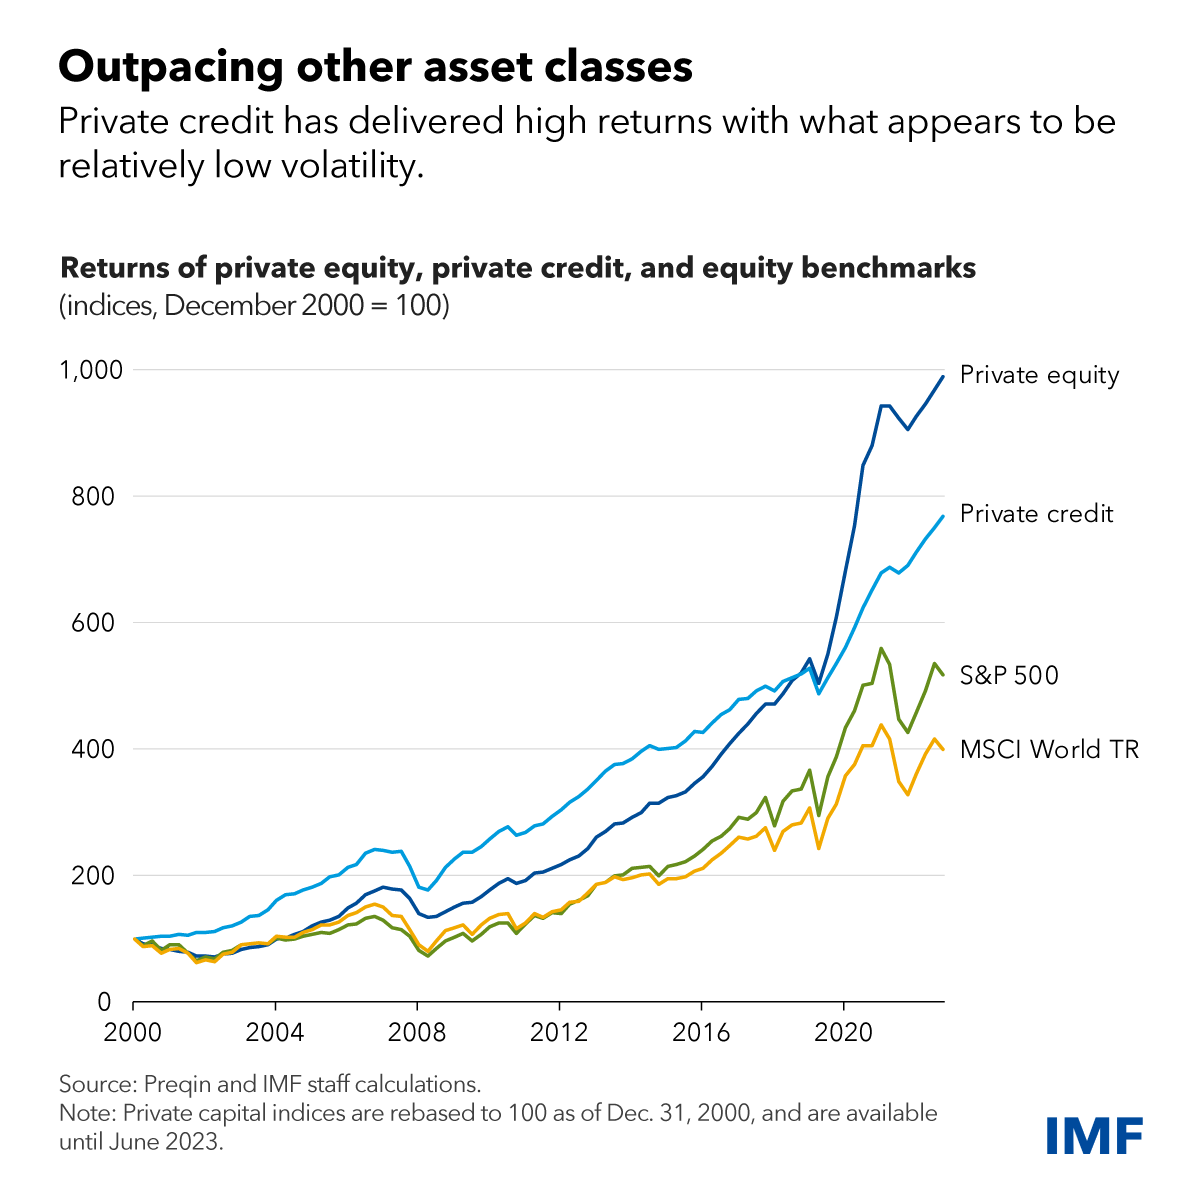
Die Banken ziehen sich zurück, und Private-Credit-Fonds – Schattenkreditgeber mit tiefen Taschen – springen ein. Sie kontrollieren inzwischen Kredite von über 2 Billionen $, oft an Unternehmen vergeben, die anderswo kein Geld bekommen hätten. Es sieht nach Innovation aus, riecht aber nach 2008.
Der IWF warnte, dass
„Liquiditätsrisiken bei Private Credit Notverkäufe und Marktinstabilität auslösen könnten.“
Übersetzt: Alle verleihen langfristig und leihen sich kurzfristig Geld, genau wie die Banken vor dem Crash – nur diesmal ohne Regulierung und Transparenz.
Warnungen von Experten
Sogar die Mainstream-Presse zieht nach. Wie Merkur.de berichtet:
„Experten warnen, dass sich in den USA die Zeichen für einen wirtschaftlichen Abschwung mehren. Der Arbeitsmarkt verliert an Schwung, und die Konsumausgaben schwächeln. Die jüngste Marktkorrektur spiegelt die wachsende Angst wider, dass die US-Wirtschaft in eine Rezession abgleiten könnte.“ (Merkur.de, 2025-11-04)
Also ja – Trump hat die globale Handelsordnung schon vor Jahren zerschlagen, aber Washingtons Unfähigkeit, Geld auszugeben, zu regulieren oder auch nur geöffnet zu bleiben, hat den Rest erledigt. Das Problem ist nicht nur politisches Chaos. Sondern dass die Märkte gelernt haben, von Verdrängung zu leben – und Verdrängung kauft keine Liquidität.
Fazit
Diese Korrektur braucht weder Bösewichte noch Schlagzeilen. Sie ist das, was passiert, wenn ein auf billigem Geld gebautes System endlich merkt, dass es pleite ist. Liquidität ist der Sauerstoff des Marktes, und im Moment geht uns allen die Luft aus.
„Vielleicht ist es nicht mehr die Angst, die die Märkte bewegt. Vielleicht ist es das fehlende Geld, um den Dip zu kaufen.“
Quellen: Reuters • Federal Reserve • IWF-Blog • The B Sideway • Merkur.de