⚠️ Marktanalyse
!!! Wegen des andauernden U.S. Government Shutdown bleiben wichtige Datenveröffentlichungen ausgesetzt – der SP500 Indicator kann derzeit nicht berechnet werden. !!!
Dennoch deuten mehrere Signale auf ein steigendes Marktrisiko hin. Der HYG ETF hat nach unten gedreht – ein Zeichen für die nachlassende Bereitschaft der Anleger, hochverzinsliche Unternehmensanleihen zu halten.
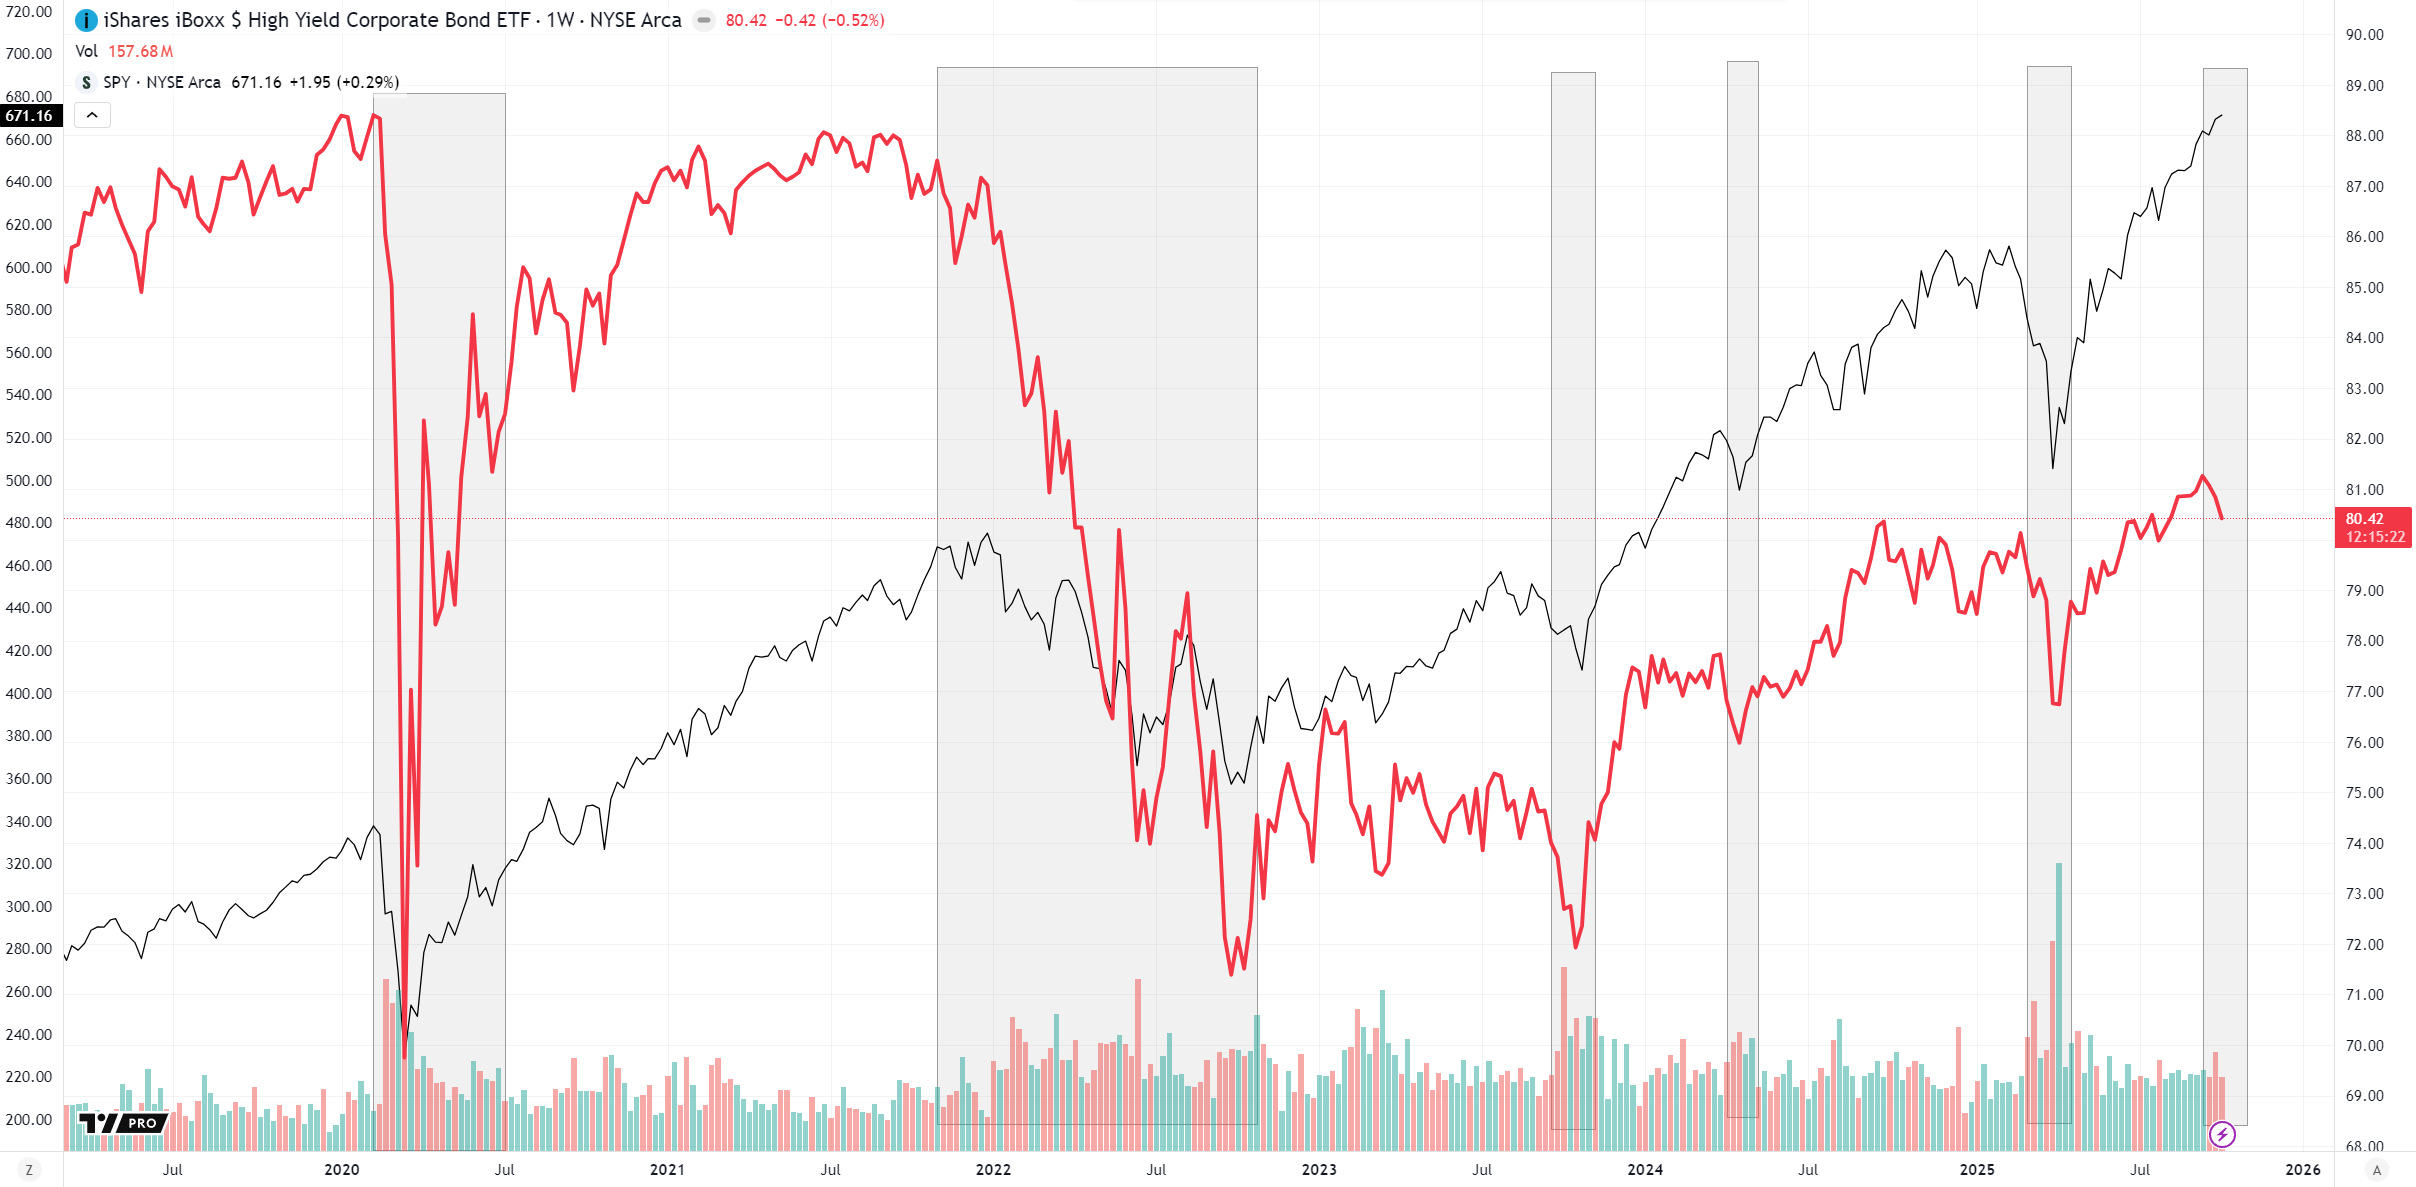
Was ist der HYG ETF?
Der HYG ETF (iShares iBoxx $ High Yield Corporate Bond ETF) bildet den US-Markt für hochverzinsliche Unternehmensanleihen („Junk Bonds“) ab – Schulden von Unternehmen mit schwächerer Bonität und höherem Ausfallrisiko. Er bietet Zugang zum riskantesten Segment der Unternehmensanleihen und belohnt Anleger mit höheren Renditen für das größere Kreditrisiko.
Was signalisiert seine Bewegung?
Steigt HYG, zeigen Anleger Zuversicht und die Bereitschaft, mehr Risiko einzugehen. Fällt HYG, wie derzeit, signalisiert das zunehmende Risikoaversion, straffere Finanzierungsbedingungen und wachsende Sorge vor Stress am Markt für Unternehmenskredite. Kurz gesagt: HYG ist ein Barometer für die Risikowahrnehmung des Marktes.
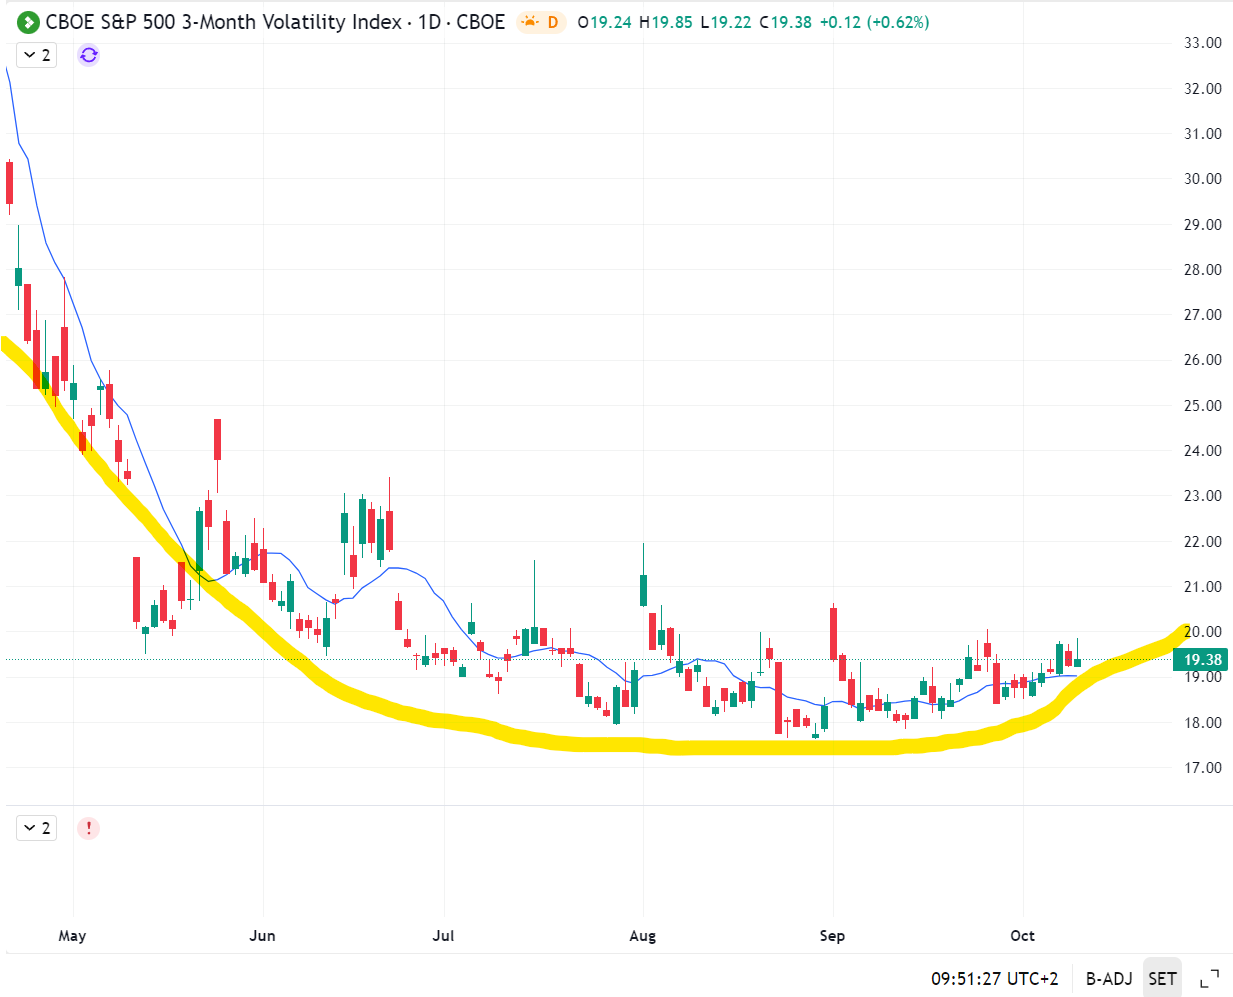
Derzeit gibt es noch wenige klare Signale für breiten Stress. Allerdings ist der 3-Monats-VIX in einen Aufwärtstrend übergegangen – das erste Anzeichen steigender Volatilitätserwartungen.
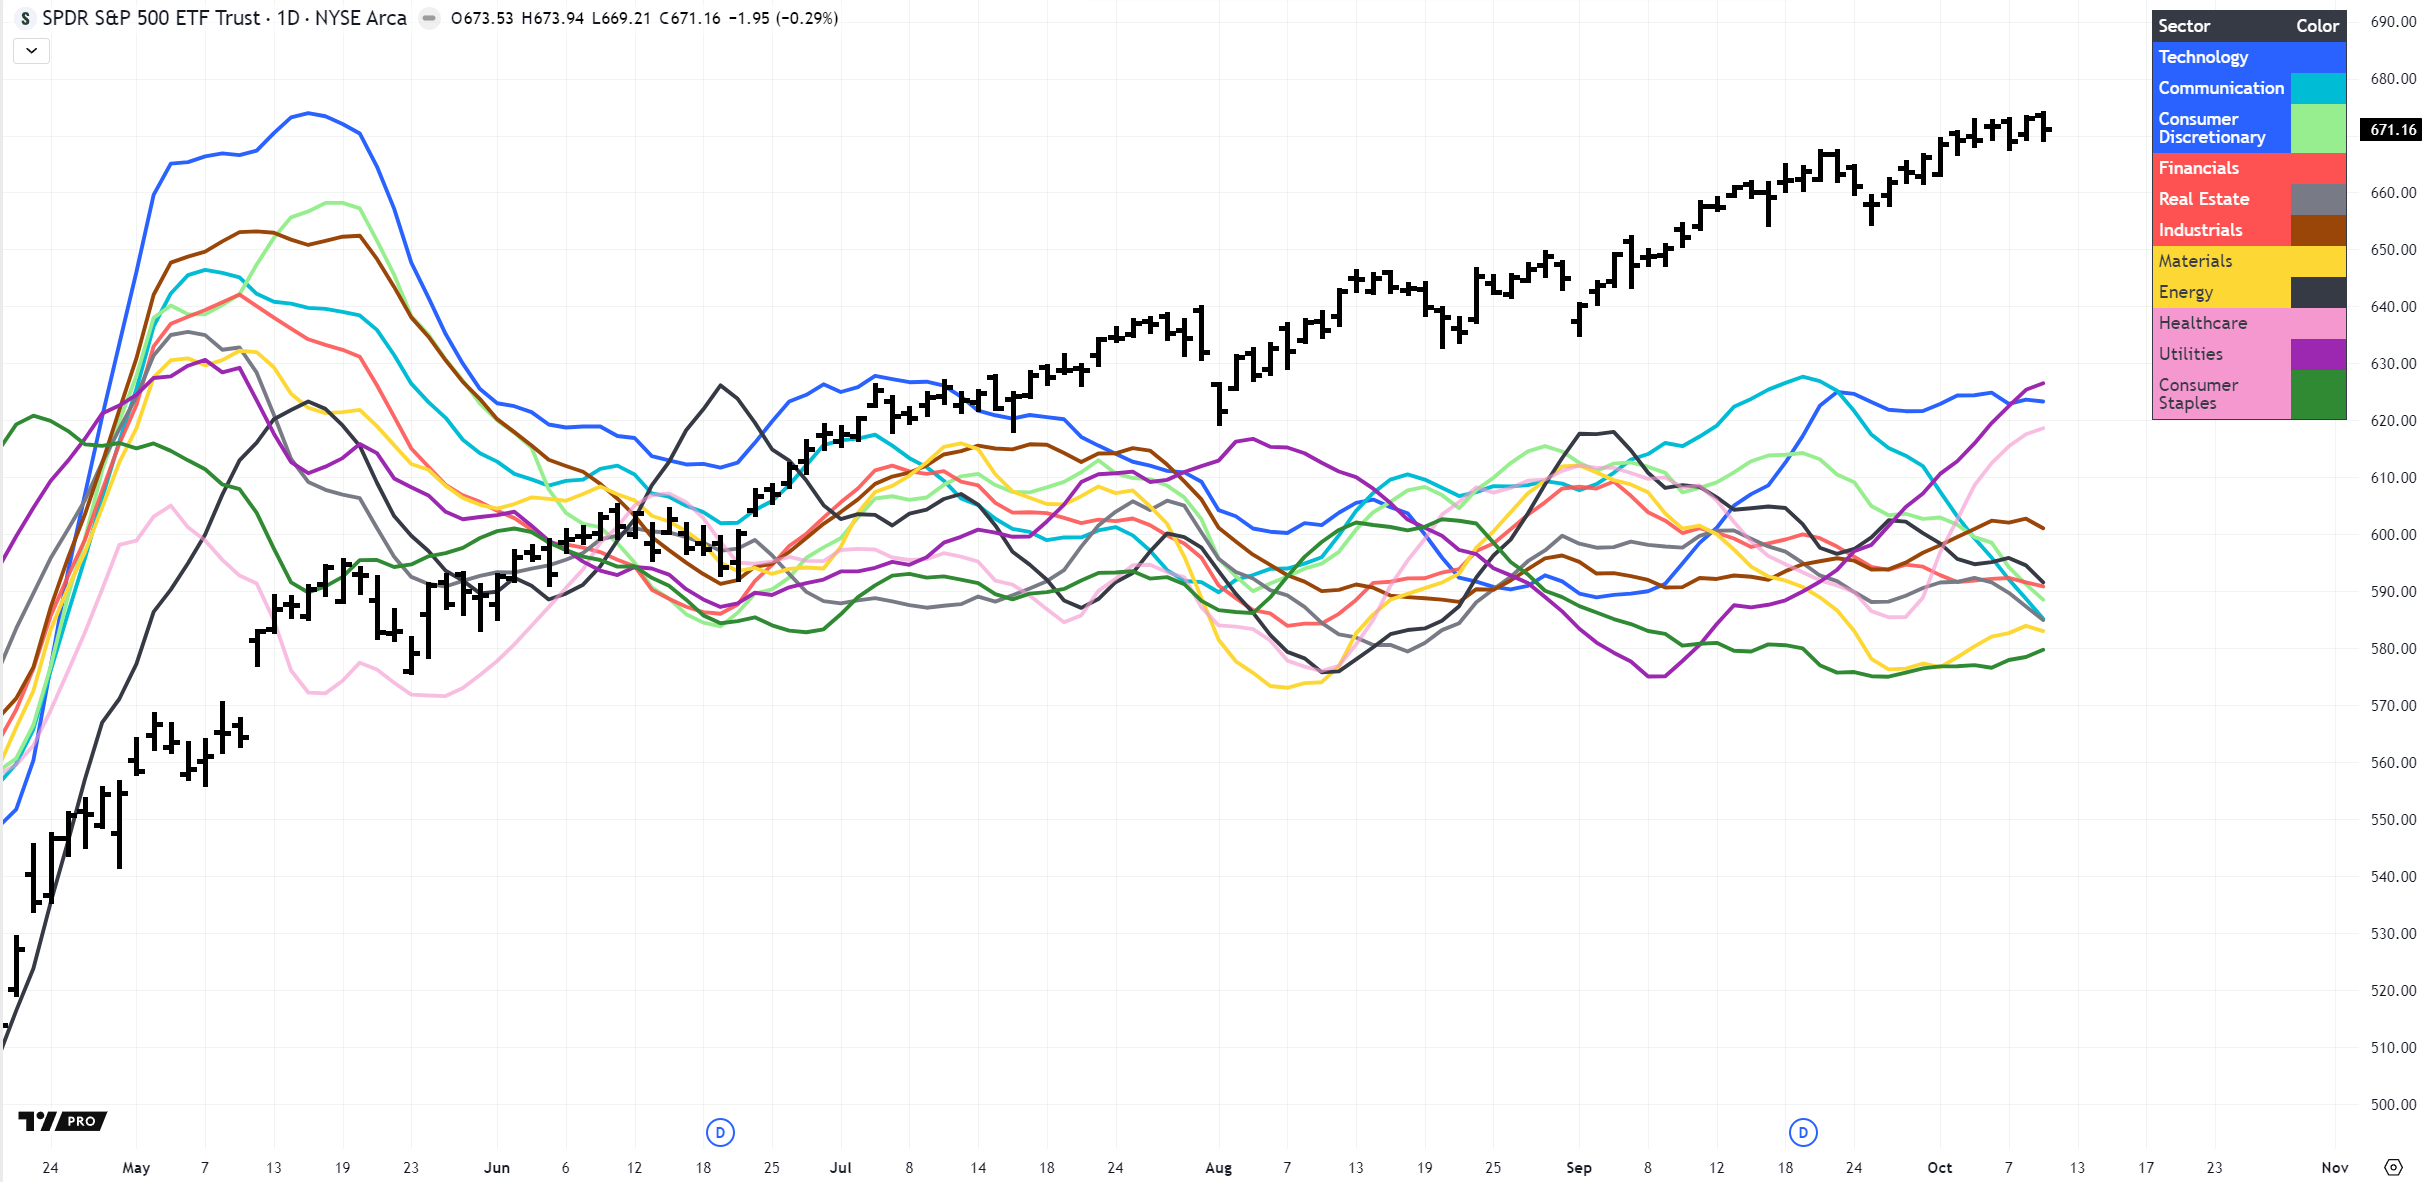
Die Sektorrotation unterstützt diese defensive Haltung zusätzlich – Versorger und Gesundheitswesen entwickeln sich besser als der Markt, während zyklische und spekulative Sektoren Ermüdung zeigen.
💣 Welche Blase platzt zuerst?
Aktuelle Marktrisiken und mögliche Blasen (Oktober 2025)
📉 Die wichtigsten Marktrisiken
-
Hohe Bewertungen & schmale Marktführerschaft Die US-Aktienmärkte – insbesondere der S&P 500 – bleiben teuer, getragen vor allem von einer Handvoll Mega-Cap-Aktien aus KI und Tech. Diese Konzentration macht die Märkte anfällig, falls diese Zugpferde an Momentum verlieren. Reuters
-
Konjunkturabschwächung & schwacher Arbeitsmarkt Die Dynamik bei Neueinstellungen lässt nach, die Erstanträge auf Arbeitslosenhilfe steigen schleichend, und die Wachstumsindikatoren werden schwächer. Eine weiche Landung ist weiterhin möglich, aber keineswegs sicher. Morgan Stanley
-
Hohe Zinsen & hartnäckige Inflation Die Notenbanken müssen die Zinsen womöglich länger hoch halten, was das Wachstum und die Refinanzierung an den Kredit- und Immobilienmärkten belastet. Schwab
-
Fiskal- & Schuldenstress Staatsdefizite, steigende Staatsverschuldung und hoch verschuldete Unternehmensbilanzen erzeugen eine systemische Anfälligkeit, falls Schocks das System treffen. American Century
-
Geopolitische Unsicherheit Anhaltende Handelsspannungen zwischen den USA und China, Kriege und regulatorische Veränderungen bleiben unberechenbare Joker für die globale Risikostimmung. Steptoe Risk Outlook
🏦 Mögliche Blasen „kurz vor dem Platzen“
-
KI-/Tech-Manie Die KI-Rally erinnert an die Dotcom-Ära: Chiphersteller und KI-Softwareaktien werden zu extremen Bewertungen gehandelt. FT · Axios
-
Gewerbeimmobilien (CRE) Der Sektor steht vor einer Refinanzierungsklippe, da hohe Zinsen und geringe Büronachfrage aufeinandertreffen. Die Risiken von Ausfällen und Neubewertungen nehmen zu. PBMares
-
Wohnimmobilien Der UBS Global Real Estate Bubble Index stuft Miami, Tokio, Zürich, L.A. und Dubai als Hochrisikomärkte mit überdehnten Kaufpreis-Miet-Verhältnissen ein. UBS Bubble Index
-
Unternehmensanleihen & High Yield Trotz höherer Zinsen bleiben die Junk-Bond-Märkte robust. Ein plötzlicher Vertrauensverlust könnte Ausfälle und Ansteckungseffekte auslösen – beobachten Sie HYG als Frühwarnsignal für Stress. FT
-
Staatsschulden & fiskalische Anfälligkeit Überschuldeten Staaten und Schwellenländern drohen Kapitalabflüsse und Finanzierungsschocks, falls die globalen Zinsen hoch bleiben. BBH
⚠️ Frühwarnindikatoren
- Ausweitung der Credit Spreads
- Steigende Ausfallraten bei Unternehmen
- Schwächere Marktbreite
- Inverse Zinskurven
- Steigende Volatilität (VIX)
- Nachlassendes Gewinnmomentum
- Straffere Liquiditätsbedingungen
🧭 Ausblick
Das Finanzumfeld zeigt alle Merkmale einer späten Zyklusphase – hohe Bewertungen, steigende Verschuldung und eine trügerisch ruhige Volatilität. Womöglich platzt keine einzelne Blase sofort, doch die Kombination aus Selbstüberschätzung, Liquiditätsentzug und politischer Ermüdung könnte scharfe Korrekturen in mehreren Anlageklassen auslösen.
Weiterführende Lektüre: - Hohe Aktienbewertungen wecken Sorgen bei Anlegern - IWF & BoE warnen: KI-Boom birgt Risiko einer „abrupten“ Korrektur - Jamie Dimon: „Ich bin weit besorgter als andere.“