+++ WEGEN DES GOVERNMENT SHUTDOWN KANN DER SP500 INDICATOR NICHT BERECHNET WERDEN +++
Da die Unsicherheit erhöht ist und wichtige Daten fehlen, kann der SP500 Indicator nicht die gewohnte Verlässlichkeit bieten und ist daher vorübergehend ausgesetzt.
🕒 US-Datenveröffentlichungen wegen des Government Shutdown verschoben
Stand: 09.10.2025
Der andauernde Shutdown der US-Bundesregierung hat zahlreiche Wirtschaftsveröffentlichungen unterbrochen. Viele wichtige Datensätze – unverzichtbar für Anleger, politische Entscheidungsträger und Analysten – sind vorübergehend nicht verfügbar. Dieser „Daten-Blackout“ fügt einem ohnehin fragilen Marktumfeld eine zusätzliche Ebene der Unsicherheit hinzu.
Die meisten wichtigen Makrodaten von BLS, BEA und Census Bureau sind ausgesetzt, bis der Kongress die Finanzierung wiederherstellt. Auch die Markttransparenz hat gelitten – der Commitment of Traders (COT) Report der CFTC, ein zentrales Maß für die Positionierung spekulativer und institutioneller Marktteilnehmer, wurde ausgesetzt. Ohne diese Indikatoren arbeiten Volatilitätsmodelle, Inflationsprognosen und makroökonomische Trading-Signale praktisch im Blindflug. Nur die Federal Reserve und die EIA arbeiten weiter und sorgen für einen begrenzten Einblick in die Finanz- und Energiemärkte.
| Behörde / Quelle | Datenveröffentlichung | Ursprünglicher Termin | Status / Auswirkung |
|---|---|---|---|
| Bureau of Labor Statistics (BLS) | Arbeitsmarktbericht (Nonfarm Payrolls, Arbeitslosenquote, durchschnittliche Stundenlöhne) | 04.10.2025 | ❌ Verschoben – Websites des Arbeitsministeriums offline |
| Department of Labor | Wöchentliche Erstanträge auf Arbeitslosenhilfe | Jeden Donnerstag | ⚠️ Ausgesetzt – beruht auf Koordination zwischen Bund und Bundesstaaten |
| Bureau of Labor Statistics (BLS) | Verbraucherpreisindex (CPI) / Inflationsdaten | 10.10.2025 | ❌ Verzögert – entscheidend für Inflationserwartungen & COLA |
| Census Bureau (Handelsministerium) | Einzelhandelsumsätze, Aufträge langlebiger Güter, Bauausgaben | Mitte Oktober 2025 | ⚠️ Gefährdet – abhängig von der Wiederaufnahme der Finanzierung |
| Bureau of Economic Analysis (BEA) | Handelsbilanz / Bericht zum internationalen Handel | 08.10.2025 | ❌ Nicht veröffentlicht |
| Bureau of Economic Analysis (BEA) | BIP-Revisionen (Vorbereitung der ersten Schätzung für Q3) | Ende Oktober 2025 | ⚠️ Arbeit eingestellt – könnte die Veröffentlichung des BIP für Q3 verzögern |
| Department of the Treasury | Bundeshaushalt (monatlicher Defizitbericht) | 11.10.2025 | ❌ Verzögert |
| Commodity Futures Trading Commission (CFTC) | Commitment of Traders (COT) Report | Wöchentlich, jeden Freitag | ❌ Ausgesetzt – CFTC hat Transparenzberichte eingestellt |
| Census Bureau | Lagerbestände im Großhandel | 09.10.2025 | ❌ Nicht veröffentlicht |
| Social Security Administration (SSA) | Bekanntgabe der Rentenanpassung (COLA) | Mitte Oktober 2025 | ⚠️ Voraussichtlich verzögert – abhängig von CPI-W-Daten |
| Federal Reserve Board | Finanzierungsrechnung (Z.1) & Verbraucherkredite | Oktober 2025 | ✅ Weiterhin planmäßig – die Fed finanziert sich unabhängig |
| Energy Information Administration (EIA) | Berichte zu Erdöl & Erdgas | Wöchentlich | ✅ Normal veröffentlicht – Energieministerium von Shutdown-Kürzungen ausgenommen |
Marktanalyse
Trotz nachlassenden Momentums und gelegentlicher kräftiger Verkäufe schiebt sich der S&P 500 weiter nach oben, da jeder Rücksetzer schnell gekauft wird. Am Anleihe- und am Volatilitätsmarkt sind keine klaren Warnsignale erkennbar, das wahrgenommene Risiko bleibt also niedrig. Solange die US-Liquiditätszufuhr stark bleibt, dürften Aktien weiter nach oben driften, während der USD allmählich schwächer wird. Der daraus resultierende Inflationsimpuls wird sich voraussichtlich erst mit einer Verzögerung von mehreren Monaten zeigen.
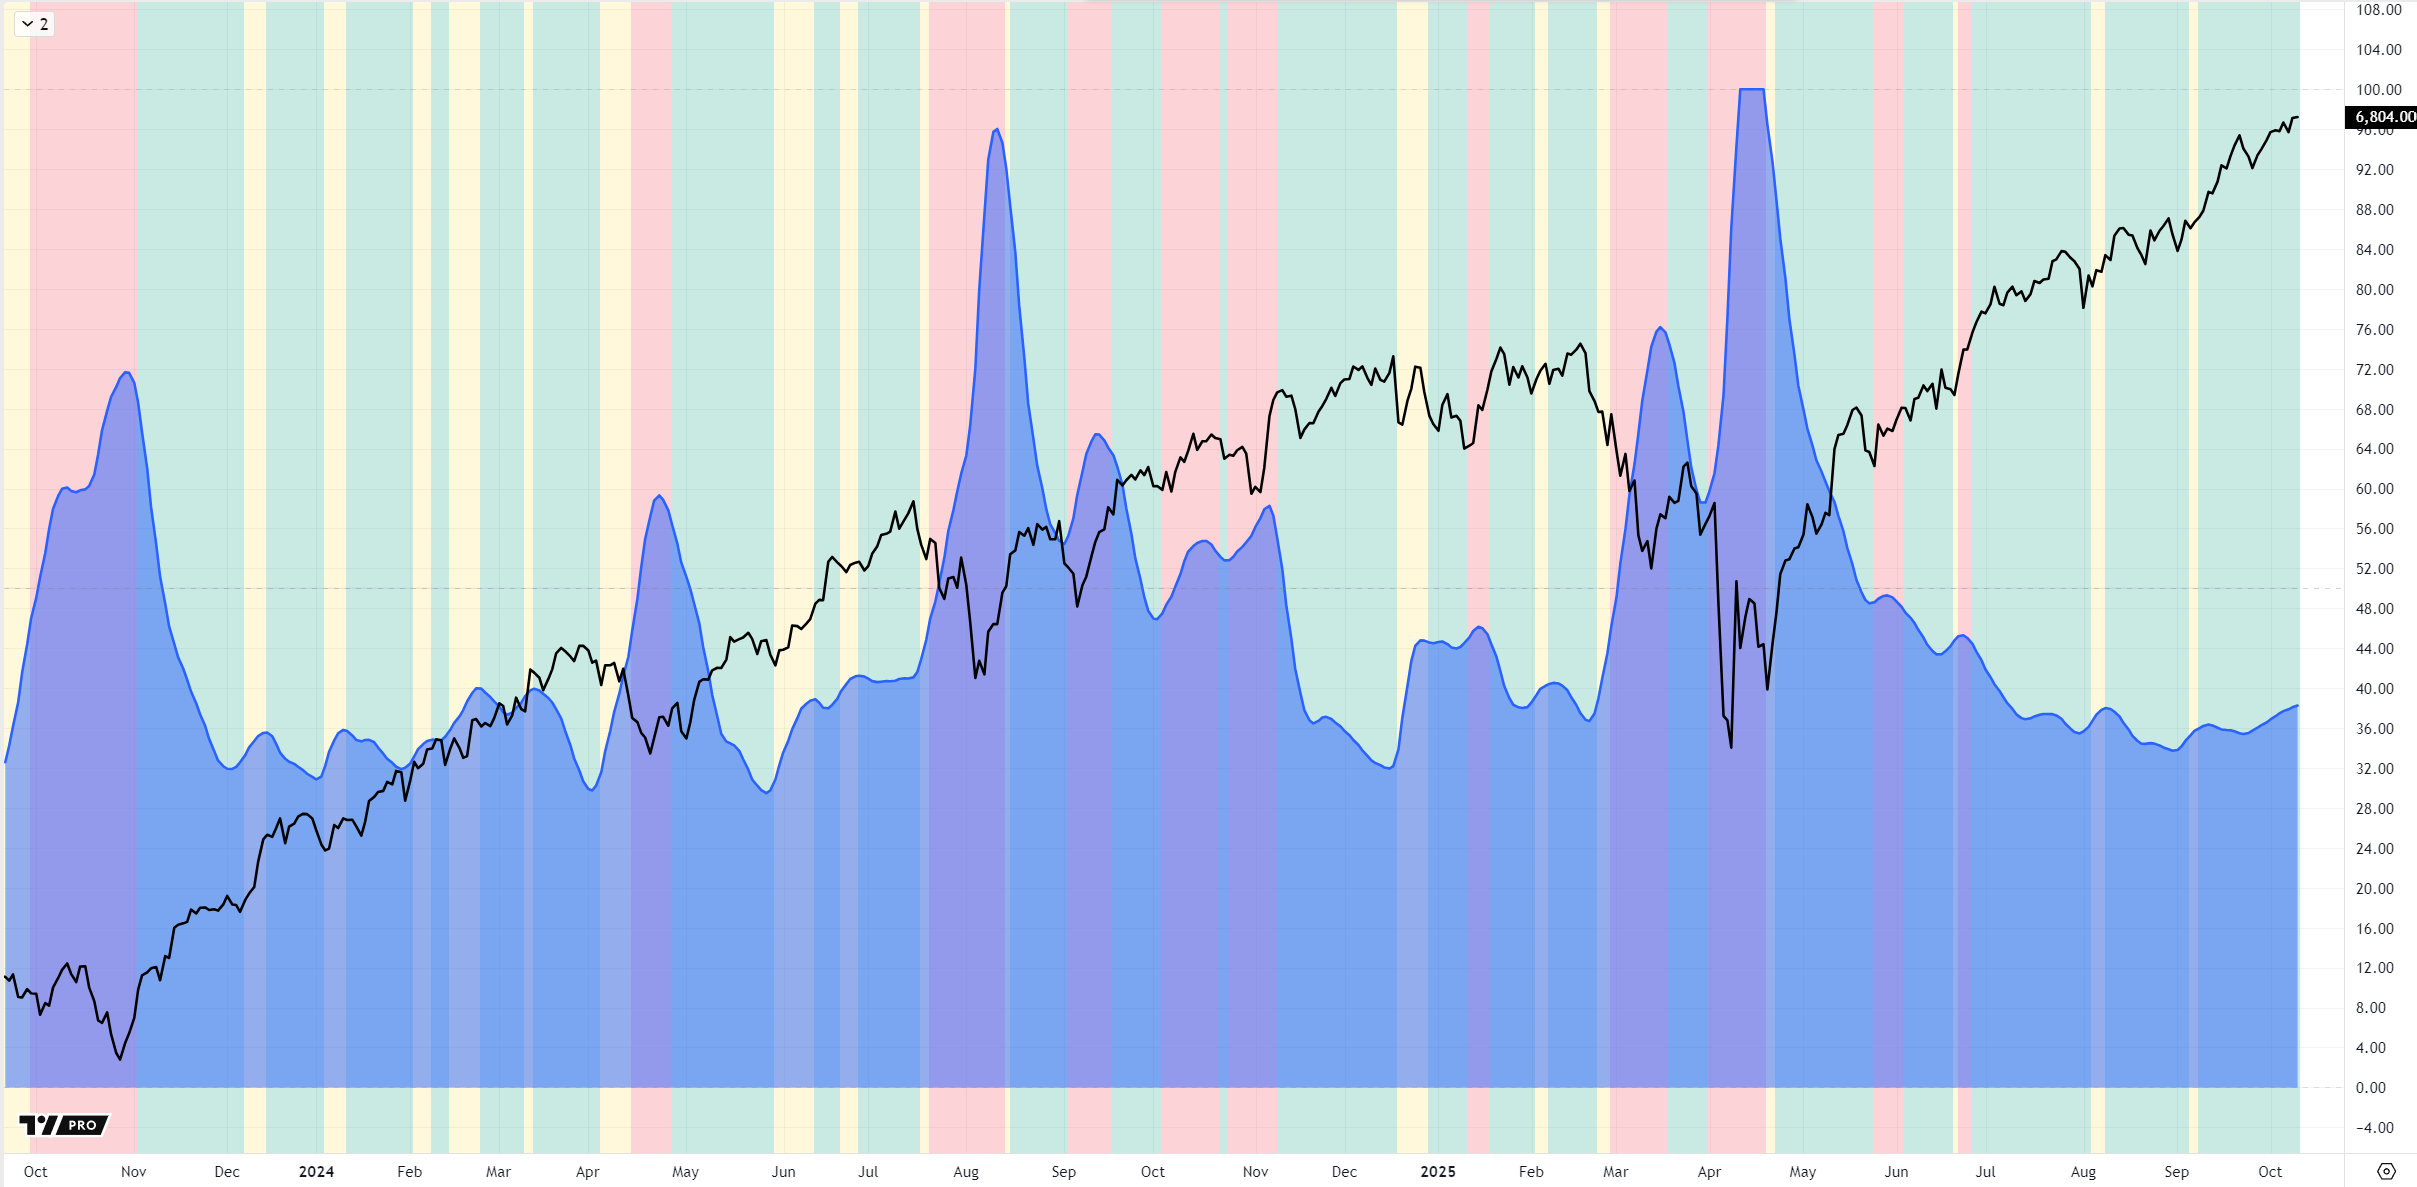
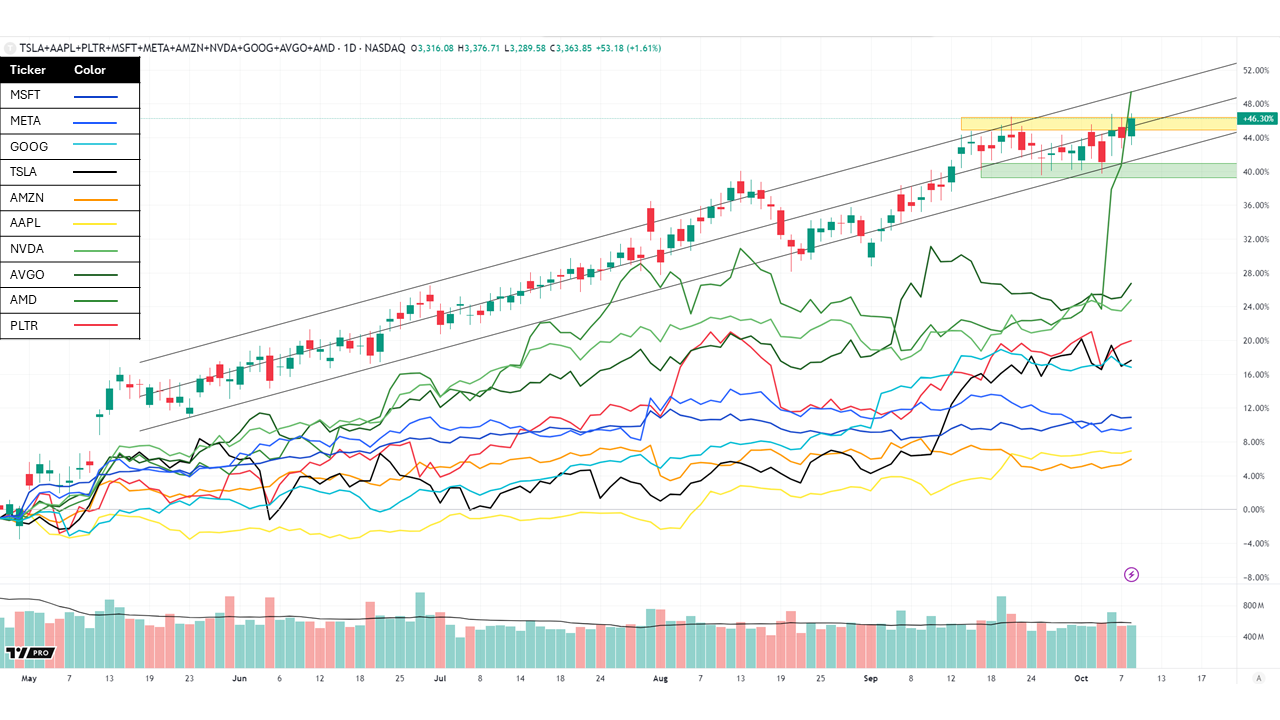
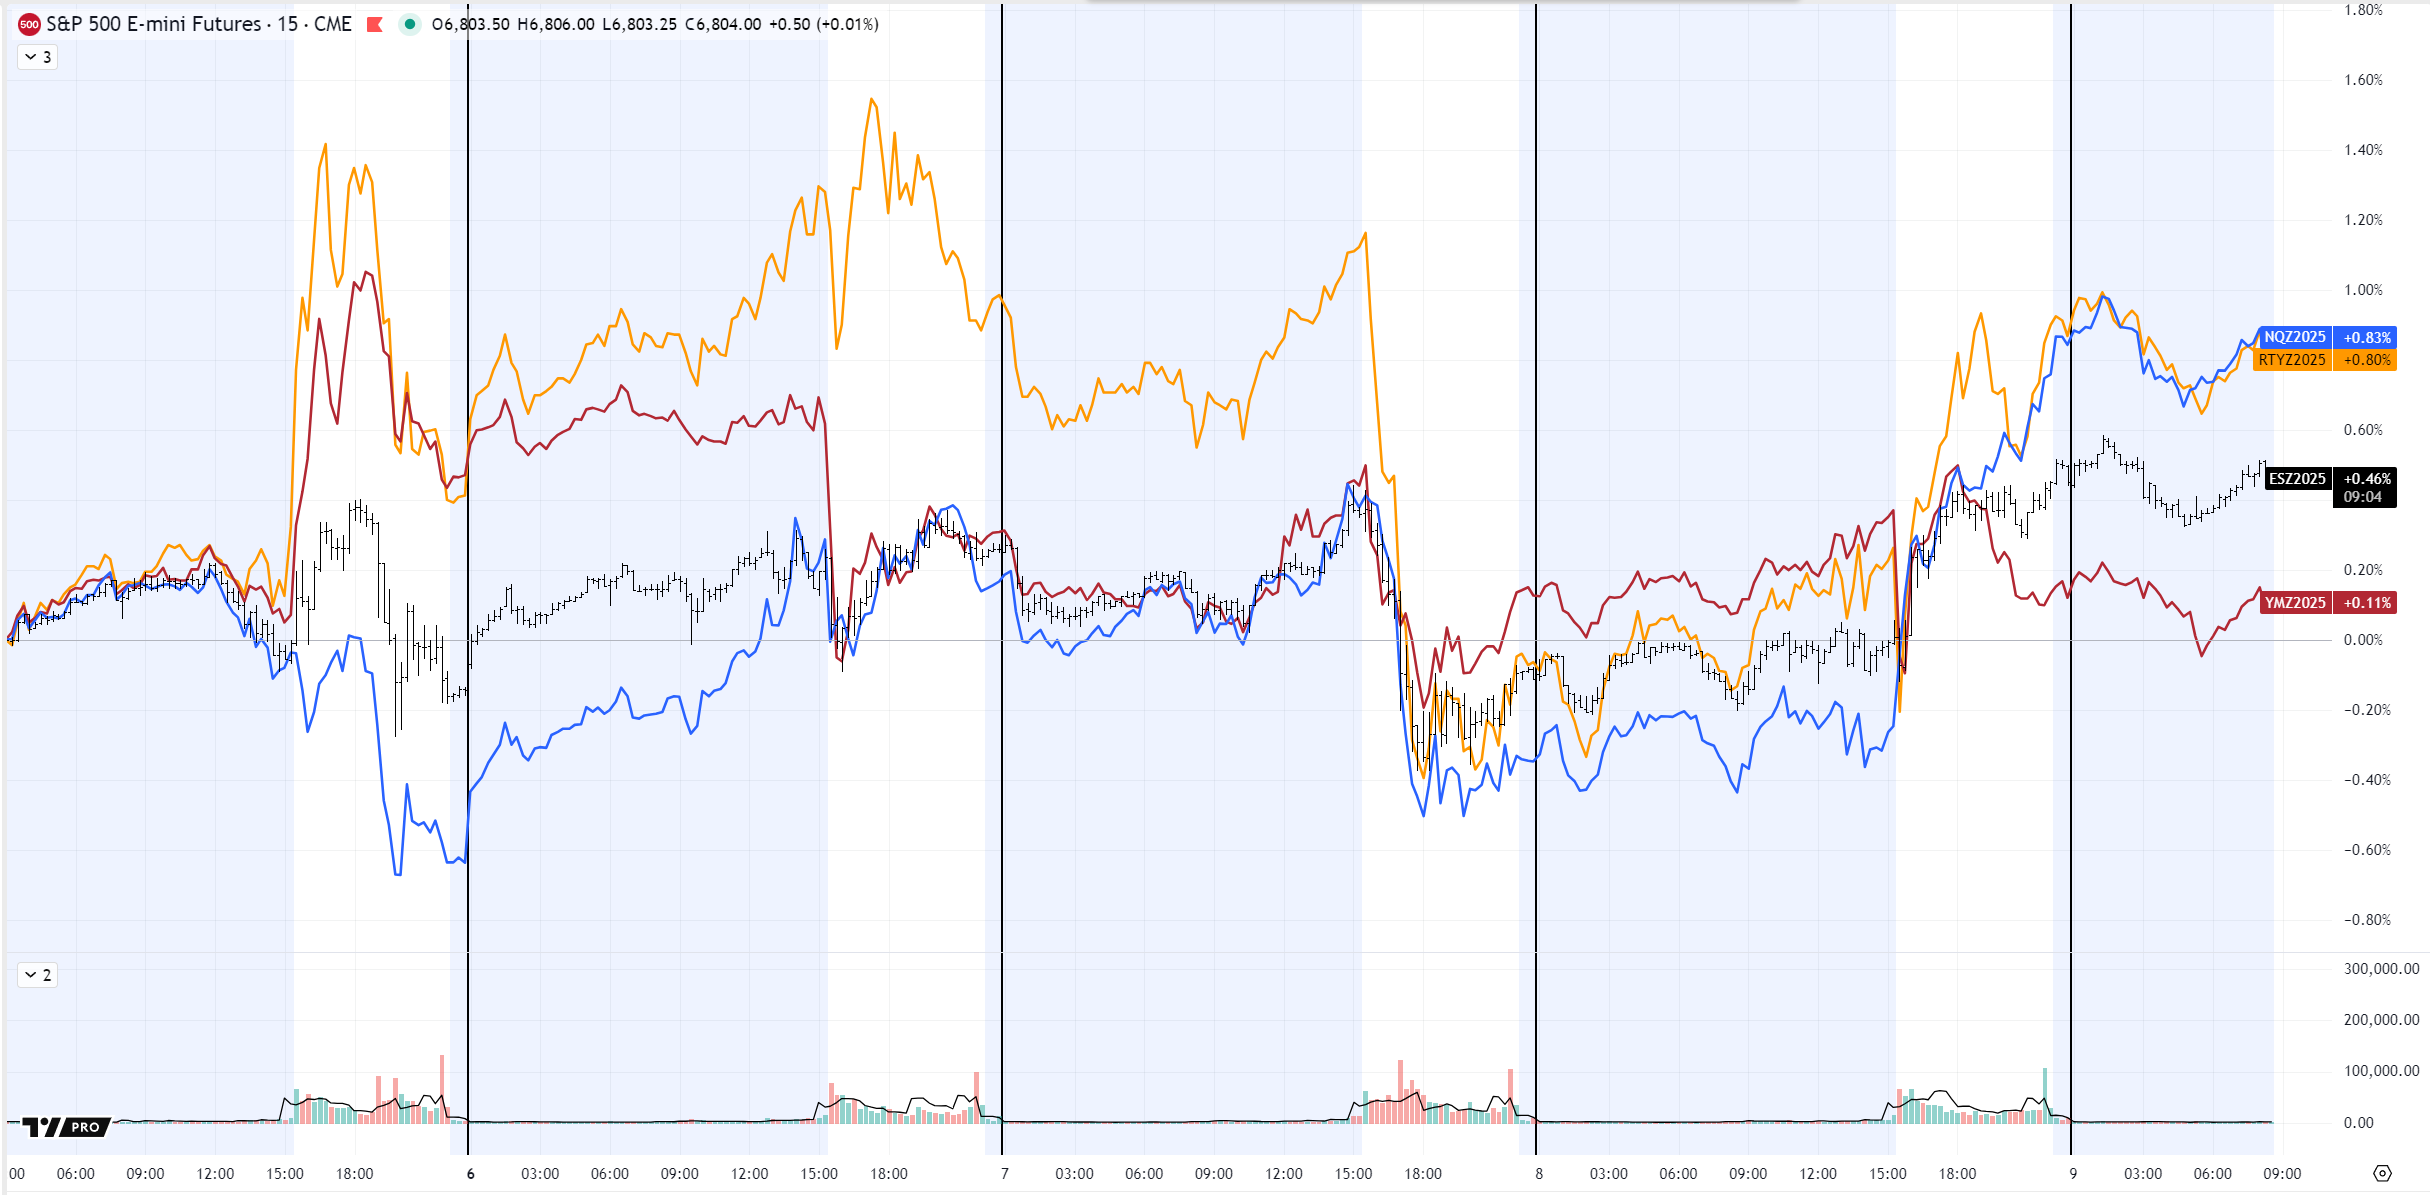
Die stärksten Indizes dieser Woche sind der Nasdaq und der Russell 2000 – eine interessante Kombination, die darauf hindeutet, dass weiterhin Kapital in die KI-Blase fließt, insbesondere in AMD. Zirkuläre Geldflüsse in, aus und rund um Nvidia halten die Begeisterung der Anleger aufrecht. Der „Sündenbock der Woche“ ist derzeit AMD, doch trotz früherer Erschöpfungsanzeichen bleibt der zusammengesetzte MAG10-Index in einem stabilen Aufwärtstrend.
Der Russell steigt weiter in Erwartung weiterer Zinssenkungen der Fed, von denen Small-Cap-Aktien am meisten profitieren würden.
Sektorrotation
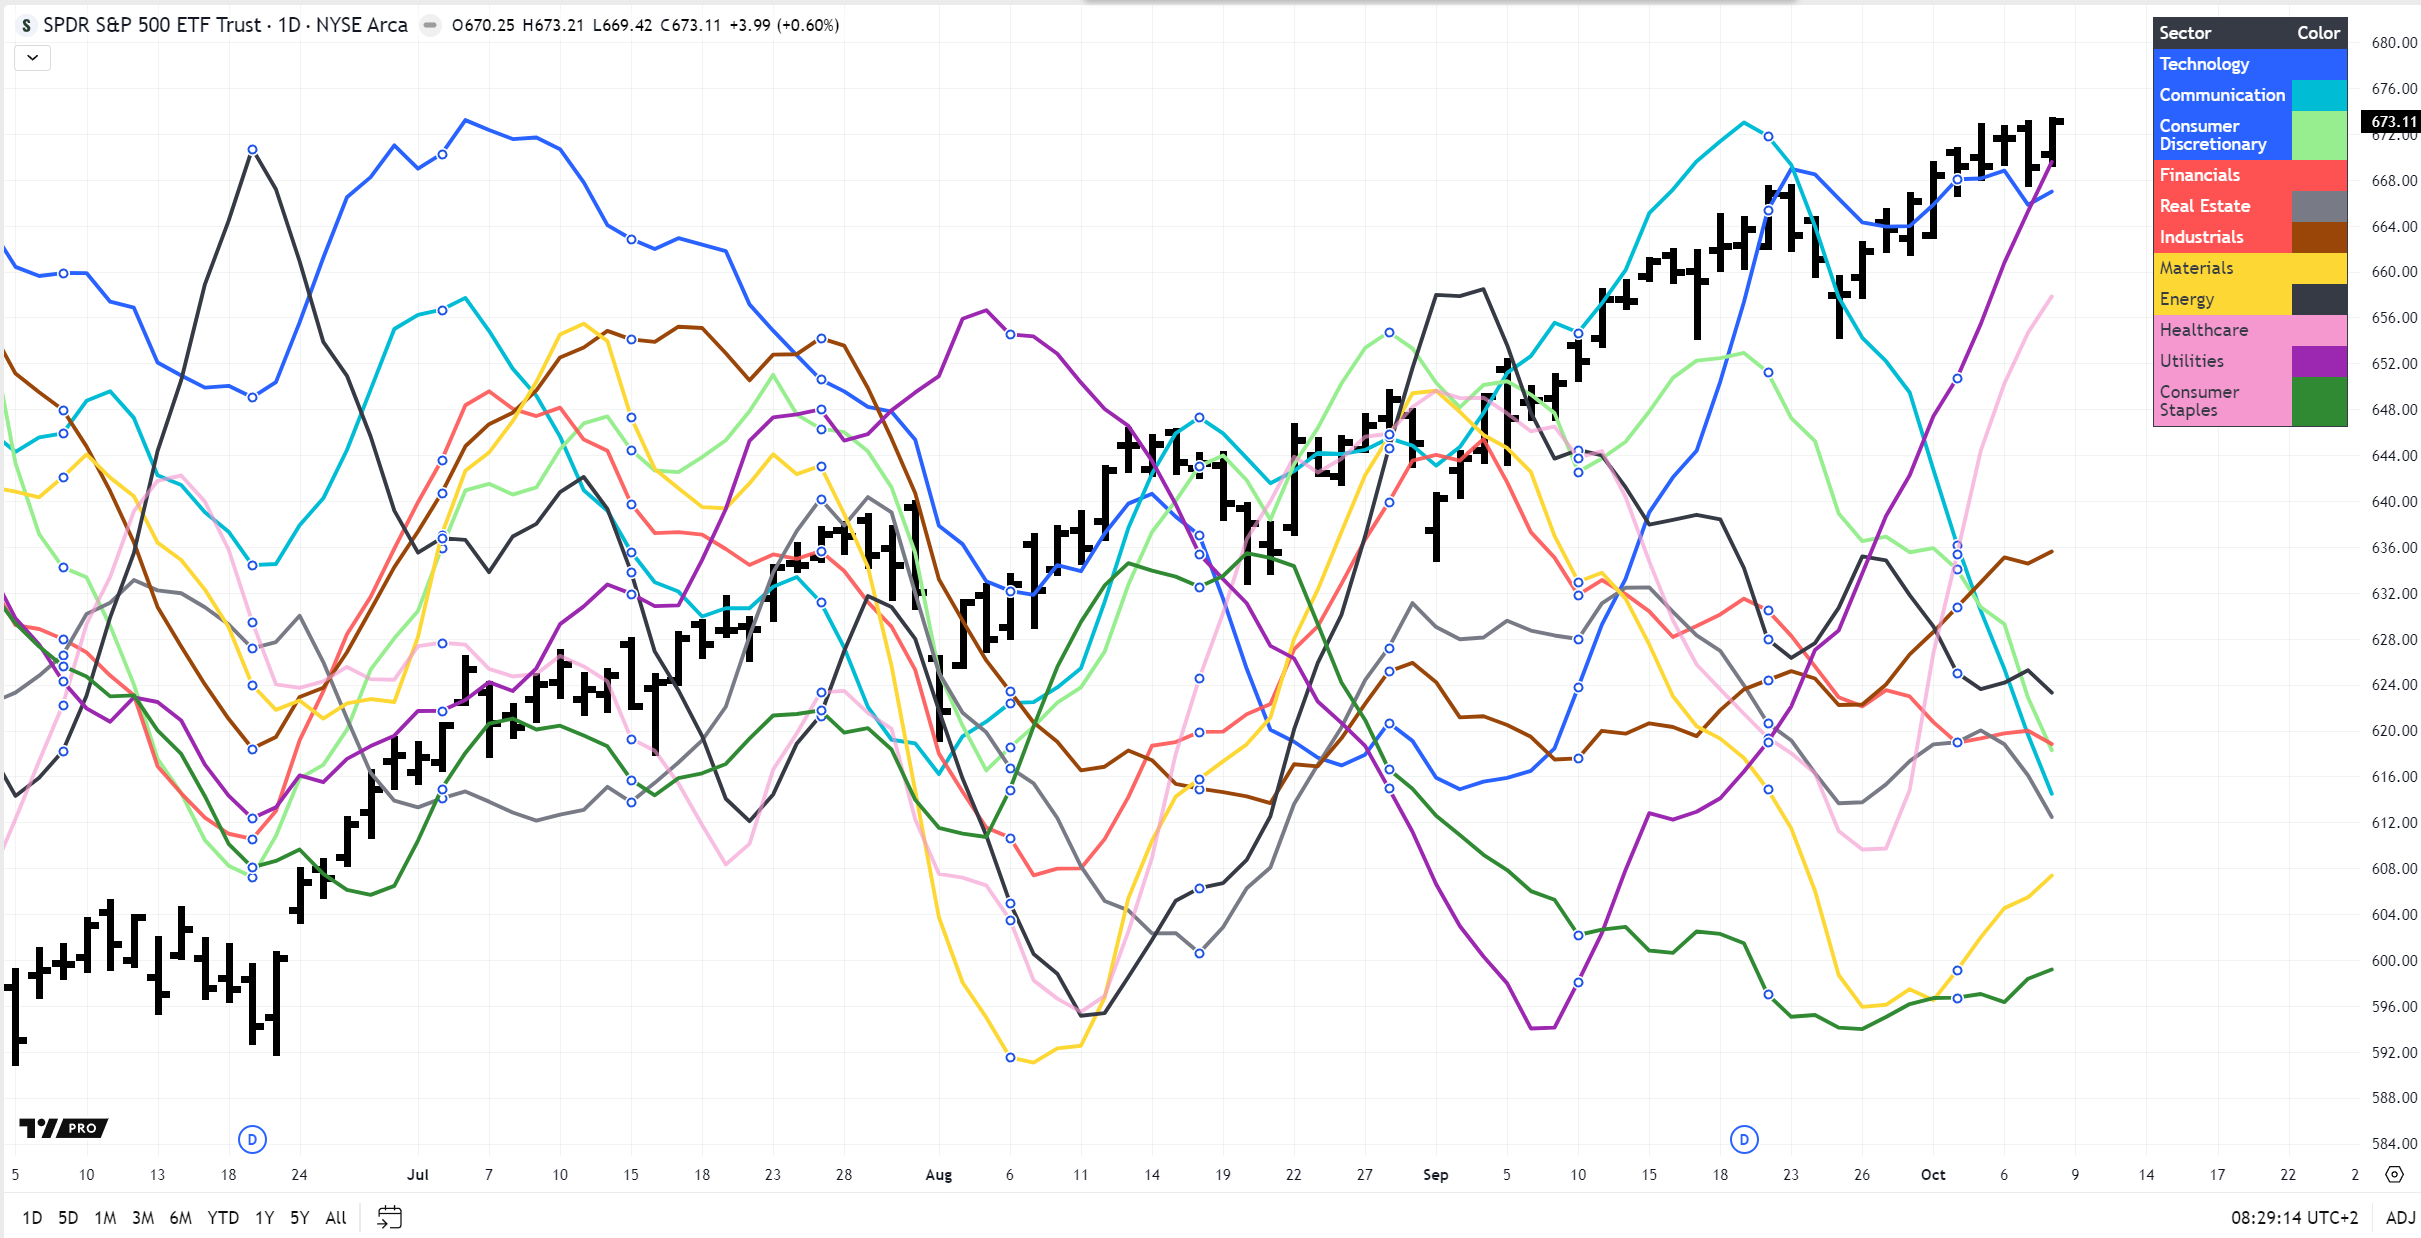
Stark: Versorger, Gesundheitswesen, Grundstoffe Einrotierend / Bodenbildung: Basiskonsumgüter, Industrie Ausrotierend / Topbildung: Technologie, Immobilien Schwach: Kommunikation, Zyklischer Konsum, Finanzen, Energie
Beobachtungen
Defensive Sektoren führen weiterhin – eines der wenigen Warnsignale, die wir derzeit sehen. Der Immobiliensektor sollte theoretisch von den anstehenden Zinssenkungen der Fed profitieren, bleibt aber extrem schwach – möglicherweise ein Zeichen für tiefer liegende Spannungen. Da die Technologie Ermüdungserscheinungen zeigt, befinden sich die Märkte wahrscheinlich im letzten Abschnitt der Hausse. Das bedeutet keinen unmittelbar bevorstehenden Ausverkauf, sondern eher eine allmähliche Verschiebung der Allokationen und mögliche Schwäche im Jahr 2026.
BONUS – Sektorstärke und Stockpicking
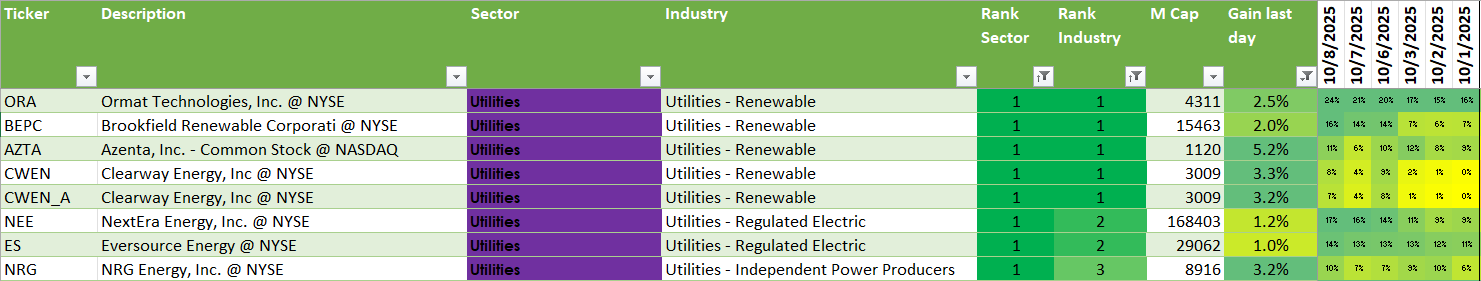
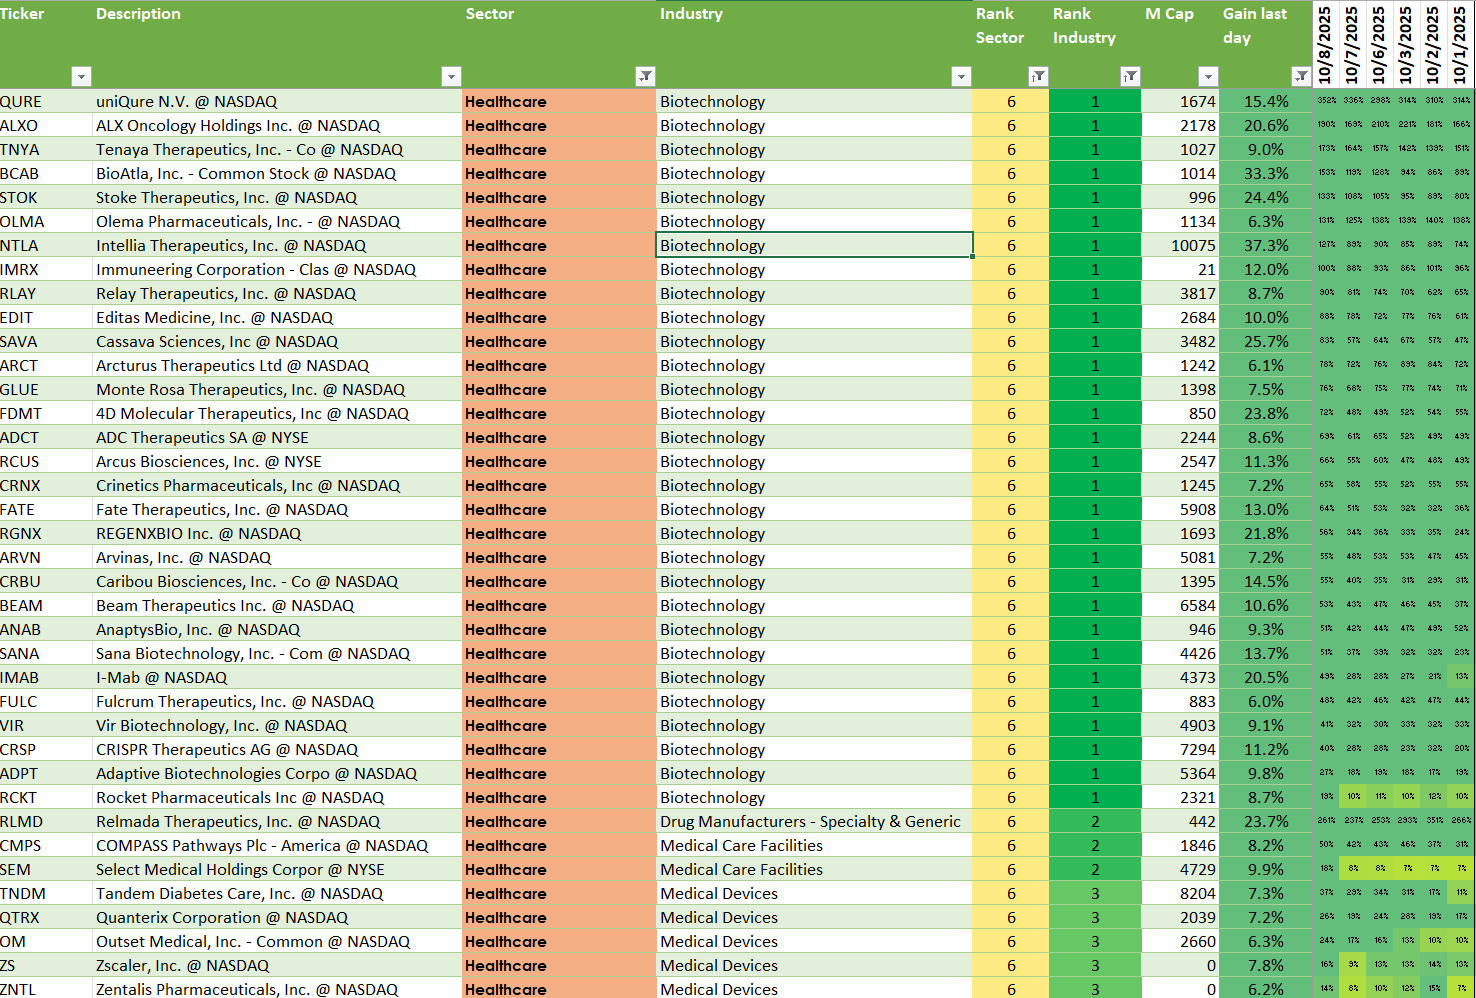
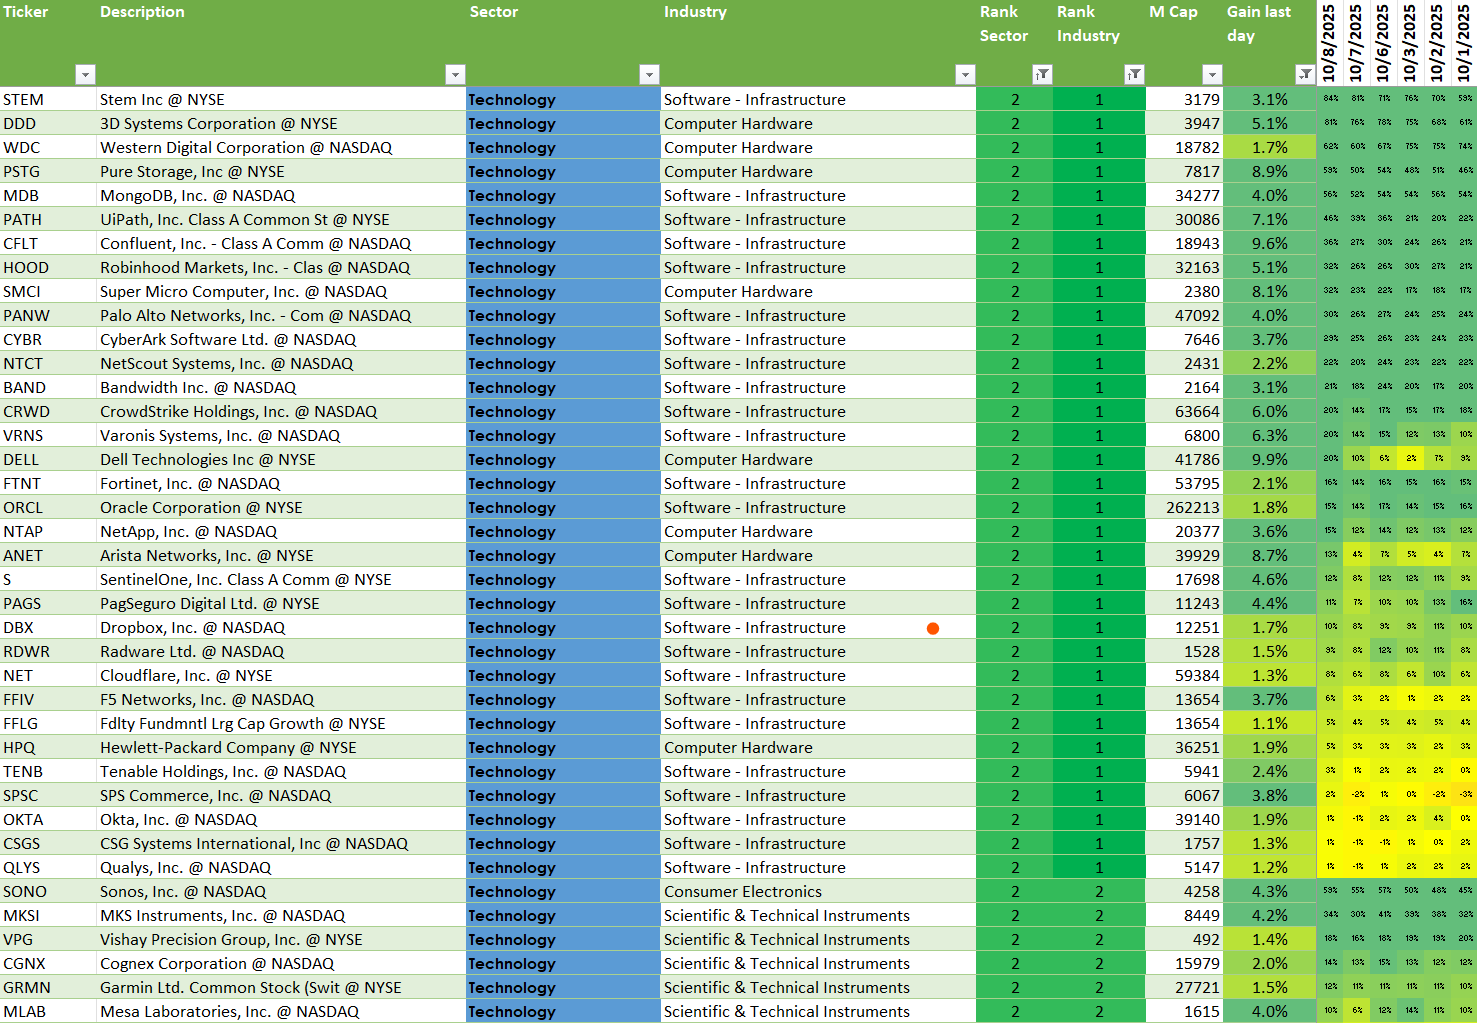
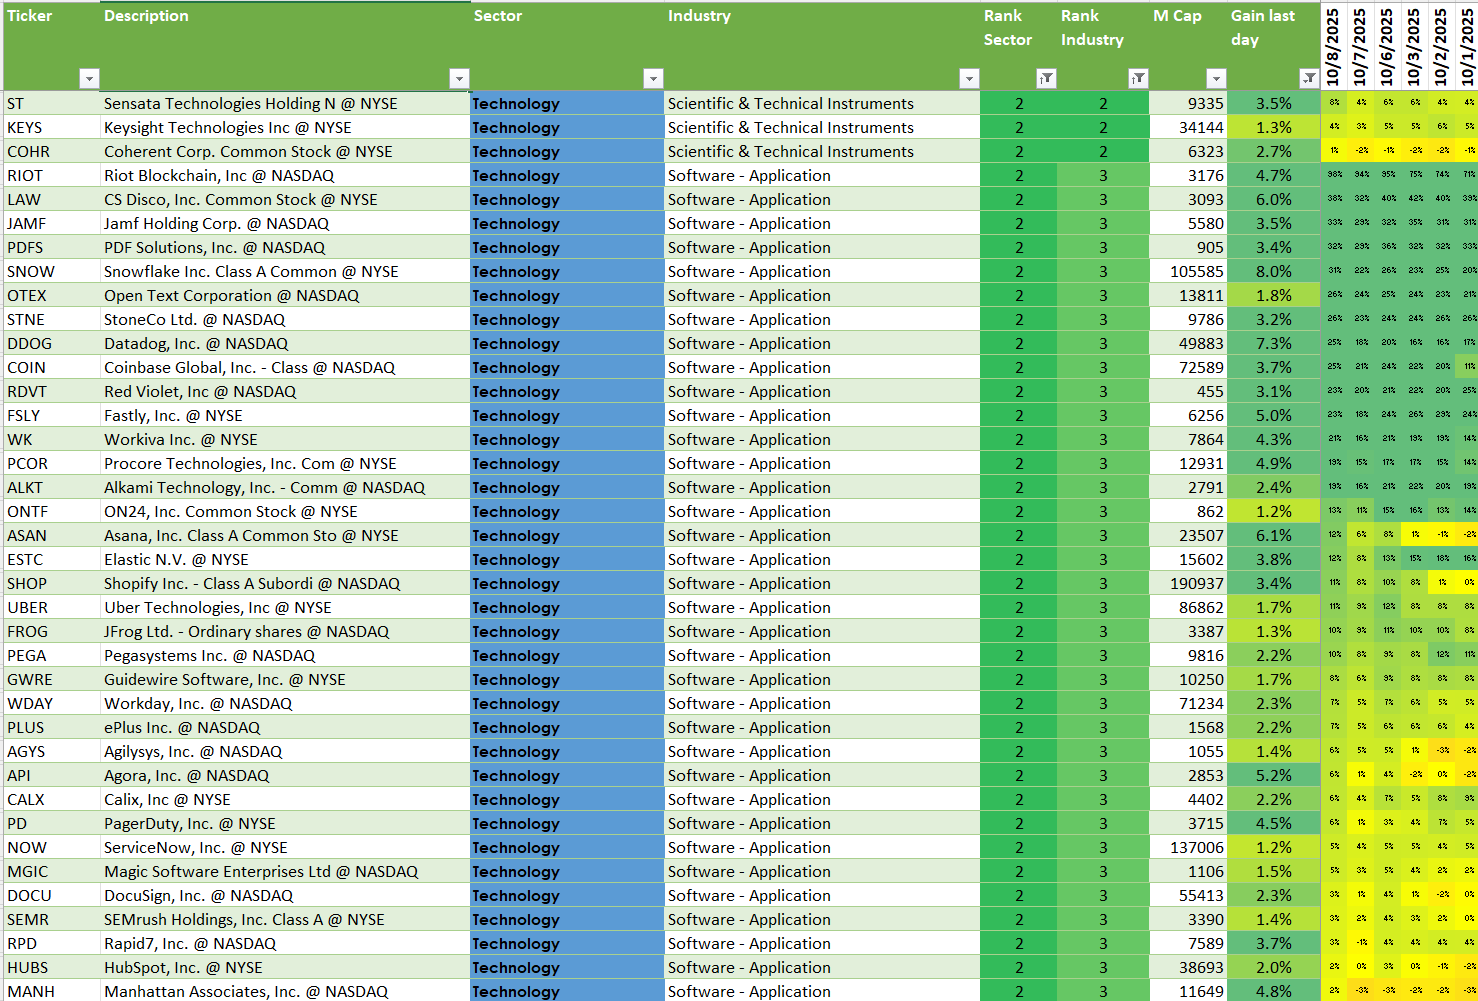
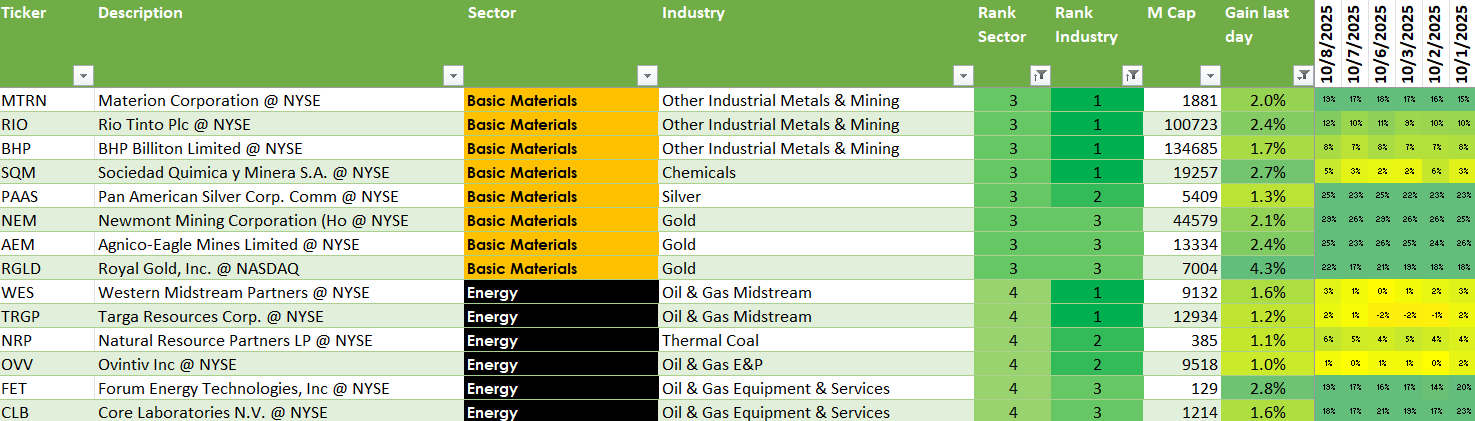
Die Aktienauswahl ist in diesem Markt entscheidend geworden, um den S&P 500 zu schlagen. Innerhalb der stärksten Sektoren – Versorger, Technologie, Energie und Grundstoffe – hilft ein genauerer Blick auf die Branchen, die Rotation der Marktführer zu erkennen.
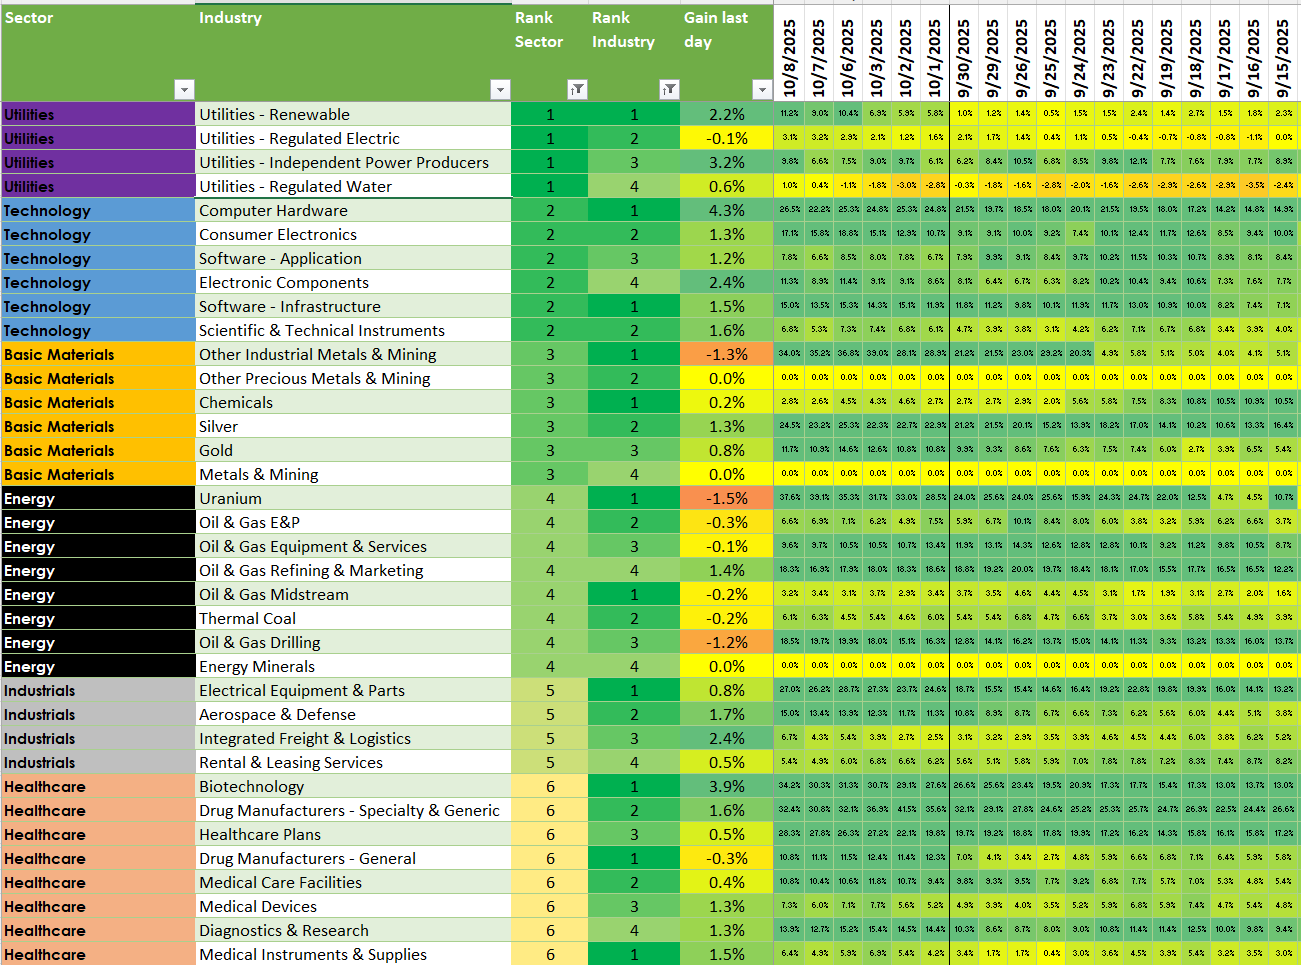
Dieser schrittweise Ansatz hebt die stärksten Aktien innerhalb der stärksten Branchen der stärksten Sektoren hervor:
Ausblick – Was zu erwarten ist und wie die Märkte reagieren
| Thema / Treiber | Erwartete Marktreaktion | Vorbehalte / Risiken |
|---|---|---|
| Fed-Reden / Kommunikation | 🟢 Taubenhafter Ton: Aktien steigen, Renditen fallen. 🔴 Falkenhafter Ton: riskante Anlagen werden verkauft, Renditen steigen. |
🟡 Ohne CPI- oder Arbeitsmarktdaten könnten die Märkte auf Nuancen in der Wortwahl überreagieren. |
| Verbraucherstimmung (Univ. of Michigan, vorläufig Okt.) | 🟢 Starke Stimmung stützt Zykliker und Konsumwerte. 🔴 Schwacher Wert treibt defensive Werte und Anleihekäufe. |
🟡 Umfragedaten sind „weich“; die Reaktionen könnten während des Daten-Blackouts übertrieben ausfallen. |
| Treasury-Auktionen / Haushaltsbericht | 🟢 Starke Nachfrage → Renditen stabilisieren sich, Risikobereitschaft steigt. 🔴 Schwache Nachfrage → Renditen steigen, Aktien unter Druck. |
🟡 Technische Ströme dominieren, solange die Fundamentaldaten verborgen bleiben. |
| Liquidität & Volatilität | 🟡 Erhöhte Volatilität dürfte anhalten – die Märkte reagieren auf Schlagzeilen, nicht auf Fundamentaldaten. | 🔴 Plötzliche Schocks (Haushalt, Geopolitik) könnten Umkehrbewegungen auslösen. |
| Stimmung am Aktienmarkt | 🟢 Leicht bullische Tendenz, solange die Zinssenkungs-Erzählung hält. 🔴 Fragile Stimmung, falls die Renditen sprunghaft steigen oder die Fed härter auftritt. |
🟡 Momentum-Trades neigen zu schnellen Umkehrungen; „Buy the Dip“ ist weniger verlässlich. |
| Rohstoffe / Edelmetalle | 🟢 Gold angesichts der Unsicherheit fest über 4.000 $. 🟢 Energie gestützt durch OPEC+-Disziplin. 🔴 Gewinnmitnahmen möglich, falls die Renditen steigen. |
🟡 Schlagzeilengetrieben; Positionierung in Gold überfüllt. |
| Devisen / Dollar | 🟢 Risk-on → schwächerer USD. 🔴 Risk-off → USD-Rally als sicherer Hafen. |
🟡 Shutdown-Politik und Zinsdifferenzen sorgen für Volatilität in beide Richtungen. |