Marktanalyse
Der SP500 Indicator markierte ein neues Tief, erkannte aber einen Bullish Impulse – ein Signal, dass der anfängliche Verkaufsdruck von Käufern absorbiert wird. Ähnliche Muster waren im Juni und August 2025 zu beobachten, als die Märkte seitwärts korrigierten, statt weiter zu fallen. Das spricht für eine weitere Konsolidierungsphase in den kommenden Wochen. Bislang ist es dem ES-Future nicht gelungen, über dem wichtigen Widerstand bei 6700 zu schließen. Die Kapitalflüsse begünstigen den Russell 2000, der derzeit der stärkste große Index ist, während der Nasdaq hinterherhinkt. Trotz der saisonalen Schwäche im September und Oktober könnten die Zinssenkungen der Fed Liquidität freisetzen, die noch in Geldmarktfonds geparkt ist.
Mögliche Liquiditätsflüsse durch Zinssenkungen der Fed
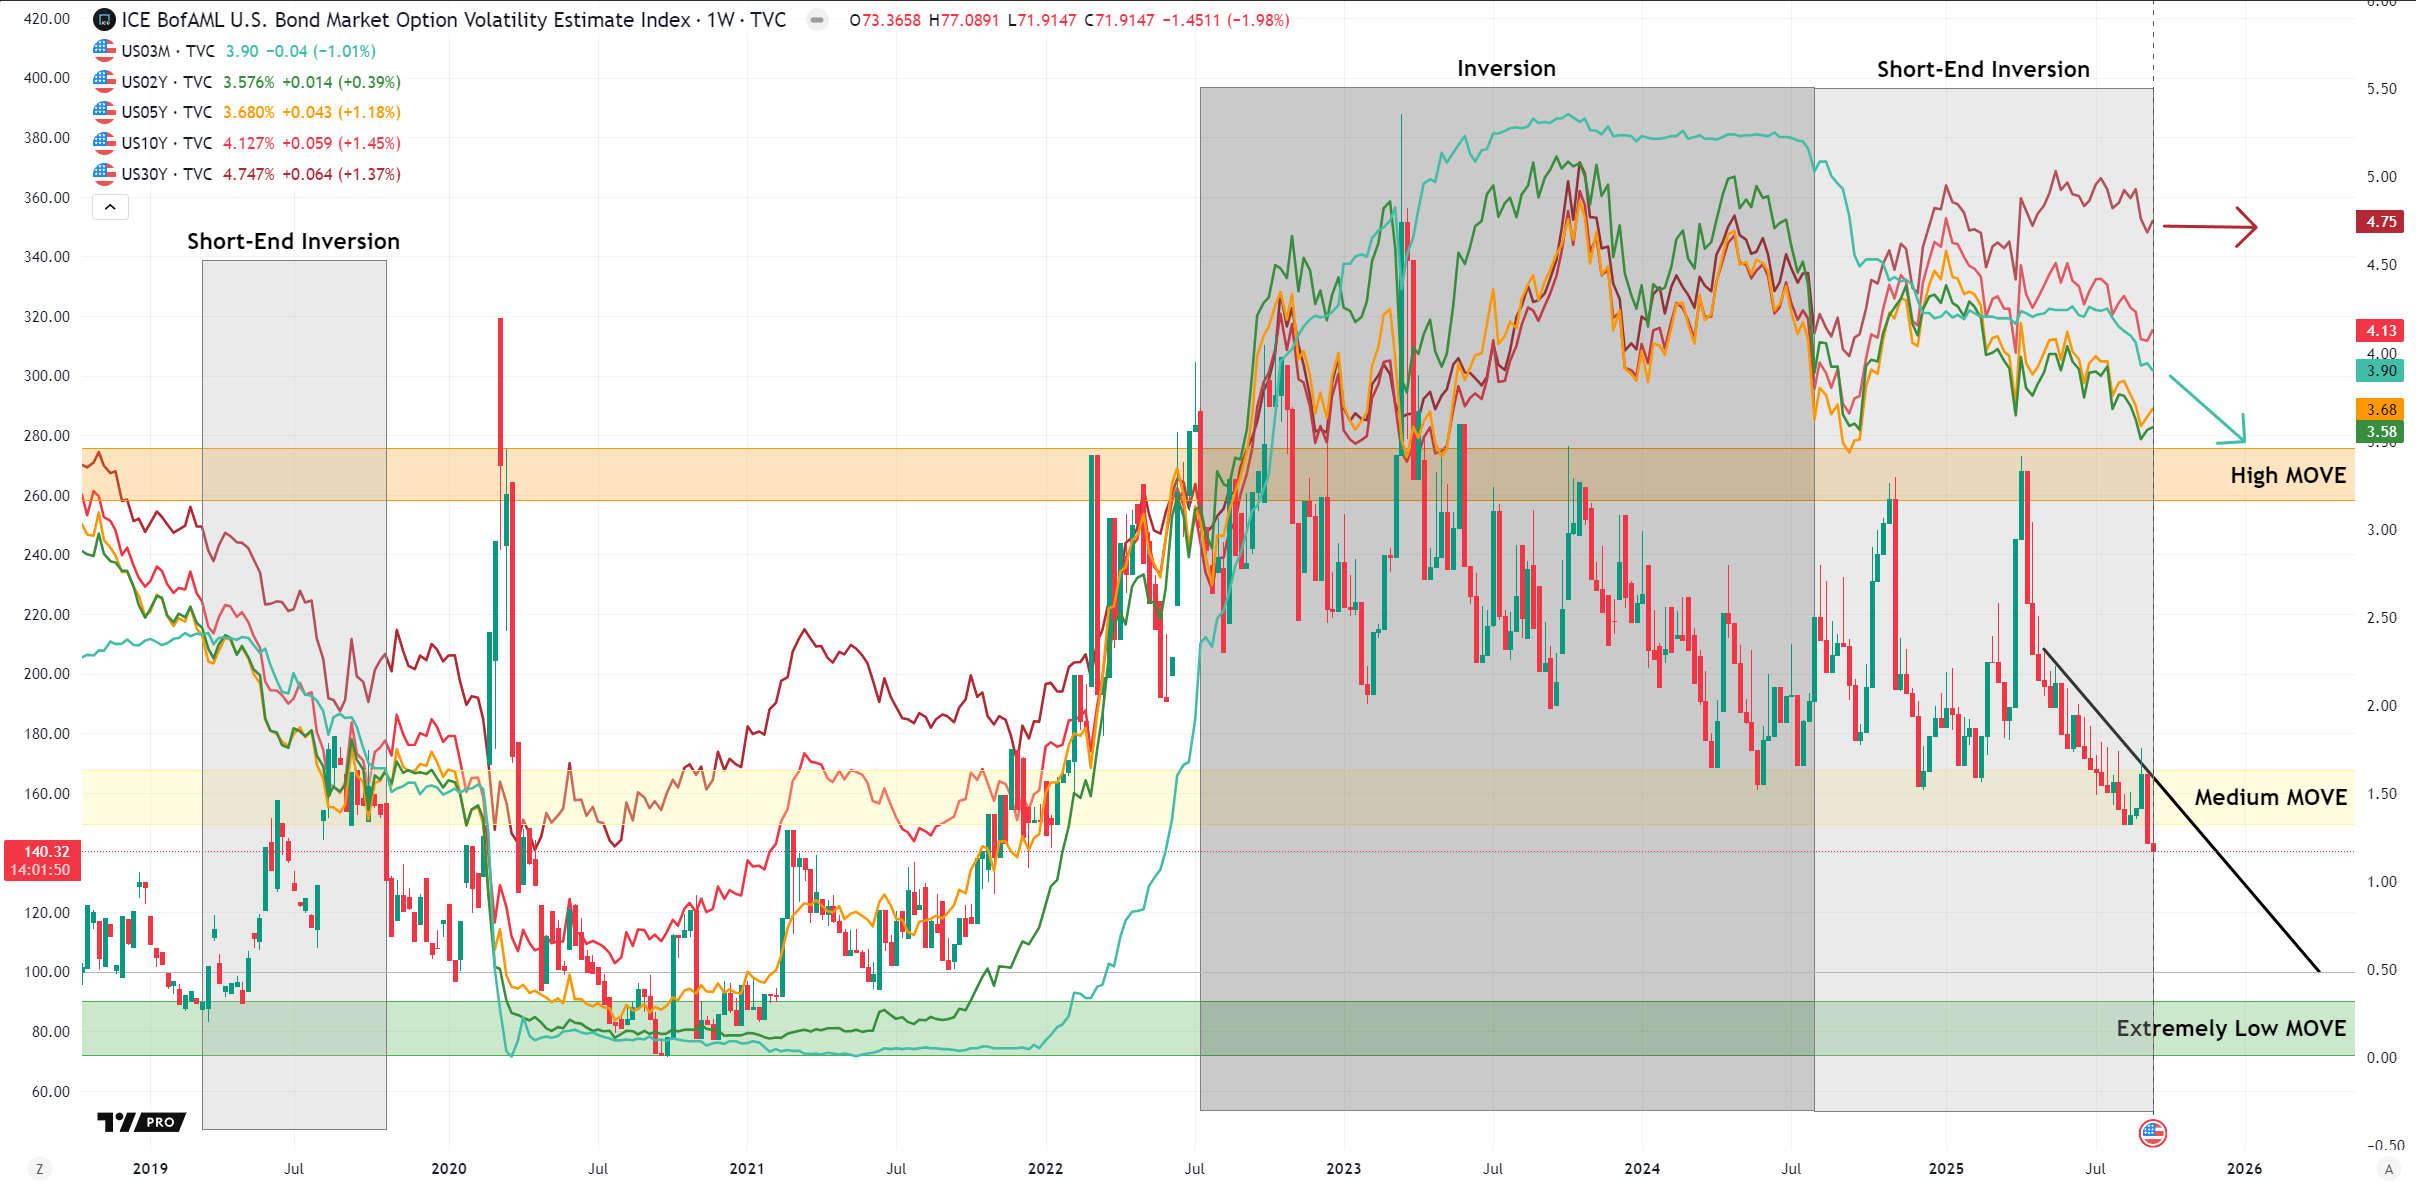
Da das Vermögen der US-Geldmarktfonds mit 7,3 Billionen \$ auf Rekordniveau liegt, könnten schon moderate Umschichtungen erhebliche Zuflüsse in Aktien bewirken. Bereits eine Umschichtung von 1 % des Vermögens entspräche mehr als 70 Mrd. \$ an zusätzlicher Aktiennachfrage. Die jüngsten Mittelflüsse bestätigen dieses Muster: Globale Anleger investierten 10,65 Mrd. \$ in einer einzigen Woche in Aktienfonds, als die Wetten auf Zinssenkungen zunahmen (Reuters). Gleichzeitig verkleinert die Fed ihre Bilanz weiter durch Quantitative Tightening (Reuters), was den Effekt teilweise ausgleicht. Die zentrale Erkenntnis: In den kommenden Wochen könnten zweistellige bis dreistellige Milliardenbeträge in USD für Aktien frei werden (Barron’s). Allerdings scheint die erwartete Senkung weitgehend eingepreist zu sein. Am Anleihemarkt verbesserte sich die Risikobereitschaft, der MOVE-Index brach auf extreme Tiefstände ein, und die kurzfristigen Renditen fielen am stärksten.
Steigendes Auktionsvolumen bei US-Staatsanleihen
Das US-Finanzministerium wird in den kommenden Wochen ein umfangreiches Paket an Bills und Notes begeben. Unmittelbar auf dem Plan stehen Auktionen einer 13-wöchigen Bill über 82 Mrd. $ und einer 26-wöchigen Bill über 73 Mrd. $ (TreasuryDirect). Der vorläufige Kalender setzt dieses Muster bis in den Oktober fort, mit stetigen Emissionen bei kurzen Laufzeiten sowie zusätzlichen Auktionen für 2-, 5-, 10- und 30-jährige Papiere (Treasury.gov).
Folgen für die Renditen
- Kurze Laufzeiten: Hohe Bill-Volumina halten die Renditen unter Druck, sofern die Nachfrage nicht stark ist. Der Liquiditätsbedarf zum Quartalsende könnte Refinanzierungsengpässe verstärken.
- Längere Laufzeiten: Das Hauptrisiko ist die Nachfrage der Anleger – die jüngsten schwachen Auktionen langlaufender Anleihen unterstreichen die Anfälligkeit. Schwache Bid-to-Cover-Ratios könnten die Renditen 10- und 30-jähriger Papiere nach oben treiben (Reuters).
- Kurvendynamik: Da die Fed nur vorsichtig lockert, könnte sich die Zinskurve versteilen, falls das Wachstum positiv überrascht oder sich die Inflation als hartnäckig erweist.
Ausblick
Bis Anfang Oktober wird das hohe Bill-Angebot den Aufwärtsdruck am kurzen Ende aufrechterhalten. Die nächsten Auktionen von Notes und Bonds werden entscheidend sein – schwache Nachfrage birgt das Risiko höherer Renditen, während eine starke Beteiligung ausländischer Investoren die Kurve stabilisieren könnte.
Die stärksten Marktsektoren
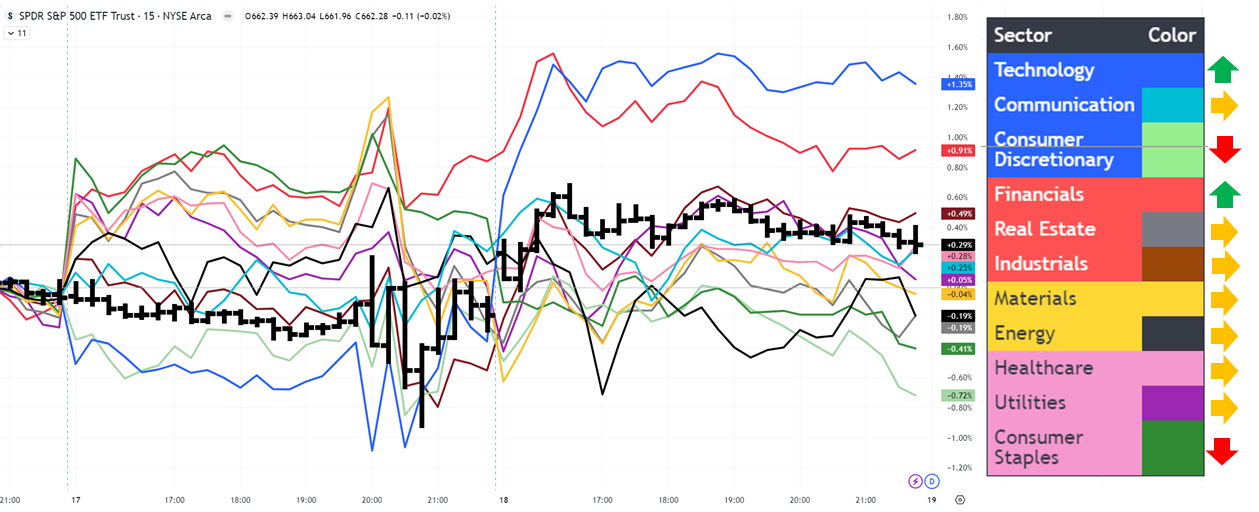 Die jüngste Zusammenarbeit von Nvidia mit Intel trieb die US-Halbleiteraktien nach oben, trotz anhaltender Schwierigkeiten auf dem chinesischen Markt. Es ist wohl nur eine Frage der Zeit, bis Nvidias Dominanz bei KI-Chips ernsthafte Konkurrenz bekommt. Die Aktie selbst kämpft am Widerstand bei 180 und bildet tiefere Hochs und tiefere Tiefs aus – ein Hinweis darauf, dass das Momentum ins Stocken geraten ist.
Marktführer seit der Fed-Zinssenkung
Die stärksten Sektoren
- Technologie / Halbleiter – Die Zinssenkungen hoben die Bewertungen von Wachstumswerten; Chiphersteller legten kräftig zu (Reuters).
- Small Caps – Reagieren am empfindlichsten auf Finanzierungskosten; der Russell 2000 erreichte neue Hochs (Investors.com).
- Defensive Werte (Versorger, Gesundheitswesen, Basiskonsumgüter) – Profitierten von fallenden Renditen und Risk-off-Absicherungen (Reuters).
- Finanzen – Einige Banken legten dank niedrigerer Refinanzierungskosten zu, die Wirkung fiel jedoch unterschiedlich aus.
Herausragende Aktien
- Intel – Sprang dank der Nvidia-Partnerschaft und des Rückenwinds durch die Zinssenkung um 20–24 % (Reuters).
- Nvidia – Reitet weiter auf der KI-Begeisterung, zusätzlich beflügelt durch die Zusammenarbeit mit Intel (WSJ).
- Applied Materials, Lam Research, Micron – Legten nach der Senkung um 4,5–5,6 % zu (Reuters).
- Vistra, Constellation Energy – Versorger zogen an, als die Renditen fielen (Reuters).
Marktausblick
Nachdem der jüngste große Verfallstag (Triple Witching) hinter uns liegt, sind die Karten am Markt neu gemischt, und die heutige Kursentwicklung wird ein wichtiges Signal sein. Diese Sitzung wird zeigen, ob sich das bullische Momentum fortsetzt oder ob nach den Rekordhochs im S&P 500 und im Nasdaq Gewinnmitnahmen einsetzen.
Mit Blick nach vorn werden für 2025 mindestens zwei weitere Zinssenkungen erwartet – die Reaktion der Fed auf eine sich abschwächende, aber noch nicht kritische Konjunktur. Wachstumssensible Sektoren wie Technologie und Small Caps haben bereits profitiert, während defensive Werte stetige Zuflüsse verzeichnen. Risiken bleiben bestehen: Eine hartnäckige Kerninflation könnte Senkungen verzögern, und ein sprunghafter Anstieg der langfristigen Renditen könnte den Optimismus am Aktienmarkt dämpfen.
Der Ausblick auf die nächste Woche ist leicht bullish. Tech/KI, Finanzen und der Immobiliensektor dürften sich überdurchschnittlich entwickeln, sofern die Renditen im Rahmen bleiben und die Daten nicht nach oben überraschen. Die hohen Bewertungen machen die Märkte jedoch anfällig für Schocks. Wichtige Beobachtungspunkte sind CPI, PPI, Einzelhandelsumsätze und Erstanträge auf Arbeitslosenhilfe sowie die Kommunikation der Fed.
Vorsicht bei den Anleiherenditen: Die Fed-Politik gibt die Grundrichtung vor, doch das Auktionsangebot kann Bewegungen verstärken. Lässt die Nachfrage nach, könnten die Renditen unabhängig von der Geldpolitik steigen und so zum Gegenwind für Aktien werden.