Die erste Agrarkrise: 2018–2019
Die Agrarkrise 2018–2019 wurde durch ein Zusammentreffen fallender Preise, steigender Kosten und geopolitischer Schocks ausgelöst. Der Wendepunkt kam mit dem Handelskrieg zwischen den USA und China, als Washington Zölle auf Stahl, Aluminium und eine breite Palette chinesischer Waren verhängte. Peking reagierte mit Vergeltungsmaßnahmen gegen die US-Landwirtschaft – Sojabohnen, Schweinefleisch, Milchprodukte und Mais –, also Branchen, in denen China zu den wichtigsten Abnehmern gehörte. Sojabohnen traf es am härtesten: Mehr als 30 % der US-Produktion gingen nach China, und die Preise brachen von fast 10 $/Scheffel Anfang 2018 auf unter 8 $ im Herbst ein (Reuters).
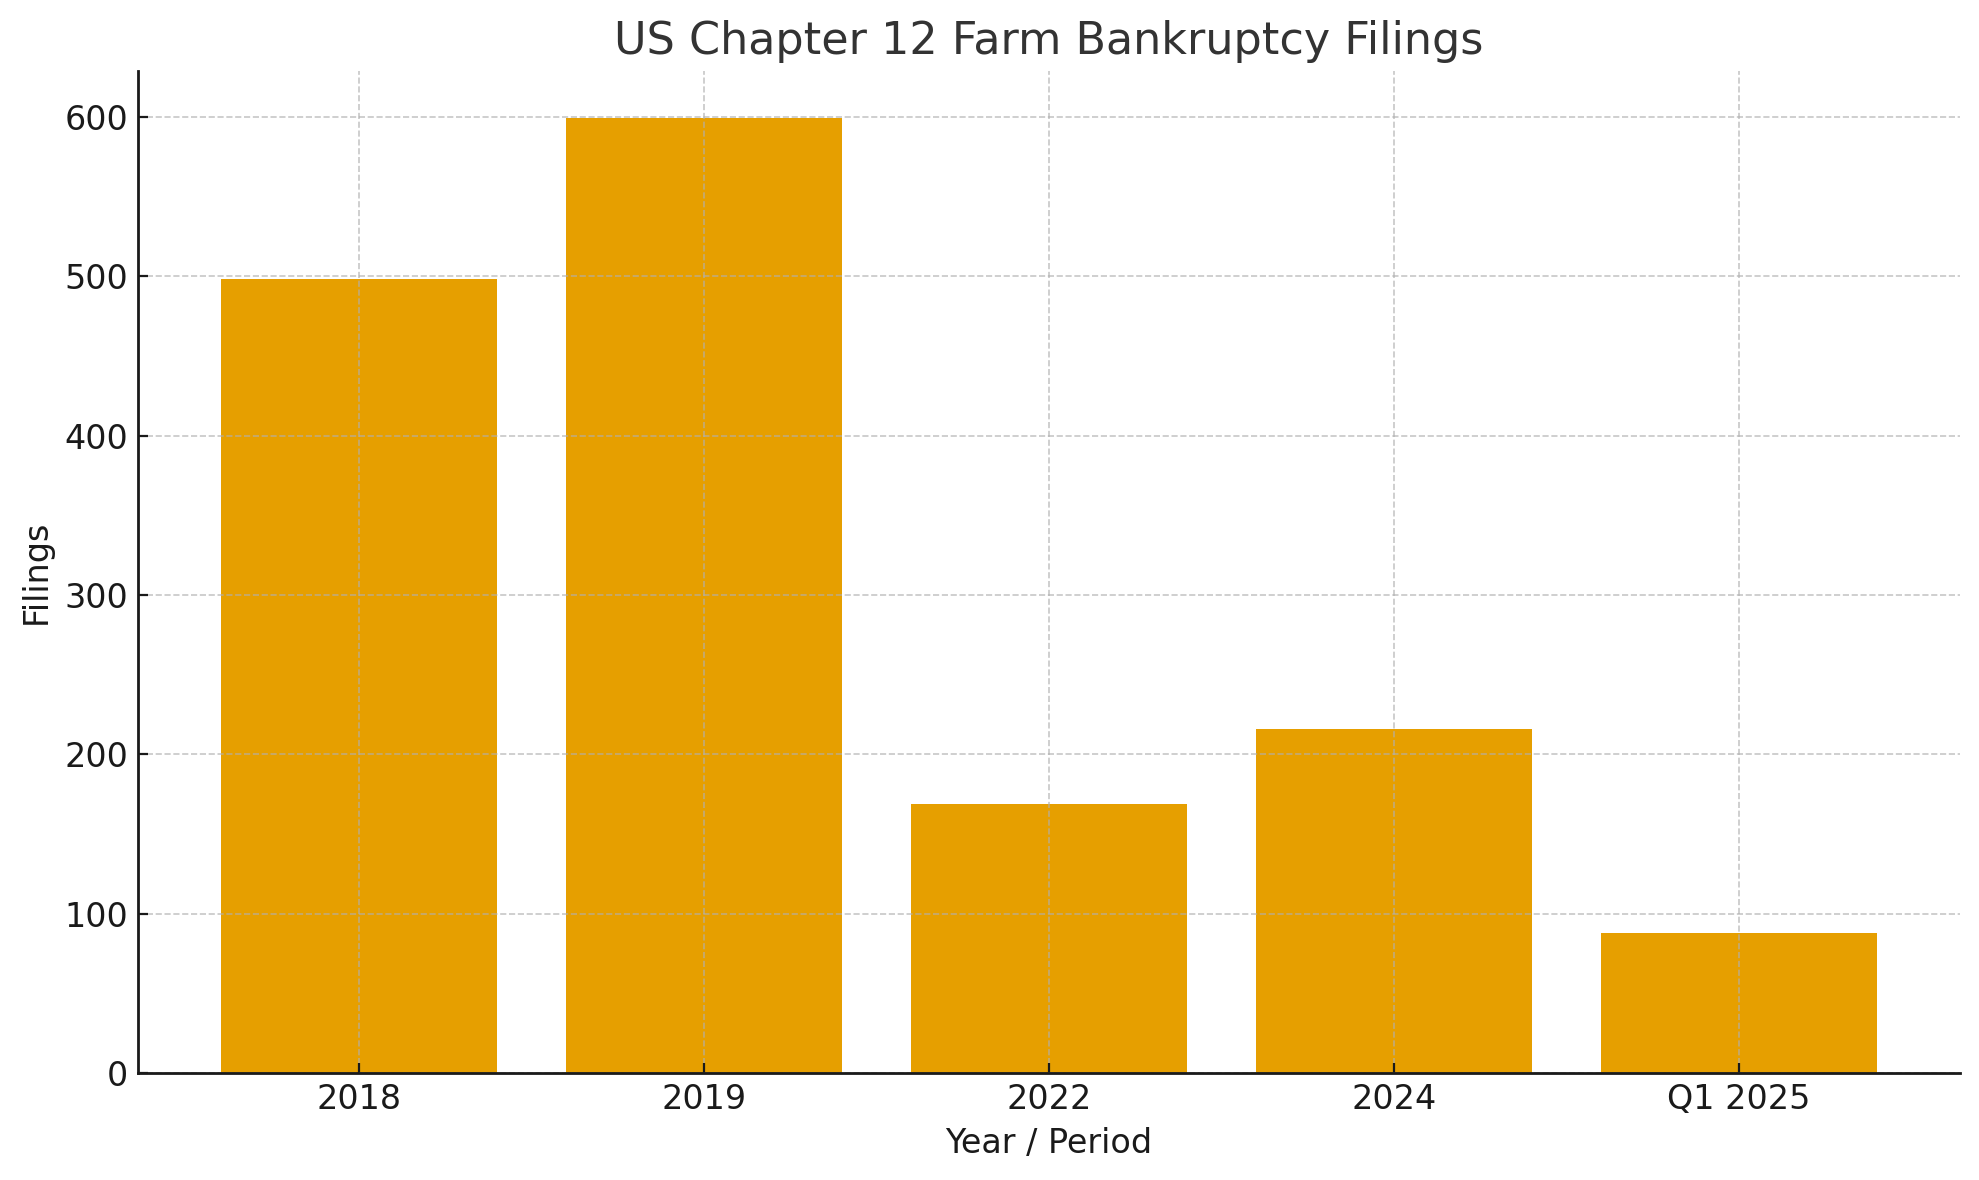
Der Handelskrieg war nicht der einzige Faktor. Schon vor den Zöllen hatten die Rohstoffpreise nachgegeben, während die Betriebskosten (Diesel, Dünger, Saatgut) stiegen. Die Verschuldung der Landwirte hatte Rekordniveau erreicht, viele Betriebe waren hoch fremdfinanziert. Hinzu kamen Dürre- und Hochwasserphasen, die die Margen weiter schmälerten. Die Folge war ein sprunghafter Anstieg der Agrarinsolvenzen nach Chapter 12, mit 498 Anträgen 2018 und 599 im Jahr 2019 – der höchste Stand seit einem Jahrzehnt (Federal Reserve Bank of Minneapolis).
Die Trump-Regierung reagierte mit dem Market Facilitation Program (MFP), einem milliardenschweren Subventionsprogramm, das die Verluste durch Vergeltungszölle ausgleichen sollte (USDA). Es brachte vorübergehende Entlastung, doch die strukturellen Schwächen – übermäßige Exportabhängigkeit, hohe Verschuldung und anhaltende Konsolidierung – blieben bestehen.
Die aktuelle Krise: 2024–2025
Springen wir in die Gegenwart: Die US-Landwirtschaft steht erneut unter Druck. Die Chapter-12-Anträge summierten sich 2024 auf 216, und allein im ersten Quartal 2025 gab es 88 Fälle – fast doppelt so viele wie die 45 im ersten Quartal 2024 (UAEX, Farm Policy News).
Parallelen zu 2018
- Die Schwäche der Rohstoffpreise hält an. Mais, Sojabohnen und Weizen notieren nahe Mehrjahrestiefs, genau wie 2018.
- Hohe Vorleistungskosten – Dünger, Saatgut und Energie – bleiben erhöht und zehren an den Margen.
- Handelskonflikte stehen erneut im Mittelpunkt: China, die EU und andere verhängen als Vergeltung Zölle auf US-Agrarprodukte.
- Wetterrisiken verschärfen die finanzielle Belastung weiter, da Überschwemmungen und Dürren die Erträge in wichtigen Anbaustaaten beeinträchtigen.
Wesentliche Unterschiede
- Zinsen: 2025 sind die Finanzierungskosten der Landwirte deutlich höher; die effektive Fed Funds Rate liegt bei rund 4,33 %, verglichen mit einer Obergrenze von 2,5 % Ende 2018 (FRED). Das verteuert Refinanzierung und Betriebsmittel erheblich.
- Inflationsumfeld: Die heutige Agrarkrise spielt sich vor dem Hintergrund eines breiten Inflationsdrucks ab, während die Belastung 2018 eher auf plötzliche Handelsschocks zurückging.
- Tiefe der Belastung: Die Landwirte haben nach COVID mehrere Jahre gedrückter Einkommen hinter sich, die ihre finanziellen Reserven aufgezehrt haben. 2018 verfügten dagegen viele noch über Puffer, bevor die Zölle die Verluste beschleunigten.
- Politische Reaktion: Hilfsprogramme kommen 2025 langsamer zustande und sind politisch umstrittener als die rasche Einführung des MFP im Jahr 2018.
Auswirkungen der Zölle 2025 nach Sektoren
Die Auswirkungen der Zölle sind ungleich verteilt. Stark exportabhängige Sektoren leiden am meisten, während binnenorientierte Erzeuger vom Schutz vor Importen sogar profitieren können.
- Nettoverlierer: Sojabohnen (47 % Exportanteil), Baumwolle (88 %), Weizen (50 %), Reis (42 %) und Schweinefleisch (30 %) – alle stark von Auslandsmärkten abhängig.
- Gemischt: Milchprodukte (17 % Exportanteil), Rindfleisch (14 %), Geflügel (12 %) – exponiert, aber mit großer inländischer Basis.
- Nettogewinner: Zucker (minimale Exporte, geschützter Markt), Frischgemüse und einige Obstsorten (geschwächte Importkonkurrenz).
- Schalenfrüchte (Mandeln, Pistazien): Die hohe Exportabhängigkeit (67 % bei Mandeln) macht sie zu klaren Verlierern – wie schon 2018.
- Garnelen/Aquakultur: Da die USA Nettoimporteur sind und die Exporte <5 % betragen, könnten heimische Garnelenfarmen von Zöllen, die Importe verteuern, leicht profitieren.
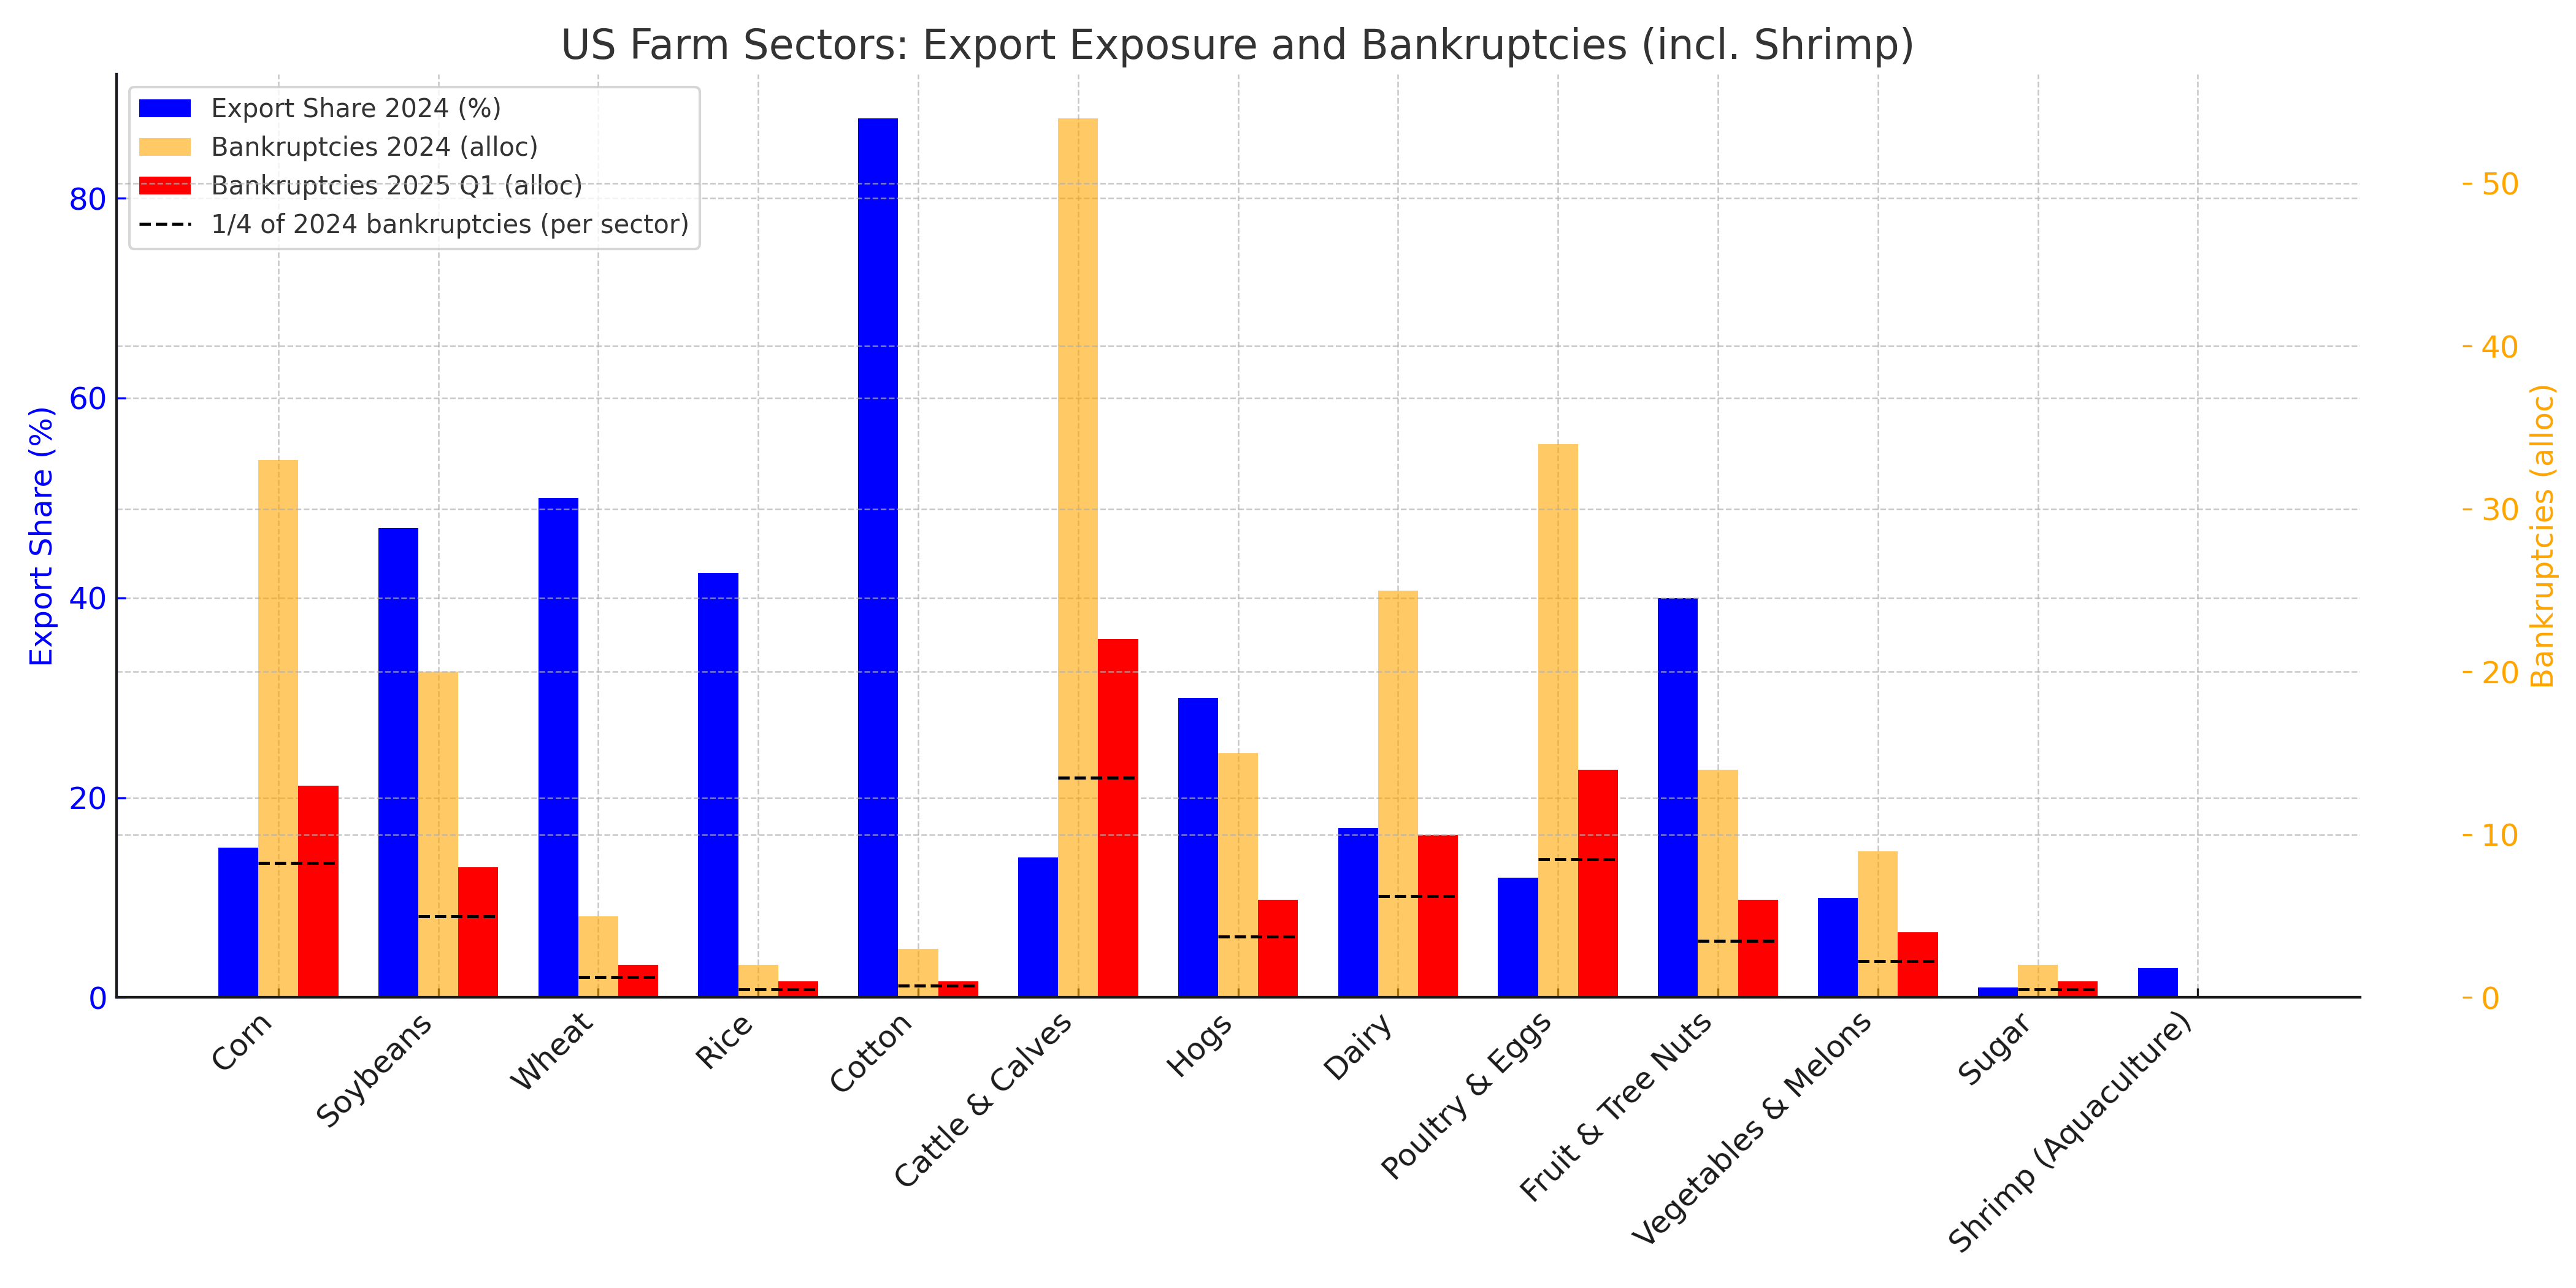
Hinweis: Insolvenzzahlen nach Sektoren werden nicht offiziell veröffentlicht. Die obige Aufteilung verteilt die Chapter-12-Anträge von 2024 (216) und Q1 2025 (88) proportional zur Sektorgröße, um die relative Betroffenheit zu veranschaulichen.
Ausblick: Die Trump-Zölle von 2025
Die Rückkehr der Zölle im Rahmen von Präsident Trumps politischer Kehrtwende 2025 verändert die US-Landwirtschaft ähnlich wie der Handelskrieg 2018 – allerdings unter deutlich ungünstigeren finanziellen Bedingungen.
- Exportabhängige Sektoren dürften anhaltende Verluste erleiden, wobei Sojabohnen, Baumwolle, Reis und Schweinefleisch erneut am stärksten betroffen sind.
- Binnenorientierte Sektoren (Zucker, Gemüse, Garnelen-Aquakultur) könnten leicht von der Importsubstitution profitieren.
- Gesamtbilanz negativ: Die umsatzstärksten Branchen – Rinder, Mais, Sojabohnen, Geflügel und Milch – tendieren zu Nettoverlusten.
- Politische Unsicherheit: Anders als 2018 ist der fiskalische Spielraum Washingtons für groß angelegte Subventionsprogramme enger, was die Frage aufwirft, wie viel Entlastung es geben wird.
Unterm Strich: Der Zollschock von 2025 droht eine tiefere Agrarkrise auszulösen als 2018 – nicht weil die Zölle höher sind, sondern weil die Landwirte mit höherer Verschuldung, höheren Finanzierungskosten und dünneren Margen in diesen Zyklus gehen. Kommt die Hilfe verspätet oder unzureichend, könnte die Insolvenzwelle Anfang 2025 erst der Anfang sein.