Marktanalyse
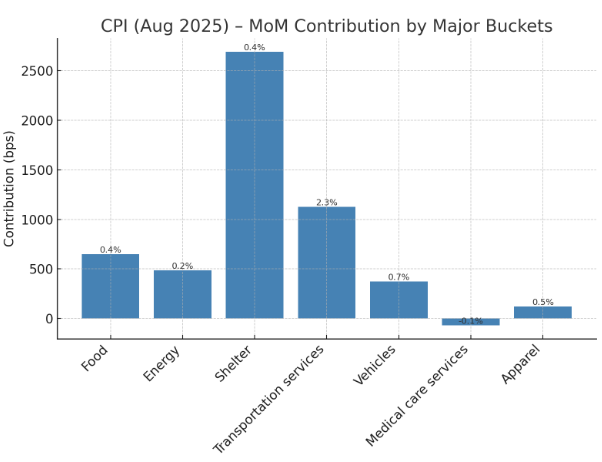
Der S&P 500 Indicator verzeichnete einen bullishen Impuls, der den Index entschlossen über die wichtige Widerstandsmarke von 6.500 trieb. Der Breakout ist nicht nur wegen seines Ausmaßes bemerkenswert, sondern auch wegen der starken Beteiligung über die Sektoren hinweg und des erhöhten Handelsvolumens – ein Beleg für eine breite Überzeugung am Markt. Interessanterweise waren Technologie – und insbesondere die MAG-7 – nicht die Haupttreiber, was darauf hindeutet, dass sich die Marktführung zu verbreitern beginnt.
US-Indizes und Sektorrotation – 11.09.2025
Aktien legten auf breiter Front zu: Dow (+1,4 %), S&P 500 (+0,8 %) und Nasdaq (+0,7 %) schlossen allesamt auf Rekordhochs. Der Russell 2000 entwickelte sich mit einem Plus von 1,8 % überdurchschnittlich – ein Zeichen für neues Interesse an zyklischen und binnenwirtschaftlich orientierten Werten. Schwächere Arbeitsmarktdaten und fallende Renditen von US-Staatsanleihen bestärkten die Erwartung bevorstehender Zinssenkungen der Fed, befeuerten die Risikobereitschaft und unterstützten eine Rotation in der Marktführung.
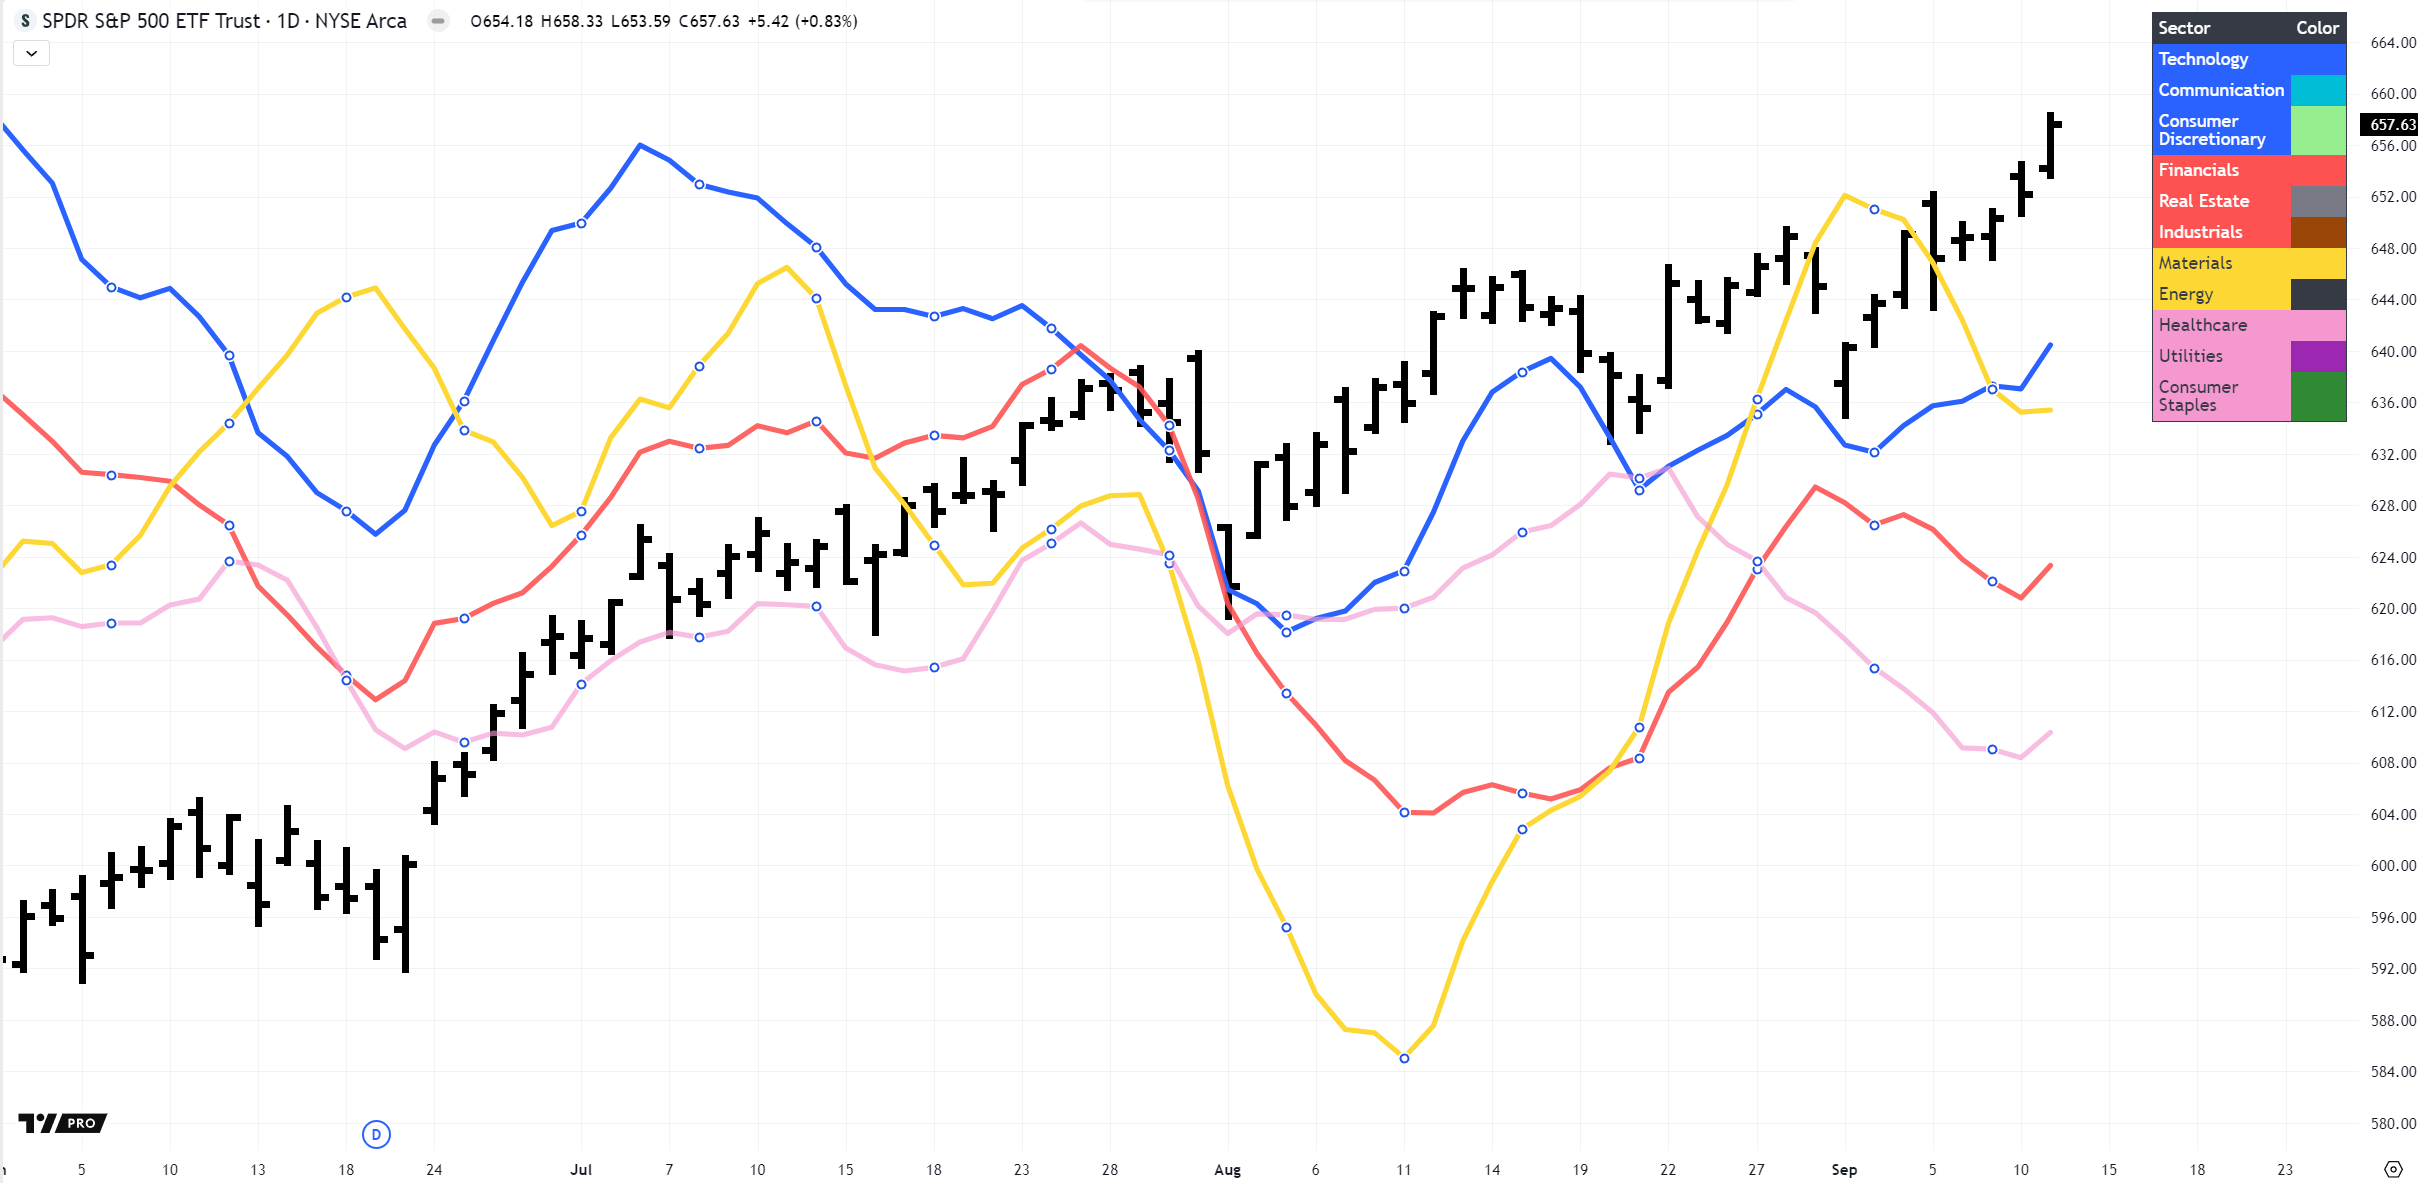
Unter der Oberfläche zeigte die Sitzung eine klare Rotation: - Zykliker und Small Caps übertrafen den Gesamtmarkt und durchbrachen die enge Dominanz von KI/Tech. - Industrie und Finanzen legten dank nachlassendem Renditedruck zu. - Defensive Sektoren wie Gesundheitswesen und Versorger blieben zurück, da Anleger Positionen mit höherem Beta bevorzugten. - Energie profitierte von festeren Ölpreisen, während Mega-Cap-Tech frühere Gewinne mit moderaten Zuwächsen konsolidierte.
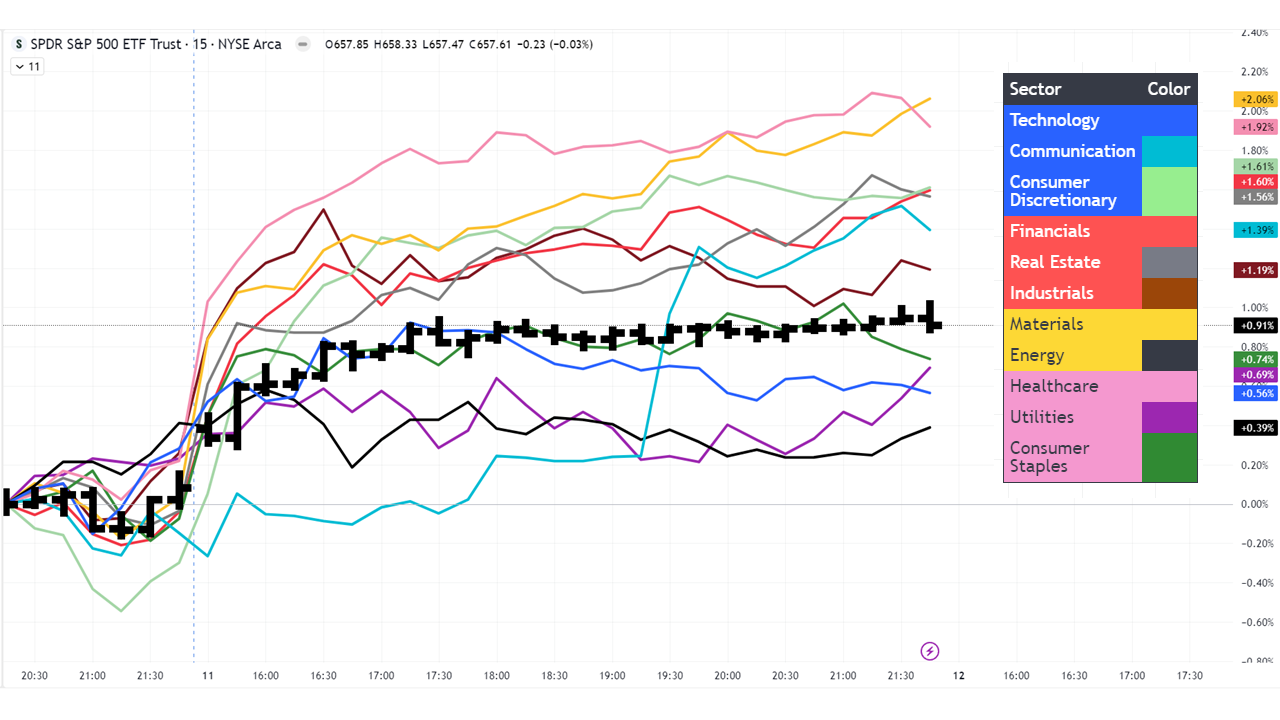
Fazit: Die Marktführung verbreitert sich über den Tech-Kern des Nasdaq hinaus – ein konstruktives Zeichen für die Marktbreite und die Nachhaltigkeit der Rally, insbesondere wenn die Fed die Zinssenkungen tatsächlich umsetzt.
Marktausblick
| Marke | Wert | Bedeutung |
|---|---|---|
| Aktueller Stand | 6.587 | Hat kürzlich einen wichtigen Widerstand überwunden; dient als neue bullishe Basis. |
| Widerstand | 6.604 – 6.622 | Erste Widerstandszone; ihre Überwindung könnte den Weg nach oben öffnen. |
| 6.650+ | Stärkerer Widerstand; ein Breakout hier würde die Fortsetzung des Momentums bestätigen. | |
| Unterstützung | 6.558 – 6.529 | Erstes Unterstützungsband; die Bullen wollen diesen Bereich verteidigen, um die Aufwärtstendenz zu halten. |
| 6.490 – 6.455 | Tiefere Unterstützung; ein Bruch darunter könnte Gewinnmitnahmen und weitere Verluste auslösen. |
Heute steht im Mittelpunkt, ob sich der Wochenschluss über dem aktuellen Niveau halten kann oder wieder unter die Zone um 6.529 rutscht, was auf einen möglichen Fehlausbruch hindeuten würde. Die Wahrscheinlichkeit spricht derzeit eher für eine Fortsetzung als für eine Umkehr, da mehrere Risikoindikatoren – darunter VIX, VVIX, MOVE und Credit Spreads – auf extreme Tiefs gefallen sind, was eine breite Risikobereitschaft widerspiegelt.
CPI im Detail – August 2025
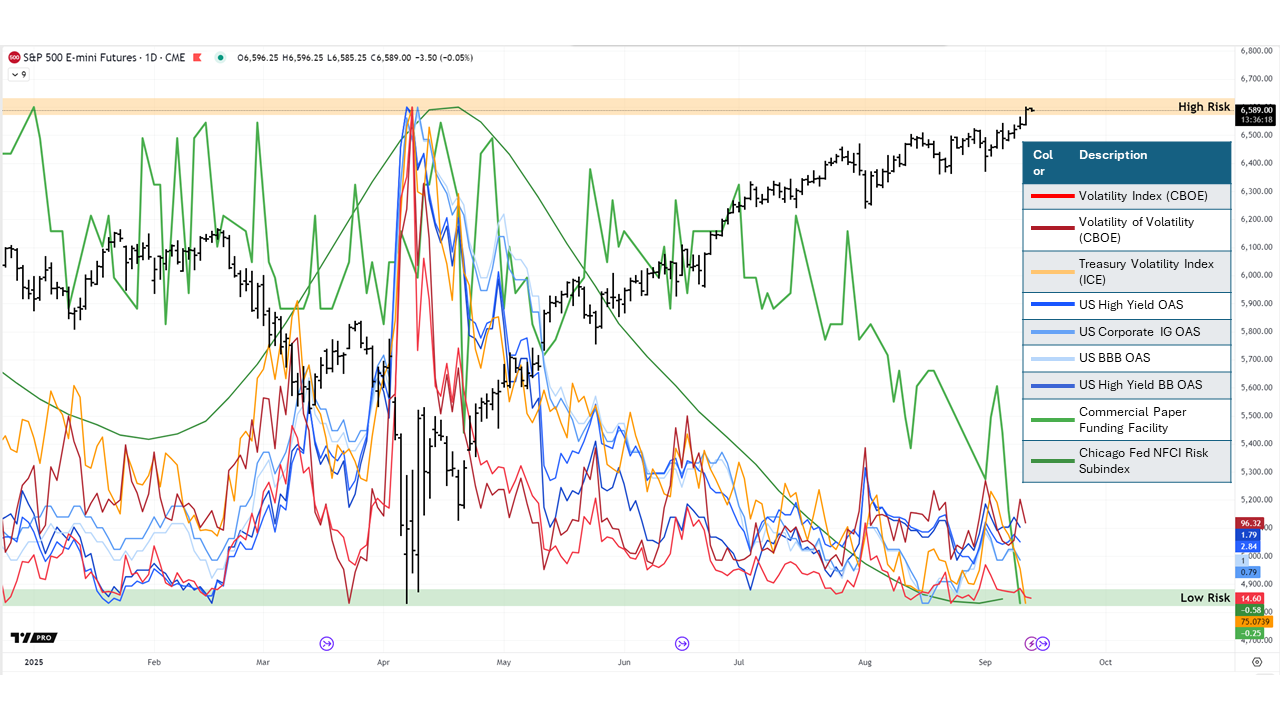
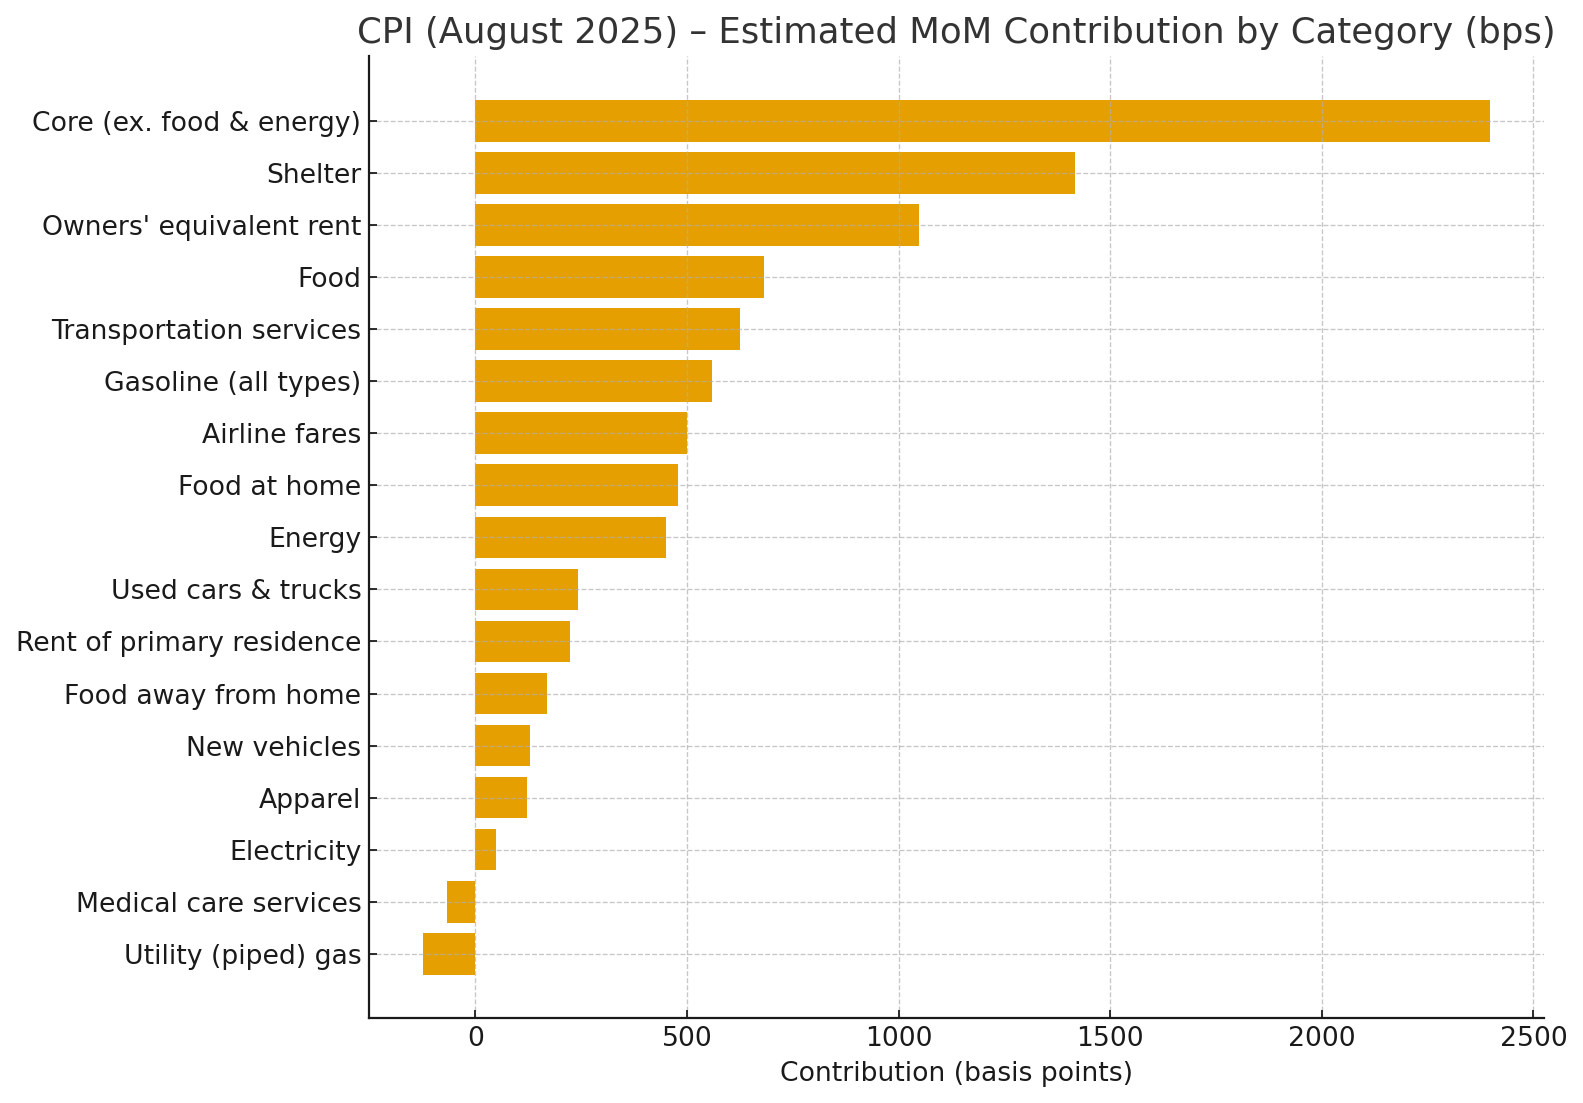 Der CPI für August fiel mit +0,4 % zum Vormonat (+2,9 % zum Vorjahr) heiß aus, wobei der Großteil des Drucks erneut von Wohnkosten und Dienstleistungen kam. Die Wohnkosten allein trugen rund 14 Basispunkte zur Gesamtrate bei, getrieben von stetigen Zuwächsen bei Mieten und der Eigentümeräquivalenzmiete. Auch Transportdienstleistungen stachen hervor und steuerten etwa 6 Basispunkte bei, da die Flugpreise um fast 6 % in die Höhe schossen. Die Nahrungsmittelpreise zogen ebenfalls an, insbesondere Lebensmittel für den Heimverbrauch (+0,6 %), und Energie verteuerte sich leicht dank einer Erholung bei Benzin (+1,9 %), teilweise ausgeglichen durch fallende Preise für Erdgas (−1,6 %). Die Fahrzeugpreise festigten sich moderat, Gebrauchtwagen legten um +1 % zu, und Bekleidung sorgte für einen kleinen zusätzlichen Aufwärtsschub. Entlastung kam lediglich von medizinischen Dienstleistungen (−0,1 %), die einen Bruchteil eines Basispunkts abzogen.
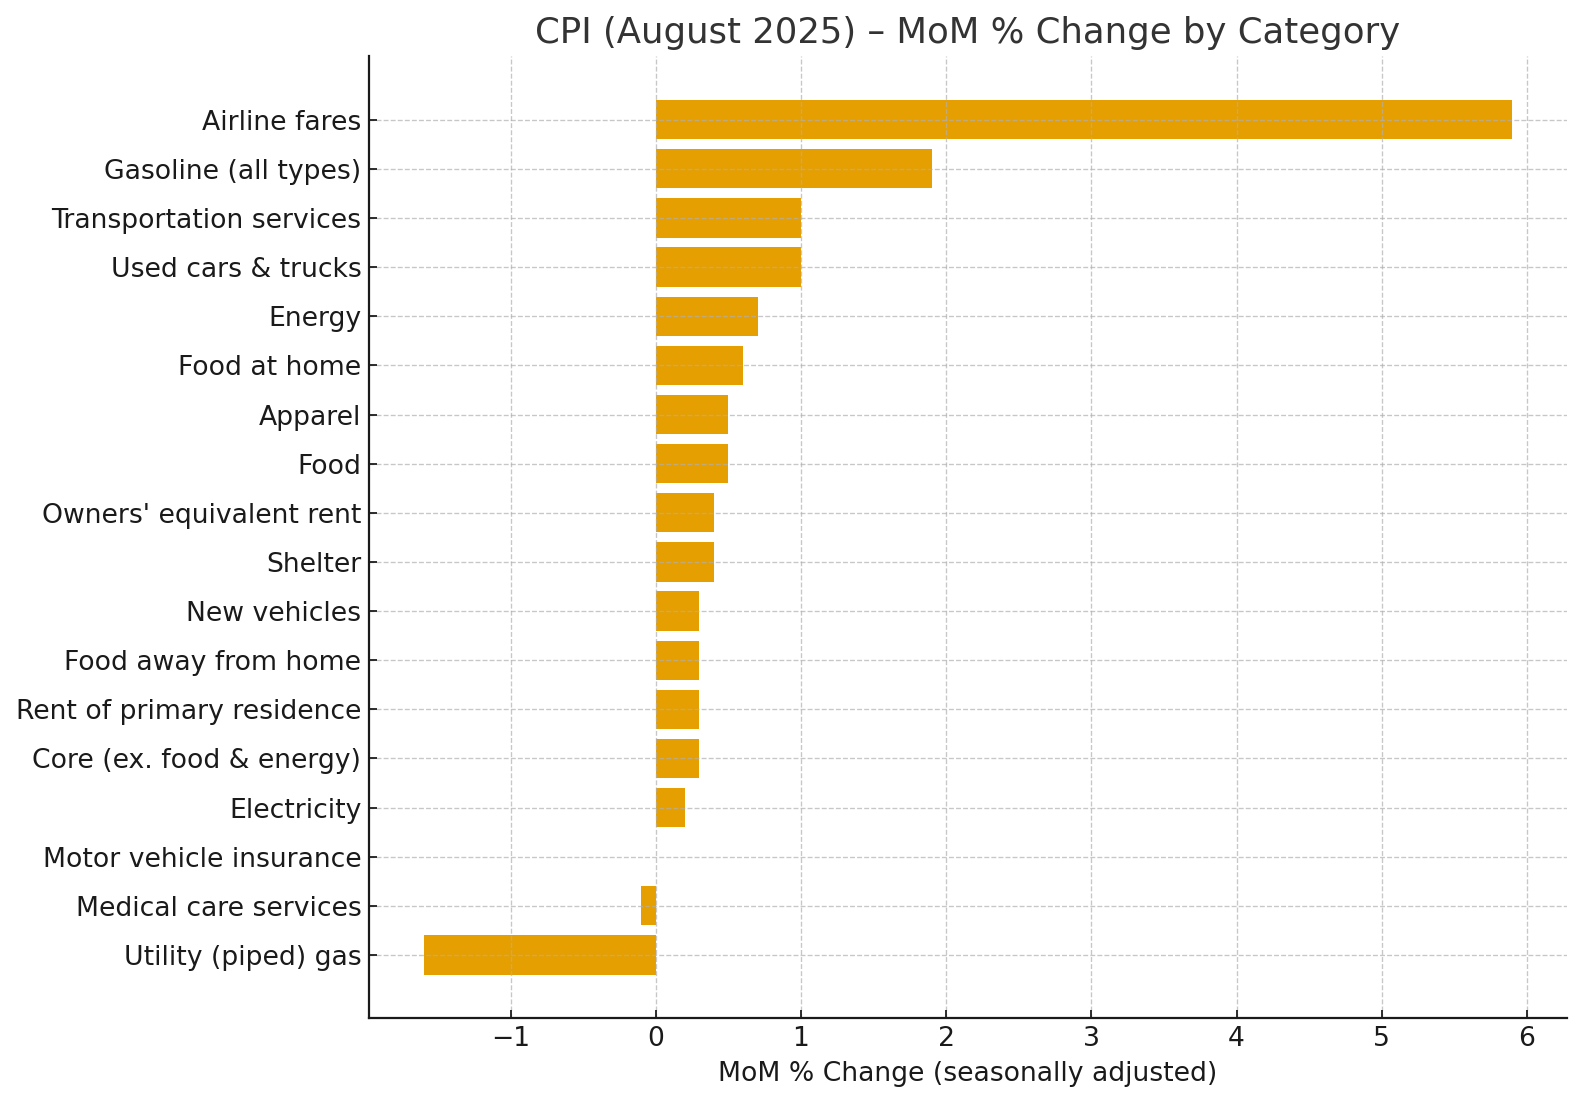
Kurz eingeordnet:
Gestiegen → Wohnkosten, Transportdienstleistungen (vor allem Flugpreise), Benzin, Lebensmittel für den Heimverbrauch, Gebrauchtwagen.
Gefallen → Gas für Haushalte, medizinische Dienstleistungen.
Das Bild ist eindeutig: Die Inflation bei den Kerndienstleistungen bleibt hartnäckig, während sich die Warenpreise mit vereinzelten Erholungen stabilisieren. Anleger werden dies als Bestätigung werten, dass die Disinflation nur langsam vorankommt – was die Fed trotz sinkender Energie- und Gesundheitskosten vorsichtig hält.