Marktanalyse
Der S&P 500 und der Nasdaq erreichten Rekordhochs, nachdem schwächere PPI-Daten die Hoffnung auf Zinssenkungen der Fed bestärkt, die Renditen von US-Staatsanleihen gedrückt und Wachstumsaktien Auftrieb gegeben hatten.
- Tech/KI: Führte die Rally an. Oracle legte kräftig zu dank eines starken Cloud-/KI-Ausblicks und zog Halbleiter- und Rechenzentrumswerte mit nach oben.
- Zyklischer Konsum: Hinkte hinterher – ein Spiegel des Drucks auf die Konsumausgaben und der Rotation aus zyklischen Werten.
- Dow-Werte (Apple, Amazon): Belasteten trotz der breiten Rally die Marktbreite des Index.
Oracle-Quartalszahlen
Oracles Ergebnisse für Q1 des Geschäftsjahres 2026 zeigten ein Umsatzplus von 11 % zum Vorjahr auf 14,9 Mrd. $, wobei die Cloud-Infrastruktur um 54 % zulegte. Die Remaining Performance Obligations (vertraglich gebundener Auftragsbestand) explodierten um +359 % zum Vorjahr auf 455 Mrd. $ – ein Zeichen für eine robuste künftige Nachfrage. Der zuversichtliche KI-/Cloud-Ausblick machte Oracle zum wichtigsten Impulsgeber der Sitzung und hob den gesamten Tech-Komplex an.
SP500 Indicator
Der Indikator rutschte im Verlauf der gestrigen Sitzung in den Vorsichtsbereich und signalisiert anhaltende Distribution nahe der Verkaufszone bei 6500. Trotz der Entspannung bei der Inflation und des Oracle-Ausblicks zeigt die Divergenz zwischen den Sektoren makroökonomischen Gegenwind für die Verbraucher. Die gestrigen Hochs wurden schnell abverkauft, sodass die Kursentwicklung des S&P auf der bullishen Seite nicht überzeugt.
Was steckt hinter den gestrigen PPI-Zahlen?
Der gestrige Erzeugerpreisindex (PPI) zeigte einen leichten Rückgang um −0,1 % zum Vormonat, getrieben von einer Divergenz zwischen Waren und Dienstleistungen. Waren ohne Nahrungsmittel und Energie stiegen um +0,3 % und lieferten den wichtigsten positiven Beitrag, während Nahrungsmittel moderat zulegten und Transport-/Lagerdienstleistungen leicht höher lagen. Dem standen fallende Energiegüter gegenüber, da die Preise für Benzin und Erdgas nachgaben; die größte Belastung kam von den Handelsdienstleistungen, die deutlich fielen und den Gesamtindex nach unten zogen.
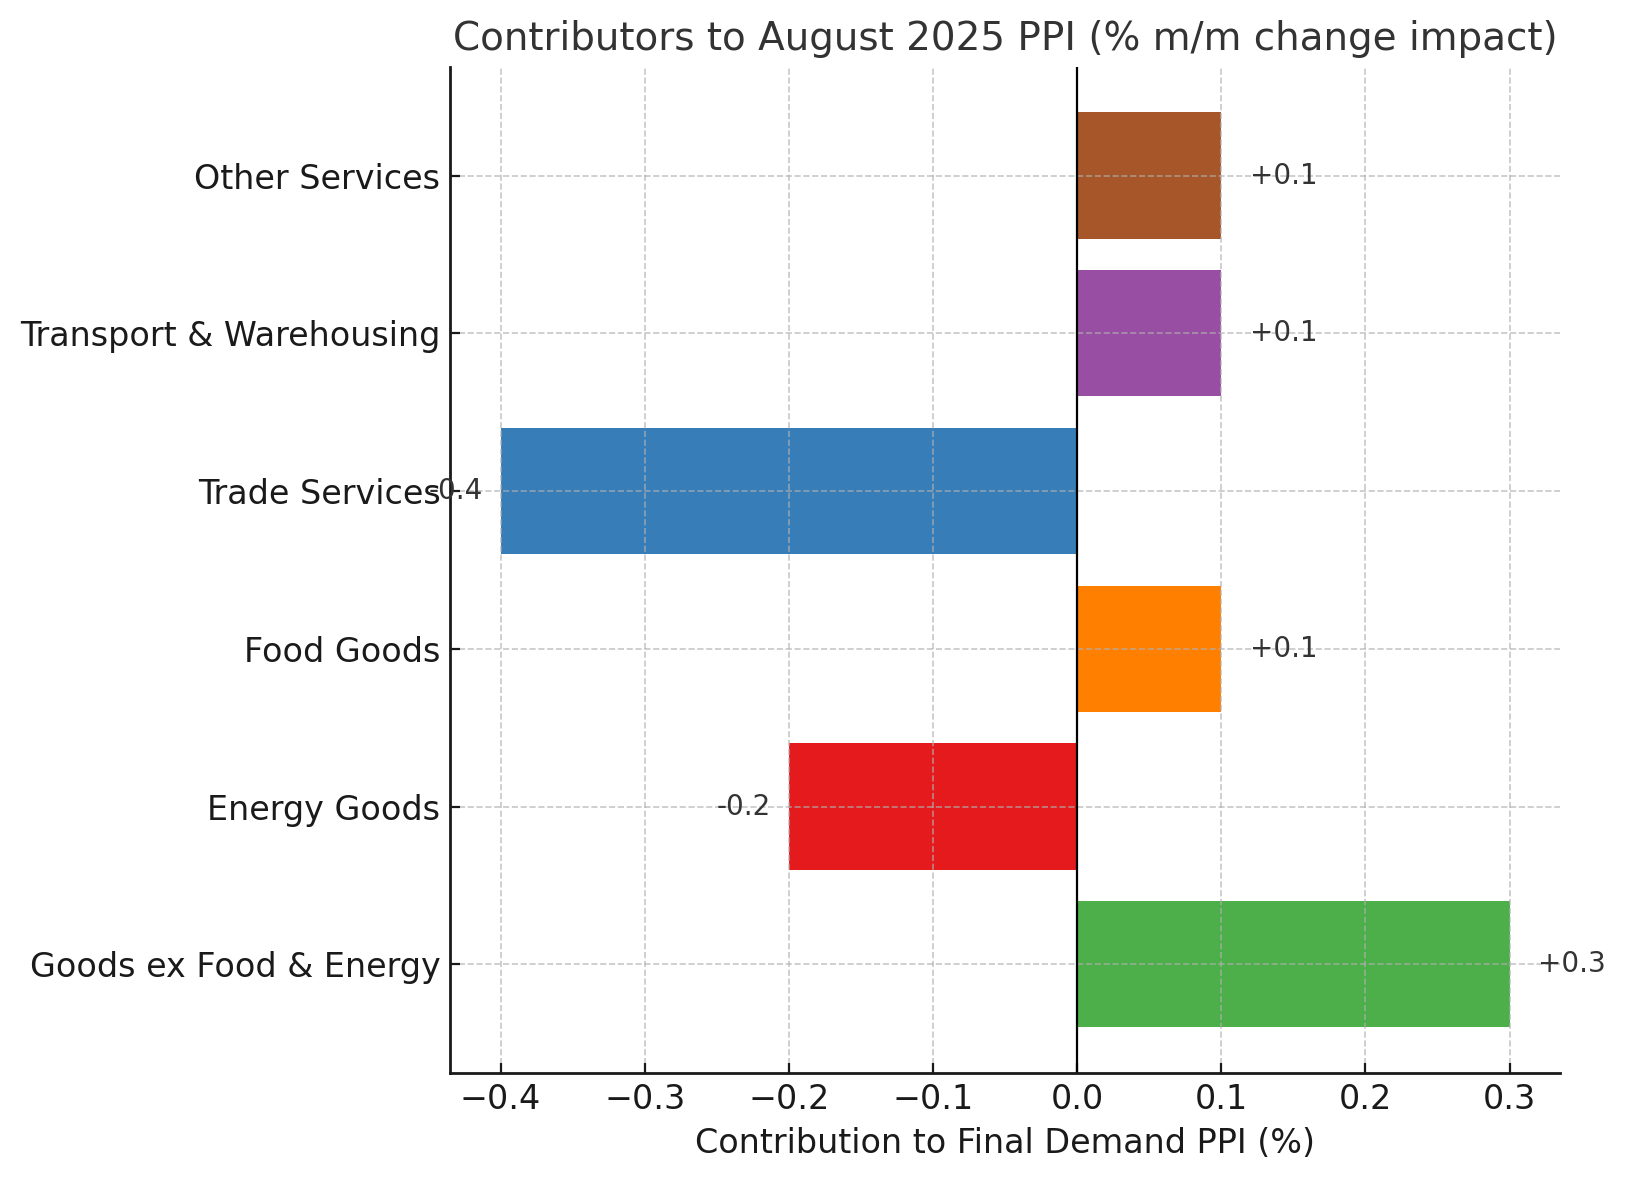
Die Komponente Handelsdienstleistungen misst die Margen im Groß- und Einzelhandel und nicht die Endverkaufspreise. Im August sanken die Margen in Kategorien wie Kraftstoffe, Schmierstoffe und Lebensmitteleinzelhandel. Das deutet darauf hin, dass Einzel- und Großhändler mehr Kosten selbst getragen oder Rabatte gewährt haben, um die Nachfrage zu stützen. Auf PPI-Ebene wirkt das disinflationär, zeigt aber auch den Druck auf die Profitabilität von Unternehmen in verbrauchernahen Sektoren.
Goldman Sachs’ jüngste Research zur Kerninflation (letzte 5 Monate)
| Bericht | Datum | Wichtigste Ergebnisse | Folgerungen |
|---|---|---|---|
| June 2025 Consumer Dashboard | vor 2 Monaten | • Core PCE stieg im Mai um 0,18 % zum Vormonat, 2,68 % zum Vorjahr. • Gesamt-PCE +0,14 % zum Vormonat, +2,34 % zum Vorjahr. |
Inflation über dem 2-%-Ziel der Fed, aber rückläufig. |
| May 2025 Consumer Dashboard | vor 3 Monaten | • Core PCE +0,12 % zum Vormonat im April, Rückgang auf 2,52 % zum Vorjahr. | Bestätigt den Abwärtstrend, Rückschläge bleiben aber ein Risiko. |
| ISG in Brief: Mid-Year Update (June 2025) | vor 2 Monaten | • GS erwartet für Core PCE 3,5 % bis Ende 2025. • Ohne Zölle eher 2,1 %. |
Zölle wirken als einmaliger Schock, nicht als breite Dynamik. |
| Tariff-Induced Recession Risk | vor 5 Monaten | • Zölle treiben die US-Warenpreise nach oben, belasten aber das Wachstum. | Zölle erschweren die Interpretation der Inflationsdaten und die geldpolitische Reaktion. |
CPI und S&P 500: Was die Geschichte lehrt und was heute zu erwarten ist
Überraschungen beim CPI bewegen nachweislich die Märkte. Historisch hat schon eine Abweichung der Kerninflation (Core CPI) von 0,1 Prozentpunkten gegenüber den Erwartungen Bewegungen des S&P von ±0,5 % bis 1,5 % ausgelöst, größere Überraschungen sogar Ausschläge von mehr als ±2 %. Heiße Daten belasten Growth/Tech, schwächere Daten lösen breite Rallys aus.
Heutige Erwartungen (11.09.2025)
- Gesamt-CPI: +0,3 % zum Vormonat, 2,9 % zum Vorjahr
- Core CPI: +0,3 % zum Vormonat, 3,1 % zum Vorjahr
Die Weitergabe der Zölle birgt Aufwärtsrisiken, während der schwächere PPI auf eine weitere Entspannung hindeutet.
Marktszenarien
| Szenario | CPI-Ergebnis | Wahrscheinliche Reaktion des S&P 500 |
|---|---|---|
| Bullish | Schwächer (<0,3 % zum Vormonat; Vorjahresrate unter Prognose) | Rally +0,5 % bis +1,5 %, Renditen fallen, USD schwächt sich ab |
| Bearish | Heißer (≥0,4 % zum Vormonat; Vorjahresrate >3,1 %) | Pullback −1 % bis −2 %, Renditen steigen, USD wertet auf |
Ausblick
Die heutige CPI-Veröffentlichung ist der entscheidende Auslöser. Ein schwächerer Wert könnte die Hoffnung auf eine schnellere Lockerung durch die Fed nähren und Aktien beflügeln, während eine hartnäckige Inflation die Haltung „higher for longer“ bestärken und den S&P 500 unter Druck setzen würde.