Rezessions-Check: Der S&P steigt, obwohl die Konjunkturindikatoren auf Rot stehen
Obwohl eine breite Palette von Konjunkturindikatoren auf Rot steht – von der Schwäche am Arbeitsmarkt und Verzerrungen der Zinskurve bis zur Kontraktion in der Industrie und steigenden Zahlungsausfällen bei Verbrauchern –, arbeitet sich der S&P 500 weiter nach oben. Die Analyse dieser Woche beleuchtet Revisionen der Arbeitsmarktdaten, Kreditstress, Industrieproduktion, Erschwinglichkeit von Wohnraum und Baukosten und liefert damit ein umfassendes Update zur Rezessionsgefahr. Die Märkte bleiben zwar in Hochstimmung, doch das Gewicht der Belege deutet darauf hin, dass sich die US-Wirtschaft einem Abschwung nähert.
-
BLS-Benchmark-Revisionen Das US-Beschäftigungswachstum wurde für den Zeitraum bis März 2025 um 911.000 Stellen nach unten revidiert. Solche Abwärtskorrekturen treten typischerweise an Wendepunkten auf und unterstreichen, dass die Dynamik am Arbeitsmarkt schwächer ist als ursprünglich gemeldet.
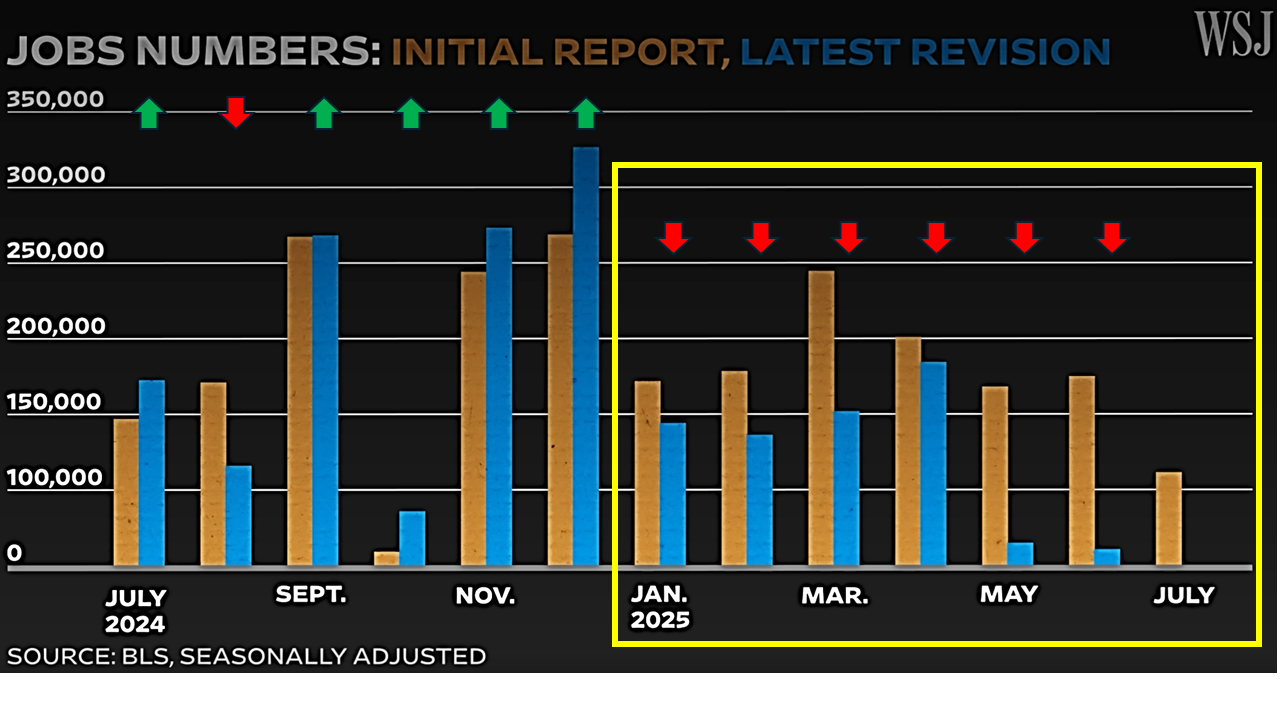 Quelle: WSJ
-
Arbeitslosigkeit & Sahm-Regel Die Arbeitslosenquote ist von ihren Zyklustiefs gestiegen, womit der Auslöser der Sahm-Regel in Sichtweite rückt (≥0,5 Prozentpunkte über dem 12-Monats-Tief). Historisch fiel dies mit dem Beginn von Rezessionen zusammen.
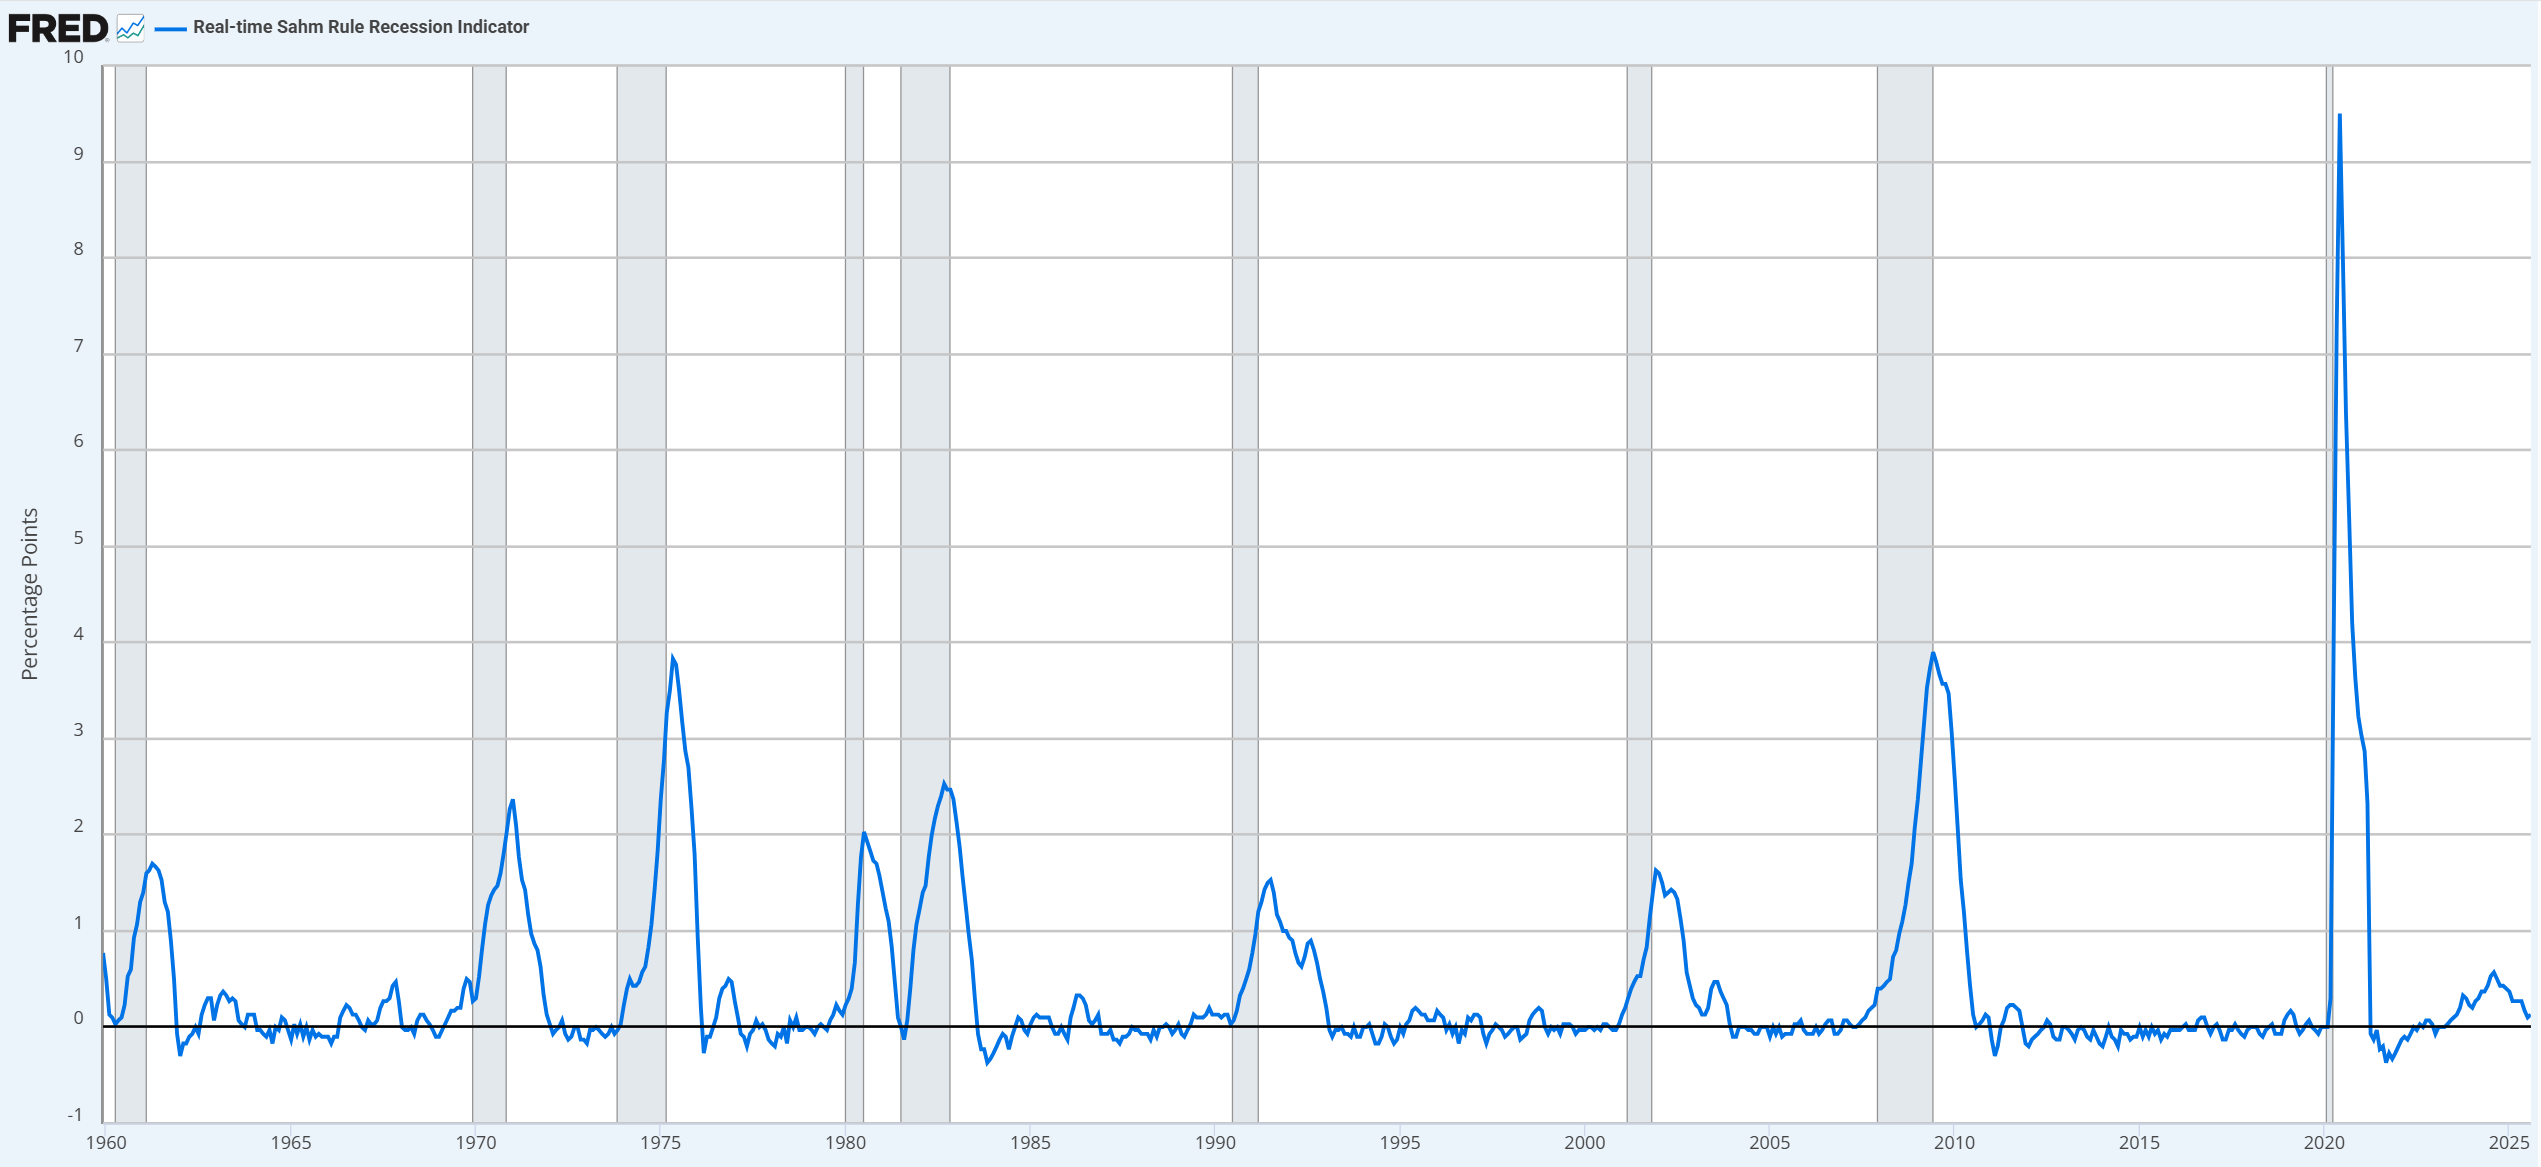 Quelle: FRED Sahm Rule
-
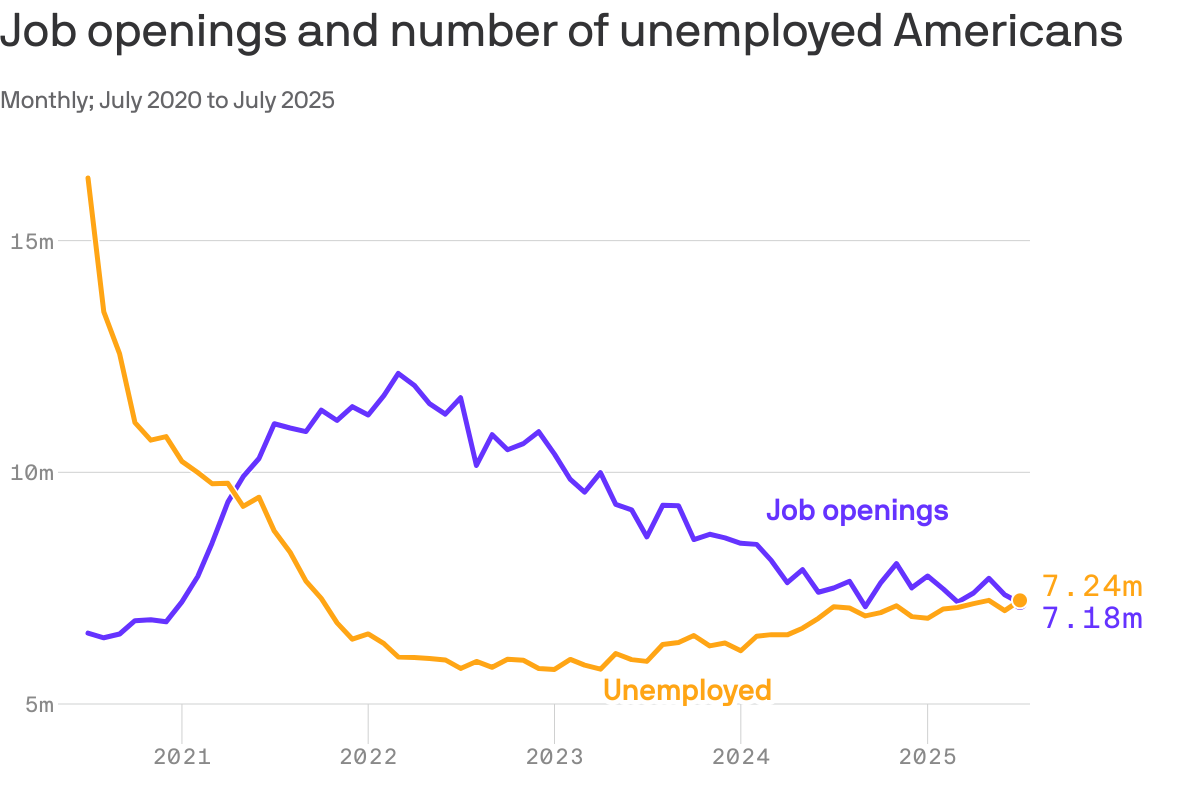
JOLTS: Offene Stellen & Anspannung am Arbeitsmarkt Die Zahl der offenen Stellen sinkt weiter, und zum ersten Mal seit der Pandemie übersteigt die Zahl der Arbeitslosen die verfügbaren Stellen. Das deutet auf eine abkühlende Arbeitskräftenachfrage hin.
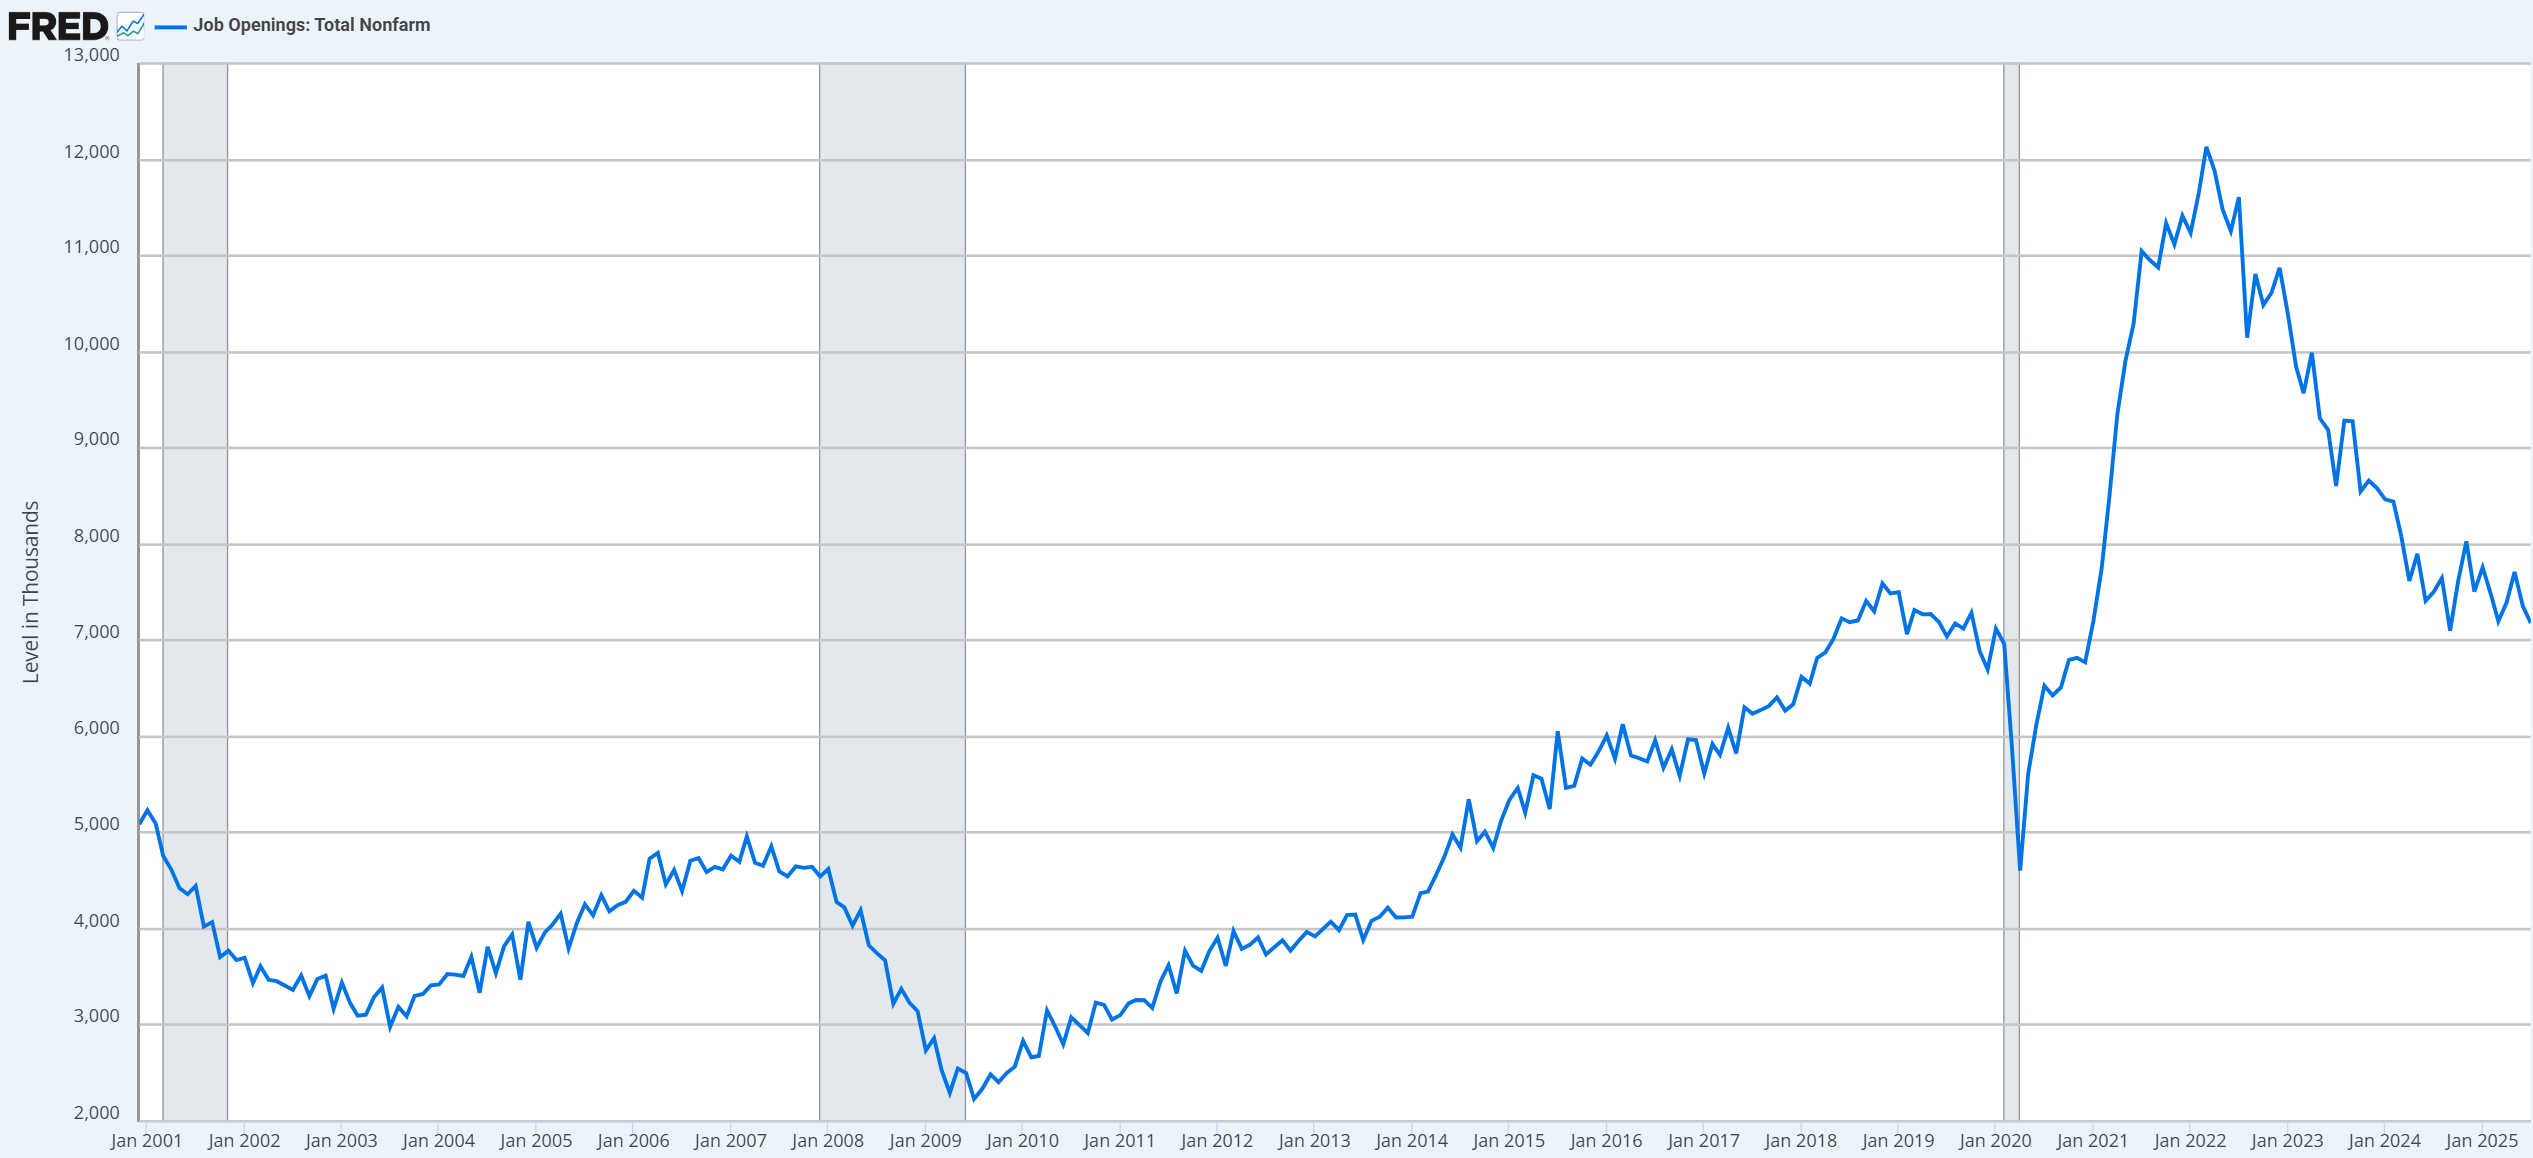 Quellen: FRED JOLTS, Reuters
-
Fortgesetzte Anträge auf Arbeitslosenhilfe Die Anträge sind bis Ende August stetig gestiegen – ein Zeichen, dass es Arbeitnehmern zunehmend schwerfällt, wieder eine Beschäftigung zu finden.
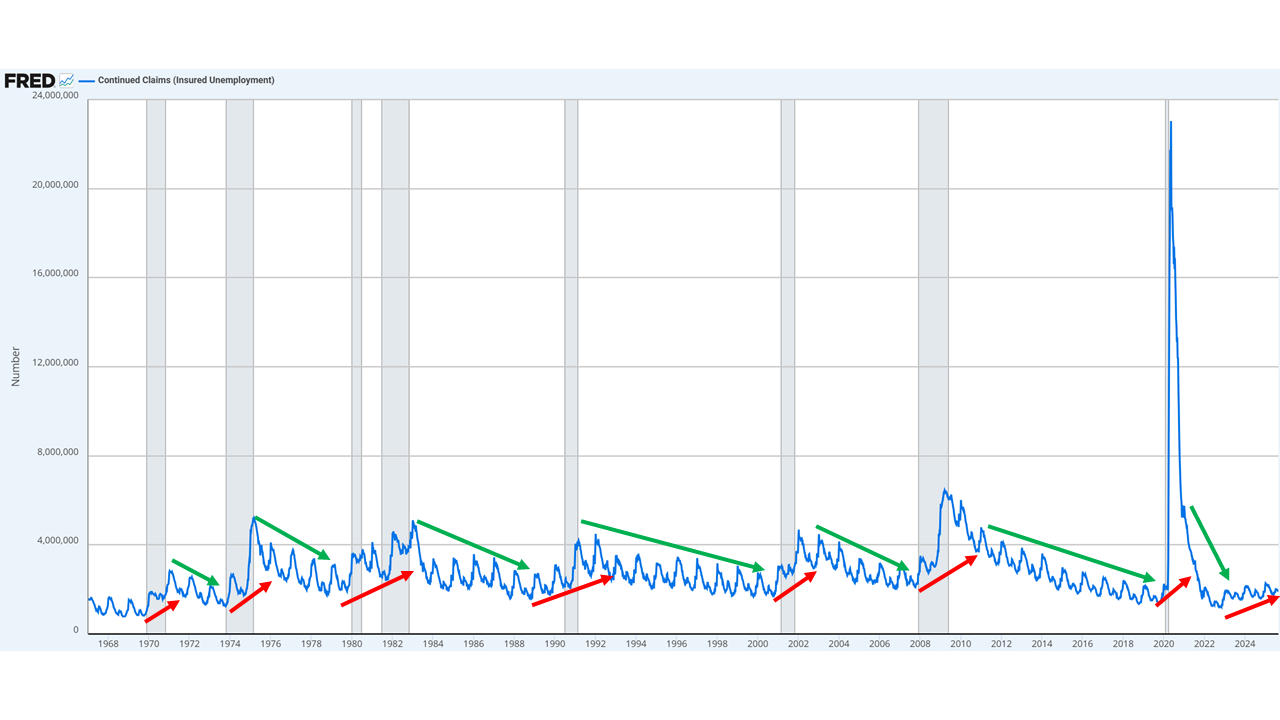 Seit August liegt die Zahl der Arbeitslosen über der Zahl der offenen Stellen.
 Quelle: FRED Continued Claims
Gegenprobe: Auch die Beschäftigung im Dienstleistungssektor schrumpft, und die Arbeitslosen übersteigen inzwischen die offenen Stellen – klare Anzeichen einer Verschlechterung am Arbeitsmarkt.
-
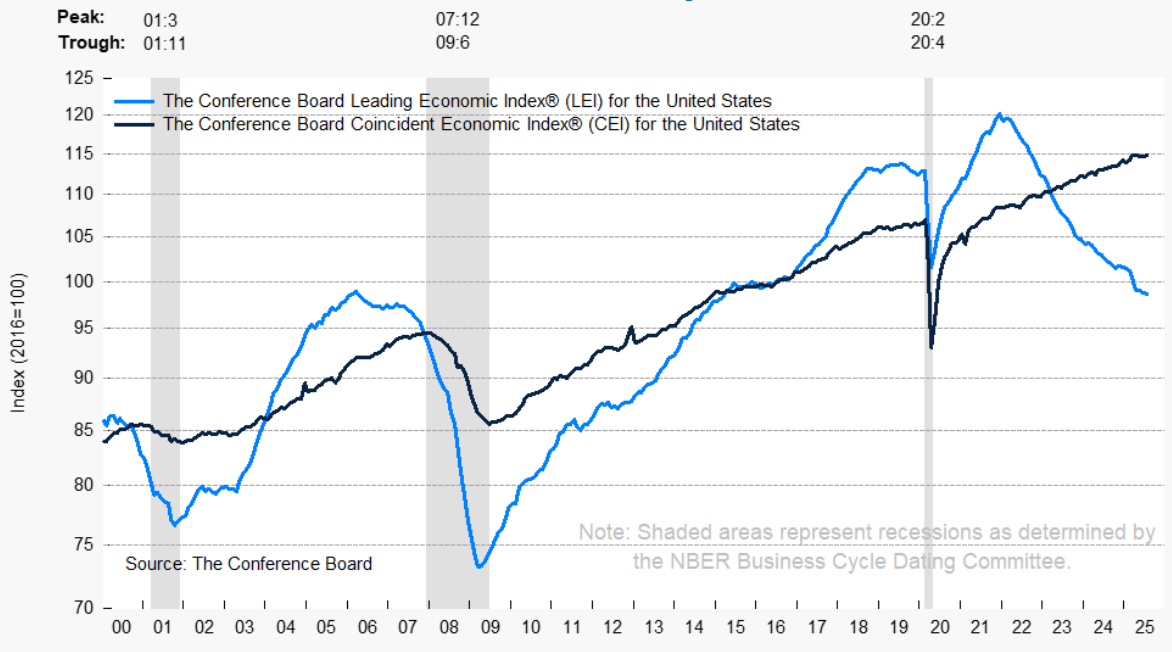
Conference Board LEI Der LEI fiel im Juli um 0,1 % (auf 98,7) und liegt über sechs Monate 2,7 % im Minus. Anhaltende Rückgänge gingen historisch Abschwüngen voraus.
 Quelle: Conference Board
-
Zinskurve (10J–3M)
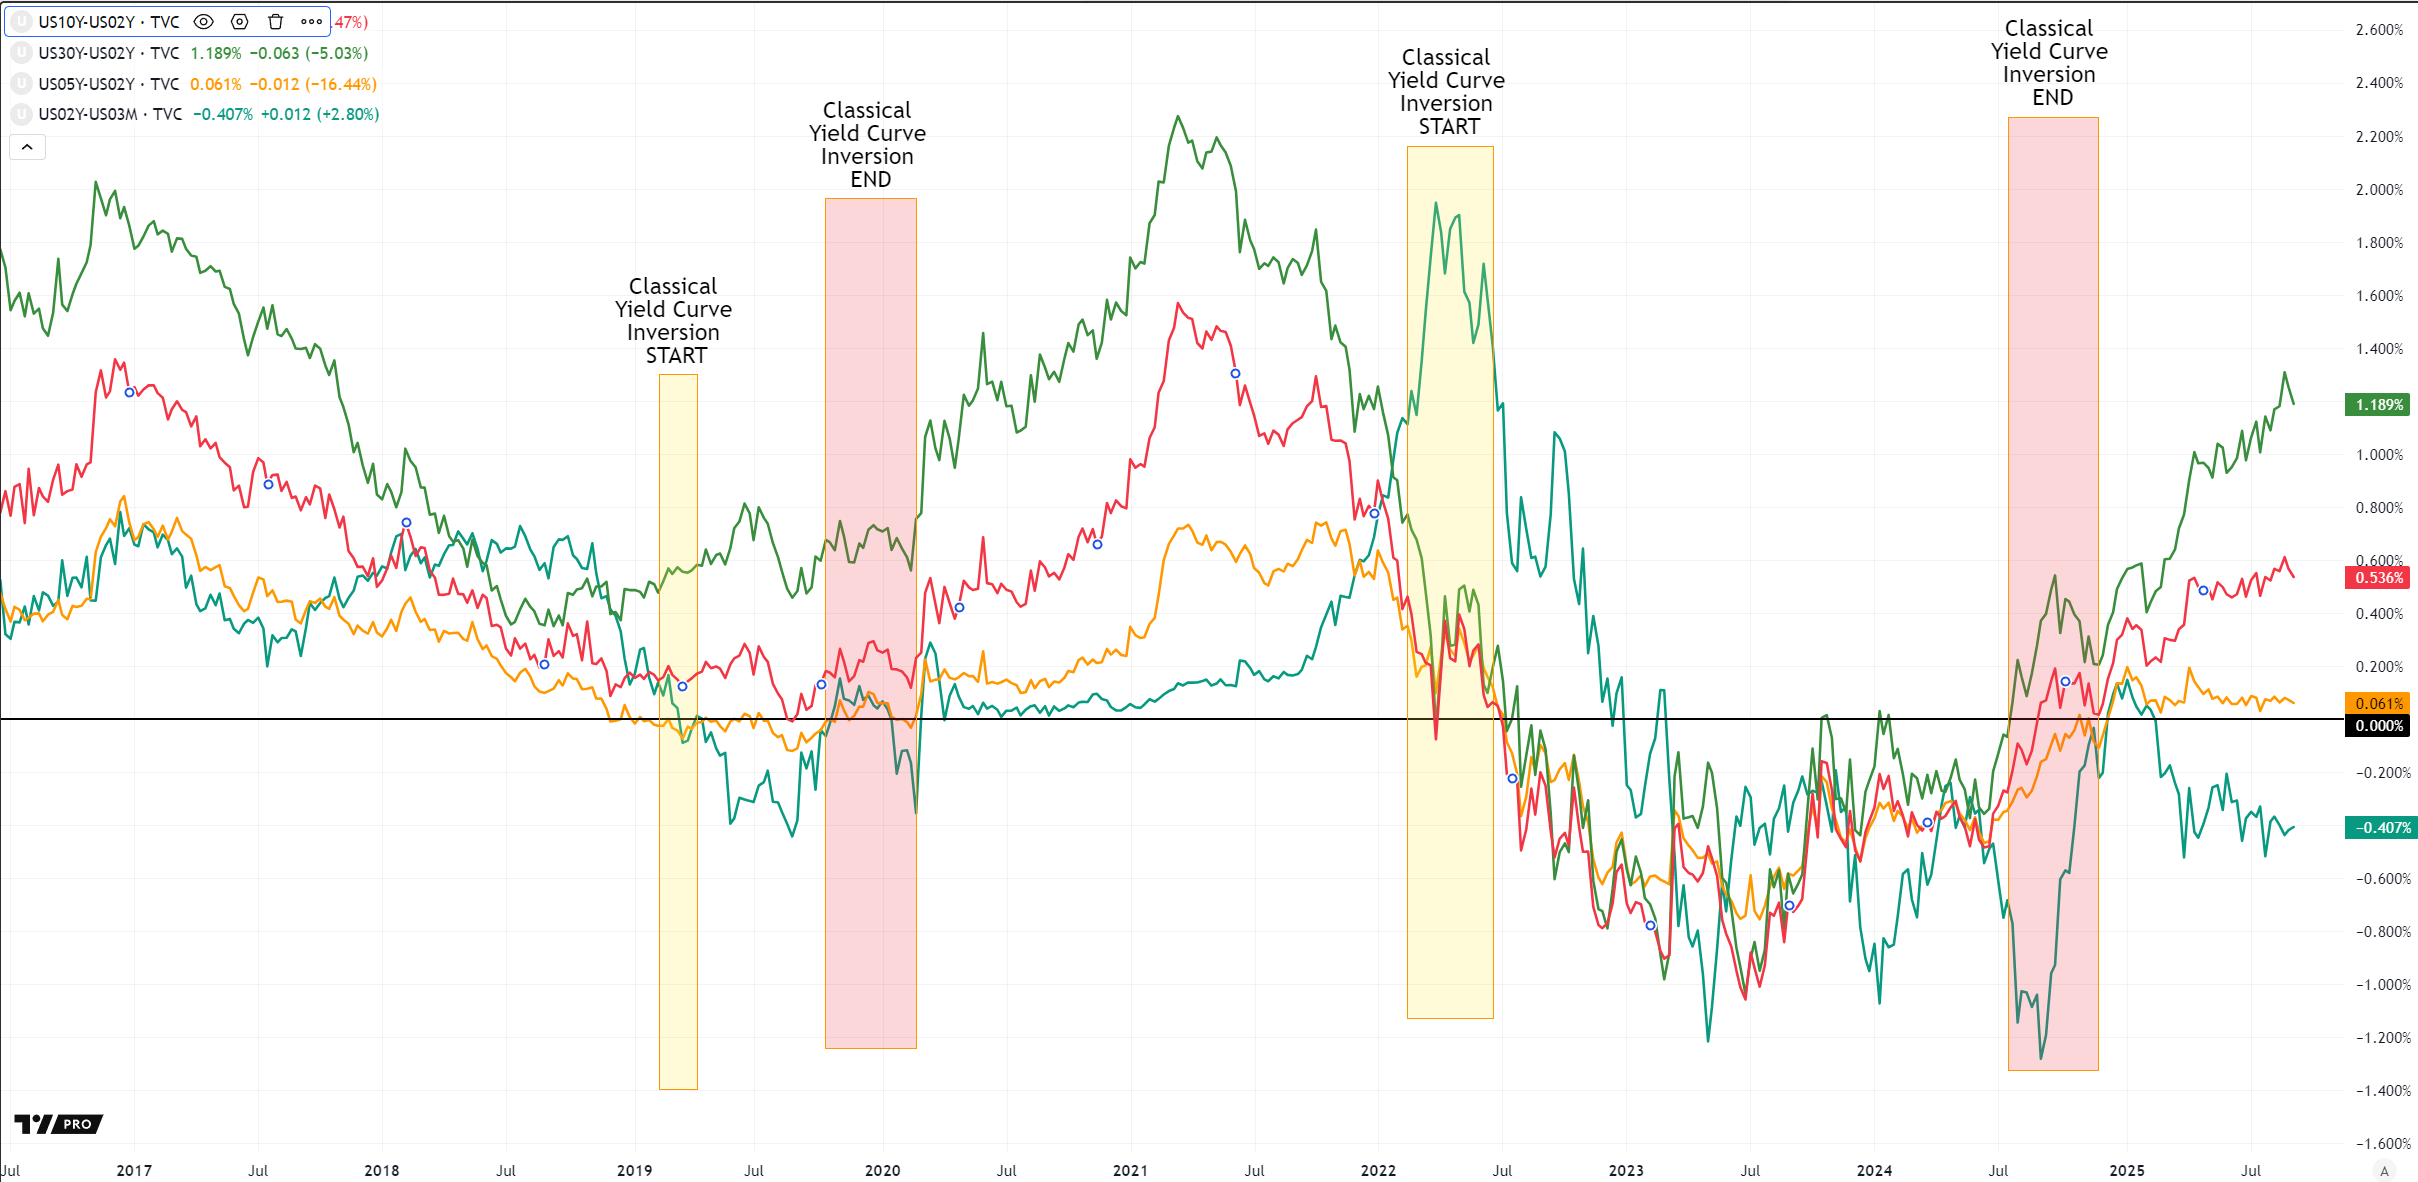
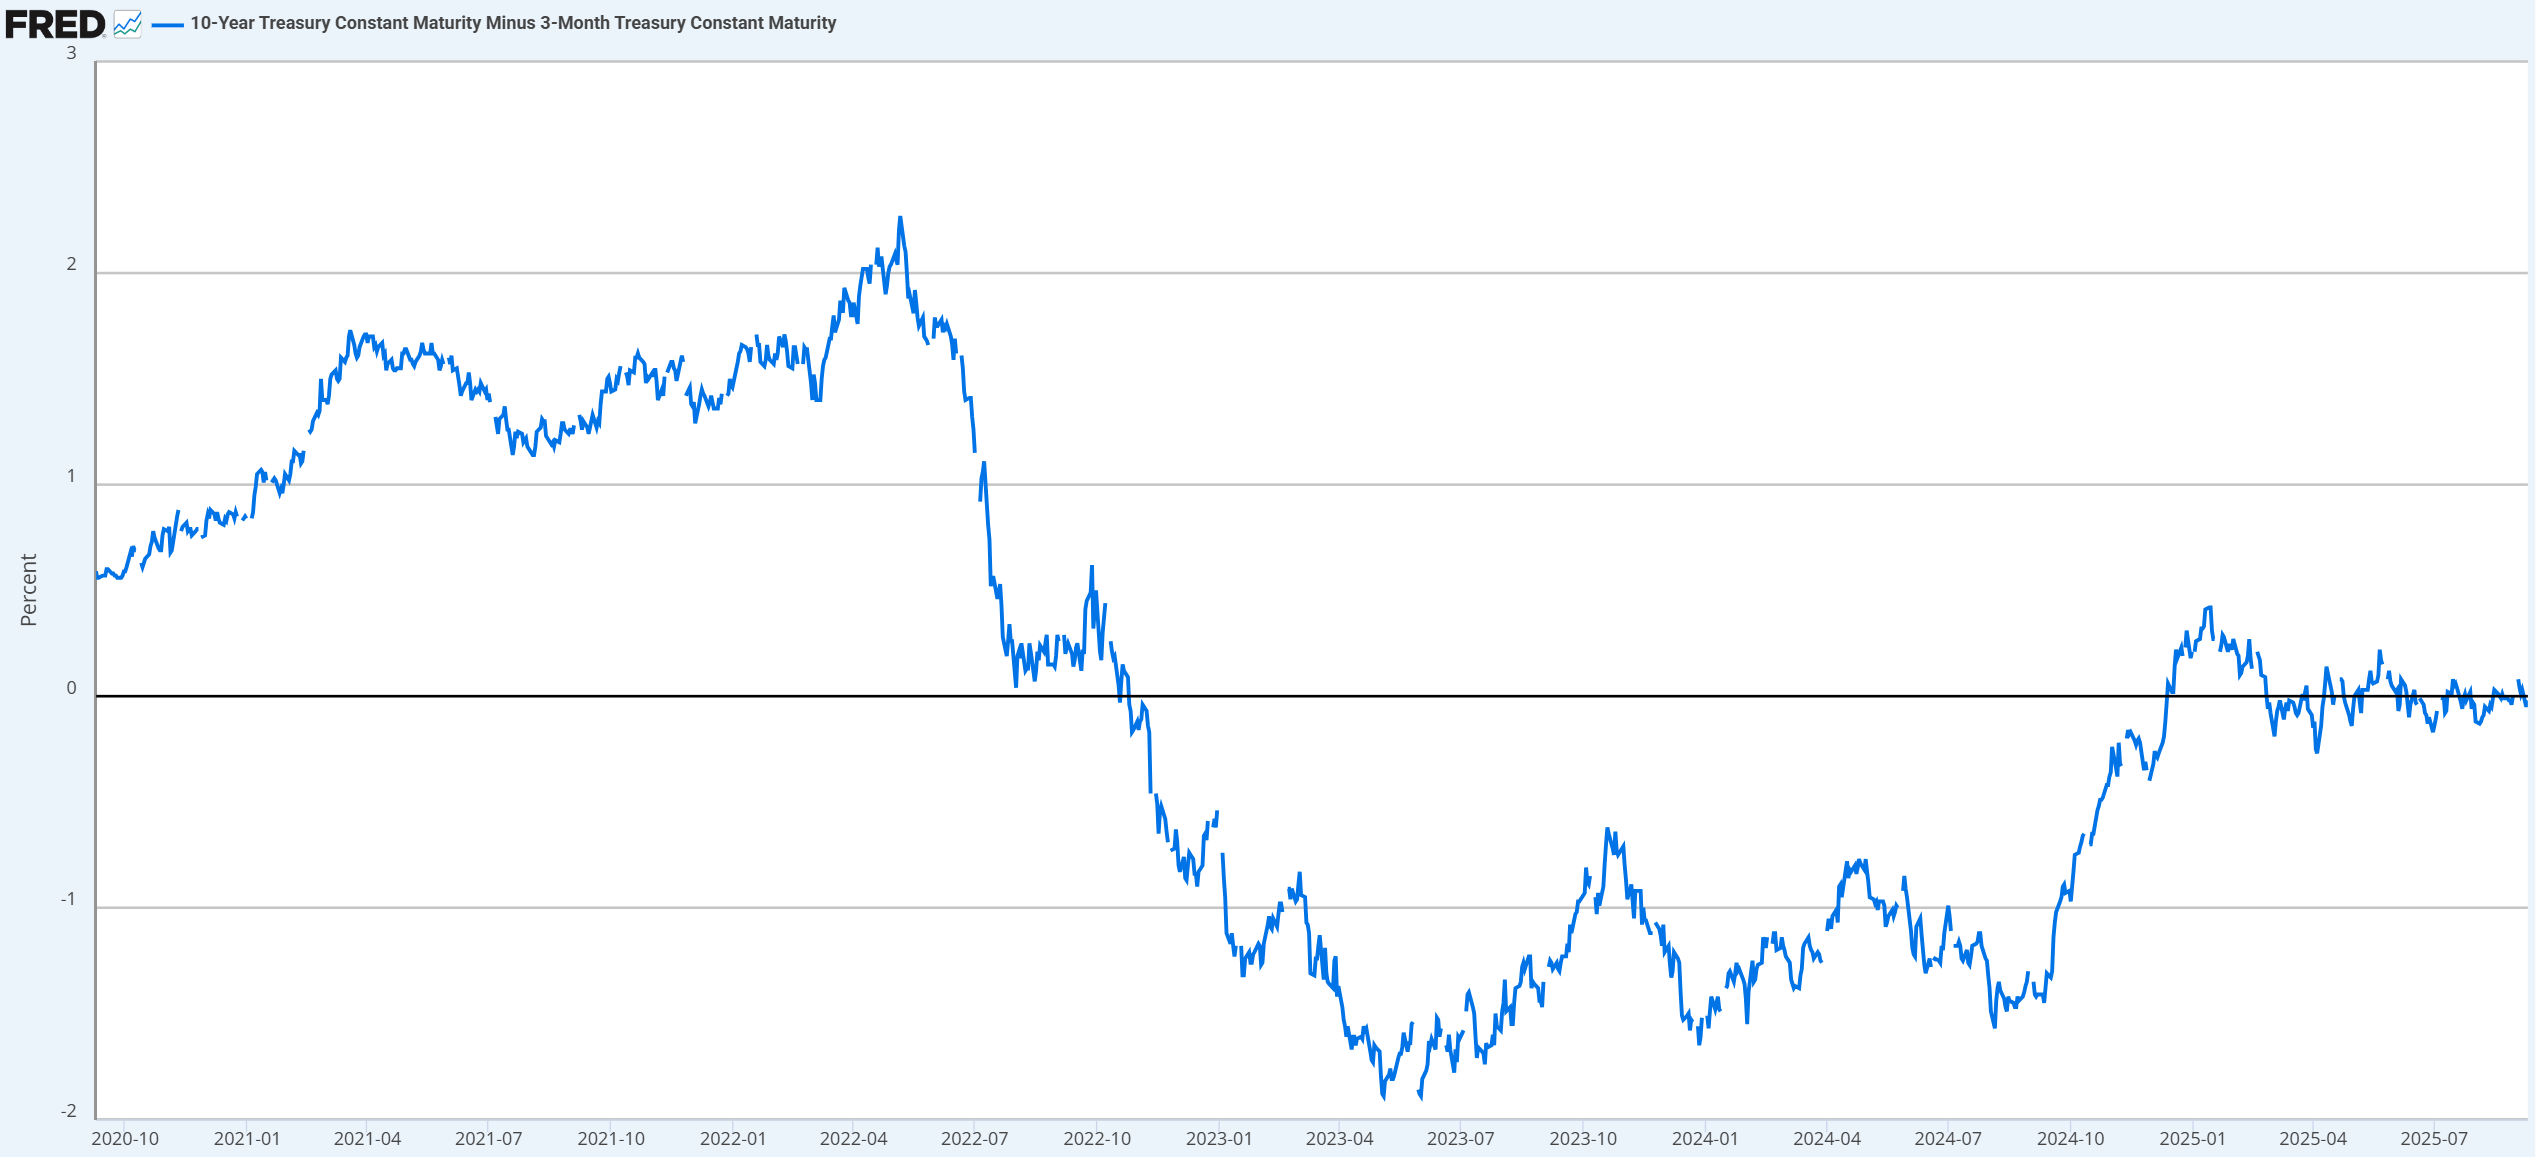 Die Kurve bleibt stark invertiert, historisch ein verlässliches Rezessionssignal. Zuletzt hat eine Versteilerung eingesetzt: Die Renditen am kurzen Ende sinken, da die Märkte Zinssenkungen der Fed einpreisen, während die langen Renditen wegen Inflationsrisiken, des Anleiheangebots des Schatzamts und einer Neubewertung der Laufzeitprämie steigen. Solche „Bear Steepener“ entwickeln sich oft spät im Zyklus, vor Rezessionen.
 Quelle: SP500 Navigator
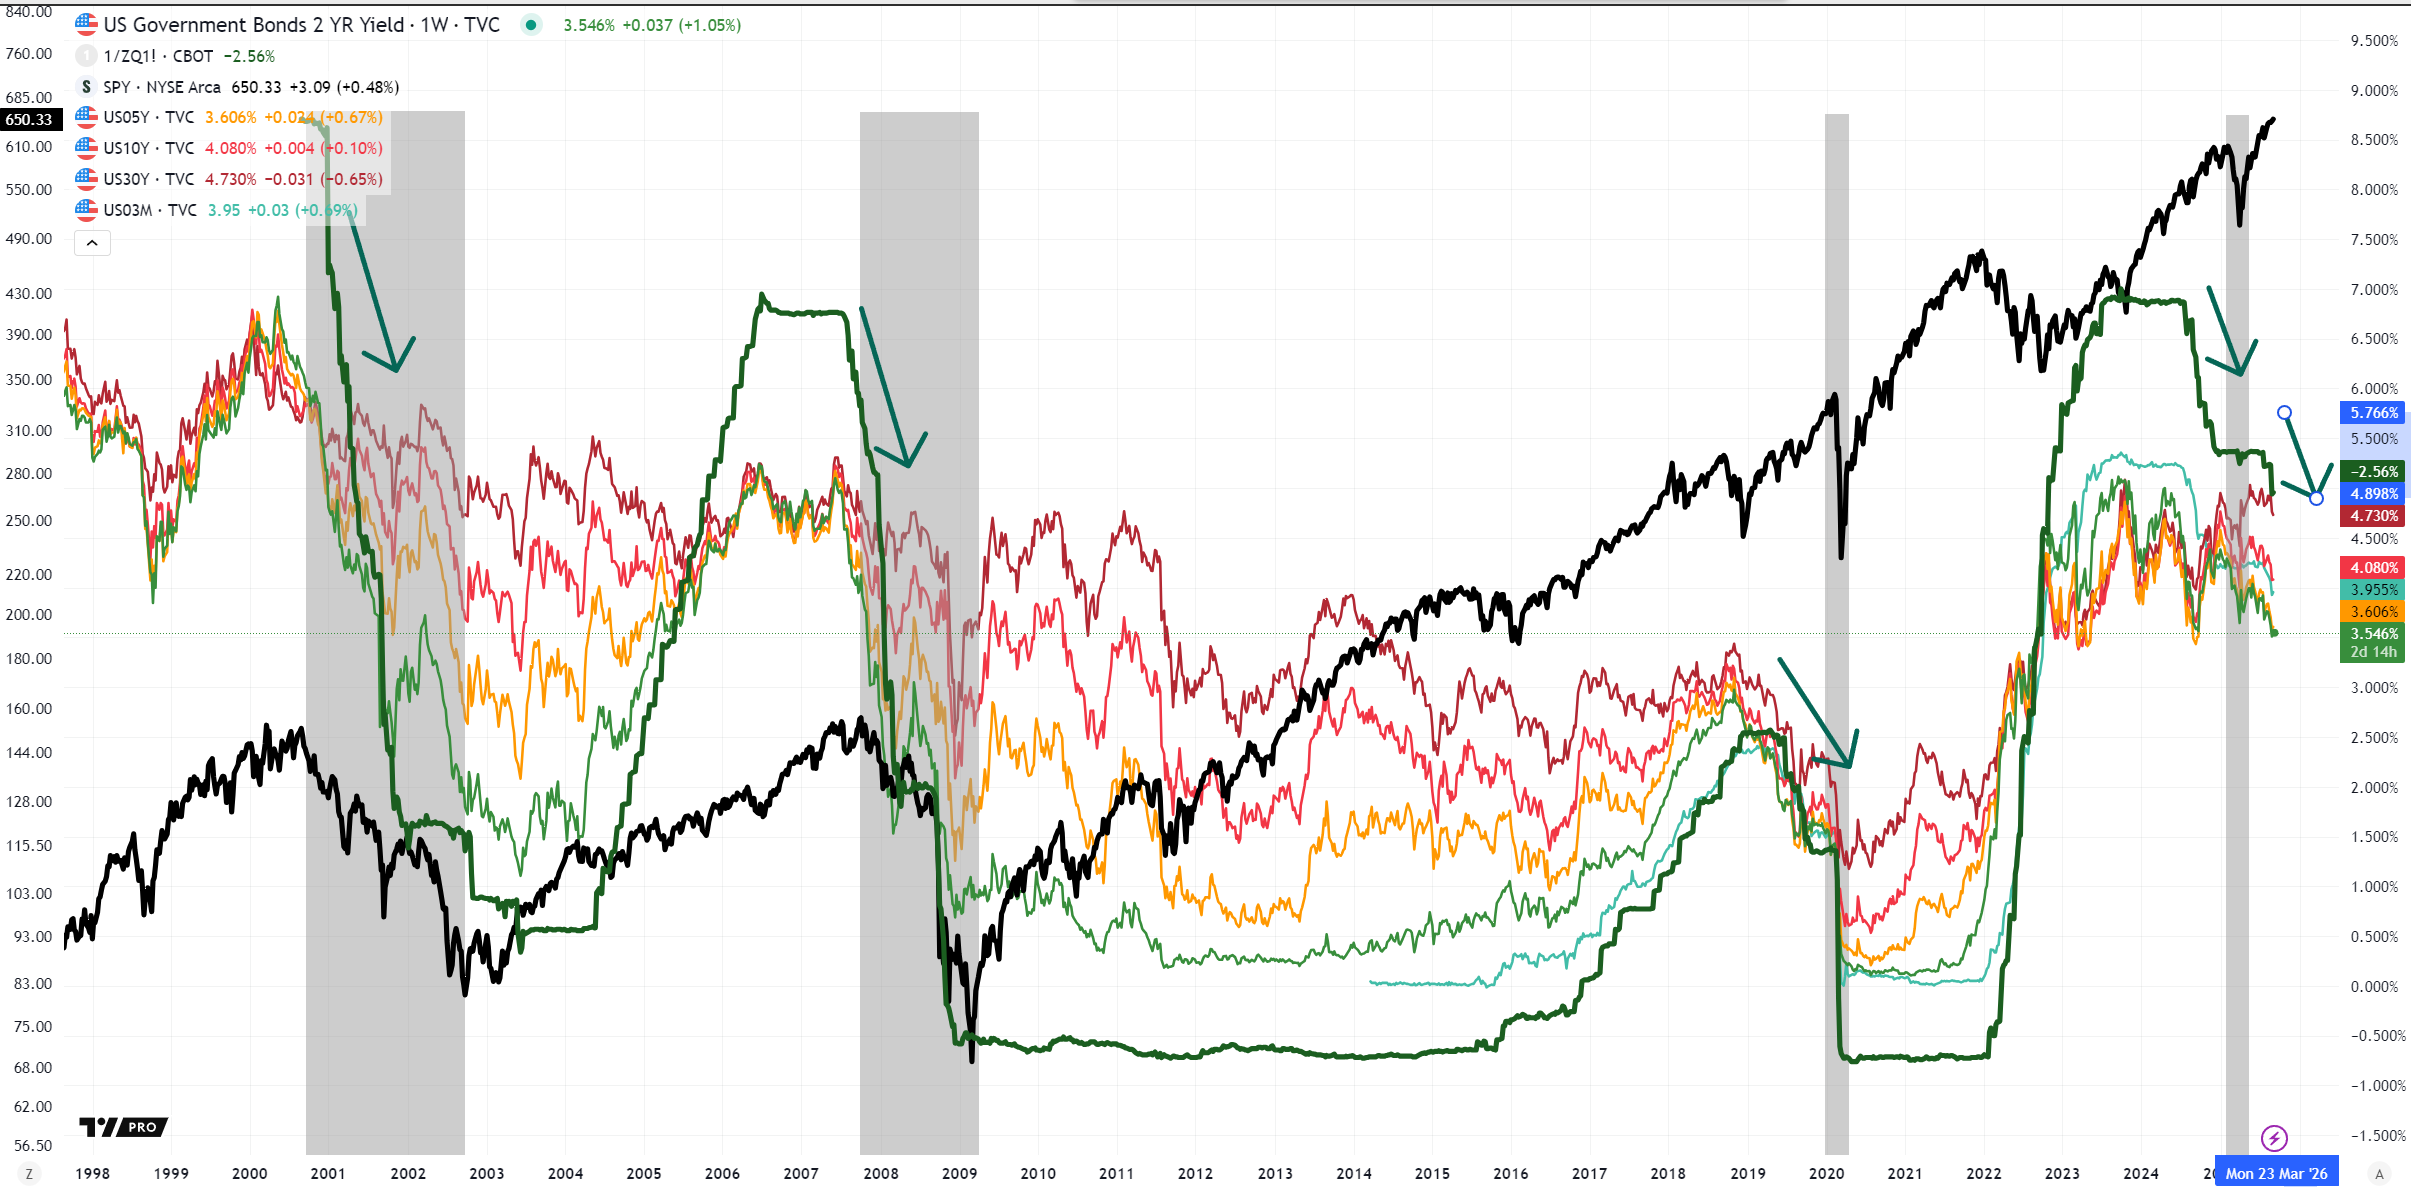 Wenn die Fed-Funds-Renditen in Abwärtsphasen eintreten, sind häufig heftige Ausverkäufe am Aktienmarkt zu beobachten, oft im Zusammenhang mit Rezessionen.
-
ISM-Einkaufsmanagerindex Industrie Die Industrie schrumpfte im August (48,7), wobei sich sowohl Produktion als auch Beschäftigung abschwächten. Quelle: ISM
-
ISM Dienstleistungen – Beschäftigung Der Gesamtindex für Dienstleistungen blieb mit 52,0 im Expansionsbereich, doch die Beschäftigungskomponente schrumpfte den dritten Monat in Folge (46,5) – ein Zeichen für Schwäche am Arbeitsmarkt im größten Sektor der USA.
| Kennzahl | Aug. 2025 | Signal |
|---|---|---|
| Dienstleistungs-PMI | 52,0 % | 🟡 |
| Geschäftstätigkeit | 55,0 % | 🟢 |
| Auftragseingang | 56,0 % | 🟢 |
| Beschäftigung | 46,5 % | 🔴 |
| Lieferzeiten | 50,3 % | 🟡 |
| Lagerbestände | 53,2 % | 🟡 |
| Einkaufspreise | 69,2 % | 🟢 |
| Auftragsbestand | 40,4 % | 🔴 |
Quellen: ISM Services, TD Economics
-
Industrieproduktion Die Produktion stagniert seit Mitte 2025. Eine gleichbleibende bis rückläufige Produktion über die Sektoren hinweg geht einer Verlangsamung des BIP oft voraus.
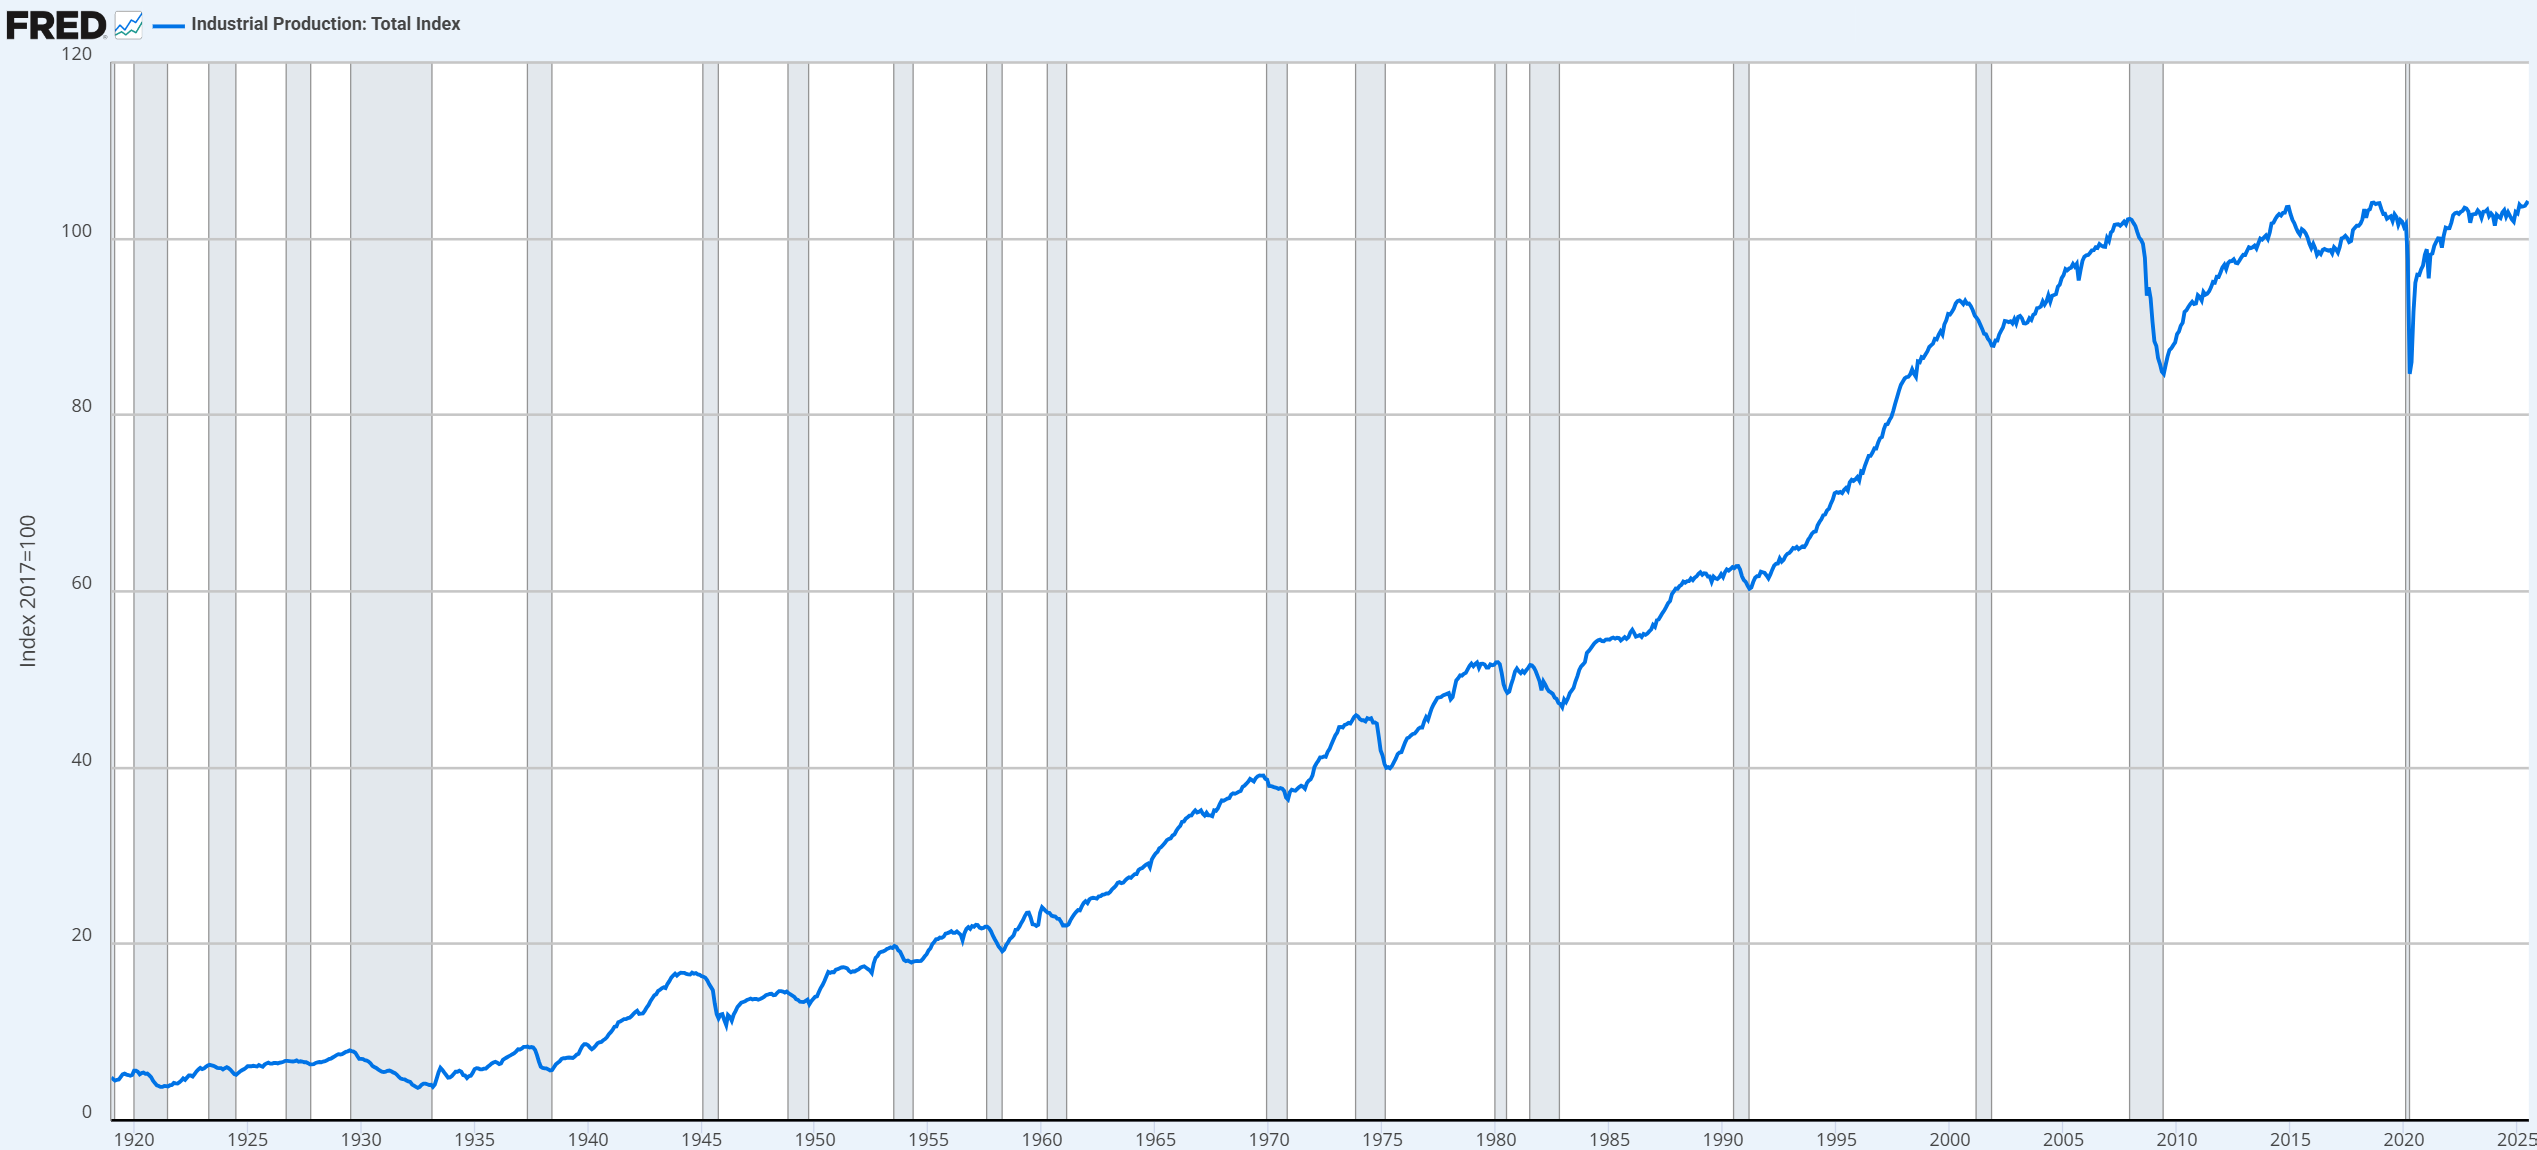
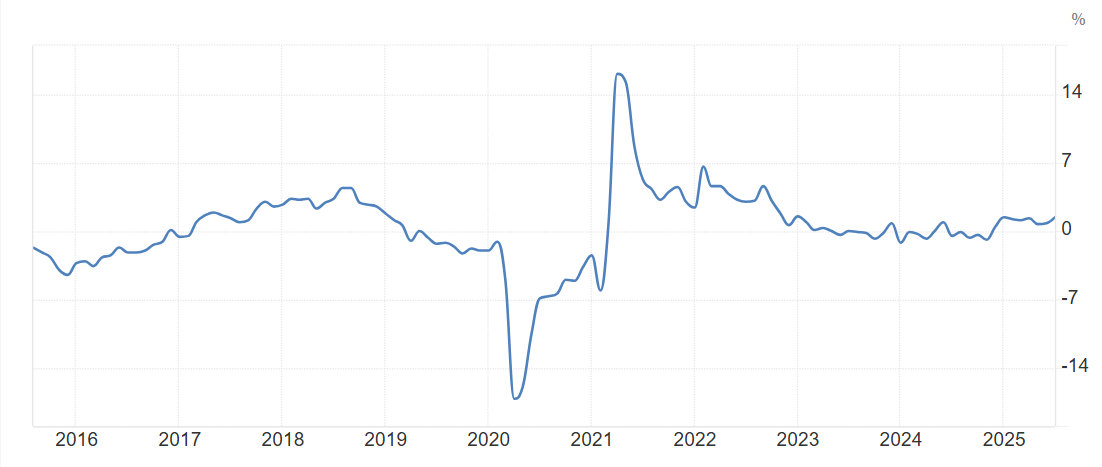 Quelle: FRED INDPRO
-
Reale Einzelhandelsumsätze / Konsumpuls Die realen Umsätze haben sich gegenüber Anfang 2025 abgekühlt, der Chicago Fed CARTS zeigt ein schwächeres Wachstum. Konsummüdigkeit scheint die letzte Etappe des Zyklus zu untergraben.
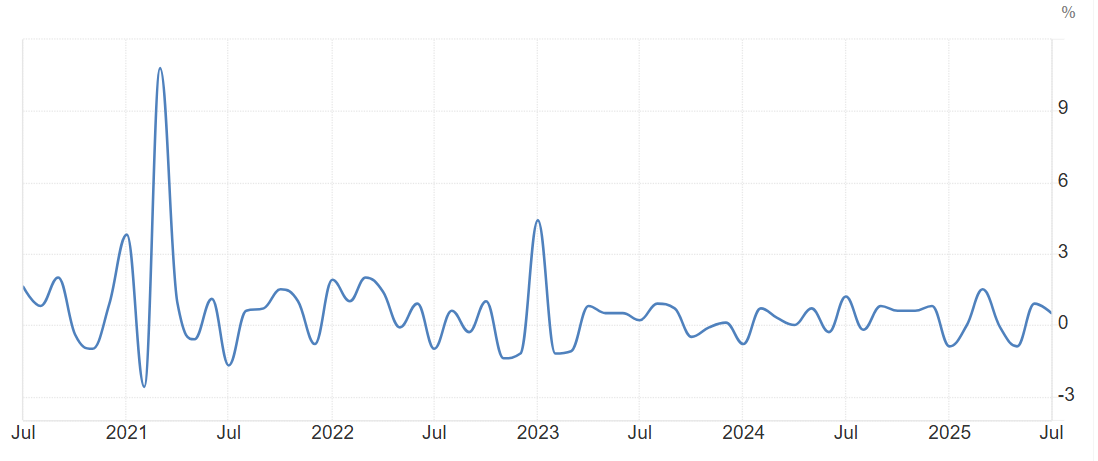 Quellen: FRED RRSFS, Chicago Fed CARTS
-
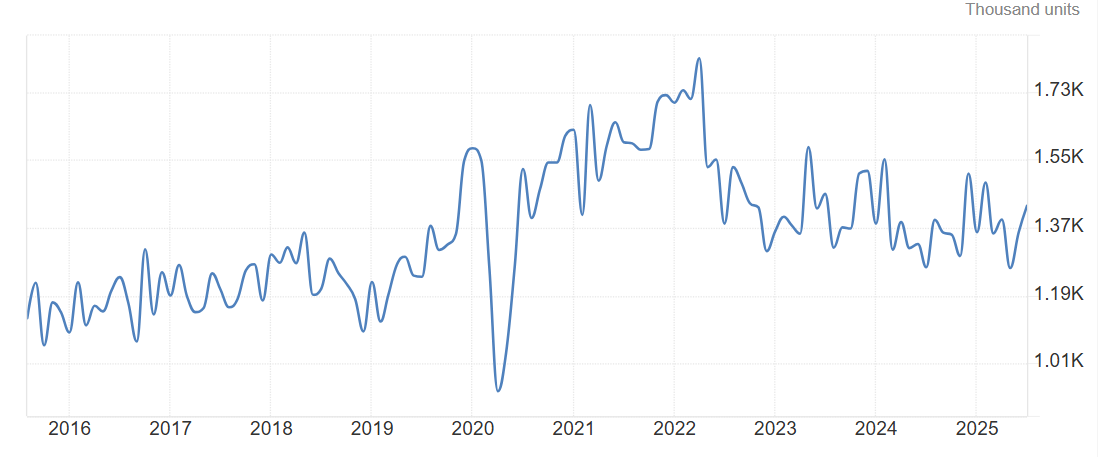
Baubeginne / Baugenehmigungen Die Baubeginne haben sich über den Sommer abgeschwächt – eine klassische Belastung in einer frühen Zyklusphase.
Optimistische Sicht: Analysten erwarten, dass der US-Immobilienmarkt 2025 einen Crash vermeiden wird. Die Preise dürften moderat steigen, die Hypothekenzinsen im Bereich von 6–7 % bleiben und das Angebot sich schrittweise verbessern.
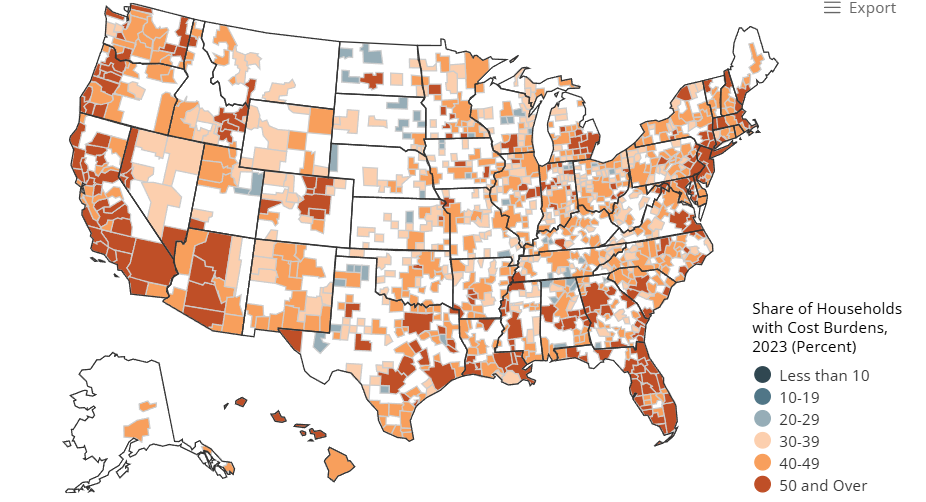
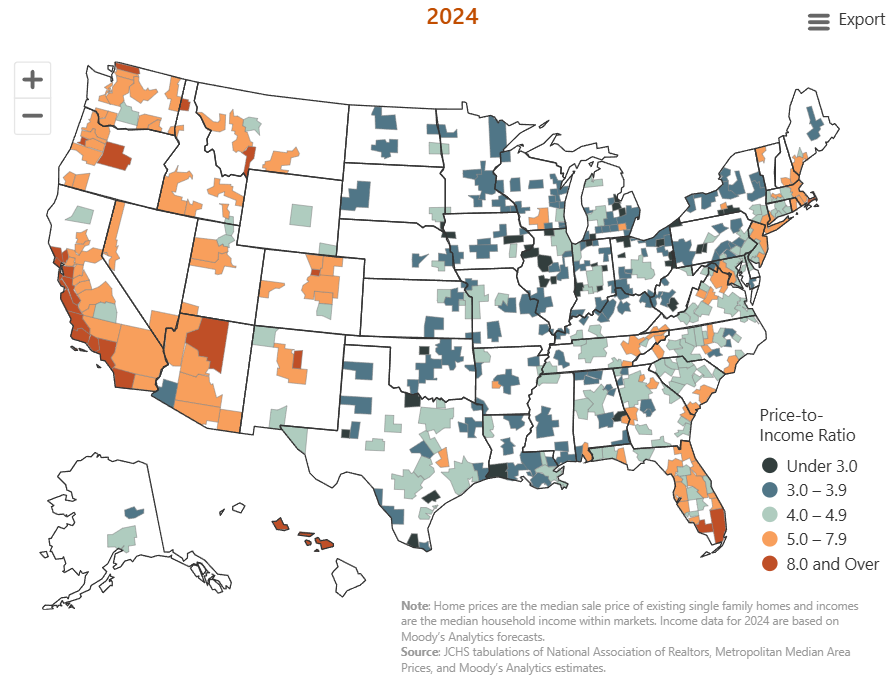
Kritische Sicht: Harvards State of the Nation’s Housing 2025 meldet Verkäufe auf einem 30-Jahres-Tief, eine Erschwinglichkeit auf Krisenniveau und steigende Belastungen für Mieter, bei einer Obdachlosigkeit auf Rekordniveau.
- Baukosten
Mortensons Construction Cost Index für Q2 2025 zeigt für den Nichtwohnungsbau einen Kostenanstieg von 2,72 % zum Vorquartal und 5,42 % zum Vorjahr. Arbeit und Material bleiben inflationär, während sich die Transportkosten entspannt haben. Die regionalen Unterschiede sind groß, Denver verzeichnet die stärksten Anstiege.
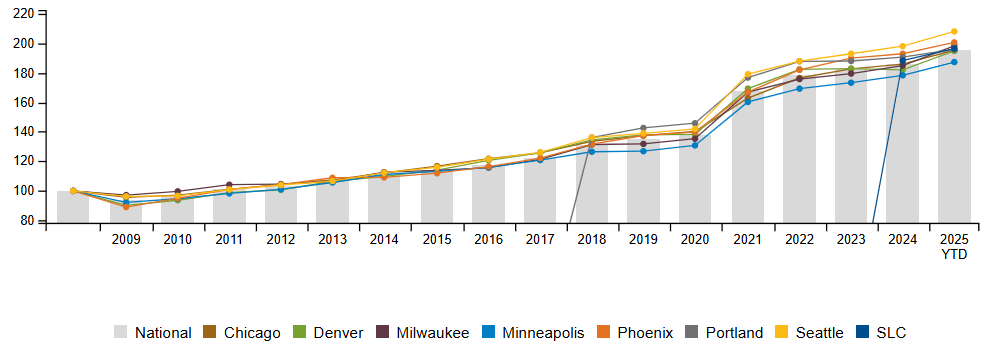
Die Baukosten werden 2025 vor allem durch stark steigende Materialpreise (insbesondere Kupfer, Aluminium, Stahl und Holz), Arbeitskräftemangel – vor allem bei Facharbeitern – mit steigenden Lohnkosten sowie durch zoll- und handelsbedingte Volatilität nach oben getrieben, die die Inflation der Vorleistungskosten zusätzlich anheizt. Anhaltende Störungen der Lieferketten und verlängerte Lieferzeiten für Ausrüstung und Spezialkomponenten blähen die Projektbudgets weiter auf, während regionale Konkurrenz und wachsende Nachfrage in Bereichen wie Industriebauten und Rechenzentren sowohl bei Arbeitskräften als auch bei Material zusätzlichen Druck erzeugen. Zusammen dürften diese Faktoren branchenweite Kostensteigerungen im Bereich von 5–7 % aufrechterhalten. Anders als der US-Präsident meint, sind nicht die Kreditkosten der Haupttreiber steigender Wohnkosten, sondern vielmehr seine eigene Politik in Bezug auf Handel und globale Lieferketten.
| Kostentreiber | Geschätzter Anteil | Anmerkungen |
|---|---|---|
| Material (Metalle, Holz, Zement) | 35 % | Steigende Preise für Kupfer, Stahl, Aluminium, Holz; zollsensitiv. |
| Arbeit (Facharbeiter) | 25 % | Anhaltender Arbeitskräftemangel und höhere Tarifabschlüsse. |
| Zölle / Handelseffekte | 12 % | Einfuhrzölle und Handelsreibungen erhöhen die Vorleistungskosten. |
| Lieferkette / Lieferzeit | 8 % | Verzögerungen und höhere Kosten für Ausrüstung und Spezialkomponenten. |
| Regionaler Nachfragedruck | 10 % | Starke Nachfrage aus Industrie- und Rechenzentrumsprojekten treibt die Kosten. |
| Kreditkosten / Renditeeffekt | 10 % | Höhere Finanzierungskosten durch erhöhte Zinsen und strengere Kreditvergabe. |
Quellen: Construction Dive (PPI, Material), Gordian – Construction Cost Insights Q2 2025 (Arbeit, Material), Baldwin CPAs (Zölle, Lieferkettenrisiken).
-
Kreditbedingungen (SLOOS) Die Umfragedaten vom Juli zeigen, dass die Kreditvergabestandards im historischen Vergleich streng bleiben und die Kreditnachfrage schwach ist, was die Investitionen bremst. Quellen: Fed SLOOS, FRED Tightening
-
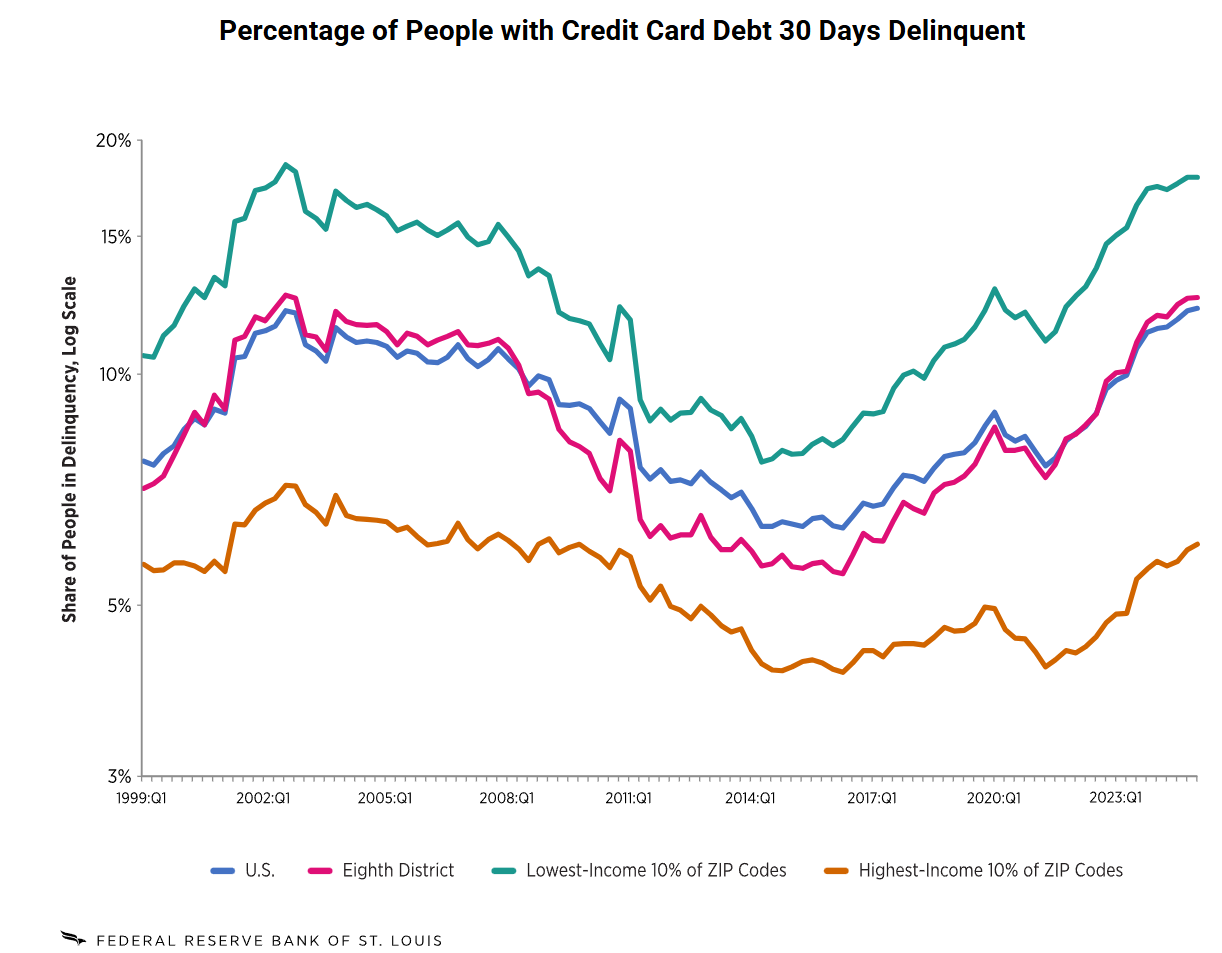
Verschuldung und Zahlungsausfälle der Haushalte Die Verschuldung der Haushalte erreichte im zweiten Quartal 2025 18,39 Billionen $, wobei die Zahlungsausfälle in allen Kategorien steigen, insbesondere bei Studienkrediten. Die St. Louis Fed weist auf Zahlungsrückstände bei Kreditkarten auf dem Niveau vor 2008 hin: 12,1 % der Personen und 14,1 % der Schulden sind mehr als 30 Tage überfällig.
Anzeichen eines möglichen Konjunkturaufschwungs
Während die meisten Frühindikatoren weiterhin Rezessionsrisiken signalisieren, deuten einige Datenpunkte darauf hin, dass die US-Wirtschaft in eine kurze Phase der Stabilisierung oder sogar einer leichten Erholung eintreten könnte:
- Stärke bei Dienstleistungen: Der ISM-Einkaufsmanagerindex für Dienstleistungen stieg im August auf 52,0, der Auftragseingang auf 56,0 – ein erneuter Nachfrageimpuls im Dienstleistungssektor (Reuters).
- Gleichlaufende Daten: Der Conference Board Coincident Index (CEI) stieg im Juli um 0,2 % und deutet trotz Gegenwind am Arbeitsmarkt auf eine moderate Erholung der realen Wirtschaftstätigkeit hin (Conference Board).
- BIP-Momentum: Das US-BIP wuchs im zweiten Quartal annualisiert um rund 3 %, eine deutliche Verbesserung gegenüber dem ersten Quartal, was die Widerstandsfähigkeit von Konsum und Unternehmensinvestitionen unterstreicht (McKinsey).
- Rückenwind durch Technologie: Ein Schub bei KI- und technologiebezogenen Investitionen treibt Produktivität und Gewinnerwartungen der Unternehmen und könnte die zyklische Schwäche abfedern (Investopedia).
Einordnung: Diese Entwicklungen heben die breite Palette an Rezessionswarnungen nicht auf, belegen aber, dass die Wirtschaft weiterhin Stärken besitzt. Die Kombination aus robuster Dienstleistungsaktivität, solidem BIP-Wachstum und technologiegetriebenen Investitionen könnte einen vorübergehenden Aufschwung bewirken – auch wenn strukturelle Risiken durch Arbeitsmarkt, Kreditstress und Erschwinglichkeit von Wohnraum bestehen bleiben.
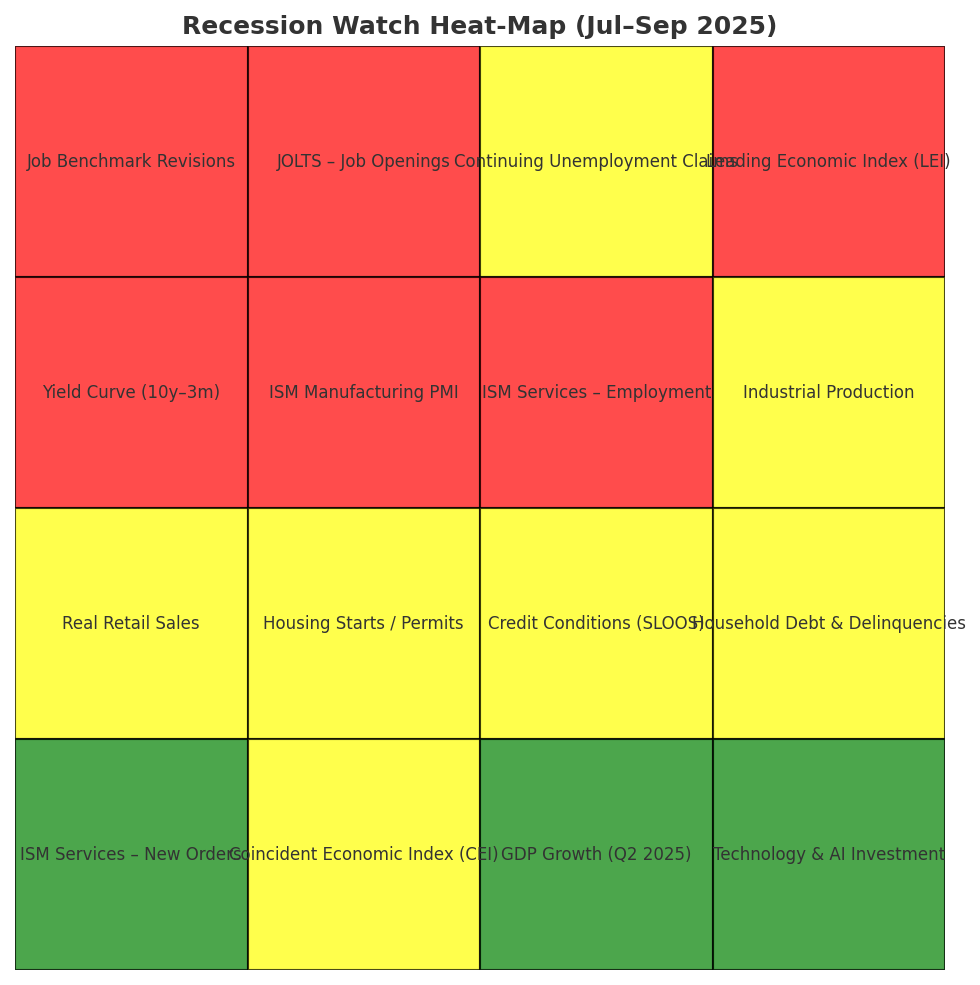
Zusammenfassung Rezessions-Check: Heatmap der wichtigsten Konjunkturindikatoren (Juli–Sep. 2025)
| Indikator | Status (Ampelfarbe) | Einordnung | Quelle (Chart-Link) |
|---|---|---|---|
| Benchmark-Revisionen Beschäftigung | 🔴 Rot | Minus 911.000 Stellen bis März 2025 – historische Abschwächung | Reuters |
| JOLTS – Offene Stellen | 🔴 Rot | Offene Stellen fielen im Juni auf 7,437 Mio.; erstmals Arbeitslose > offene Stellen | AP News |
| Fortgesetzte Anträge auf Arbeitslosenhilfe | 🟡 Gelb | Anträge steigen, aber noch moderat | FRED Continued Claims |
| Leading Economic Index (LEI) | 🔴 Rot | LEI fiel im Juli um 0,1 % (98,7) und −2,7 % über 6 Monate – anhaltender Rückgang | Conference Board LEI |
| Zinskurve (10J–3M) | 🔴 Rot | Weiterhin stark invertiert – historisch ein verlässlicher Rezessionsindikator | FRED 10y–3m |
| ISM-Einkaufsmanagerindex Industrie | 🔴 Rot | Bei 48,7 im August – klar im Kontraktionsbereich | ISM Manufacturing |
| ISM Dienstleistungen – Beschäftigung | 🔴 Rot | Beschäftigungs-Subindex bei 46,5, dritter Monat der Kontraktion | ISM Services |
| Industrieproduktion | 🟡 Gelb | Seit dem Frühjahr seitwärts bis rückläufig; Frühwarnsignal | FRED Industrial Production |
| Reale Einzelhandelsumsätze | 🟡 Gelb | Abkühlung gegenüber Anfang 2025; Anzeichen von Konsummüdigkeit | FRED Real Retail Sales |
| Baubeginne / Baugenehmigungen | 🟡 Gelb | Schwächere Bautätigkeit im Sommer – früher Rezessionsindikator | FRED Housing Starts |
| Kreditbedingungen (SLOOS) | 🟡 Gelb | Standards bleiben streng; schwache Kreditnachfrage – bremst Investitionen | Fed SLOOS |
| Verschuldung & Zahlungsausfälle der Haushalte | 🟡 Gelb | Steigende Zahlungsausfälle, vor allem bei Studienkrediten; Stress baut sich auf | NY Fed Household Debt |
| ISM Dienstleistungen – Auftragseingang | 🟢 Grün | Auftragseingang bei 56,0 im August – starker Nachfrageimpuls bei Dienstleistungen | Reuters |
| Coincident Economic Index (CEI) | 🟡 Gelb | Anstieg um 0,2 % im Juli – Hinweis auf Stabilisierung | Conference Board |
| BIP-Wachstum (Q2 2025) | 🟢 Grün | Annualisiertes Wachstum von 3 %, stärker als in Q1 | McKinsey |
| Technologie- & KI-Investitionen | 🟢 Grün | Rückenwind für Produktivität und Unternehmensgewinne durch den Tech-Boom | Investopedia |
Zusammenfassung
Die US-Wirtschaft zeigt zunehmend breite Anzeichen von Belastung: Der Arbeitsmarkt schwächt sich ab, der LEI fällt weiter, die Zinskurve bleibt verzerrt, Industrie und Produktion stagnieren, und die Zahlungsausfälle der Verbraucher steigen. Der Wohnungsmarkt bleibt gespalten – in manchen Regionen sind die Preise stabil, doch der Druck auf die Erschwinglichkeit hat Krisenniveau erreicht. Die Baukosten sorgen für zusätzlichen Stress. Während sich der S&P 500 widerstandsfähig zeigt, deuten die Signale in ihrer Gesamtheit darauf hin, dass sich die Wirtschaft stetig einer Rezession nähert.