Marktanalyse
Die Aktienmärkte verliefen gestern vergleichsweise ruhig, der S&P 500 Indicator legte leicht zu. Die Sektorrotation aus Growth in andere Bereiche setzt sich fort, allerdings weniger ausgeprägt und zunehmend nur noch in den Intraday-Flows sichtbar:
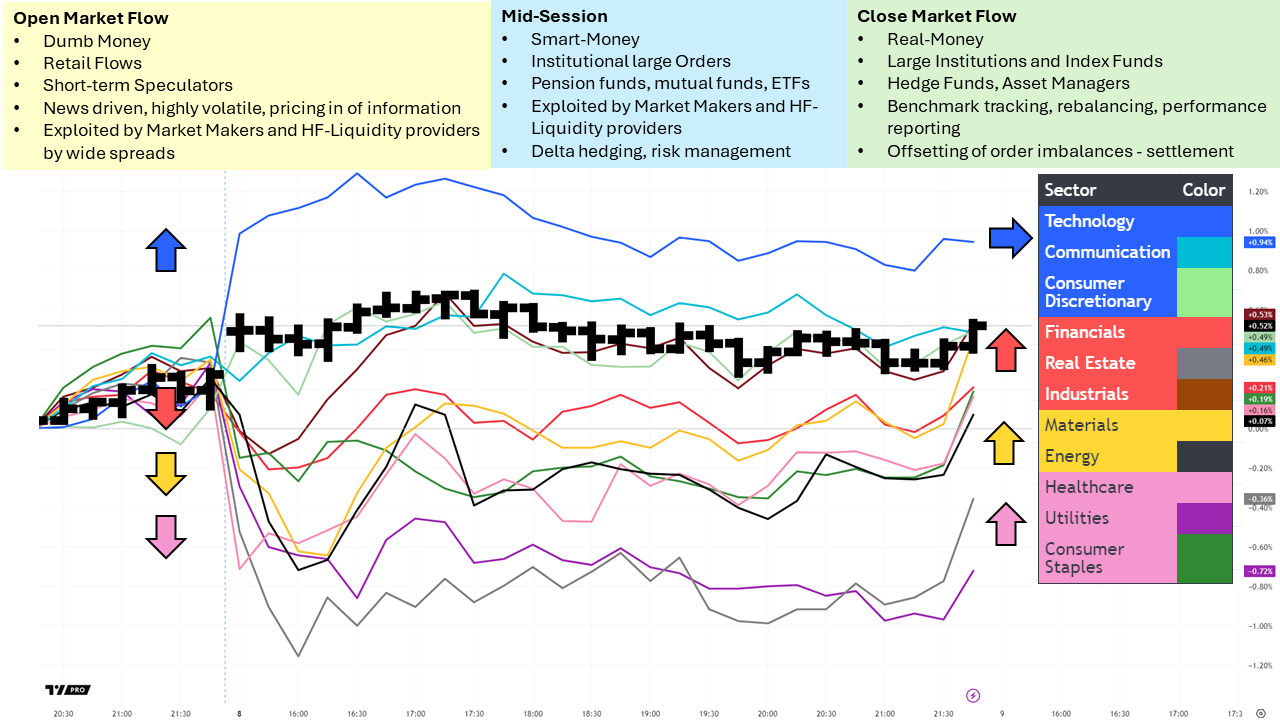
Zwischen der Positionierung von Dumb Money und Smart Money besteht weiterhin eine auffällige Divergenz. Zur Eröffnung dominieren von Privatanlegern getriebene Flows, wobei sich die Käufer auf Technologie und zyklischen Konsum konzentrieren. Zum Handelsschluss hin beobachteten wir dagegen einen kräftigen Volumenanstieg bei defensiven Werten, Finanzen und Value-Sektoren – ein klares Zeichen für institutionelle Umschichtungen. Das Smart Money jagt nicht mehr der Tech-Führung hinterher, sondern rotiert in zinssensitive Sektoren, die von einer bevorstehenden Zinssenkung der Fed wohl am meisten profitieren.
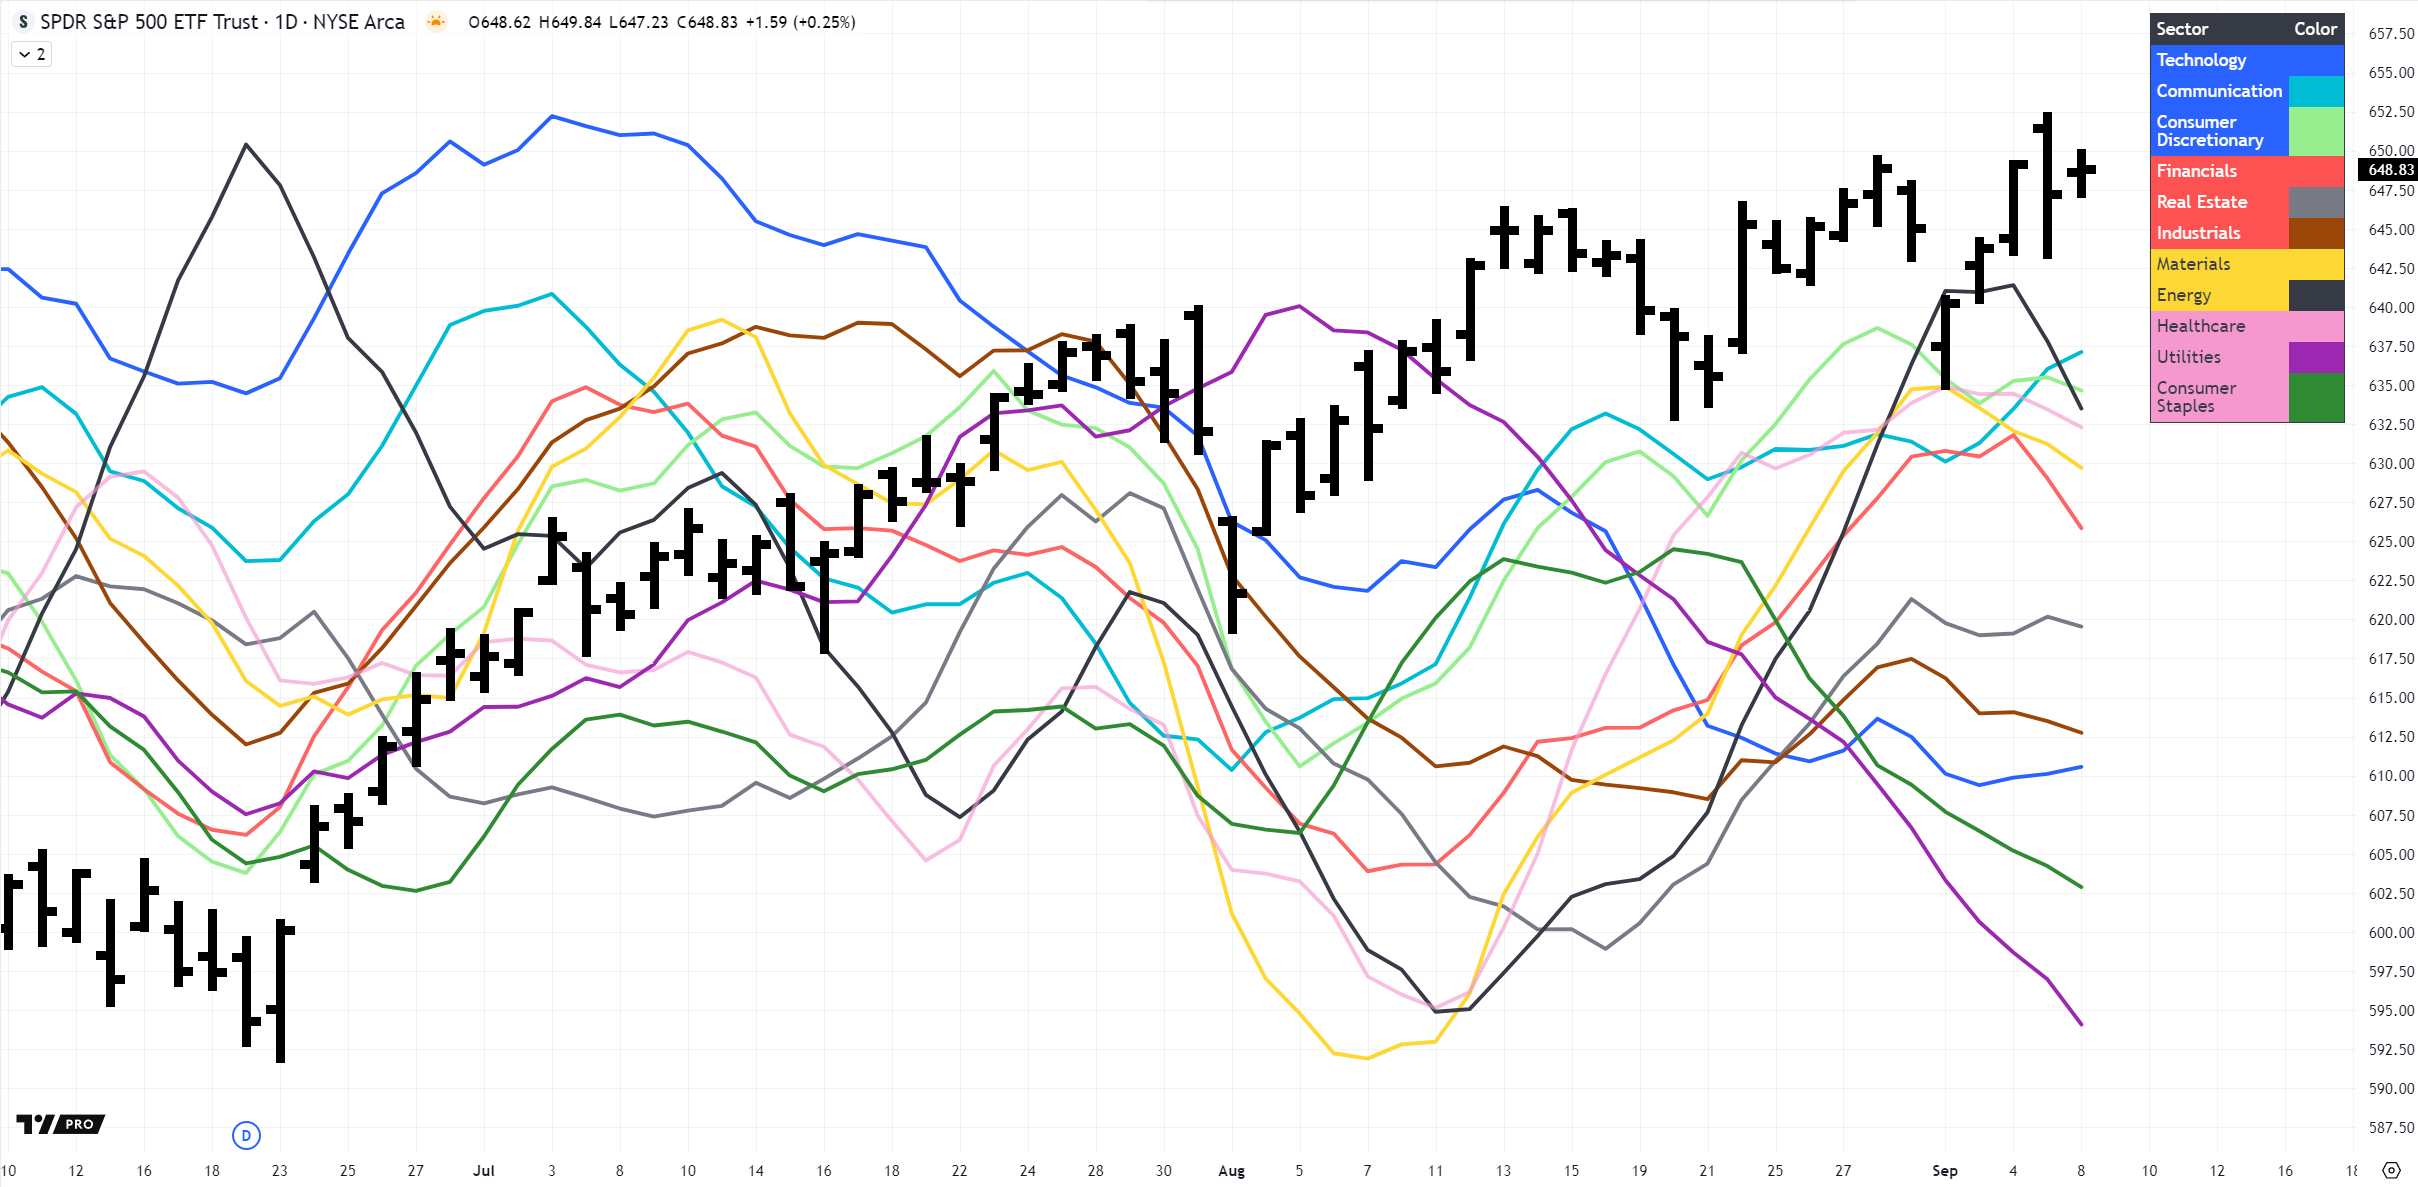 Im Tageszeitfenster ist die schwindende Dominanz der Technologie deutlich zu erkennen. Seit Anfang August hat sich das Momentum der meisten Sektoren von Tech wegverlagert, wobei zwei Nachzügler besonders auffallen:
- Basiskonsumgüter
- Versorger
Der Sektor Basiskonsumgüter entwickelt sich aufgrund zyklischer und struktureller Belastungen unterdurchschnittlich. Zölle und Kosteninflation drücken auf die Margen und zwingen Unternehmen wie Walmart und Nestlé, Kosten selbst zu tragen, statt sie weiterzugeben. Das Gewinnwachstum hat sich abgeschwächt, Restrukturierungen bei großen Konsumgüterkonzernen belasten die Stimmung, und die Verbraucher bleiben angesichts der makroökonomischen Unsicherheit vorsichtig. Da Kapital in Wachstumsthemen wie KI und zuletzt in renditesensitive Sektoren wie Value fließt, haben Basiskonsumgüter an relativer Attraktivität verloren – die Bewertungen liegen auf dem niedrigsten Stand seit Jahrzehnten. Diese Gegenwinde erklären zwar die aktuelle Schwäche, doch der Sektor bietet für widerstandsfähige Marken weiterhin langfristige Chancen, sobald sich das makroökonomische Umfeld bessert.
Unterdessen steigen US-Staatsanleihen, da die Märkte nach einem schwachen Arbeitsmarktbericht für August – nur 22.000 neue Stellen und negative Revisionen der Vormonate – auf stärkere Zinssenkungen der Fed setzen. Die Rendite zehnjähriger Anleihen fiel dadurch auf ein Mehrmonatstief nahe 4,05 % (Investopedia, Barron’s). Die Rekordemission ultrakurzer T-Bills – rund 100 Mrd. $ pro Woche – stößt ebenfalls auf starke Nachfrage, da das Finanzministerium seine Finanzierungskosten senkt; das stützt die Rally trotz der Refinanzierungsrisiken (Reuters).
Diese kräftige Renditebewegung bereitet den Boden für eine Sektorrotation: Wenn Staatsanleihen ihren Renditevorteil verlieren, könnten Versorger, derzeit der schwächste Sektor am Markt, wieder das Interesse der Anleger wecken. Ihre stabilen Dividendenströme, lange von hohen Anleiherenditen überschattet, könnten in einem Umfeld fallender Zinsen erneut attraktiv wirken und eine Rotation zurück in defensive Werte auslösen.
Hintergrund: Dumb Money vs. Smart Money
Intraday-Muster der Geldflüsse
Die Aktienmärkte zeigen im Tagesverlauf einen wiederkehrenden Rhythmus der Geldflüsse. Die Auslöser variieren, doch die Art der Marktteilnehmer, die zu unterschiedlichen Zeiten aktiv sind, erzeugt eine gleichbleibende Struktur.
Zur Eröffnung: Rauschen vs. Information - Flows von Privatanlegern, Anpassungen an Entwicklungen über Nacht und Momentum-Jäger dominieren – das Kennzeichen von Dumb Money. - Market Maker und HFT-Firmen stellen Liquidität bereit und weiten die Spreads aus, um die Informationsasymmetrie auszugleichen. - Institutionelle handeln zur Eröffnung selten aggressiv und warten lieber, bis sich die Volatilität gelegt hat.
Mitte der Sitzung: Der institutionelle Fußabdruck - Die Volatilität lässt nach, und die institutionelle Orderausführung übernimmt. - Pensionsfonds, ETFs und systematische Strategien setzen VWAP-/TWAP-Orders um. - Market Maker passen ihre Bestände an und sichern Risiken aus früheren Trades ab.
Zum Handelsschluss: Echtes Geld und Auktionen - Die Schlussauktion wird zum Mittelpunkt, dominiert von Indexfonds, Vermögensverwaltern und Hedgefonds. - Die Aktivität der Privatanleger lässt nach. - Der Schluss spiegelt die wahren Absichten des professionellen Kapitals wider.
Market Maker und Dealer-Positionierung
Market Maker fungieren als Liquiditätsgeber, doch ihr Absicherungsverhalten beeinflusst die Kursentwicklung im Tagesverlauf: - Zur Eröffnung: weite Spreads, intensives Risikomanagement. - Mittags: Bestandsausgleich und Delta-Hedging. - Zum Handelsschluss: Aufnahme institutioneller Flows und Ausgleich der Orderbücher.
Sind die Dealer short Gamma, verstärkt ihr Hedging die Bewegungen (Kauf in Rallys, Verkauf in Ausverkäufen). Sind sie long Gamma, dämpfen sie die Volatilität, indem sie gegen die Bewegung handeln.
Options-Flows: Der verborgene Treiber
Die Optionsaktivität spielt inzwischen eine entscheidende Rolle für die Dynamik am Aktienmarkt: - Das explosive Wachstum von 0DTE-Optionen hat die Intraday-Flows nach vorne verlagert. - Das Hedging der Dealer bestimmt häufig Tempo und Ausmaß der Kursbewegungen am Kassamarkt. - Wichtige Strikes wirken wie Magnete, und Verfallstermine lösen heftige Anpassungen aus. - Rund um Makro-Ereignisse (CPI, FOMC, NFP) übertreffen die Options-Flows oft die Aktien-Flows.
Fazit
Die Intraday-Geldflüsse werden nicht nur durch Smart Money vs. Dumb Money geprägt, sondern zunehmend durch Dealer-Positionierung und Options-Flows. - Die Eröffnung: emotionale, reaktive Flows. - Mittags: disziplinierte institutionelle Ausführung. - Der Schluss: echtes Geld plus Anpassungen der Dealer.
Diesen Rhythmus zu verstehen, ist entscheidend, um in modernen Märkten Rauschen von Signal zu trennen.
Marktausblick
Das aktuelle Bild der Gruppenrotation zeigt in den breiten Sektoren wenig Dynamik. Einzelne Aktien können sich weiterhin besser entwickeln (z. B. Broadcom gegenüber Konkurrenten), doch insgesamt befindet sich der Markt in der Spätphase eines Bullenzyklus und tritt in die saisonal schwächste Phase des Jahres ein.
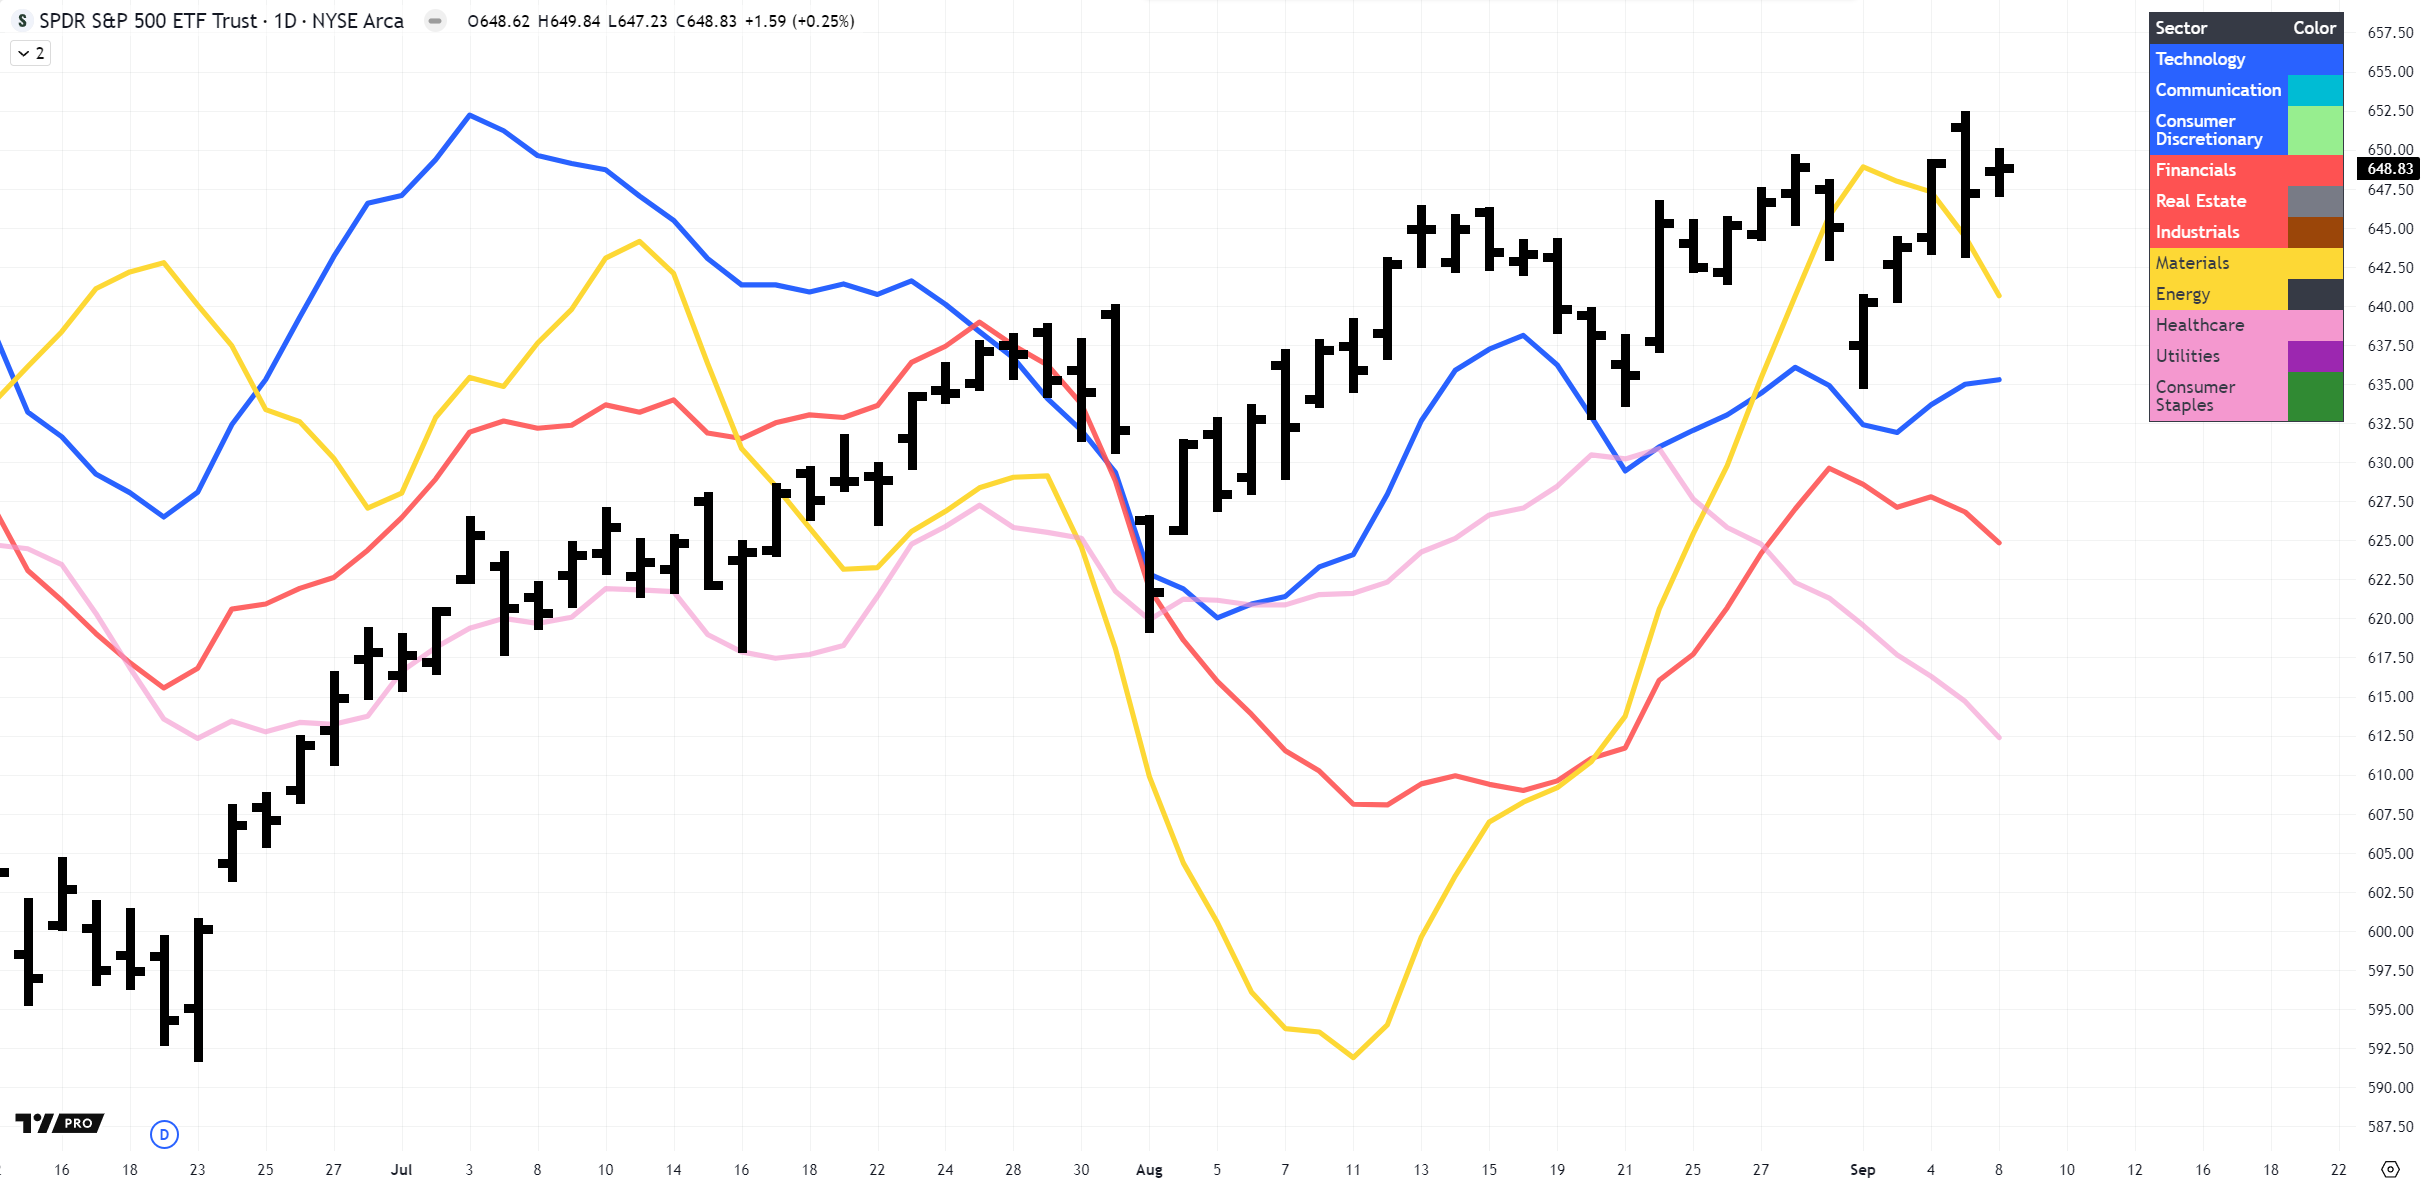
Ja, ein weiteres Allzeithoch ist möglich, doch rechnen Sie mit Gewinnmitnahmen und fortgesetzter Sektorrotation.
Konjunkturtermine und Datenveröffentlichungen dieser Woche
| Tag | Ereignis | Markterwartungen | Erwartete S&P-Bewegung (%) |
|---|---|---|---|
| Dienstag, 9. Sep. | NFP-Benchmark-Revisionen | Abwärtsrevisionen um 800.000–1 Mio. Stellen (–75.000/Monat) | ±0,5–0,7 % (Neubewertung der Zinssenkungen) |
| Mittwoch, 10. Sep. | US-Erzeugerpreisindex (PPI) | Zum Vormonat: +0,3 % (nach zuvor 0,9 %), zum Vorjahr: +3,3 % | ±0,3–0,5 % (Inflationssensitivität) |
| Donnerstag, 11. Sep. | US-Verbraucherpreisindex (CPI) | Gesamtrate 2,9 % zum Vorjahr, Kern 3,1 % | ±0,5 % (wichtiger Inflationstreiber) |
| Freitag, 12. Sep. | US-Quartalsumfrage Dienstleistungen | Leichte Verbesserung der Dienstleistungsaktivität | ±0,2 % |
Kurzzusammenfassung
Die Märkte bleiben stabil, der S&P 500 Indicator legt leicht zu. Die Rotation des Smart Money führt weg von Tech hin zu zinssensitiven Sektoren wie defensiven Werten, Finanzen und Value. Basiskonsumgüter leiden unter Kostendruck und dem veränderten Fokus der Anleger, während Versorger bei sinkenden Anleiherenditen vor einer Erholung stehen könnten. Die Intraday-Geldflüsse zeigen weiterhin die Kluft zwischen Privatanlegern und Institutionellen, wobei Options-Flows und Dealer-Positionierung zunehmend Einfluss nehmen. Die wichtigsten Impulse der Woche werden die NFP-Revisionen, der PPI und der CPI sein – sie alle können die Erwartungen an die Fed prägen und die Sektorrotation antreiben.
Die Reaktion des S&P 500 auf die heutige NFP-Benchmark-Revision hängt sowohl vom Ausmaß als auch vom Narrativ ab: Eine moderate Abwärtskorrektur im Bereich von –500.000 bis –800.000 Stellen *würde wahrscheinlich als abkühlender Arbeitsmarkt gedeutet, der die Argumente für eine Lockerung durch die Fed stärkt, die Risikobereitschaft befeuert und eine bullishe Bewegung in Richtung der Zone 6.500–6.600 unterstützt; eine Revision von mehr als –1 Million Stellen könnte dagegen Rezessionsängste auslösen, das Narrativ von „Fed-Stimulus“ zu „Fed-Alarm“** verschieben, die wichtige Unterstützung um 6.400 durchbrechen und womöglich den Weg in Richtung 6.200 oder sogar 6.000 Punkte öffnen.