Marktüberblick
Die Woche vom 8. bis 12. September wird entscheidend, denn Anleger stellen sich vor der FOMC-Sitzung am 16./17. September auf wichtige Konjunkturdaten ein. Der enttäuschende Arbeitsmarktbericht der Vorwoche hat das Bild eines schwächer werdenden Arbeitsmarkts bestätigt. Damit rücken nun die Inflationsdaten und die Benchmark-Revisionen der Beschäftigtenzahlen in den Mittelpunkt, die die Erwartungen an die Geldpolitik neu justieren könnten.
Marktanalyse
Der Weekly SP500 Indicator ist erneut gefallen und sendet ein klares Warnsignal: die zweite Distributionswoche innerhalb der letzten sechs Wochen. Zum Vergleich: Die Topbildung vor dem Ausverkauf Anfang 2025 dauerte 11 Wochen und zeigte drei Distributionswochen. Die Marktinterna deuten daher auf eine zunehmende Fragilität hin.
Hintergrund 1: Der Arbeitsmarkt steht auf Rot
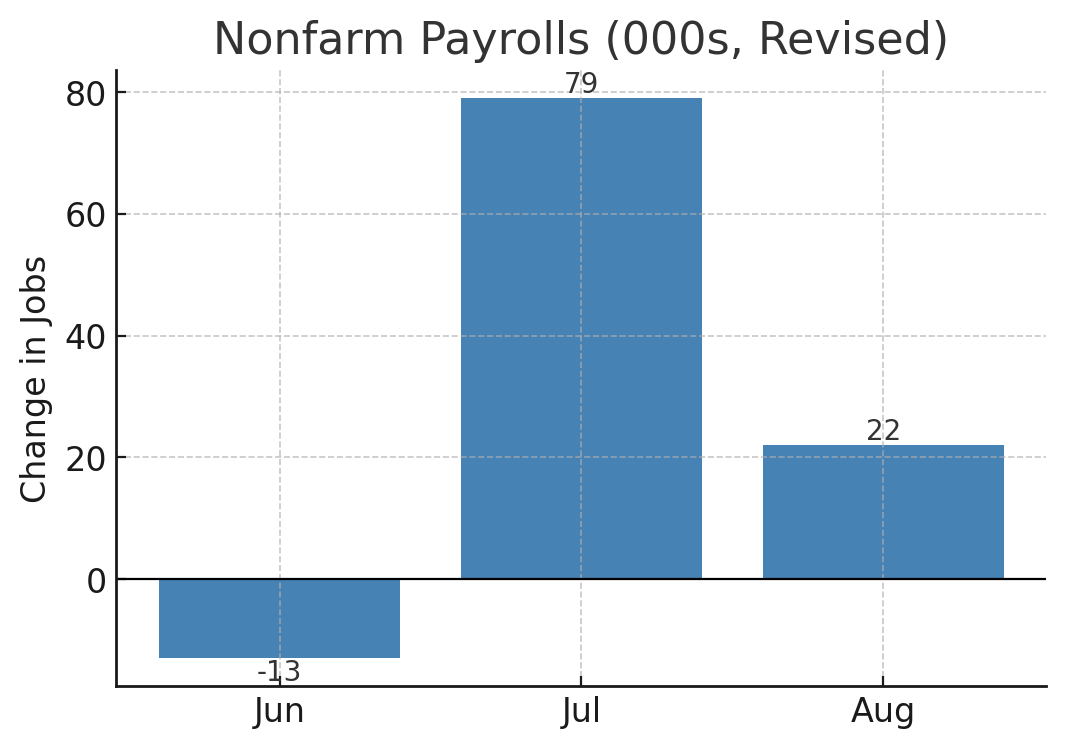
Der Nonfarm-Payrolls-Bericht (NFP) für August wies nur +22.000 Stellen aus, während der Juni auf –13.000 revidiert wurde (der erste monatliche Rückgang seit 2020) und der Juli auf +79.000 gesenkt wurde. Diese Revisionen nahmen dem Arbeitsmarkt das Momentum und ergaben netto eine Korrektur von –21.000. Die Arbeitslosenquote stieg auf 4,3 %, den höchsten Stand seit 2021, mit 7,4 Millionen Arbeitslosen (BLS).
Die Erwerbsbeteiligung blieb stabil bei 62,3 %, während die Beschäftigungsquote auf 59,6 % nachgab. Die Löhne stiegen um +0,3 % zum Vormonat und +3,7 % zum Vorjahr, doch die durchschnittliche Wochenarbeitszeit verharrte bei 34,2 Stunden – ein Zeichen für eine gedämpfte Nachfrage nach Arbeitskräften.
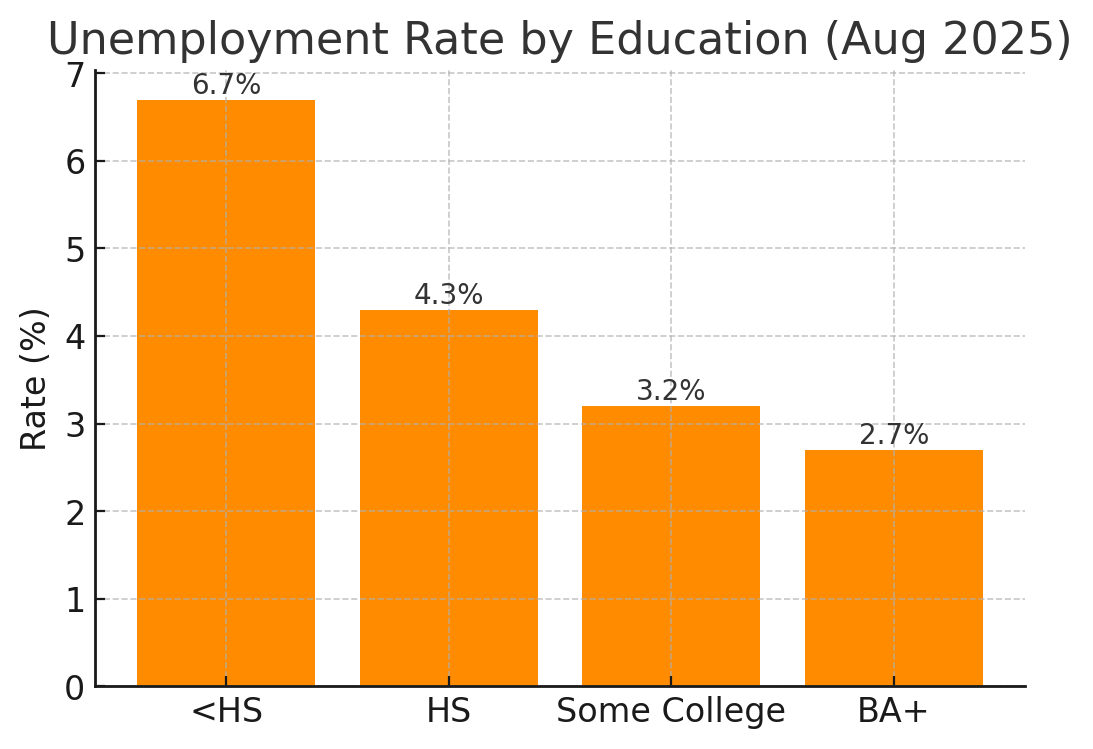
Die Jugendarbeitslosigkeit stieg im Juli auf 10,8 %, nach 9,8 % ein Jahr zuvor. Zwischen den Bevölkerungsgruppen bestehen weiterhin Unterschiede: Weiße 3,7 %, Schwarze 7,5 %, Asiaten 3,6 %, Hispanics 5,3 %. Arbeitnehmer ohne Schulabschluss (High School) haben eine Arbeitslosenquote von 6,7 %, Hochschulabsolventen dagegen von 2,7 %.
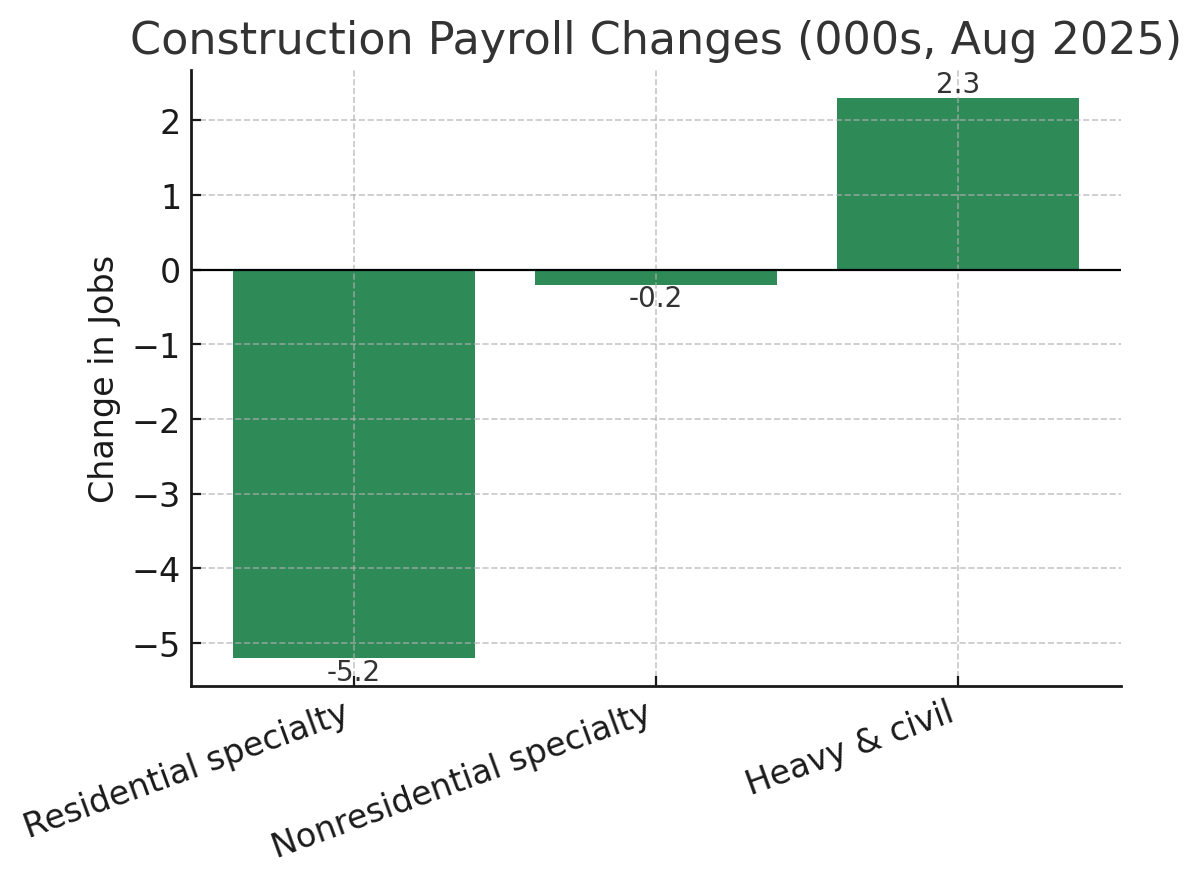
Der Bausektor verlor 7.000 Stellen, der dritte monatliche Rückgang in Folge. Die Verluste konzentrierten sich auf das Ausbaugewerbe im Wohnungsbau (–5.200); lediglich der Tief- und Ingenieurbau (+2.300) verzeichnete ein Plus. Steigende Finanzierungskosten und eine schwächere Nachfrage nach Wohnraum lasten schwer auf der Branche.
Die Langzeitarbeitslosigkeit stieg auf 1,93 Mio. (25,7 % der Gesamtzahl), die durchschnittliche Dauer liegt bei 24,5 Wochen. Die Zahl der Personen, die eine Arbeit suchen, aber nicht zur Erwerbsbevölkerung zählen, erhöhte sich auf 6,4 Mio., ein Plus von +722.000 zum Vorjahr. JOLTS zeigte einen Rückgang der offenen Stellen auf 7,2 Mio., Kündigungen und Neueinstellungen blieben gleichermaßen verhalten.
Hintergrund 2: Die Wirtschaft 2025 – Abschwung mit Wachstumsinseln
Das Wachstumsprofil 2025 ist uneinheitlich. Nach einer Schrumpfung um –0,5 % (annualisiert, saisonbereinigt) im ersten Quartal erholte sich das BIP im zweiten Quartal auf +3,3 % (annualisiert, saisonbereinigt), getrieben vor allem durch Konsum und Importdynamik (BEA).
Der Inflationsdruck hat deutlich nachgelassen: Der CPI stieg im Juli nur um 0,2 % zum Vormonat und 2,7 % zum Vorjahr, die Kerninflation (Core CPI) lag bei 3,1 % zum Vorjahr. Die realen Stundenlöhne legten um 1,2–1,3 % zum Vorjahr zu (BLS Real Earnings).
Anzeichen der Schwäche
- Arbeitsmarkt: Die Einstellungen kamen im August nahezu zum Stillstand, die Arbeitslosigkeit stieg, und die offenen Stellen fielen auf Mehrjahrestiefs.
- Industrie: Der ISM-Einkaufsmanagerindex für die Industrie fiel auf 48,7 (Kontraktion).
- Stimmung: Der Index der Verbraucherstimmung der University of Michigan sank im August auf 58,2 und gab sowohl zum Vormonat als auch zum Vorjahr nach.
Anzeichen der Widerstandsfähigkeit
- Dienstleistungen: Der ISM-Einkaufsmanagerindex für Dienstleistungen liegt bei 52,0 und signalisiert eine moderate Expansion.
- Konsum: Die Einzelhandelsumsätze stiegen im Juli um +0,5 % zum Vormonat und +3,9 % zum Vorjahr.
- Wohnungsbau: Die Baubeginne kletterten um +5,2 % zum Vormonat und +12,9 % zum Vorjahr; Baubeginne für Einfamilienhäuser +2,8 % zum Vormonat.
Auf einen Blick: Wichtige US-Konjunkturdaten (2025)
| Indikator | Neueste Daten (Mitte 2025) | Trend / Bedeutung |
|---|---|---|
| BIP | Q1 –0,5 % annualisiert; Q2 +3,3 % annualisiert (BEA) | Holpriges Wachstum; ungleichmäßiges Momentum |
| Beschäftigung (NFP) | +22.000 Aug.; Juni revidiert auf –13.000 (BLS) | Einstellungen stagnieren; Revisionen zeigen Schwäche |
| Arbeitslosigkeit | 4,3 % (Aug., 7,4 Mio. Menschen) | Höchster Stand seit 2021; Aufwärtstendenz |
| Offene Stellen | 7,2 Mio. (Juli) (JOLTS) | Mehrmonatstief; Nachfrage kühlt ab |
| Industrie | ISM PMI 48,7 (Aug.) (ISM) | Im Kontraktionsbereich |
| Dienstleistungen | ISM PMI 52,0 (Aug.) (ISM) | Weiterhin moderate Expansion |
| Inflation (CPI) | +0,2 % zum Vormonat, +2,7 % zum Vorjahr (Juli); Kern 3,1 % (BLS CPI) | Disinflation setzt sich fort |
| Reallöhne | +1,2–1,3 % zum Vorjahr (Juli) (BLS Real Earnings) | Kaufkraft der Haushalte verbessert sich |
| Einzelhandelsumsätze | +0,5 % zum Vormonat, +3,9 % zum Vorjahr (Juli) (Census) | Verbraucher geben weiter Geld aus |
| Baubeginne | +5,2 % zum Vormonat, +12,9 % zum Vorjahr (Juli) (Census Housing) | Erholung trotz höherer Zinsen |
| Verbraucherstimmung | 58,2 (Aug.) (Michigan) | Schwaches Vertrauen, sinkende Erwartungen |
Fazit
Die US-Wirtschaft sendet zum Ende des Sommers 2025 gemischte Signale. Der Arbeitsmarkt steht auf Rot: Die Einstellungen stagnieren, die Arbeitslosigkeit steigt schleichend, und die Revisionen zeigen, dass die Stärke zuvor überzeichnet war. Strukturelle Ungleichheiten – nach Alter, Herkunft und Bildung – nehmen zu, während die Stellen im Bausektor die Empfindlichkeit gegenüber strafferen Finanzierungsbedingungen verdeutlichen.
Gleichzeitig wachsen Teile der Wirtschaft weiter. Der Dienstleistungssektor bleibt im Expansionsbereich, die Konsumausgaben sind robust, die Reallöhne verbessern sich, und die Baubeginne haben sich erholt. Die Inflation hat sich auf eine Spanne von 2–3 % abgekühlt, was der Fed Spielraum für Lockerungen gibt.
Das zentrale Risiko ist eine geldpolitische Fehlkalibrierung. Die Märkte preisen eine Zinssenkung um 25 Basispunkte bei der FOMC-Sitzung im September vollständig ein. Überrascht die Fed jedoch mit einer Senkung um 50 Basispunkte, die derzeit nicht eingepreist ist, könnte dies Anleger verschrecken, weil es auf tiefere Sorgen um die Konjunktur hindeutet – und womöglich einen heftigen Risk-off-Ausverkauf auslösen.
Kurz gesagt spricht die Gesamtheit der Daten für eine Abschwächung in der Spätphase des Zyklus: Das Wachstum ist schwächer, die Disinflation entlastet die Haushalte, doch der Arbeitsmarkt ist keine verlässliche Stütze mehr. Die Reaktion der Fed in der kommenden Woche wird die Richtung der Märkte bis zum Jahresende vorgeben.