Marktanalyse
Der Indikator gab leicht nach, bleibt aber klar im positiven Bereich. Trotz anhaltenden Verkaufsdrucks legte der S&P 500 innerhalb der Spanne von 6.400–6.500 zu und schloss knapp über seinem 20-Tage-Durchschnitt (MA20). Der Markt zeigt weiterhin bemerkenswerte Widerstandskraft: Jeder Rücksetzer wird rasch aufgekauft. Zwar wurden keine klaren Akkumulationsmuster festgestellt, doch die Kursentwicklung deutet auf eine mögliche Phase der Bodenbildung um den MA20 hin. Das stärkt das Szenario einer kurzfristigen Rally in Richtung der Widerstandszone bei 6.500 und möglicherweise eines neuen Allzeithochs (ATH).
Einflussfaktoren am Markt
Was die Märkte bewegte
- Tech-Erholung angeführt von Alphabet: Ein zweistelliger Kurssprung bei Alphabet hob den gesamten Tech-Sektor an und half S&P 500 und Nasdaq, einen Teil der Verluste vom Dienstag wettzumachen.
- Renditen gaben nach: Ein Rückgang der Renditen von Staatsanleihen stützte Risikoanlagen, da er die Erwartungen an Zinssenkungen der Fed verstärkte.
- Gewinnüberraschungen bei Konsumwerten: Macy’s und Campbell’s legten starke Ergebnisse und zuversichtliche Prognosen vor und beflügelten Zyklischen Konsum und Basiskonsumgüter.
- Titelspezifische Verlierer: Dollar Tree rutschte trotz übertroffener Erwartungen ab, da sich die Anleger auf Zoll- und Margenrisiken konzentrierten.
Hintergrund vom Vortag (2. Sept.)
- Zollunsicherheit + Anleihevolatilität: Neue Zollschlagzeilen und wahrgenommene Risiken für die Unabhängigkeit der Fed lösten einen scharfen, zinsgetriebenen Ausverkauf bei Aktien aus.
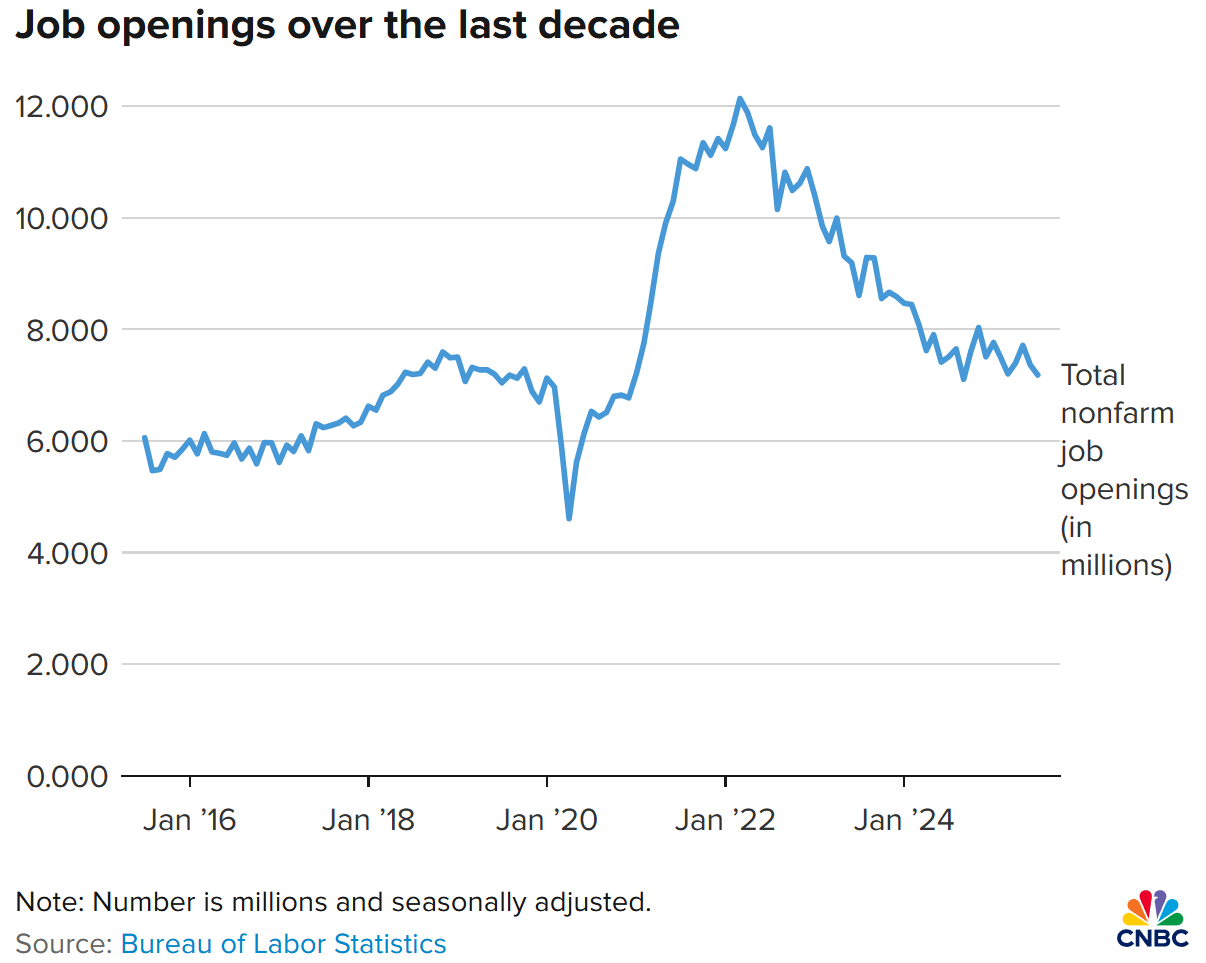
Fallende Renditen mögen konstruktiv wirken, doch der eigentliche Treiber ist weniger beruhigend: US-Staatsanleihen zogen kräftig an (CNBC), nachdem der jüngste JOLTS-Bericht einen deutlichen Rückgang der offenen Stellen gezeigt hatte – auf Niveaus, wie man sie seit der Pandemie selten gesehen hat. Das entfachte erneut Sorgen über einen sich abkühlenden Arbeitsmarkt und befeuerte Spekulationen, dass die Federal Reserve die Zinsen aggressiver senken muss. Die 30-jährige Rendite fiel von der symbolischen Marke von 5 % auf 4,9 %, als die Anleger ihre geldpolitischen Erwartungen neu bewerteten.
Die Kaufwelle war breit abgestützt: Pensionsfonds, Versicherer und Vermögensverwalter führten die Nachfrage nach langlaufenden Staatsanleihen an. Auch ausländische Zentralbanken dürften beteiligt gewesen sein, was die globale Anleiherally verstärkte. Selbst ohne direkte Intervention der Fed verankerte die Kombination aus Spekulationen auf Zinssenkungen und einem Narrativ der Flucht in sichere Häfen die Staatsanleihen im Zentrum der globalen Risk-off-Positionierung.
Fazit und Ausblick
- Die Marktbreite bleibt schmal und zinssensitiv: Die Führungsrolle der Mega-Cap-Tech-Werte und die Dynamik am Anleihemarkt bestimmen weiterhin die Richtung der Indizes.
- Unmittelbare Katalysatoren: Die ADP-Beschäftigung, der ISM Services PMI und die Handelsbilanz dieser Woche (4. Sept.), gefolgt von den entscheidenden Nonfarm Payrolls, der Arbeitslosenquote und den durchschnittlichen Stundenlöhnen (5. Sept.), geben den Ton für die kurzfristige Positionierung vor.
- Strategische Sicht: Eine „Goldilocks“-Mischung aus moderatem Stellenwachstum und nachlassendem Lohndruck könnte einen Breakout zu neuen Hochs befeuern. Umgekehrt könnten schwache Arbeitsmarktdaten oder Signale einer wieder anziehenden Inflation Rezessionsängste wecken und die Abwärtsvolatilität zurückbringen.
| Wochentag | Ereignis | Erwartungen / Vorwert | Erwartete Bewegung im S&P 500 |
|---|---|---|---|
| Do, 4. Sept. | ADP-Beschäftigungsänderung (Aug) | Prognose: +104 Tsd. · Vorwert: +104 Tsd. | Bullish: +0,3 % bis +0,6 %, wenn ADP ≥ 140 Tsd. (Narrativ einer weichen Landung am Arbeitsmarkt). Bearish: −0,3 % bis −0,8 %, wenn ≤ 60 Tsd. (Wachstumsschreck). |
| Do, 4. Sept. | ISM Services PMI (Aug) | Prognose: 51,0 · Vorwert: 50,1 | Bullish: +0,4 % bis +0,8 %, wenn ≥ 52 bei soliden Neuaufträgen. Bearish: −0,5 % bis −1,0 %, wenn ≤ 49,5 (Kontraktionssignal). |
| Do, 4. Sept. | Handelsbilanz (Jul) | Prognose: Defizit von −77,7 Mrd. USD · Vorwert: −60,2 Mrd. USD | Bullish: +0,1 % bis +0,3 %, wenn sich das Defizit gegenüber der Prognose deutlich verringert. Bearish: −0,1 % bis −0,3 %, wenn sich das Defizit stark ausweitet. |
| Fr, 5. Sept. | Nonfarm Payrolls (Aug) | Prognose: +75 Tsd. · Vorwert: +73 Tsd. | Bullish: +0,7 % bis +1,3 % bei 50–100 Tsd. und moderaten Löhnen (zinssenkungsfreundliches „Goldilocks“). Bearish: −1,0 % bis −1,8 % bei < 25 Tsd. (harte Landung) oder > 150 Tsd. mit heißen Löhnen (Zinsängste). |
| Fr, 5. Sept. | Arbeitslosenquote (Aug) | Prognose: 4,2 % · Vorwert: 4,2 % | Bullish: +0,3 % bis +0,7 %, wenn ≤ 4,1 % bei schwachen Löhnen. Bearish: −0,4 % bis −0,9 %, wenn ≥ 4,3 % und schwache Payrolls (Trendverschlechterung). |
| Fr, 5. Sept. | Durchschn. Stundenlöhne (Monatsvergleich, Aug) | Prognose: +0,3 % im Monatsvergleich (Jahresvergleich 3,9 %) · Vorwert: +0,3 % im Monatsvergleich | Bullish: +0,4 % bis +1,0 %, wenn ≤ 0,2 % im Monatsvergleich / Jahresrate kühlt ab. Bearish: −0,6 % bis −1,2 %, wenn ≥ 0,4–0,5 % im Monatsvergleich oder die Jahresrate wieder anzieht. |