Marktanalyse
Wegen des Labor Day blieben die US-Börsen gestern geschlossen, während der Futures-Handel bei begrenzter Liquidität weiterlief. Da NYSE, Nasdaq, US-Banken und Behörden geschlossen waren, dominierten am Montag Orders von Privatanlegern. Die aktuellen Werte des SP500 Indicator sind mit hoher Unsicherheit behaftet, da mehrere Eingangsgrößen fehlen. Dennoch legte der Indikator leicht zu und spiegelte damit einen moderaten Anstieg des ES-Futures wider.
Im Tageschart bleibt der ES zwischen 6400 und 6500 gefangen. Mehrere Versuche, auf neue Allzeithochs auszubrechen, wurden schnell wieder abverkauft, und die früheren Zugpferde – die Mega-Cap-Tech-Aktien – sind inzwischen zu Nachzüglern geworden. Diese Verschiebung ist nicht rein bearish: Die Marktbreite verbessert sich, und Kapital rotiert in Zykliker und zinssensitive Sektoren, die voraussichtlich am stärksten von den anstehenden Zinssenkungen der Fed profitieren. Mit anderen Worten: Das bisherige Regime steigender Indizes, getragen von wenigen Aktien, könnte einer breiteren Beteiligung weichen – selbst wenn die Indexstände unter der Dominanz der Marktkapitalisierung von Big Tech stagnieren.
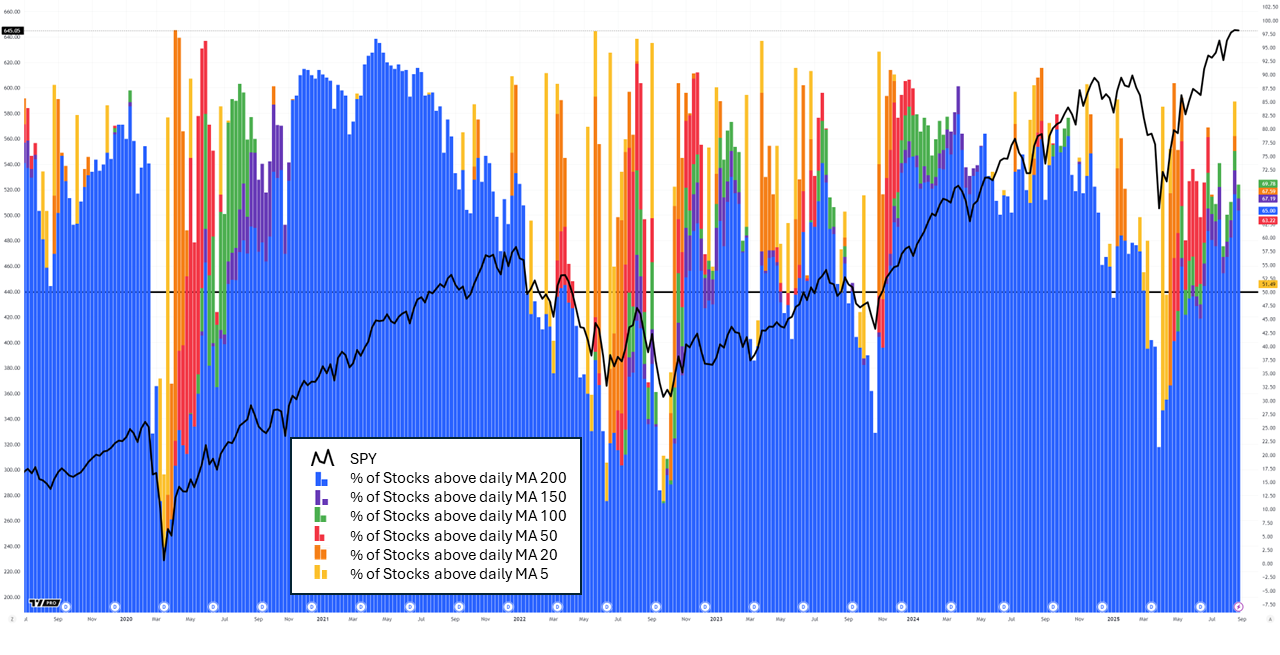 Der Breadth-Zyklus deutet darauf hin, dass wir in der Spätphase angekommen sind, in der Aktien (die früheren Nachzügler) noch steigen. Entscheidend wird sein, den Anteil der Aktien über ihrem täglichen 200er-Durchschnitt zu beobachten. Beginnt er zu sinken, könnte das das Ende der aktuellen Hausse signalisieren.
Technische Analyse
Die Elliott-Wellen-Analyse des S&P offenbart eine Reihe besorgniserregender Muster.
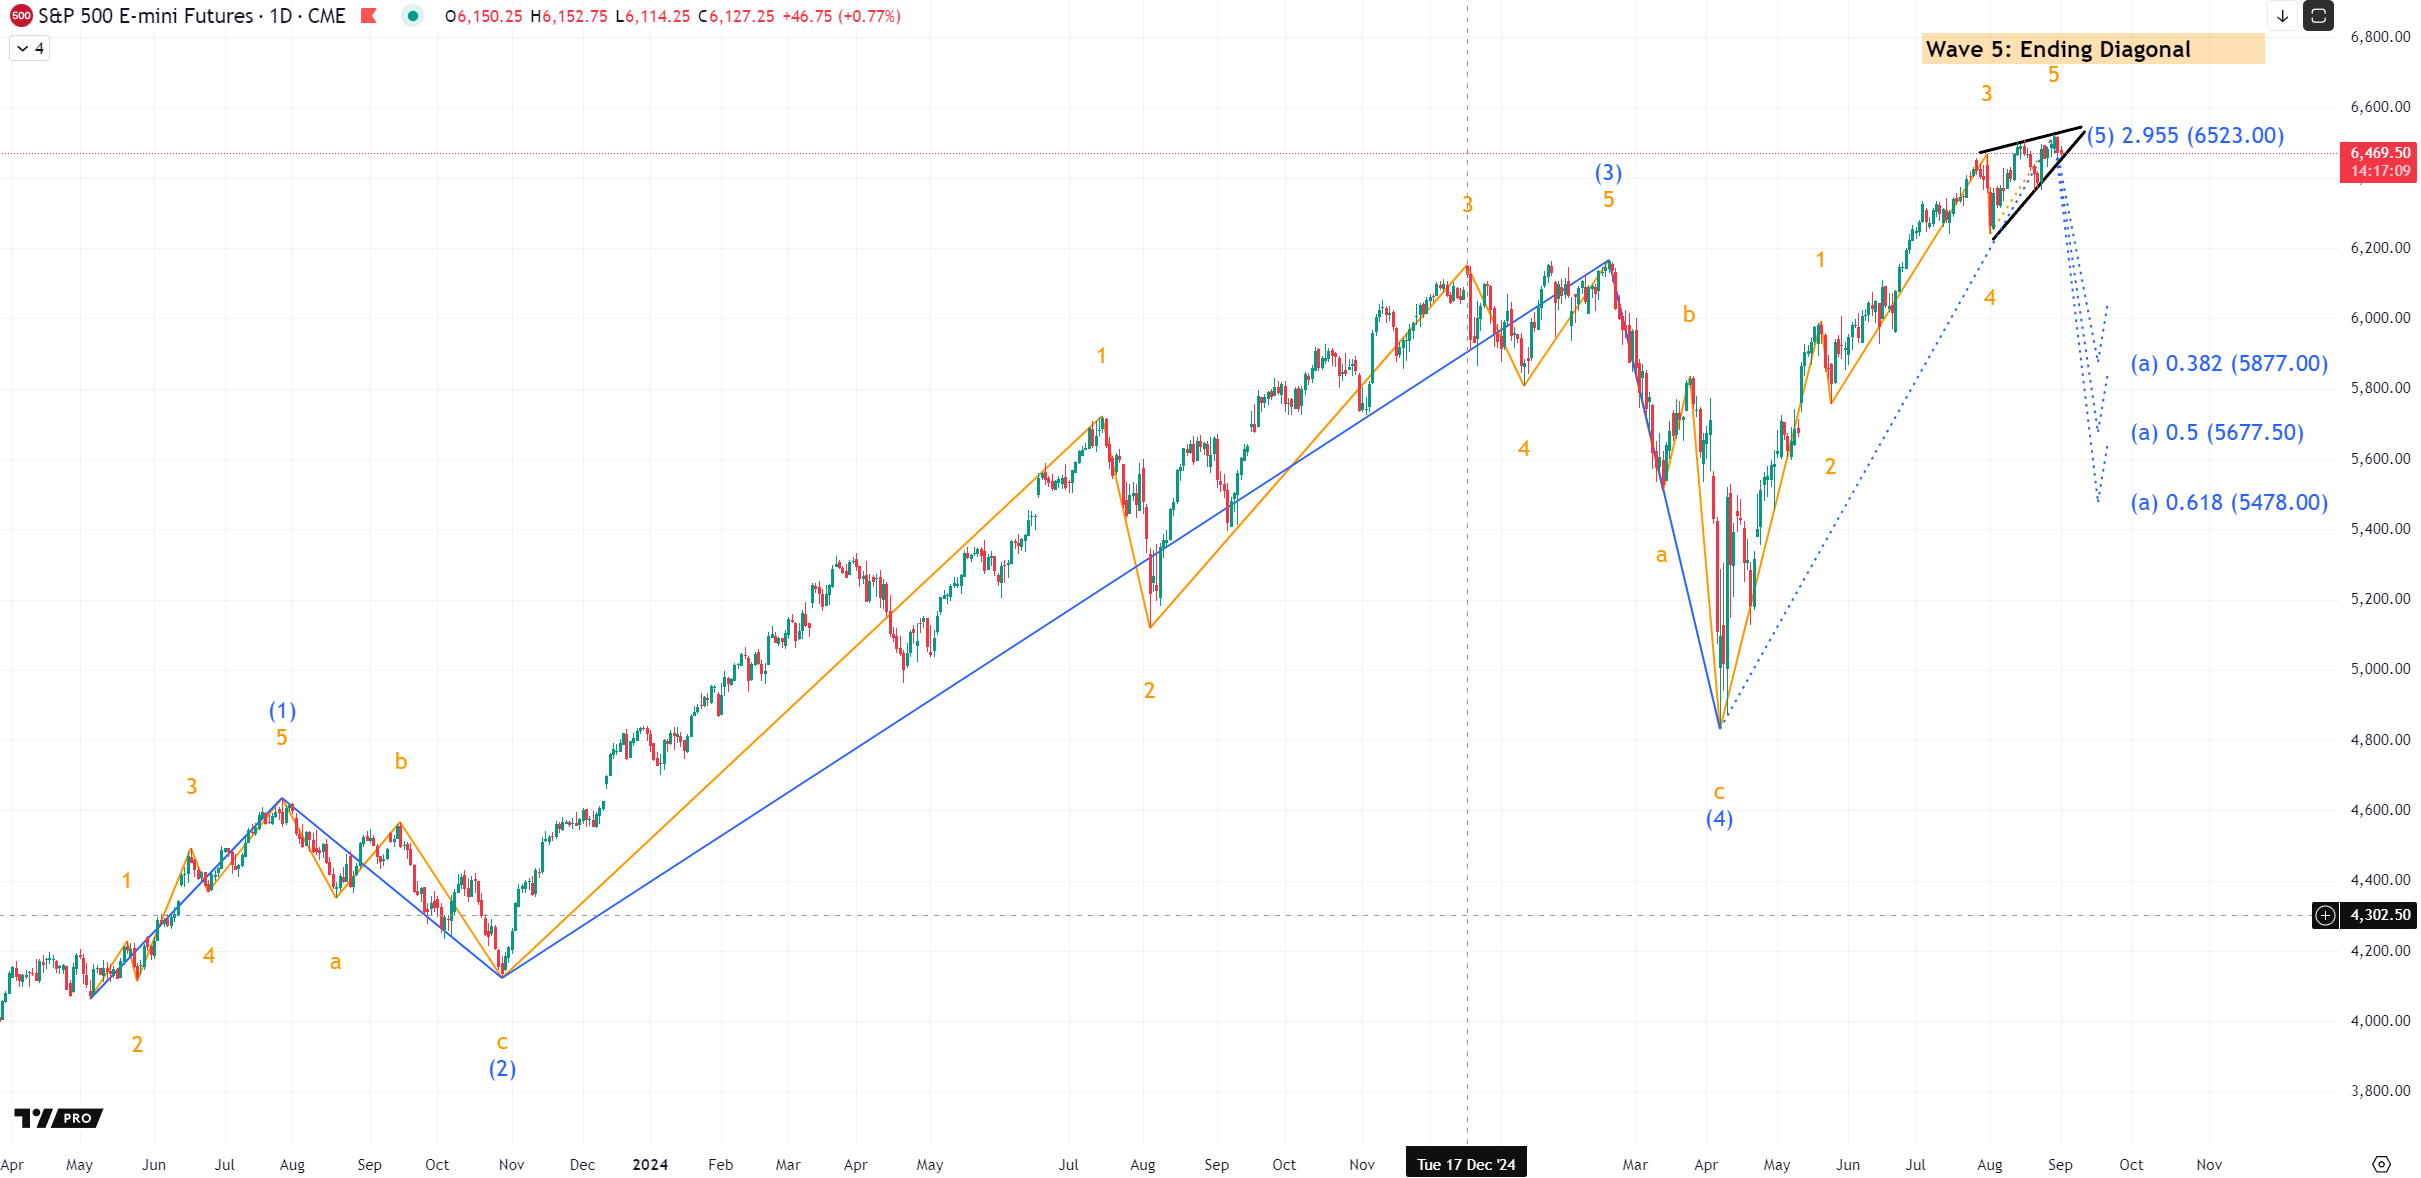
Das auffälligste Merkmal ist das Ending-Diagonal-Muster, markiert durch die beiden schwarzen Linien. Ein Ending Diagonal ist in der Elliott-Wellen-Theorie eine keilförmige Formation, die typischerweise in der Schlussphase einer größeren Bewegung entsteht – entweder in der fünften Welle eines Impulses oder in der „C“-Welle einer Korrektur. Kennzeichnend sind sich überlappende Teilwellen, zusammenlaufende oder auseinanderlaufende Trendlinien und nachlassendes Momentum – alles Hinweise auf eine Erschöpfung des Trends. Ist das Muster vollendet, folgt oft eine scharfe Umkehr zurück zum Ursprung der ersten Welle, da Liquidität und Positionierung rasch abgebaut werden. Historische Untersuchungen legen nahe, dass sich ein Ending Diagonal in etwa 65 % der Fälle in eine bearishe Umkehr auflöst, wenn es sich am Ende einer Aufwärtsbewegung bildet, und in rund 70 % der Fälle in eine bullische Umkehr, wenn es am Ende einer Abwärtsbewegung entsteht. Das schließt ein weiteres Allzeithoch in den kommenden Tagen vor einem Einbruch nicht aus.
Die zweite Beobachtung: Die Märkte könnten sich schlicht in der fünften Welle der Erholung von den Tiefs im April 2025 befinden (fünf Aufwärtswellen in Orange dargestellt). Statistisch führt ein Hoch der fünften Welle in etwa 60–65 % der historischen Fälle zu einer Abwärtskorrektur, wobei die Retracements oft mindestens ein Drittel des vorangegangenen Anstiegs umfassen.
Die dritte Beobachtung ergibt sich aus der langfristigen Elliott-Wellen-Zählung (blaue Linie), die mehrere Aufwärtswellen seit Mai 2023 verfolgt, direkt nach dem Tief des Bärenmarkts von 2022. Auch auf diesem erweiterten Horizont scheint sich der Markt in der fünften und letzten Aufwärtswelle zu befinden. Historisch haben abschließende fünfte Wellen in etwa 70 % der Fälle zu korrektiven Rückgängen geführt, wobei Retracements zu den Fibonacci-Niveaus von 32 % (5877), 50 % (5677) oder sogar 61,8 % (5478) statistisch häufig sind.
Bemerkenswert ist, dass sich die 32-%-Retracement-Zone mit wichtigen Marktclustern deckt: Sie überschneidet sich mit den vom SP500 Indicator ermittelten Akkumulations-/Distributionszonen (der BUY-Zone bei 6000 und dem YTD-Niveau bei 5900, wo sich starke Handelscluster gebildet haben). Dieser Bereich fällt zudem mit dem 200-Tage-Durchschnitt zusammen, was seine Bedeutung als mögliche Unterstützung unterstreicht.
Worauf Sie diese Woche achten sollten: Arbeitsmarktdaten und geldpolitische Signale im Fokus
Vereinigte Staaten
Alle Augen richten sich auf die Veröffentlichung der Nonfarm Payrolls (NFP) für August am Freitag – ein Ereignis mit hohem Einsatz, das die Erwartungen an eine Zinssenkung der Fed im September entscheidend beeinflussen könnte.
Die Märkte verfolgen zudem eine Reihe von Arbeitsmarktdaten: - Dienstag – JOLTS offene Stellen (Juli): Die Arbeitsnachfrage dürfte weiter nachlassen. - Mittwoch – ADP private Beschäftigung (August): Prognose 150–170 Tsd. Stellen. - Donnerstag – Wöchentliche Erstanträge & ISM Services PMI: Leicht steigende Erstanträge erwartet; ISM Services 52,0.
Weitere Daten umfassen die ISM- und S&P-Global-PMIs, die Bauausgaben, die Auftragseingänge der Industrie sowie das Beige Book der Fed.
Eine anhaltende Abkühlung am Arbeitsmarkt – negative Revisionen, schwächere Einstellungen, geringerer Lohnanstieg – würde die Erwartungen an eine lockere Geldpolitik verstärken. Ein NFP-Wert unter 150 Tsd. könnte zunächst Schwäche in den ES-Futures auslösen und dann eine Erleichterungsrally auf Lockerungshoffnungen. Umgekehrt droht ein starker Bericht (200 Tsd.+) den Konsens für eine lockere Geldpolitik zu untergraben und die Finanzierungsbedingungen zu verschärfen.
Wöchentlicher Ereigniskalender – Vereinigte Staaten
| Tag | Ereignis | Erwartungen | Mögliche ES-Reaktion (Punkte) | Von Analysten geschätzte ES-Bewegung |
|---|---|---|---|---|
| Dienstag | JOLTS offene Stellen (Jul) | Weiterer Rückgang | Schwach → ES leicht positiv | ≈ +2 bis +5 Pkt. |
| Mittwoch | ADP-Beschäftigung (Aug) | 150–170 Tsd. Stellen | Schwach → bullish; stark → vorsichtig | ±5 bis ±10 Pkt. |
| Donnerstag | Erstanträge / ISM Services | Mehr Erstanträge, ISM 52,0 | Schwächere Daten stützen den ES | ≈ +3 bis +8 Pkt. |
| Freitag | Nonfarm Payrolls (Aug) | 160 Tsd. Stellen, Arbeitslosenquote 4,3 % | <150 Tsd. → ES-Rally; >200 Tsd. + starke Löhne → Ausverkauf | ±10 bis ±20 Pkt. |
Europa und global
Die Industrie der Eurozone expandierte erstmals seit Anfang 2022, der Composite PMI lag bei 50,7. Der deutsche PMI verbesserte sich auf 49,8, den stärksten Wert seit über zwei Jahren, auch wenn Exporte und Beschäftigung schwach bleiben. EZB-Direktorin Isabel Schnabel bestätigte, dass die Geldpolitik bei einer Inflation nahe 2 % angemessen kalibriert sei, warnte aber vor Risiken durch Lebensmittelpreise, Löhne und Lieferketten. Europäische Aktien starteten fester in die Woche, gestützt durch robuste PMIs, Stärke im Gesundheitswesen und positives Tech-Momentum aus China (Alibabas KI-Cloud).
Zusammenfassung
- USA: Entscheidende Woche mit NFP und Arbeitsmarktdaten, die voraussichtlich die Erwartungen an die Fed-Politik prägen.
- Technisches Setup: Mehrere Elliott-Wellen-Signale – Ending Diagonal, kurz- und langfristige fünfte Wellen – deuten auf steigende Abwärtsrisiken hin; korrektive Retracements sind statistisch wahrscheinlich.
- Europa: Die Verbesserung der PMIs signalisiert eine vorsichtige Stabilisierung, während die EZB Kurs hält.
- Märkte: Die Marktbreite verbessert sich, doch die Schwäche von Big Tech könnte die Indexgewinne begrenzen.