Markt-Update
Da der S&P 500 Indicator und die Aktien steigen, ist das Regime der Sektorrotation fest etabliert. Diese Rally wurde nicht von NVIDIAs Quartalszahlen getragen, sondern von einer Reihe besser als erwartet ausgefallener Makrodaten, die Risikoanlagen neuen Rückenwind gaben.
1. BIP-Revision (Q2)
- Nach oben revidiert auf +3,3 % annualisiert (nach zuvor +3,0 %, Konsens +3,0 %).
- Getragen von robusten Konsumausgaben, soliden privaten Investitionen und schwächeren Importen.
- Effekt vorgezogener Käufe: Ein Teil des Plus spiegelt wider, dass Unternehmen und Verbraucher Bestellungen vor dem Inkrafttreten der Zölle vorgezogen haben. Dieser künstliche Schub ist nicht nachhaltig, sobald die Zölle vollständig greifen.
2. Marktreaktion
- Wachstumswerte auf neuen Rekordhochs:
- S&P 500: 6.501,86 (+0,3 %)
-
Nasdaq: 21.705,16 (+0,5 %)
-
Value und Small Caps stabil:
- Dow Jones: 45.636,90 (+0,2 %)
-
Russell 2000: 2.378,41 (+0,2 %)
-
Sektorrotation:
- Zykliker (Industrie, Zyklischer Konsum) führten die Gewinne an.
- Big Tech (Broadcom, Alphabet, Amazon) schnitt besser ab, während Halbleiter hinterherhinkten.
- Defensive Werte (Versorger, Basiskonsumgüter) blieben zurück, da die Mittel in Richtung Wachstum rotierten.
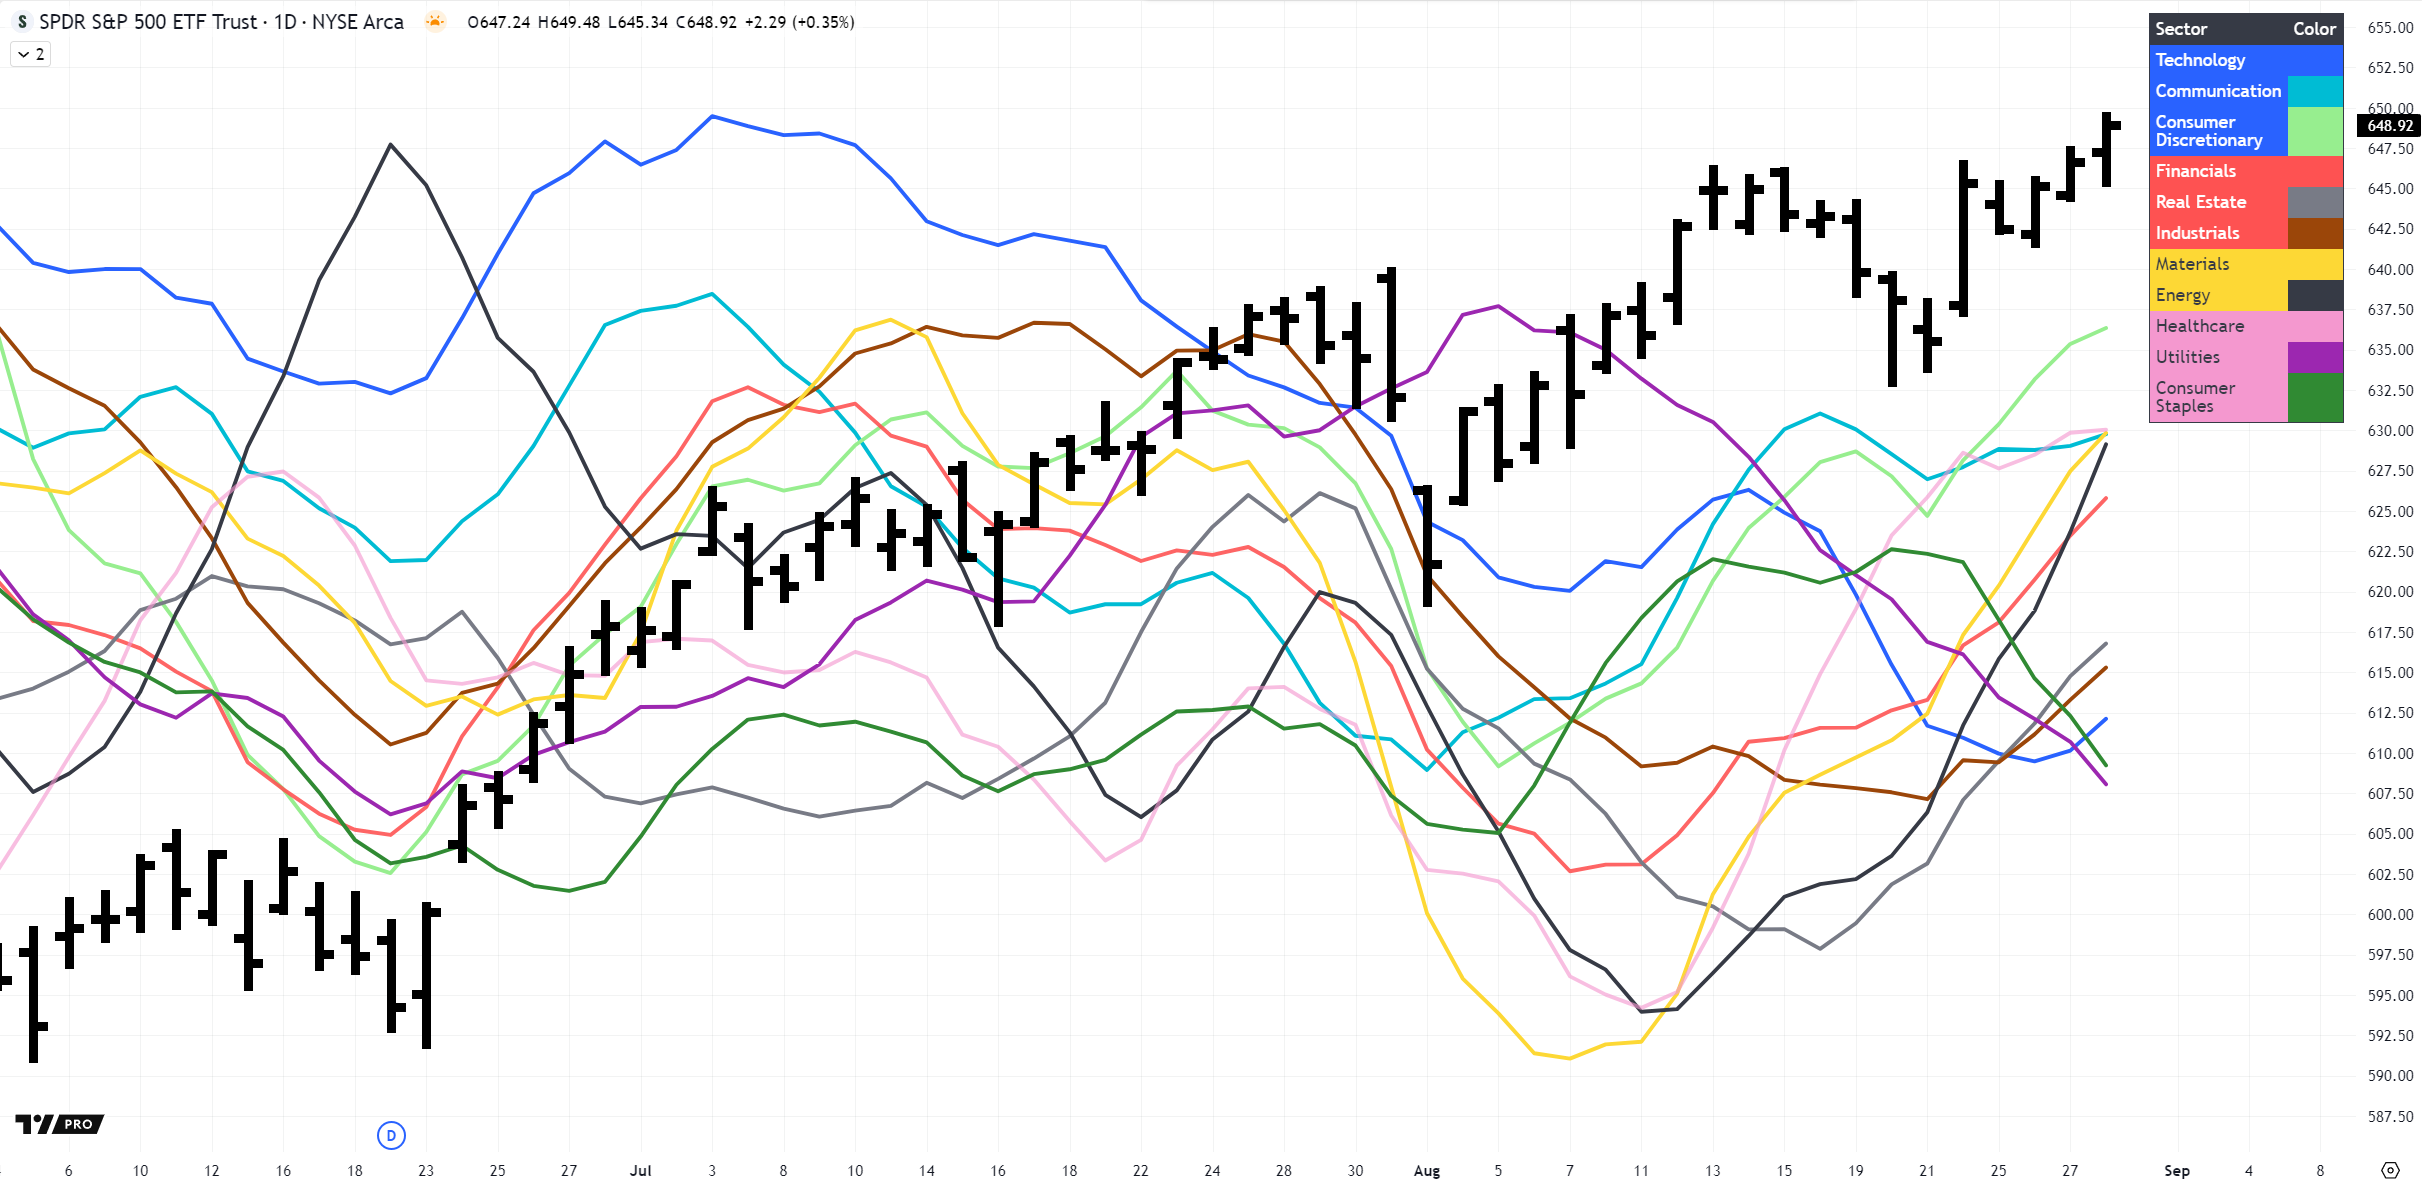
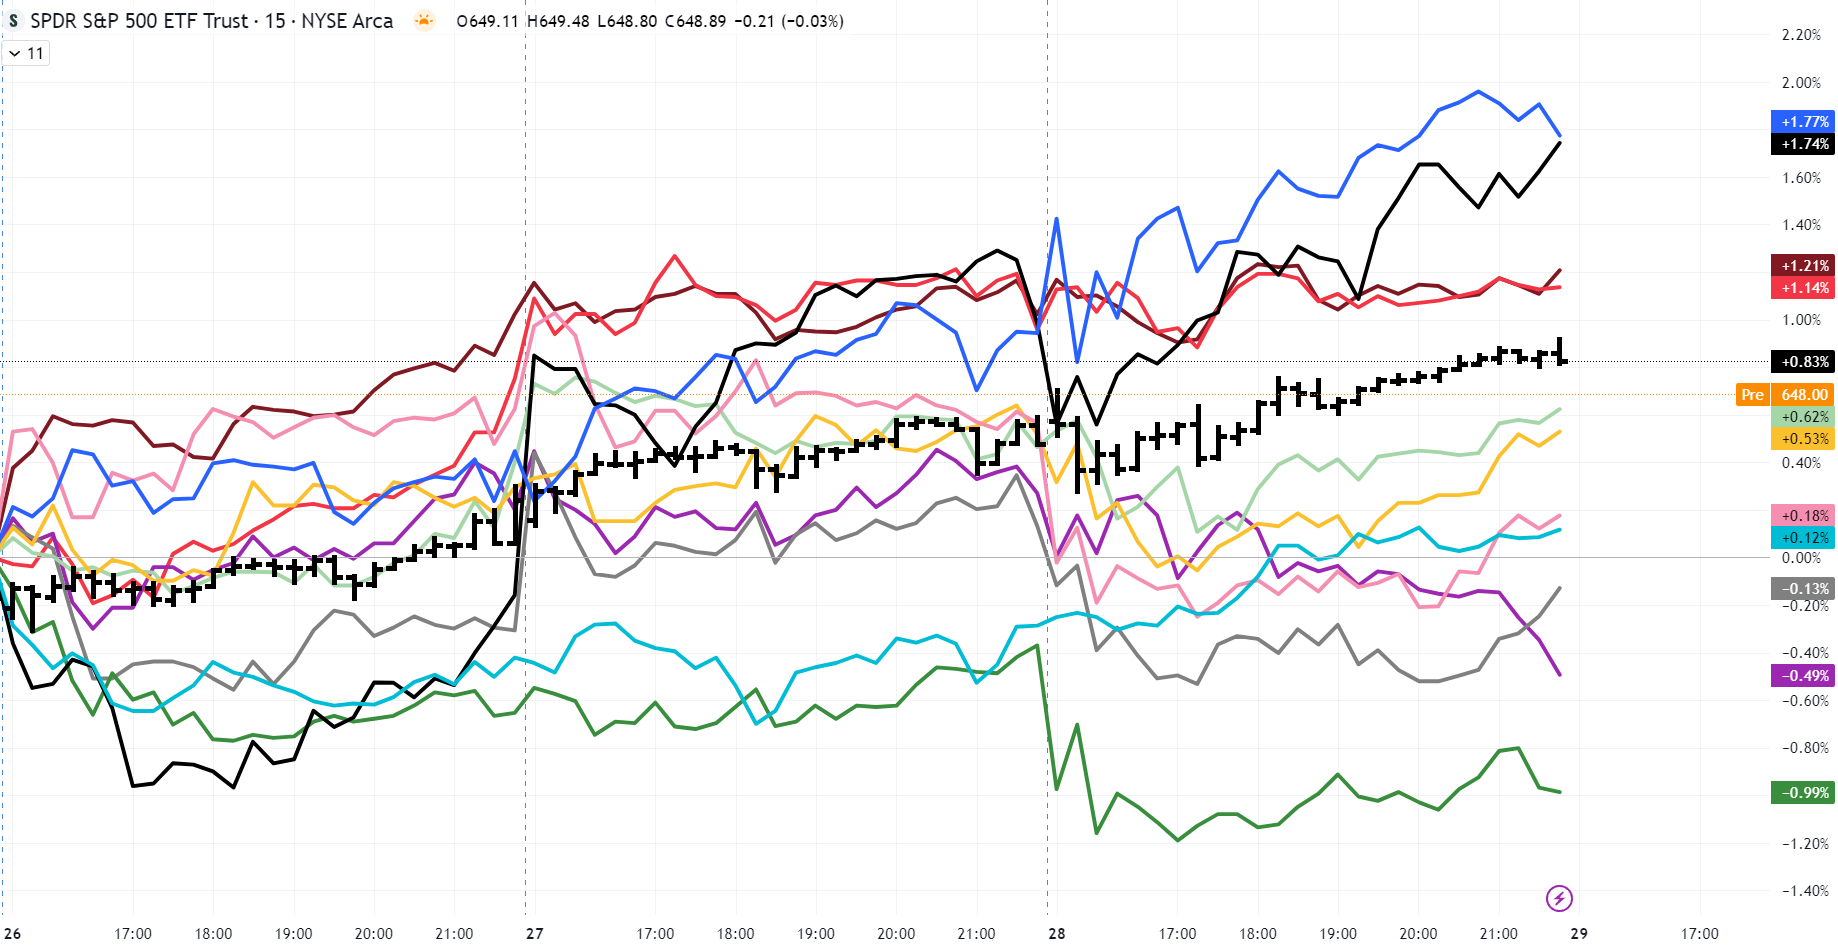 Trotz der anhaltenden Stärke bei Value (Energie, Finanzen, Grundstoffe, Industrie und Immobilien) sehen wir eine Belebung bei Technologie und eine mögliche Bodenbildung nach der Schwäche der vergangenen Woche. Zyklischer Konsum schlägt Basiskonsumgüter, und Versorger befinden sich in einem starken Abwärtstrend.
3. Warum NVIDIA (NVDA) nicht zulegte
Obwohl die Erwartungen erfüllt wurden, blieb NVIDIA zurück:
- Gestreckte Bewertung: Die Aktie war auf Perfektion eingepreist und ließ kaum Luft nach oben.
- Vorsichtiger Ausblick: Exportbeschränkungen und Risiken bei der Nachfrage aus China wurden hervorgehoben.
- Rotation & Gewinnmitnahmen: Institutionelle reduzierten nach einem parabolischen Anstieg ihr Halbleiter-Engagement; Privatanleger nahmen das Angebot auf.
Finanzielle Belastung & Kerngeschäft
- CapEx-Druck: Ausgaben für F&E und CapEx von über 9 Mrd. USD im letzten Quartal belasten den Free Cashflow.
- Forderungsrisiko: Verlängerte Zahlungsziele der Hyperscaler blähen die Forderungen auf.
- Dominanz der Rechenzentren: 80 % des Umsatzes (22,6 Mrd. USD im letzten Quartal) stammen aus Rechenzentren, davon >60 % von den 5 größten Kunden.
- Wettbewerb: AMD (MI300X) und maßgeschneiderte ASICs (Google TPU, AWS Trainium) untergraben NVIDIAs Preissetzungsmacht.
Die Rolle von CoreWeave
CoreWeave ist zu einem entscheidenden NVIDIA-Kunden geworden und baut seine KI-Cloud-Infrastruktur aus: - Umsatz Q2 2025: 1,213 Mrd. USD (+206 % im Jahresvergleich). - Nettoverlust: 290,5 Mio. USD, verbessert von –863 Mio. USD im Jahr 2024 (Reuters, Bloomberg). - Verschuldungsgrad: Die Quote verbesserte sich von 5,5× (2024) auf 3,0× (2025) (GuruFocus). - Aktionäre: Magnetar (26,5 %), Fidelity (8,7 %), NVIDIA (6 %) (Reuters). - Finanzierung: Über 12 Mrd. USD eingesammelt, darunter eine Kreditfazilität über 7,5 Mrd. USD unter Führung von Blackstone und Magnetar (Blackstone).
| Kennzahl | 2024 (Gesamtjahr) | 2025 (Q2 annualisiert) |
|---|---|---|
| Umsatz | 1,92 Mrd. USD | 1,213 Mrd. USD |
| Nettoverlust | –863 Mio. USD | –290,5 Mio. USD |
| Schulden-Umsatz-Verhältnis | 5,54× | 3,0× |
Im Netz kursieren Spekulationen über eine Ponzi-artige Verbindung zwischen NVIDIA und CoreWeave, doch es gibt keine glaubwürdigen Belege dafür. Business Insider bezeichnete dies als „bearishe Verschwörungstheorie“ (Business Insider), während CoreWeaves S-1-Einreichung bei der SEC und eine Analyse der FT legitime Finanzierungs- und Lieferdynamiken aufzeigen.
4. KI unter Druck
- Der Hype kühlt ab: Die Sichtbarkeit der Rendite auf KI-Investitionen bleibt jenseits der Hyperscaler begrenzt.
- Moderatere CapEx: Die Ausgabenprognosen für 2025 fallen nach dem massiven Ausbau 2024 niedriger aus.
- Regulatorische Risiken: Exportkontrollen und EU-Regulierung trüben den Ausblick.
- Energieengpässe: KI-Workloads bringen Netzkapazität und Kühlinfrastruktur an ihre Grenzen.
5. Auswirkungen auf den Arbeitsmarkt
- KI-bedingte Entlassungen in den USA erreichten bis Mitte 2025 10.375, nach 4.000 im Jahr 2024 (CBS News, unter Berufung auf Challenger, Gray & Christmas).
- Am stärksten betroffen: Medien, technischer Support, Backoffice, Finanzdienstleistungen.
6. Ausblick auf die Fed
- Eine Zinssenkung im September bleibt trotz des starken BIP auf dem Tisch.
- Die Fed bleibt datenabhängig, mit Fokus auf die PCE-Inflation.
- Stabile Renditen spiegeln ausgewogene Risiken wider.
7. Zölle & Ende der vorgezogenen Käufe
- Kurzfristiger Schub: Die Widerstandskraft im zweiten Quartal wurde durch Importe und Konsum vor den Zöllen aufgebläht.
- Künftiges Risiko: Sobald die Zölle greifen, verlangsamen sich die Importe, Lagerbestände werden abgebaut und der Konsum schwächt sich ab.
- Makro-Folge: Steigende Stagflationsrisiken (langsameres Wachstum + höhere Preise).
📌 Zusammenfassung und Ausblick
Die Märkte profitieren weiterhin von vorgezogenem Wachstum und starken Daten, doch es drohen Risiken, da Zölle und KI-Gegenwind zusammentreffen. Die Sektorrotation begünstigt derzeit Zykliker und die breite Technologie, während Halbleiter (NVDA) zurückbleiben. Die heutige PCE-Veröffentlichung wird der entscheidende Katalysator dafür sein, ob sich die Rally bis in den September fortsetzt. Weder der VIX noch der SP500 Indicator signalisieren für heute ein erhöhtes Absicherungsverhalten.
| Datenveröffentlichung (30. Aug.) | Konsens | Marktsensitivität | Wahrscheinliche Reaktion SPX/ES |
|---|---|---|---|
| Kern-PCE (Jahresvergleich) | +2,6 % | Sehr hoch | <2,6 % = Rally; >2,7 % = Pullback |
| Konsumausgaben (Monatsvergleich) | +0,4 % | Mittel | Stärker = Nachfrage nach Zyklikern; schwächer = Nachfrage nach Defensiven |
| Persönliche Einkommen (Monatsvergleich) | +0,3 % | Mittel | Stärker = stützt die Nachfrage; zu stark = Renditen steigen |
| Gesamt-PCE (Monatsvergleich) | +0,2 % | Hoch | Im Rahmen = Goldilocks; höher = Renditen schießen nach oben |