Zinskurvenzyklen
Die FED und ihre 2 Mandate
Die Unabhängigkeit der Federal Reserve, begründet mit dem Federal Reserve Act von 1913, stellt sicher, dass sie ihre Geldpolitik autonom festlegt, um ihr doppeltes Mandat aus Preisstabilität und maximaler Beschäftigung zu verfolgen – frei von direkter politischer Kontrolle. Die heutige US-Regierung versucht, diesen Rahmen zu umgehen – nicht durch die Abschaffung der Fed, sondern indem sie sie schwächt: durch politischen Druck auf Fed-Vertreter, eine größere Rolle des Finanzministeriums beim Liquiditätsmanagement und die Förderung kryptobasierter Mechanismen wie einer Bitcoin-Reserve und durch T-Bills gedeckter Stablecoins. Diese Maßnahmen verlagern Einfluss von einer unabhängigen Zentralbank hin zur Exekutive und erhöhen langfristig die Risiken für Inflationserwartungen, die Glaubwürdigkeit des Dollars und das Vertrauen in die Institutionen.
- Preisstabilität → Die Inflation niedrig und stabil halten und so die Kaufkraft des Dollars bewahren. Steigt die Inflation zu stark, strafft die Fed die Geldpolitik (Zinserhöhungen, Bilanzabbau).
- Maximale Beschäftigung → Bedingungen fördern, unter denen möglichst viele Menschen, die arbeiten wollen, eine Stelle finden. Steigt die Arbeitslosigkeit deutlich, lockert die Fed die Geldpolitik (Zinssenkungen, Bereitstellung von Liquidität).
Derzeit dominiert maximale Beschäftigung gegenüber Preisstabilität, doch es bleibt unklar, wie sich eine protektionistische und nationalistische Handelspolitik auf die US-Inflation auswirken wird. Historisch hatte eine solche Politik folgende Konsequenzen:
1. Inflation Zollgetriebene Politik treibt die Inflation typischerweise nach oben. Einfuhrzölle verteuern Vorprodukte und Fertigwaren und erzeugen Kosteninflation, weil Unternehmen höhere Einstandskosten weitergeben. Geschützte Branchen mögen profitieren, doch die Gesamtwirtschaft sieht sich anhaltendem Preisdruck ausgesetzt.
2. Konsumausgaben Höhere Preise schmälern die Kaufkraft der Haushalte und lassen weniger frei verfügbares Einkommen für den nicht notwendigen Konsum. Verbraucher verwenden einen größeren Teil ihres Budgets für Grundbedarf wie Lebensmittel, Energie und Wohnen, was Einzelhandel, Freizeit und Dienstleistungen belastet.
3. Wohlergehen der Verbraucher Die Kombination aus steigenden Kosten und geringerer Produktauswahl mindert das Wohlergehen der Verbraucher insgesamt. Ohne internationalen Wettbewerb innovieren heimische Hersteller womöglich weniger und verlangen zugleich höhere Preise. Sinken die Realeinkommen, schwächt sich das Verbrauchervertrauen ab, und die Haushalte geben vorsichtiger Geld aus.
4. Arbeitsmarkt Die Auswirkungen auf den Arbeitsmarkt sind gemischt. Zölle können Branchen wie Stahl, Autos oder Landwirtschaft vorübergehend abschirmen und Arbeitsplätze erhalten. Exportorientierte Branchen leiden jedoch, wenn Handelspartner mit Gegenzöllen reagieren, was zu Stellenabbau in Industrie und Technologie führt. In der Praxis verschiebt eine solche Politik Arbeitsplätze zwischen Sektoren, statt netto neue zu schaffen. Die jüngsten Daten zum US-Arbeitsmarkt deuten auf eine allmähliche Abkühlung hin: Die Erwartungen an die Arbeitslosenquote sind auf 4,3–4,4 % gestiegen, der Anteil der Verbraucher, die Jobs als „schwer zu finden“ bezeichnen, ist auf den höchsten Stand seit 2021 geklettert, und die Dynamik bei Neueinstellungen lässt nach. Während die Unternehmensinvestitionen in Ausrüstung robust bleiben, haben sich sowohl das Verbrauchervertrauen als auch die Stimmung am Arbeitsmarkt eingetrübt, was die Erwartung von Zinssenkungen der Fed im September verstärkt.
5. Welthandel Protektionistische Politik verringert die Handelsvolumina und stört Lieferketten. Vergeltungsmaßnahmen lösen oft Handelskriege aus und verstärken die Unsicherheit für global tätige Unternehmen. Firmen sind gezwungen, ihre Produktionsnetzwerke umzubauen, was die Kosten erhöht und die Effizienz senkt.
6. Weltwirtschaft Auf Makroebene bremst ein weit verbreiteter Protektionismus das globale Wachstum. Schwellenländer, die auf Exporte in die USA angewiesen sind, sind besonders verwundbar. Multinationale Unternehmen sehen sich schrumpfenden Margen, höherer Volatilität und einer schlechteren Planbarkeit der Gewinne gegenüber. Mit der Zeit führt dies zu geringeren Investitionsströmen, strafferen Finanzierungsbedingungen und einer fragileren Weltwirtschaft.
Der Zinszyklus der Zentralbank
1. Straffungsphase (Zinserhöhungen) Steigt die Inflation über das Ziel oder überhitzt die Wirtschaft, erhöhen die Zentralbanken die Leitzinsen, um die Aktivität zu bremsen. Höhere Finanzierungskosten dämpfen Konsum und Investitionen und kühlen die Nachfrage ab. In dieser Phase werten Währungen häufig auf, während Aktien- und Kreditmärkte Gegenwind haben.
2. Hochpunkt / restriktives Plateau Nach einer Reihe von Erhöhungen werden die Zinsen über einen längeren Zeitraum auf restriktivem Niveau gehalten. Ziel ist es, die Inflationserwartungen zu verankern und erneuten Preisdruck zu verhindern. Diese Phase belastet oft den Immobilienmarkt, den Arbeitsmarkt und die Unternehmensbilanzen.
3. Lockerungsphase (Zinssenkungen) Verlangsamt sich das Wachstum und nähert sich die Inflation dem Ziel, senken die Zentralbanken die Zinsen. Niedrigere Finanzierungskosten verbessern die Kreditbedingungen, regen die Nachfrage an und stützen Investitionen. Risikoanlagen wie Aktien und Anleihen profitieren in der Regel, während Währungen abwerten können.
4. Neutrale Phase / Erholungsphase Schließlich nähern sich die Zinsen einem „neutralen“ Niveau an – weder restriktiv noch übermäßig expansiv. In diesem Stadium stabilisiert sich die Wirtschaft, und die Geldpolitik ist ausgewogen. Der Zyklus beginnt von vorn, während die Zentralbanken neue Risiken beobachten.
Inversion der Zinskurve und ihre Folgen
Eine Inversion der Zinskurve folgt typischerweise auf eine späte Straffung im Zyklus, wenn die kurzfristigen Leitzinsen die langfristigen Wachstums- und Inflationserwartungen übersteigen. Historisch signalisieren Inversionen ein steigendes Rezessionsrisiko, da restriktive Finanzierungsbedingungen Kreditvergabe und Investitionen belasten.
Der Zyklus verläuft oft in drei Stufen: 1. Abflachung, wenn die Märkte ein langsameres Wachstum vorwegnehmen 2. Tiefe Inversion, wenn die Fed restriktiv bleibt, während die Renditen am langen Ende bereits Lockerungen einpreisen 3. Versteilung, wenn sich die Kurve normalisiert – entweder durch Zinssenkungen der Fed am kurzen Ende oder durch erneute Inflationsrisiken am langen Ende
Für Anleger kommt es darauf an, zwischen einem Bull Steepener (geldpolitische Lockerung in einer Abschwächung) und einem Bear Steepener (inflationsgetriebener Ausverkauf am langen Ende) zu unterscheiden, denn beide haben sehr unterschiedliche Folgen für Risikoanlagen.
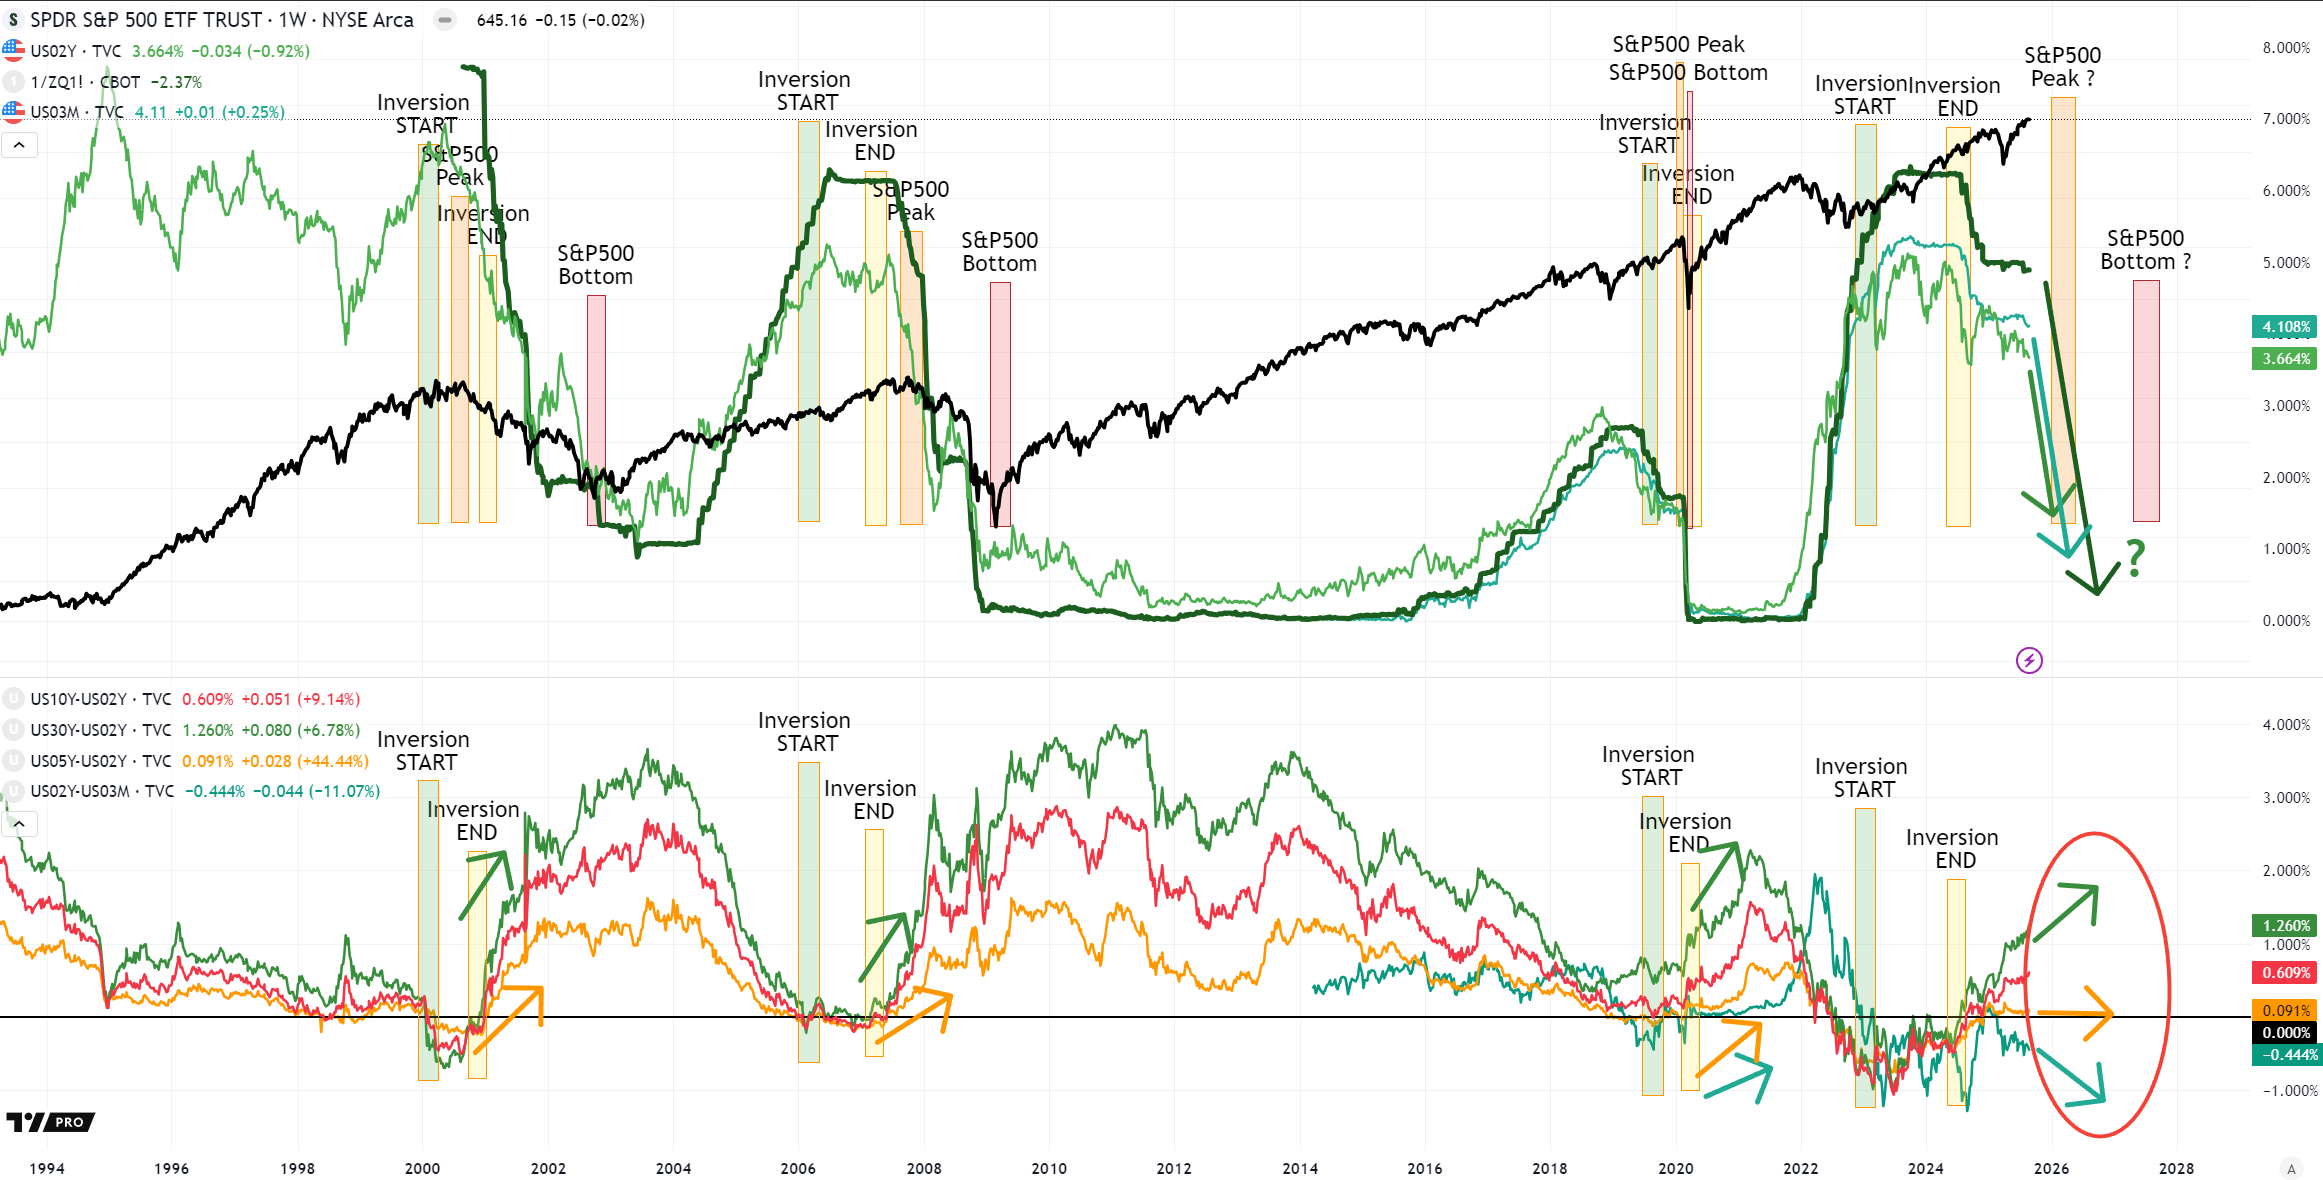
Derzeit befinden wir uns in der Versteilungsphase, allerdings mit gemischtem Bild: ein Bear Steepener am langen Ende, getrieben von struktureller Inflation und fiskalischen Sorgen, und ein Bull Steepener am kurzen Ende, da die Märkte Zinssenkungen der Fed einpreisen. Diese „Barbell-Versteilung“ spiegelt wider, dass beide Dynamiken je nach Kurvensegment nebeneinander bestehen.
Nicht parallele Verschiebungen sorgen für Nuancen: - Langfristige Spreads (30Y–2Y und 10Y–2Y) werden steiler - Mittelfristige Spreads (5Y–2Y) sind flach - Kurzfristige Spreads (2Y–3M) fallen und invertieren weiter
Dynamik der Zinskurve: Wenn das lange Ende steiler wird, der mittlere Teil aber stagniert
Es gibt historische Präzedenzfälle, in denen langfristige Spreads steiler wurden, der mittlere Teil der Kurve flach blieb und das sehr kurze Ende sich verengte. Solche nicht parallelen Verschiebungen haben wichtige Wendepunkte sowohl für Anleihen als auch für Aktien signalisiert.
Historische Parallelen und Reaktionen am Aktienmarkt
- Mitte der 1990er: Nach Zinserhöhungen der Fed stiegen die langfristigen Renditen, während die 5Y verankert blieb. Aktien taten sich zunächst schwer, gingen aber in einen mehrjährigen Bullenmarkt über, sobald sich das kurze Ende entspannte.
- 2004–2006: Das lange Ende wurde wegen Defiziten und Inflationssorgen steiler, während die 5Y an die Signale der Fed gebunden blieb. Aktien stiegen dank starker Gewinne, doch die Ungleichgewichte kündigten bereits die Krise von 2007–08 an.
- 2013–2014: Der Taper Tantrum trieb die langen Laufzeiten nach oben, während der mittlere Teil der Kurve flach blieb. Aktien korrigierten kurz, setzten ihre Gewinne dann aber fort, wobei Zykliker und Finanzwerte besser abschnitten als Sektoren mit langer Duration.
Interpretation der Zinskurve – aktuelle Konstellation
Die heutige Kurve zeigt: - Einen Abwärtstrend und eine Inversion im 2Y–3M-Spread - Einen flachen mittleren Kurventeil 2Y–5Y - Eine Versteilung am langen Ende (2Y–10Y und 30Y–10Y)
Dieses Muster signalisiert eine Mischung aus Vorsicht am kurzen Ende, Stabilität im mittleren Teil und strukturellem Risiko am langen Ende. Historisch führen solche „Barbell“-Konstellationen eher zu Rotationen am Markt als zu breiten Ausverkäufen bei Aktien.
US-BIP und Sektorausblick – August 2025
BIP und die Rolle der KI
Die US-Wirtschaft entwickelte sich 2025 uneinheitlich: Nach einer Schrumpfung um –0,5 % im ersten Quartal erholte sich das Wachstum im zweiten Quartal auf +3,0 %. Künstliche Intelligenz war der herausragende Treiber und trug rund 0,5 Prozentpunkte zum BIP-Wachstum bei. Ohne KI wäre die Wirtschaft vermutlich um weniger als 1 % gewachsen. Quelle: Business Insider
Wachstumstreiber
-
Künstliche Intelligenz & Big Tech: Die großen Tech-Konzerne investieren über 340 Mrd. $ in KI-Infrastruktur und befeuern damit Produktivität und BIP-Wachstum. Quelle: Barron’s
-
Industrie: US-Hersteller erwarten für 2025 ein Umsatzwachstum von +4,2 % bei stärkeren Neueinstellungen – ein Zeichen für eine zyklische Erholung. Quelle: Reuters
-
Gesundheitswesen & freiberufliche Dienstleistungen: Stabile Wachstumsbeiträge, gestützt durch die Demografie und eine konstante Nachfrage. Quelle: Investopedia
Unter Druck
-
Konsumausgaben & Bau: Höhere Zinsen belasten langlebige Konsumgüter und den Wohnungsbau; die Haushalte halten sich bei nicht notwendigen Ausgaben zurück. Quelle: Deloitte
-
Handelsabhängige Branchen: Zollkonflikte setzen die Exporte unter Druck und stören Lieferketten. Quelle: EY
Künstliche Intelligenz ist eindeutig zum dominierenden Wachstumsmotor geworden. Abseits von KI und industrieller Erholung bleibt die Wirtschaft fragil: Der Konsum verlangsamt sich, der Bau ist gedämpft, und der Handel steht vor Herausforderungen. Ohne KI sähe das US-Wachstum deutlich schwächer aus – das unterstreicht für Anleger sowohl die Chance als auch das Klumpenrisiko.
Politische Folgen – Finanzministerium und Krypto-Maßnahmen umgehen die Fed
Die Regierung setzt eher auf fiskalische Hebel und kryptobezogene Instrumente als auf die herkömmliche geldpolitische Transmission, was das Risiko einer fiskalischen Dominanz und die politische Unsicherheit erhöht.
1) Inflation & geldpolitische Transmission → Zölle und fiskalische Impulse halten die Inflationsvolatilität hoch und verwässern die Signalwirkung der Fed. 2) Zinsen, Kurvenform & Laufzeitprämie → Anleger verlangen mehr Kompensation für Duration, was eine steilere, volatilere Kurve erzeugt. Kurzfristige Renditen folgen der Fed-Politik, doch die Preisbildung am langen Ende spiegelt die Unsicherheit über künftige Reaktionen wider. 3) USD-Dynamik → Durch Staatsanleihen gedeckte Stablecoins könnten die Dollarnachfrage kurzfristig stützen, doch institutionelle Glaubwürdigkeitsrisiken untergraben mit der Zeit den Status als Reservewährung. 4) Liquidität am Treasury-Markt → Eine starke Nachfrage nach T-Bills birgt das Risiko einer Sicherheitenknappheit, treibt die Prämien für On-the-run-Anleihen und führt gelegentlich zu Engpässen bei der Refinanzierung. 5) Banken & Kredit → Stablecoin-ähnliche Instrumente können Einlagen von den Banken abziehen, was die Refinanzierungskosten der Banken erhöht und die Credit Spreads ausweitet. 6) Risikoanlagen & Krypto → Die Aktienrisikoprämien steigen in Zeiten der Unsicherheit; Zykliker könnten besser abschneiden, während Wachstumswerte zinssensitiv sind. Krypto könnte von politischer Unterstützung profitieren, bleibt aber anfällig für regulatorische Kehrtwenden. 7) Rechtliche/institutionelle Belastung → Angriffe auf die Unabhängigkeit der Fed erhöhen die Risikoprämien für Governance. 8) Internationale Übertragungseffekte → Handelspartner könnten Vergeltung üben und die globale Inflationsvolatilität verstärken.
Marktausblick
In den kommenden Monaten wird es entscheidend sein, Laufzeitprämien, Zinsvolatilität (MOVE-Index), die Dynamik der Treasury-Auktionen und die Refinanzierungsspreads der Banken zu beobachten, um das systemische Risiko einzuschätzen. Zuflüsse in die T-Bill-Bestände von Stablecoins und globale Kapitalbewegungen werden zeigen, wie weit alternative Liquiditätskanäle die Finanzierung verändern. Rechtliche und regulatorische Schlagzeilen rund um die Governance der Fed oder Krypto-Regelwerke könnten zusätzlichen Druck erzeugen.
Fazit: Da Finanzministerium und Krypto als geldpolitische Werkzeuge an Bedeutung gewinnen, deutet das Risikoumfeld auf dauerhaft höhere Laufzeitprämien (die Zinsen für langlaufende Staatsanleihen bleiben hoch), größere Inflationsunsicherheit und volatile Phasen der Versteilung hin. Bis die institutionelle Lage klarer wird, sollten sich Anleger auf Bilanzqualität, eine widerstandsfähige Finanzierung und ein sorgfältiges Durationsmanagement konzentrieren.