Divergenz zwischen Indikator und Aktien
Der tägliche S&P 500 Indicator ist weiter gestiegen, obwohl die US-Aktienmärkte gestern nachgaben und Kryptowerte abverkauft wurden. Die Divergenz spiegelt einen Stimmungswandel wider: Der Optimismus über bevorstehende Zinssenkungen wich der Sorge, dass zollbedingte Inflation den erwarteten Lockerungszyklus zunichtemachen könnte. Der NQ schloss erneut unter dem täglichen MA20. Wahrscheinlich werden auch die anderen US-Indizes diese wichtige Unterstützungslinie zumindest erneut testen, beim ES das Niveau von 6400 bis 6420.
Jackson Hole: Powells Balanceakt und das Signal des NLP Fedspeak Index
Die Märkte werteten Powells Äußerungen in Jackson Hole zunächst als dovish, doch Anna Wong (Bloomberg Economics) lieferte eine differenziertere Sicht. In ihrem Beitrag auf X wies sie darauf hin, dass sich der NLP Fedspeak Index in hawkishe Richtung bewegt hat – ein Hinweis darauf, dass die Sprache der Fed unter dem Optimismus des Marktes einen vorsichtigen, auf die Inflation ausgerichteten Ton beibehielt. Historische Untersuchungen von DataTrek zeigen, dass US-Aktien nach Reden in Jackson Hole in der Regel zulegen; 2025 verlief jedoch anders, mit Schwäche vor Powells Auftritt, was Spielraum für eine Erholung nach der Rede ließ.
Schlüsselformulierungen wie „die Risikobalance scheint sich zu verschieben“, „die Abwärtsrisiken für die Beschäftigung nehmen zu“ und „die Geldpolitik bleibt restriktiv“ verdeutlichen das empfindliche Gleichgewicht in Powells Botschaft. Er signalisierte Offenheit für Zinssenkungen und betonte zugleich, dass die Inflationsrisiken erhöht bleiben. Das Ergebnis war eine Rede, die dovish genug war, um Rallys an den Märkten zu befeuern, aber durch hawkishe Formulierungen verankert blieb, um die Glaubwürdigkeit und geldpolitische Flexibilität der Fed zu wahren.
Wortanalyse Jackson Hole: dovish vs. hawkish
Ein genauerer Blick auf Powells Rede in Jackson Hole (22.08.2025) bestätigt eine dovishe Tendenz. Die Auswertung der Worthäufigkeiten zeigt, dass dovishe Begriffe wie „labor“ (Arbeit), „employment“ (Beschäftigung), „balance of risks“ (Risikobalance) und „framework“ (Rahmen) deutlich häufiger vorkamen als hawkishe Anker wie „inflation“ (Inflation), „restrictive“ (restriktiv) und „policy rate“ (Leitzins).
| Dovish | Anzahl | Hawkish | Anzahl | |
|---|---|---|---|---|
| GESAMT | 70 | Gesamt | 46 | |
| labor (Arbeit) | 12 | inflation (Inflation) | 17 | |
| employment (Beschäftigung) | 7 | policy rate (Leitzins) | 4 | |
| balance (Gleichgewicht) | 10 | higher (höher) | 4 | |
| balance of risks (Risikobalance) | 4 | restrictive (restriktiv) | 3 | |
| maximum employment (maximale Beschäftigung) | 4 | price / prices (Preis / Preise) | 5 | |
| framework / review (Rahmen / Überprüfung) | 15 | upside (Aufwärtsrisiko) | 2 | |
| proceed carefully (behutsam vorgehen) | 3 | tariffs (Zölle) | 2 | |
| slowdown (Abschwächung) | 3 | risks to inflation (Inflationsrisiken) | 2 | |
| softened (abgeschwächt) | 2 | vigilance / vigilance on inflation (Wachsamkeit / Wachsamkeit bei der Inflation) | 1 | |
| shifting (verschiebend) | 2 | prevent ongoing inflation (anhaltende Inflation verhindern) | 1 | |
| neutral (neutral) | 2 | restrictive stance (restriktive Haltung) | 1 | |
| adjustment / adjust (Anpassung / anpassen) | 2 | tightening (Straffung) | 1 | |
| downside (Abwärtsrisiko) | 2 | persistence (of inflation) (Hartnäckigkeit der Inflation) | 1 | |
| accommodate / flexibility (entgegenkommen / Flexibilität) | 1 | expectations (inflation) (Inflationserwartungen) | 1 | |
| stability (labor focus) (Stabilität, Fokus Arbeitsmarkt) | 1 | elevated (erhöht) | 1 |
- Verhältnis: ≈ 1,75 : 1 zugunsten dovisher Formulierungen
Fazit: Powells Botschaft in Jackson Hole fiel klar dovish aus: Sie betonte eine wachsende Sensibilität für Arbeitsmarktrisiken und Offenheit für geldpolitische Anpassungen, da sich die Risikobalance zu verschieben scheint (N.B.: Das Risiko verschiebt sich, es wird nicht kleiner). Gleichzeitig unterstrichen wiederholte Verweise auf die Inflation und die „restriktive“ Haltung die Entschlossenheit der Fed, ihre Glaubwürdigkeit und Handlungsoptionen zu wahren. Sein Verweis auf eine „Überprüfung des Rahmens“ war nicht akademisch gemeint, sondern ein klares Signal geldpolitischer Flexibilität: Die Strategie der Fed – seit 2020 auf eine durchschnittliche Inflationssteuerung gestützt – passt möglicherweise nicht mehr vollständig zur heutigen Mischung aus Zöllen, sich verändernder Arbeitsmarktdynamik und einem höheren neutralen Zins. Mit dem Hinweis auf eine Überprüfung deutete Powell an, dass die Fed bereit ist, ihr Regelwerk neu zu justieren – mit stärkerer Gewichtung der Beschäftigungsrisiken, einer gewissen Toleranz für eine Inflation etwas über 2 % und einem proaktiveren Einsatz ihres Instrumentariums. Für die Märkte war das Signal unmissverständlich: Dies ist eine dovishe Tendenz, die Anleger auf mögliche strategische Verschiebungen vorbereitet, falls sich die wirtschaftliche Schwäche vertieft.
Sektorrotation
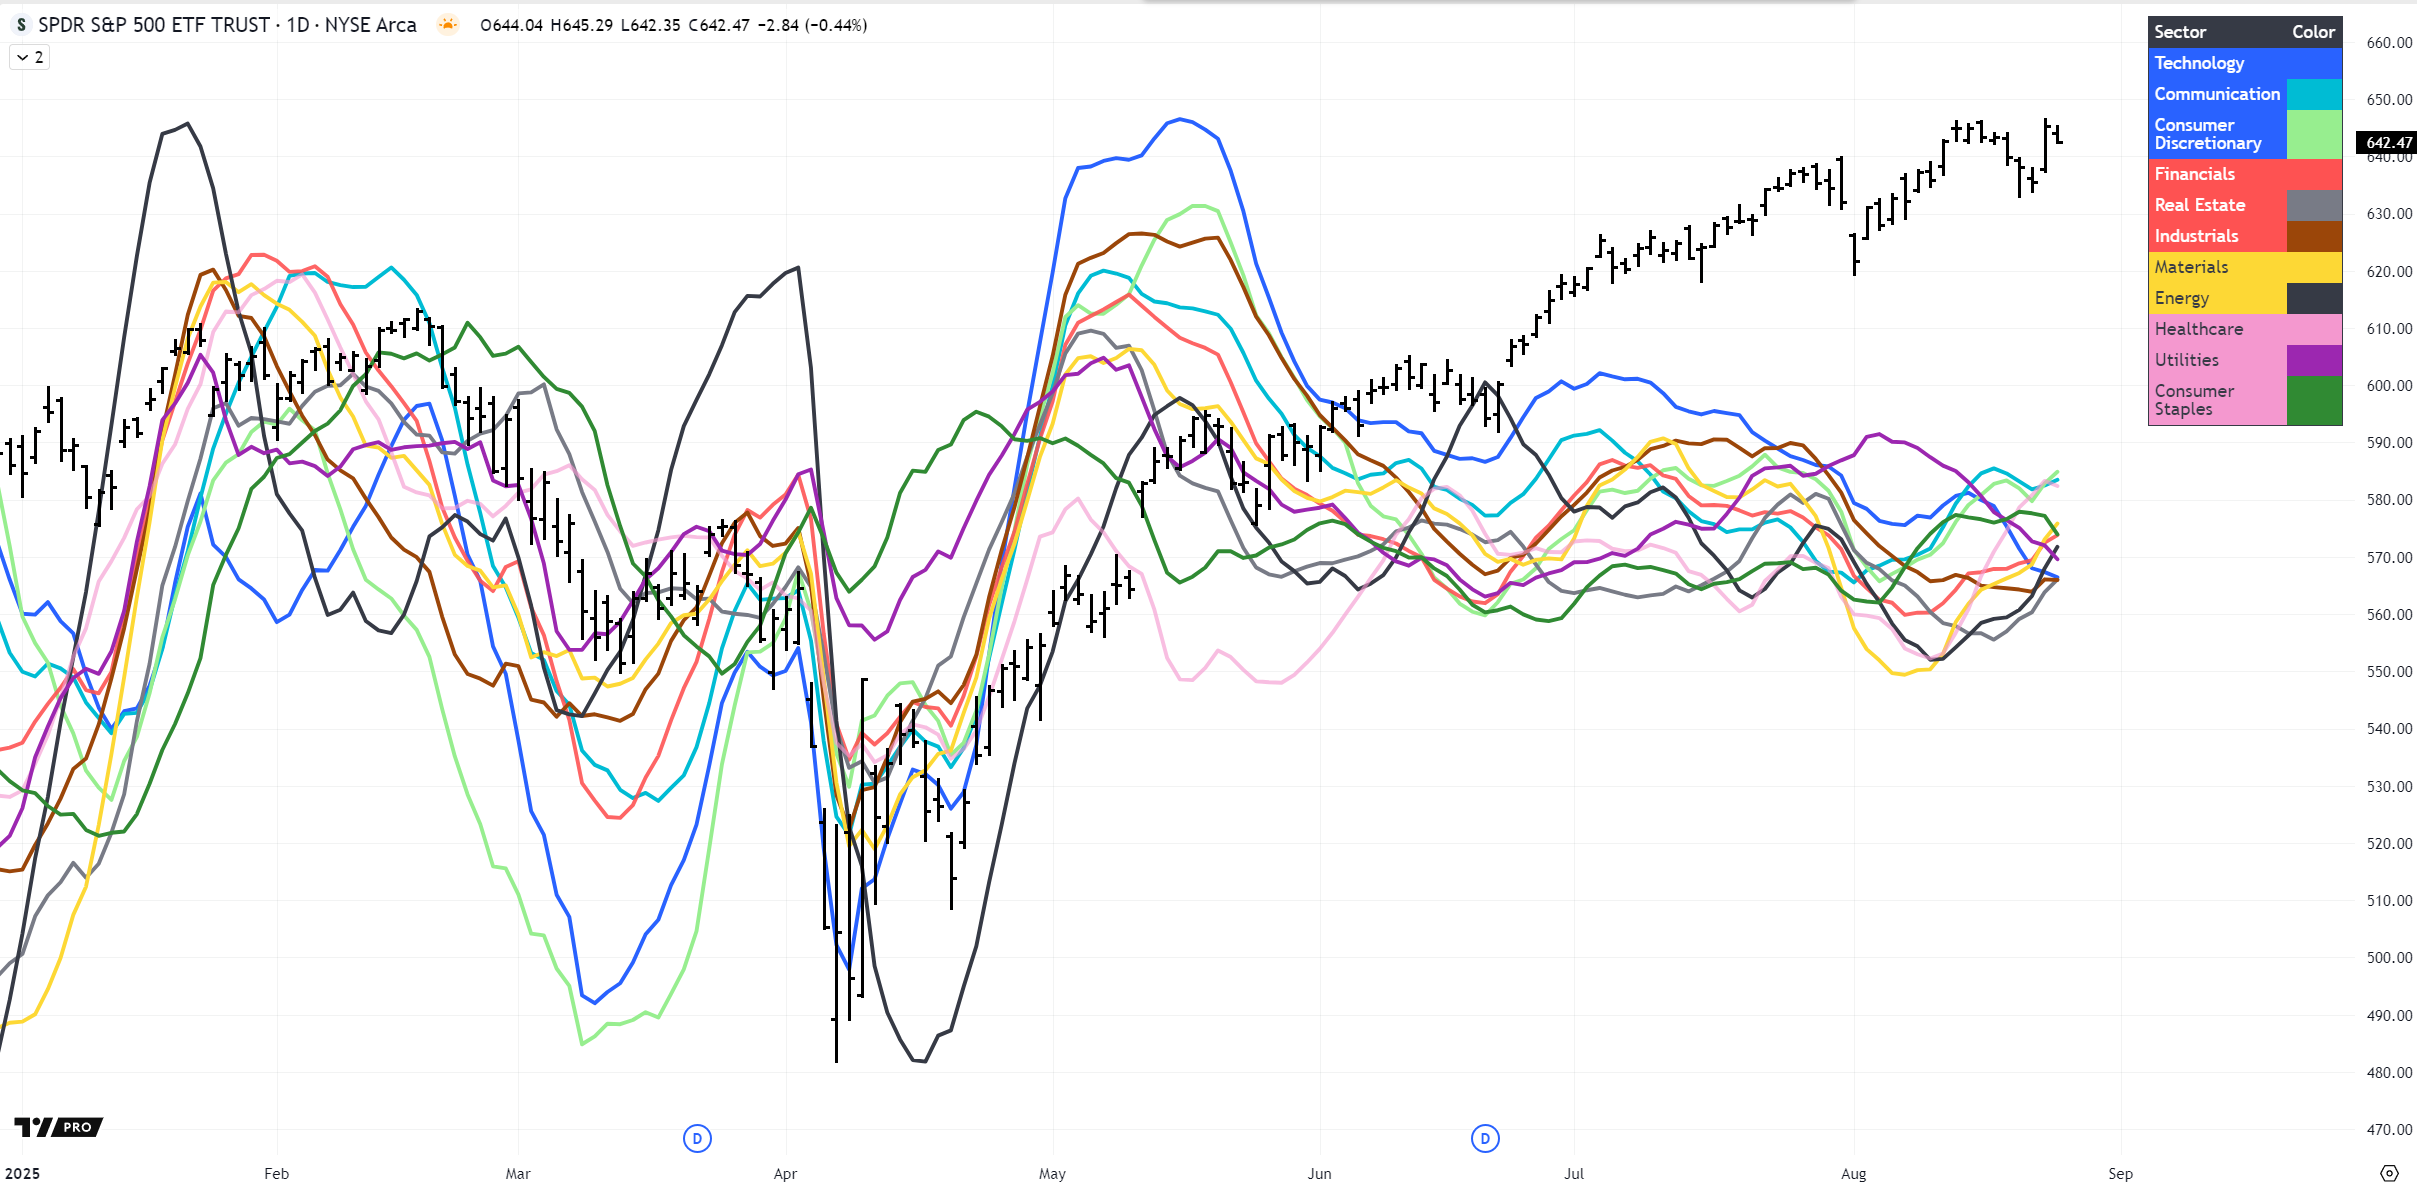
Auf längere Sicht zeigt sich ein deutlicher Momentumverlust aller Sektorgruppen. Im August ist eine klare Verschiebung zu beobachten, bei der defensive Werte an Momentum gewonnen haben. Interessanterweise haben auch zinssensible Value- und zyklische Werte in Erwartung von Zinssenkungen der Fed im September kräftig zugelegt.
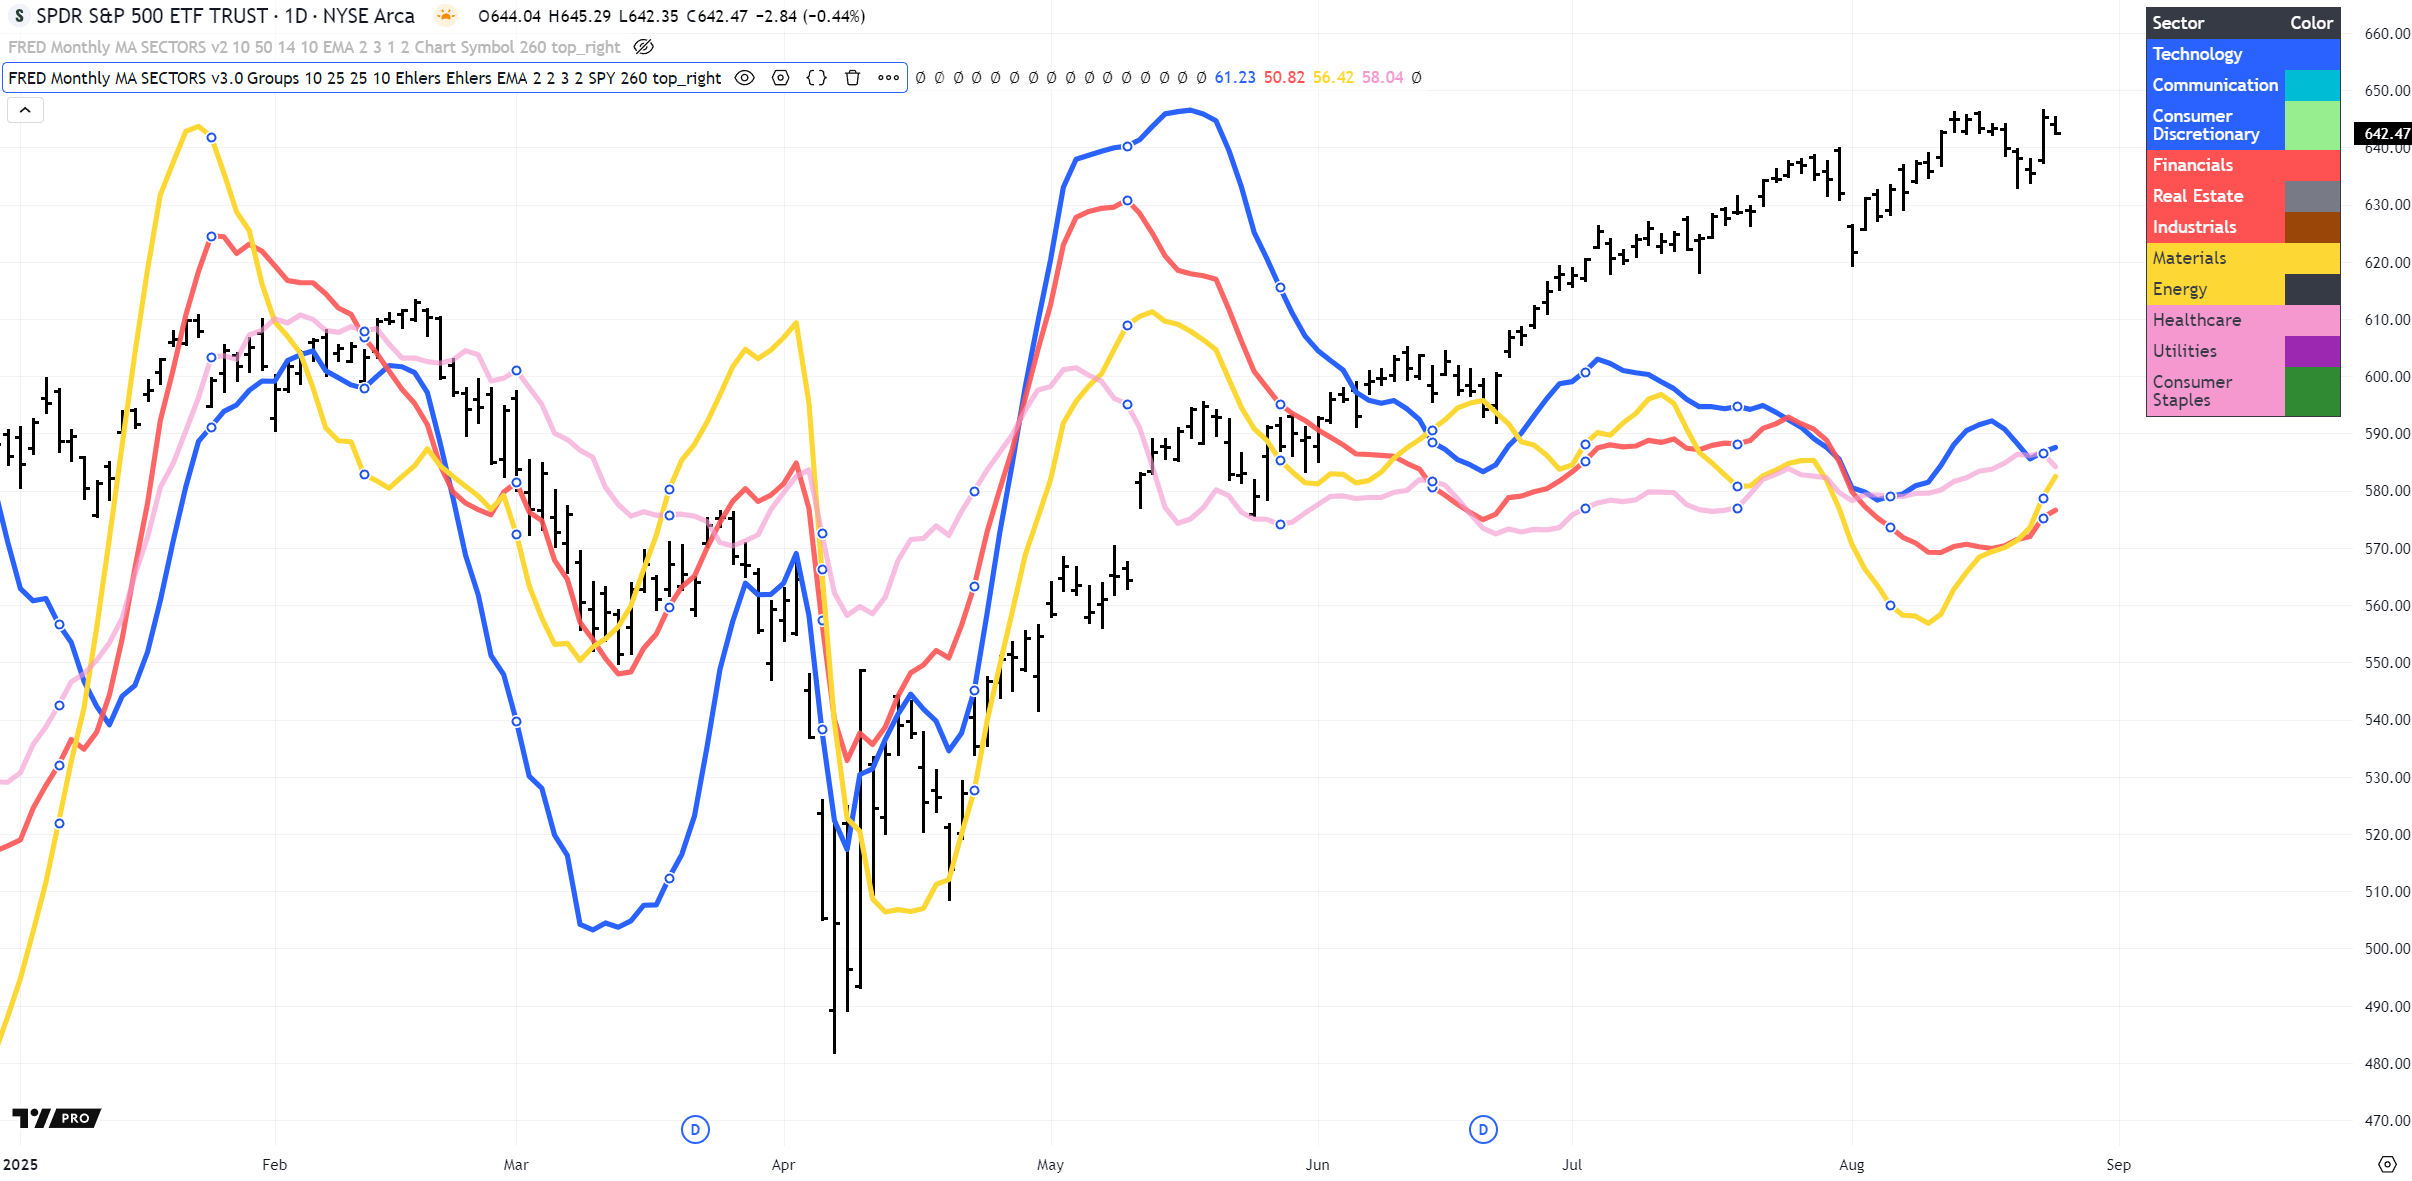 Die vollständige Sektoranalyse für 2025 zeigt, dass sich vor allem Gesundheitswesen, Energie, Grundstoffe und Immobilien zusammen mit Finanzen in einem Aufwärtszyklus befinden. Das ist ein vergleichsweise neues Umfeld gegenüber den von Big Tech getriebenen Märkten der vergangenen Monate und Jahre.
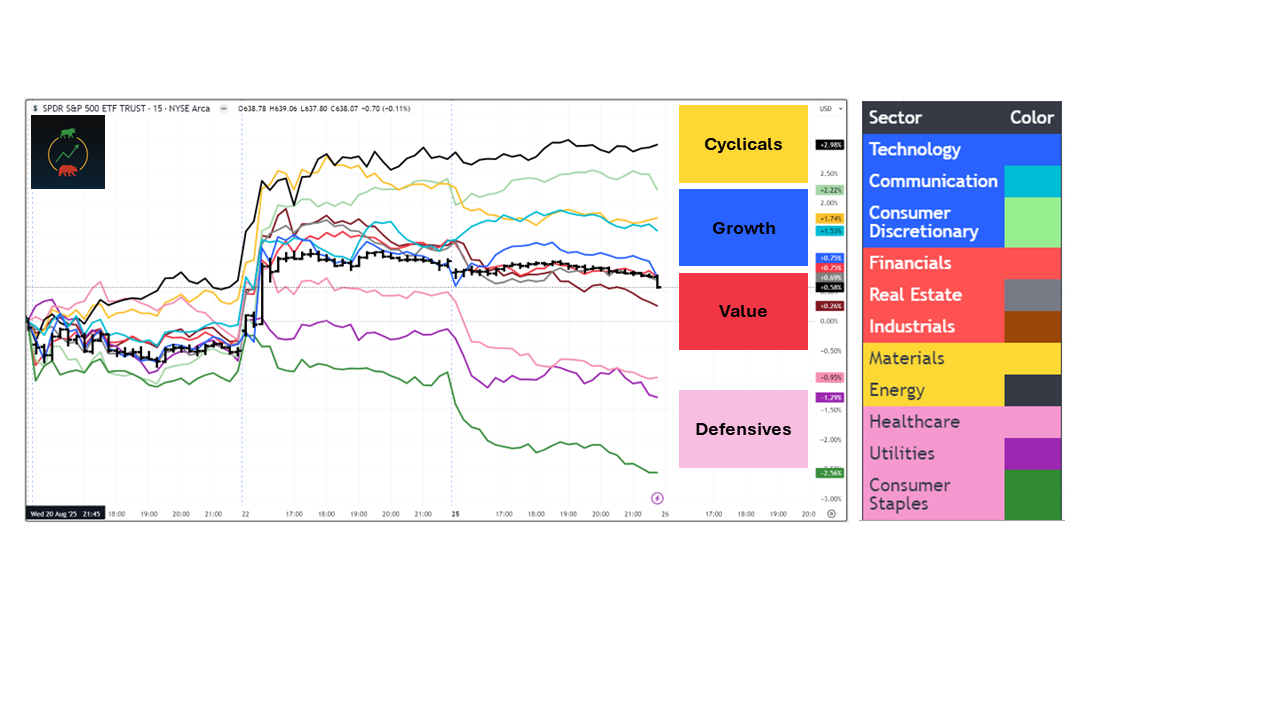
 Die Intraday-Sektorrotation steht teilweise im Gegensatz zu den obigen Ergebnissen und zeigt, dass am Freitag zyklische und Wachstumssektoren am stärksten zulegten, während Value neutral blieb und defensive Werte an Stärke verloren. Das würde grundsätzlich ein Risk-on-Umfeld signalisieren, allerdings mit einigen wichtigen Einschränkungen:
Von Zinssenkungen dürften vor allem Value-Werte und (unprofitable) Small Caps profitieren. Der Montag zeigte jedoch ein bekanntes Muster: die Rotation zurück in Big Tech, den sicheren Hafen gegen hohe Zinsen.
Marktausblick
Mit Blick nach vorn wird sich der Fokus der Anleger von Powells sorgfältig austarierter Rhetorik auf die eingehenden Daten verlagern. Die Veröffentlichungen dieser Woche zum US-Arbeitsmarkt, die Zahlen zum Verbrauchervertrauen und aktualisierte Inflationsdaten werden entscheidend dafür sein, ob sich die dovishe Tendenz der Fed bestätigt oder ihre hawkishe Vorsicht bekräftigt wird. Die Aktienmärkte dürften volatil bleiben, während Trader die Wahrscheinlichkeit einer Zinssenkung im September gegen das Risiko eines anhaltenden zollbedingten Preisdrucks abwägen. Vorerst deutet der S&P 500 Indicator auf eine zugrunde liegende Widerstandskraft hin, doch die Bestätigung hängt davon ab, ob die Makrodaten zu Powells sich wandelnder Risikoeinschätzung passen.