S&P 500 Indicator
Der Indikatorwert ist seit letzter Woche deutlich gestiegen, allerdings bei erhöhter Unsicherheit. Diese Unsicherheit dürfte abnehmen, sobald nächste Woche neue Daten eintreffen. Extreme Indikatorwerte sind noch nicht erreicht, sodass Raum für weiteres Aufwärtspotenzial bleibt. Charttechnisch hat Powells Rede in Jackson Hole die Märkte wieder über den täglichen MA-20 getrieben — allerdings direkt in die Verkaufszone bei 6500. Die scheinbare Schwäche der vergangenen vier Wochen verschwand in einer einzigen Sitzung. Zu schön, um wahr zu sein?
Topbildung am Markt Auf den ersten Blick mag eine wöchentliche Topbildungsphase dem Aufwärtstrend zu widersprechen scheinen, den der tägliche S&P 500 Indicator zeigt. Das jüngste Markthoch bildete sich zwischen Dezember 2024 und Februar 2025. Es dauerte volle 11 Wochen, bis Aktien schließlich in einen scharfen Rückgang übergingen, ausgelöst durch Donald Trumps Ankündigung neuer Zölle. Historisch gilt: Je länger sich eine Topformation entwickelt, desto heftiger fällt der anschließende Abschwung tendenziell aus. Großen Crashs gingen stets frühe Warnsignale voraus, doch die konkreten Signale unterscheiden sich jedes Mal. Die Geschichte wiederholt sich nicht, aber sie reimt sich oft.
Jackson Hole – das Wichtigste in Kürze
Fed-Chef Powells Äußerungen in Jackson Hole haben die geldpolitische Ausrichtung in eine etwas dovishere Richtung verschoben und zugleich das Bekenntnis der Fed zu 2 % Inflation und einem datenabhängigen Kurs bekräftigt.
Die Rede ist nicht nur für die nächsten Tage relevant, sondern für die kommenden Monate und Quartale: - Sie deutet auf einen langsameren, maßvolleren Lockerungszyklus hin. - Sie eröffnet die Möglichkeit eines höheren neutralen Zinses (r*). - Sie zeigt eine Fed, die stärker auf eine Abschwächung am Arbeitsmarkt achtet.
Diese Kombination stützt die Bewertungsstabilität von Qualitätswachstumswerten, hält das Rezessionsrisiko aber fest auf dem Radar. Die Geldpolitik und die Überprüfung des Rahmens der Fed
Mittel- bis langfristige Folgen für Aktien
1) Zinsen, Laufzeitprämie & Bewertungen
-
Powell hat die Tür für Zinssenkungen geöffnet, aber betont, dass die Geldpolitik restriktiv und strikt datengetrieben bleibt. Das spricht für eine flache, schrittweise Lockerung statt einer schnellen Kehrtwende — ein Umfeld, das typischerweise Qualitätswachstum und Profitabilitätsführer gegenüber spekulativen High-Beta-Werten begünstigt. Powell signalisiert Offenheit für Senkungen
-
Der neutrale Zins (r*) — der Realzins, der mit stabiler Inflation und Vollbeschäftigung vereinbar ist — könnte heute strukturell höher liegen als in den 2010er Jahren. Damals lag r* nahe null, was der Fed erlaubte, die Zinsen extrem niedrig zu halten, ohne die Inflation anzuheizen. Das bildete das Fundament für ein Jahrzehnt billigen Geldes, sinkender Diskontierungszinsen und steigender Bewertungsmultiplikatoren.
Powell deutet nun an, dass langfristige Kräfte — ein stärkeres Arbeitskräfteangebot, höhere Produktivität, anhaltende Haushaltsdefizite und geopolitische Spannungen — r* nach oben treiben. Diskussion zum Rahmen und zu den längerfristigen Zielen
- Für Aktien bedeutet ein höheres r* eine höhere Untergrenze für Diskontierungszinsen, was eine Neubewertung nach oben begrenzt. Unternehmen, die auf weit in der Zukunft liegende Cashflows angewiesen sind (unprofitables Wachstum, hoch bewertete Tech-Werte), stehen vor einer höheren Hürde, während Firmen mit starker kurzfristiger Cash-Generierung, Preissetzungsmacht und robusten Margen besser abschneiden dürften.
Praktisch heißt das: Das Playbook des „billigen Geldes“ aus den 2010er Jahren ist Geschichte. Multiplikatoren dürften nicht mehr allein wegen niedrigerer Zinsen steigen; nachhaltige Ertragskraft ist jetzt der entscheidende Treiber.
2) Gewinne, Margen & Investitionen
Bei restriktiver Geldpolitik und abkühlender Nachfrage verlangsamt sich das Umsatzwachstum, während die Lohnstückkosten an Bedeutung gewinnen. Die Märkte werden Margendisziplin, Preissetzungsmacht und starke Bilanzen belohnen und unprofitables Wachstum abstrafen. Die Märkte jubelten, doch Vorsicht bleibt
3) Stil- & Faktorausrichtung
- Qualitätswachstum mit hoher Cash-Generierung statt spekulativem Wachstum.
- Large Caps mit robusten Bilanzen statt gehebeltem Small-Cap-Beta (nach dem anfänglichen Schub durch „billigeres Geld“).
- Spiegeln die Senkungen ein schwächeres Wachstum wider, entwickeln sich defensive Werte (Basiskonsumgüter, Gesundheitswesen, Versorger) tendenziell besser — ein Trend, der bereits im Gange zu sein scheint und die Spätphase des Zyklus für Wirtschaft und Aktien signalisiert. Überblick über die Zyklussensitivitäten
4) Erkenntnisse zu Sektoren & Rotationsdynamik
Finanzen: Niedrigere Zinsen senken die Refinanzierungskosten, doch schwächeres Wachstum belastet die Kreditqualität. Banken profitieren von kurzfristiger Entlastung, doch wenn sich die Zinskurve abflacht und Ausfälle zunehmen, schwindet die Widerstandsfähigkeit der Gewinne. Versicherer mit längerer Duration ihrer Verbindlichkeiten könnten in einem Regime mit höherem r* besser aufgestellt sein.
Tech/Kommunikation & Anlagen mit langer Duration: - Big Tech (liquiditätsstarke, globale Plattformen mit dauerhaften Wettbewerbsvorteilen) kann höhere Diskontierungszinsen verkraften und eine Bewertungsprämie halten. - Small-Cap-Tech (unprofitable oder junge Unternehmen) bleibt sehr anfällig, da deren weit in der Zukunft liegende Cashflows stärker abgezinst werden.
Industrie / Grundstoffe / Energie: Stark zyklisch und an die Dynamik der Realwirtschaft gekoppelt. Anfällig, wenn sich das Wachstum verlangsamt, während die Inputkosten (Zölle, Energie) hoch bleiben. Staatsausgaben oder Reshoring könnten am Rand helfen, doch das Stagflationsrisiko droht. Zollbedingter Preisdruck wird thematisiert
Sektorrotation — aktuelle Signale:
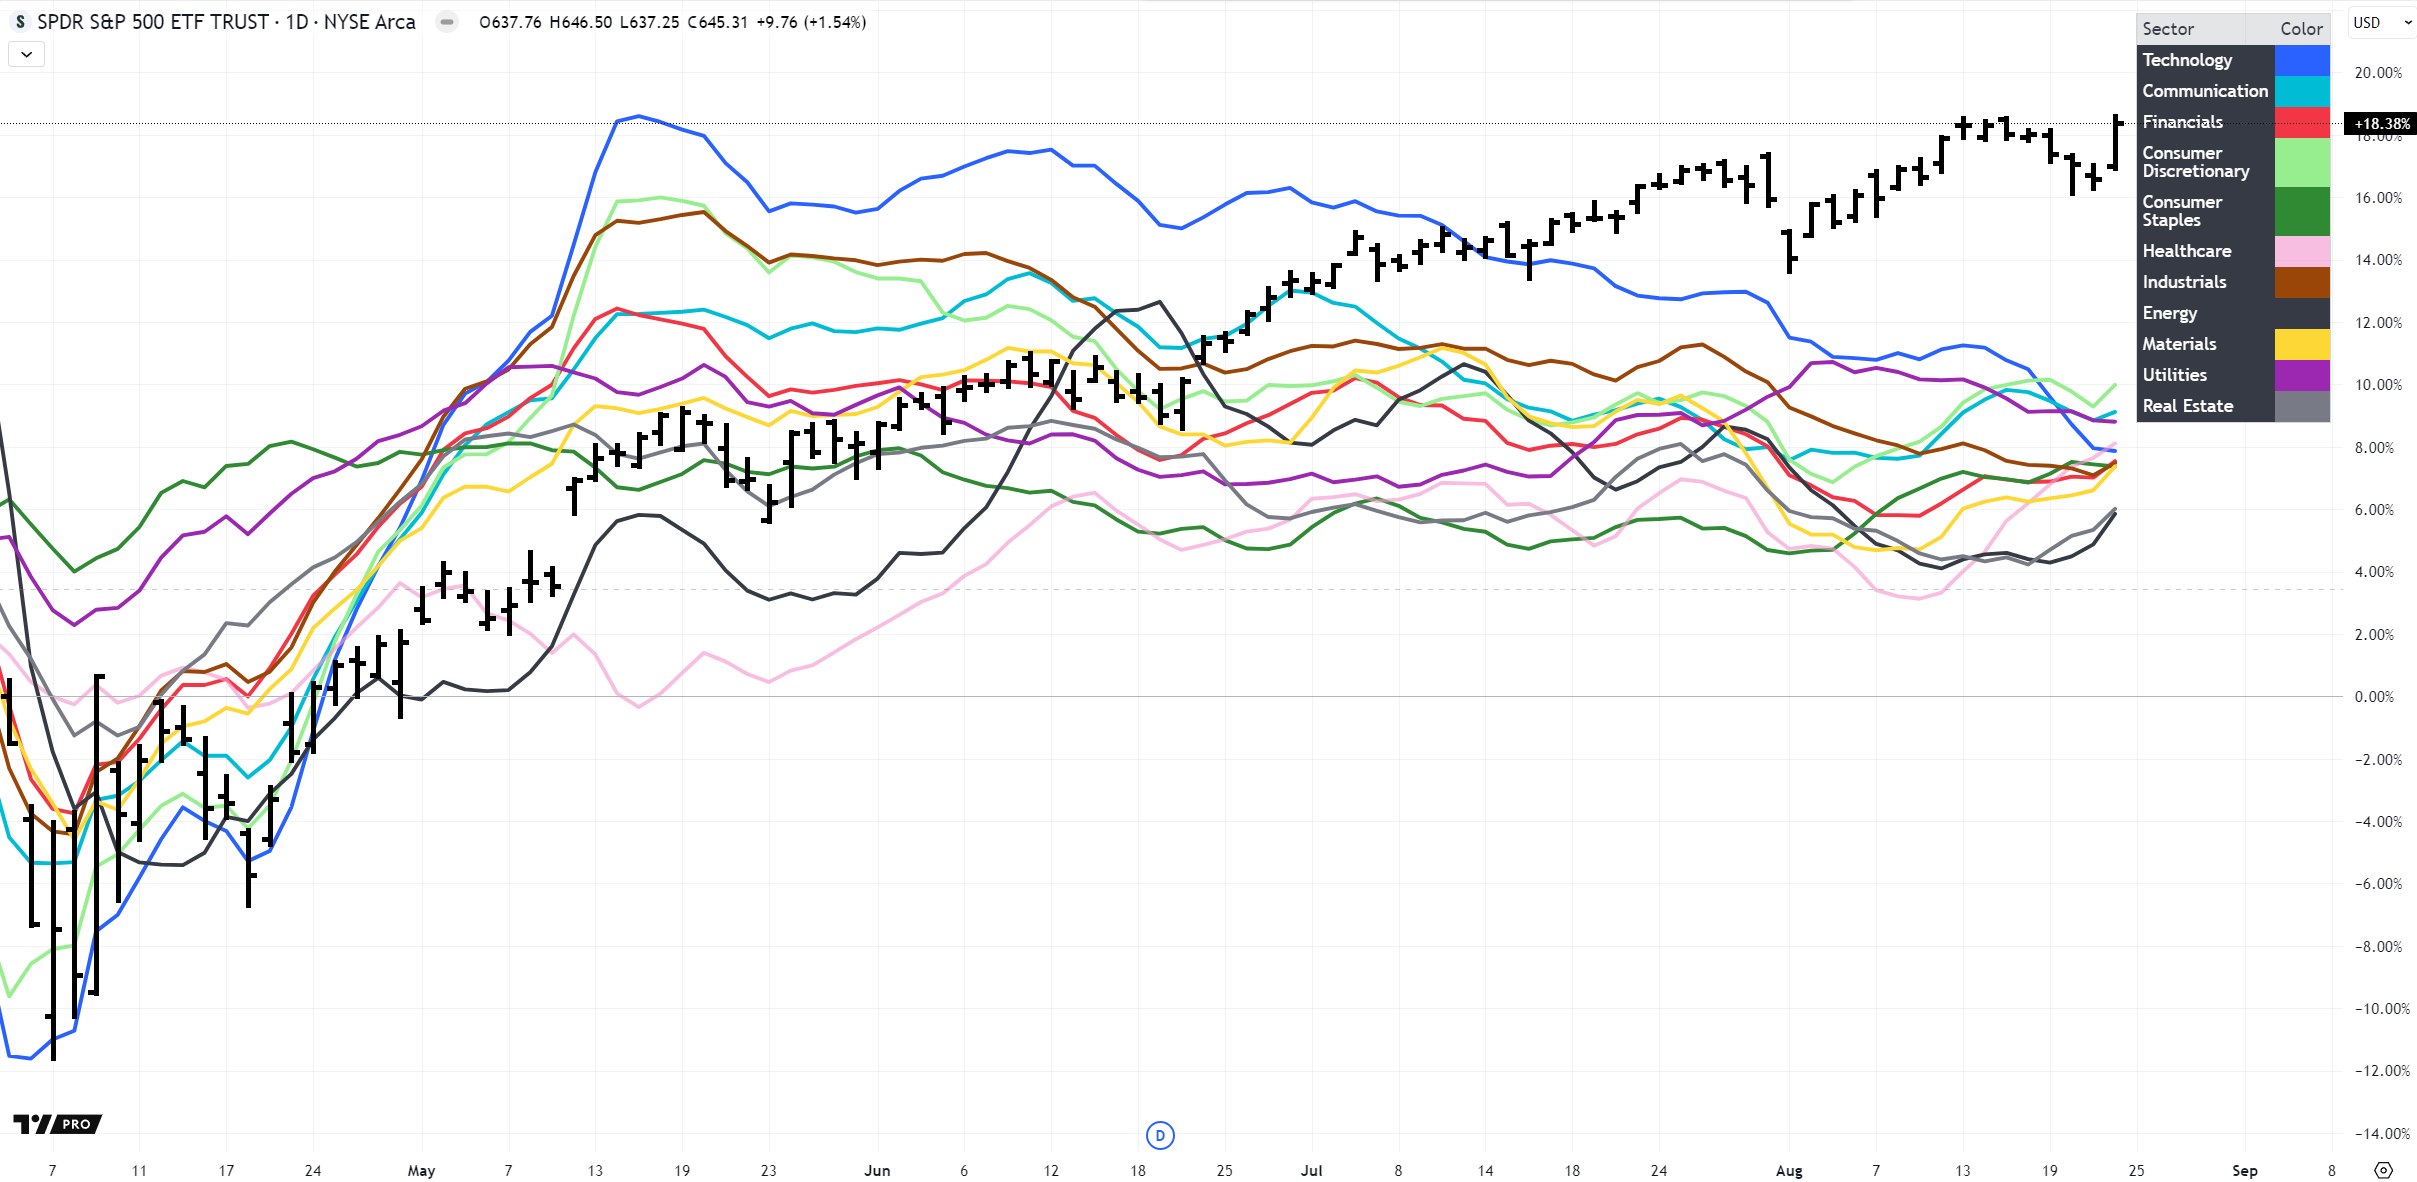
- Gesundheitswesen führt vor Immobilien und Energie — die Vorliebe der Spätphase für berechenbare Gewinnströme.
- Defensive Werte besser als Tech ist in Bullenmärkten untypisch und mahnt zur Vorsicht: Die Rally stützt sich mehr auf geldpolitische Hoffnung als auf nachhaltige Gewinne.
- Parallelen zu Krypto/Altcoins und Small-Cap-Aktien (Russell 2000): Beide sind spekulative Beta-Wetten, die typischerweise spät im Zyklus steigen. Das deutet darauf hin, dass die aktuelle Bewegung eher einen letzten Aufwärtsschub als einen neuen Bullenmarkt darstellt.
Zolldruck verstärkt diese Rotation, belastet zyklische Werte und stärkt defensive Werte sowie Qualitätswachstum.
📌 Konsequenz für Anleger: Die aktuelle Rotation entspricht dem Playbook der Spätphase — Big Tech und defensive Werte führen, während spekulative Small-Cap-Tech-Werte und der Russell 2000 anfällig bleiben, falls sich Rezessionsrisiken materialisieren.
5) USD, Liquidität & globale Risiken
- Ein maßvoller Lockerungspfad der Fed spricht für einen seitwärts tendierenden USD, was den Rückenwind durch Wechselkurse für US-Multis und Risikoanlagen aus Schwellenländern begrenzt.
- Die Liquidität verbessert sich am Rand, bleibt aber datenabhängig. Der geldpolitische Pfad bleibt datenabhängig
Rezession im Blick — Powells Warnzeichen
1) Fragiler Arbeitsmarkt Powell beschrieb ein „merkwürdiges Gleichgewicht“: Angebot und Nachfrage kühlen gemeinsam ab. Eine solche Symmetrie kann abrupt kippen und schnellere Anstiege der Arbeitslosigkeit sowie schwächeren Konsum nach sich ziehen.
2) Nachlassende Einstellungen Das Beschäftigungswachstum hat sich auf 35.000 pro Monat (letzte drei Monate) verlangsamt, gegenüber 168.000 im Jahr 2024 — eine klassische Verlangsamung der Spätphase, die Gewinnrevisionen nach unten oft vorausgeht.
3) Das reale Wachstum verliert an Schwung Das reale BIP-Wachstum von 1,2 % im ersten Halbjahr 2025 entspricht etwa der Hälfte des Vorjahrestempos — im Einklang mit der Dynamik der Spätphase.
4) Stagflationsrisiko durch Zölle Zollgetriebene Inflation bleibt ein Risiko: langsameres Wachstum + hartnäckige Preise = Stagflation, die sowohl Multiplikatoren als auch Margen zusammendrückt.
5) Warnungen von Markt und Ökonomen Die Märkte stiegen auf Powells dovishe Tendenz hin, doch institutionelle Kommentatoren verweisen auf ein Rezessionsrisiko bis Ende 2025/Anfang 2026, falls sich Zölle, schwächere Einstellungen und straffere Bedingungen gegenseitig verstärken.
Portfolio-Playbook (Horizont über mehrere Quartale)
- Auf Qualität setzen: Bevorzugen Sie Unternehmen mit hohem Free Cashflow, starken Bilanzen, dauerhafter Preissetzungsmacht und strukturellem Wachstum.
- Barbell aus Wachstum & Defensive: Verteilen Sie das Engagement ausgewogen auf Qualitätswachstum und defensive Sektoren, um widerstandsfähig zu bleiben.
- Kredit & Small Caps beobachten: Erleichterungsrallys verpuffen schnell, wenn sich die Credit Spreads ausweiten. Seien Sie bei Small Caps wählerisch — achten Sie auf Profitabilität und Liquiditätsdeckung.
- Risikokontrolle: Verringern Sie das Earnings-Beta, bevorzugen Sie Qualität innerhalb der zyklischen Werte und halten Sie sich Handlungsspielraum für ein negatives Makroszenario offen.
Was könnte diese Einschätzung widerlegen?
- Rasche Disinflation ohne Wachstumsschaden → schnellere Senkungen und niedrigere Realzinsen → steigende Multiplikatoren.
- Renaissance der Produktivität → hebt das Trendwachstum und gleicht ein höheres r* aus.
- Entlastung bei den Zöllen → verringert die Hartnäckigkeit der Inputkosten und verbessert die Margen.
Wichtige Daten im Blick (nächste 4–8 Wochen)
- Arbeitsmarkt: Beschäftigtenzahlen, Arbeitslosenquote, geleistete Arbeitsstunden, Erstanträge auf Arbeitslosenhilfe.
- Inflation: Kern-PCE/CPI vs. hartnäckige Dienstleistungsinflation.
- Aktivität: ISM-Auftragseingänge, reale Einzelhandelsumsätze, Immobilienumsätze.
- Finanzierungsbedingungen: HY-Spreads, Umfragen zur Kreditvergabe der Banken, Laufzeitprämie.