Marktsignale – S&P 500 Indicator Der tägliche S&P 500 Indicator hat sich weiter abgeschwächt und signalisiert nun einen Distributionstag. Das deckt sich mit dem wöchentlichen Signal, das bereits eine langfristige Distribution erkannt hatte, und verstärkt das Risiko weiterer Kursverluste. Die erste wichtige Unterstützung – der tägliche 20-Tage-Durchschnitt (MA20) – wurde im gestrigen Handel heftig hin- und hergerissen. Während der S&P 500 (ES) über dieser Marke schließen konnte, rutschte der Nasdaq (NQ) trotz eines langen unteren Dochts darunter – ein Hinweis auf eine gewisse Nachfrage, aber auch auf Verwundbarkeit.
Sektorrotation
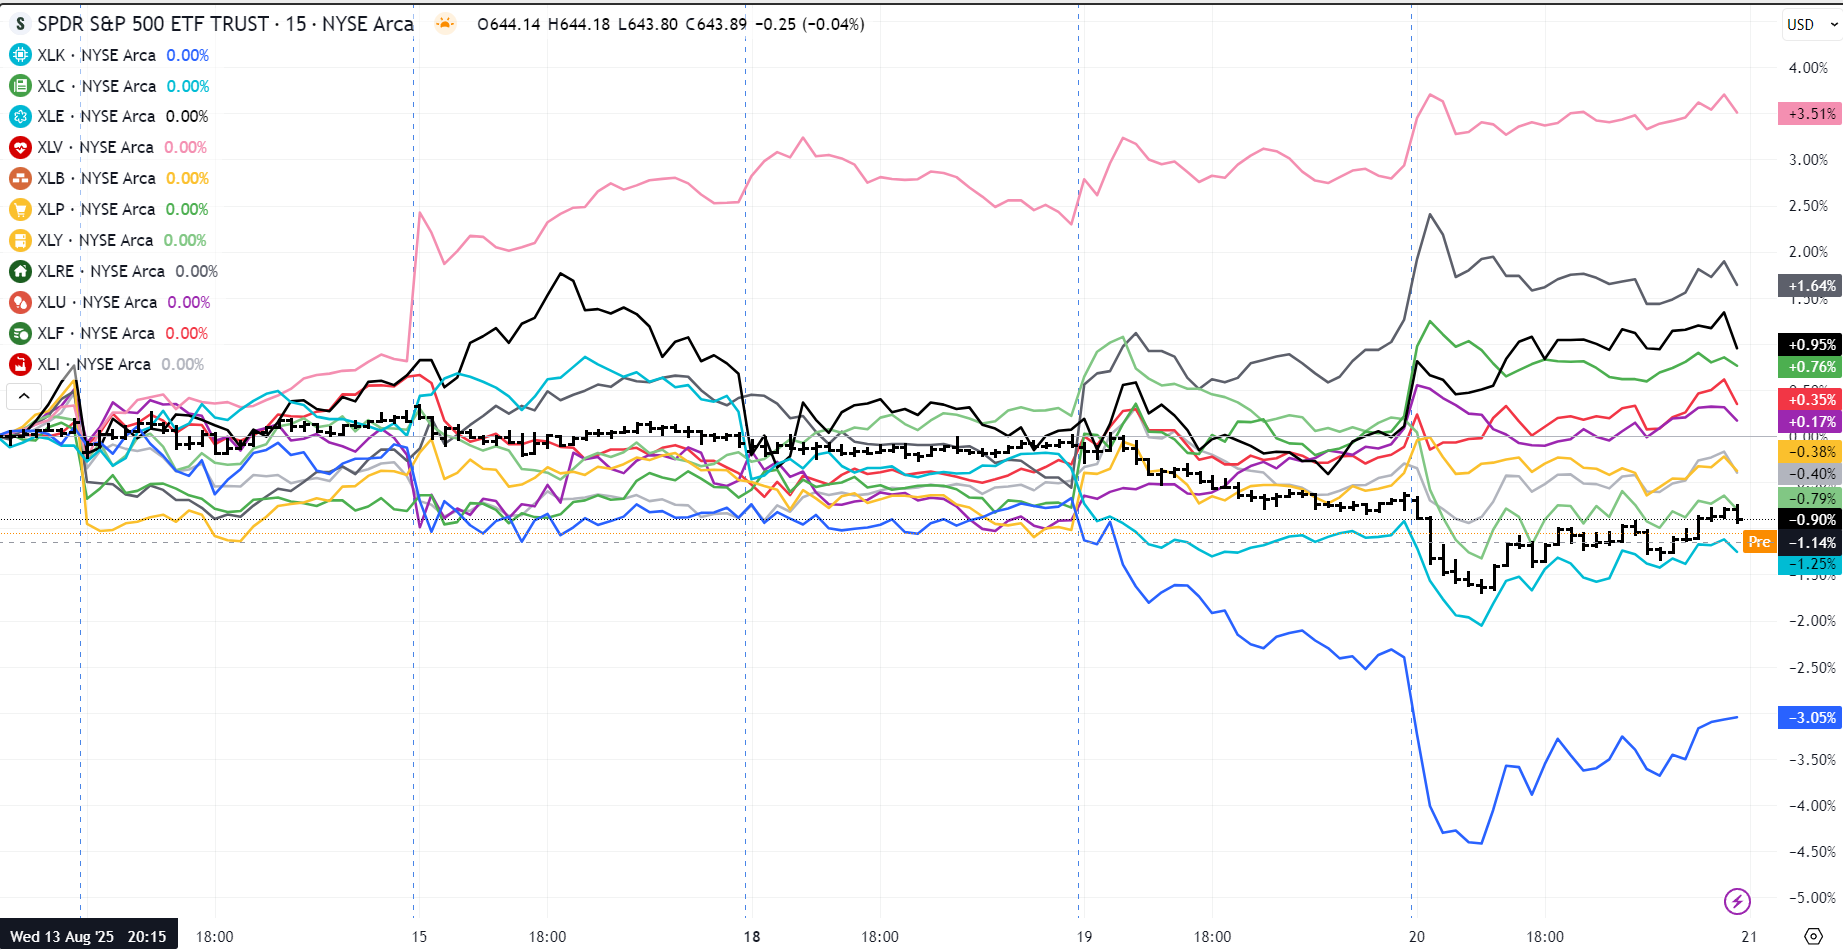
Large-Cap-Technologiewerte gehörten erneut zu den schwächsten Sektoren, gefolgt von zyklischem Konsum. Defensive Sektoren entwickelten sich dagegen besser: Das Gesundheitswesen führte, Immobilien zeigten sich widerstandsfähig. Die Erwartung künftiger Zinssenkungen der Fed könnte Immobilien stützen, da niedrigere Renditen indirekt die Hypothekenzinsen senken würden – doch die Frage bleibt: Ist das wirklich der Haupttreiber der Wohnkosten?
Treiber der Wohnkosten, nach Einfluss geordnet
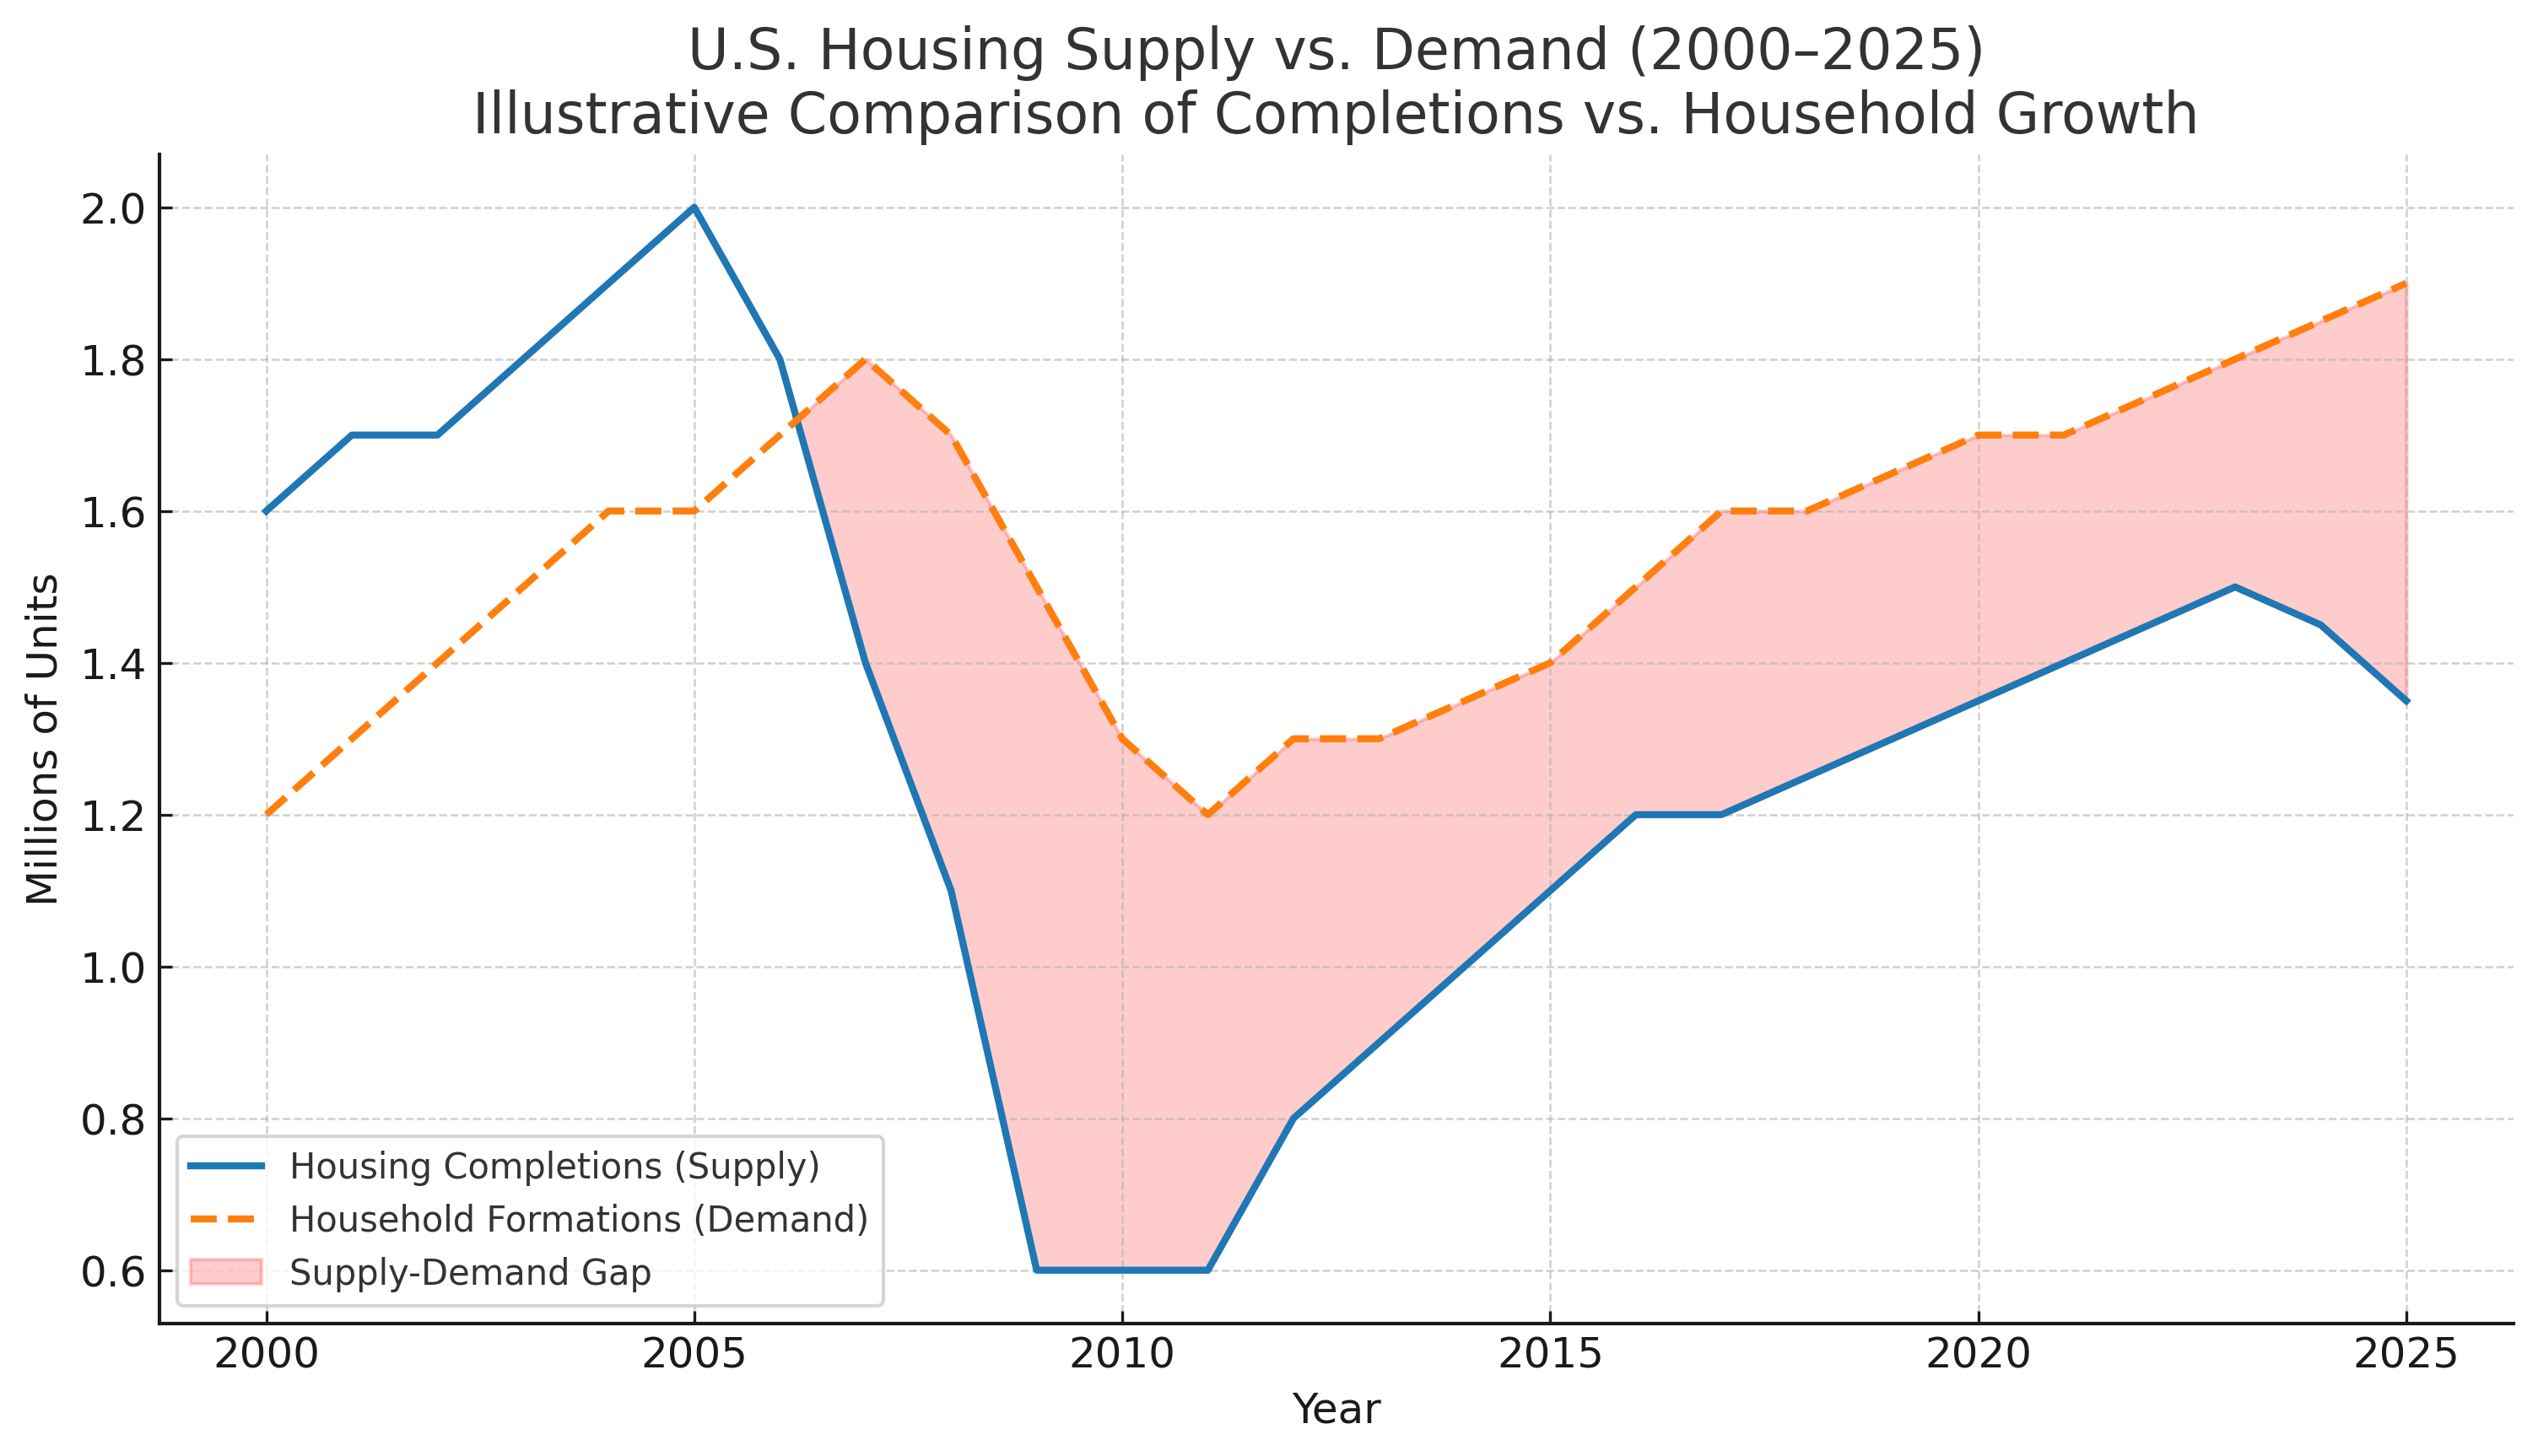
1. Ungleichgewicht zwischen Angebot und Nachfrage
Ein Mangel von etwa 4–5 Mio. Wohneinheiten infolge zu geringer Bautätigkeit und Regulierung seit 2008
Anhaltender Aufwärtsdruck auf die Preise durch Kosteninflation und Arbeitskräftemangel. (7 % Lücke zwischen Nachfragewachstum und Angebot)
-
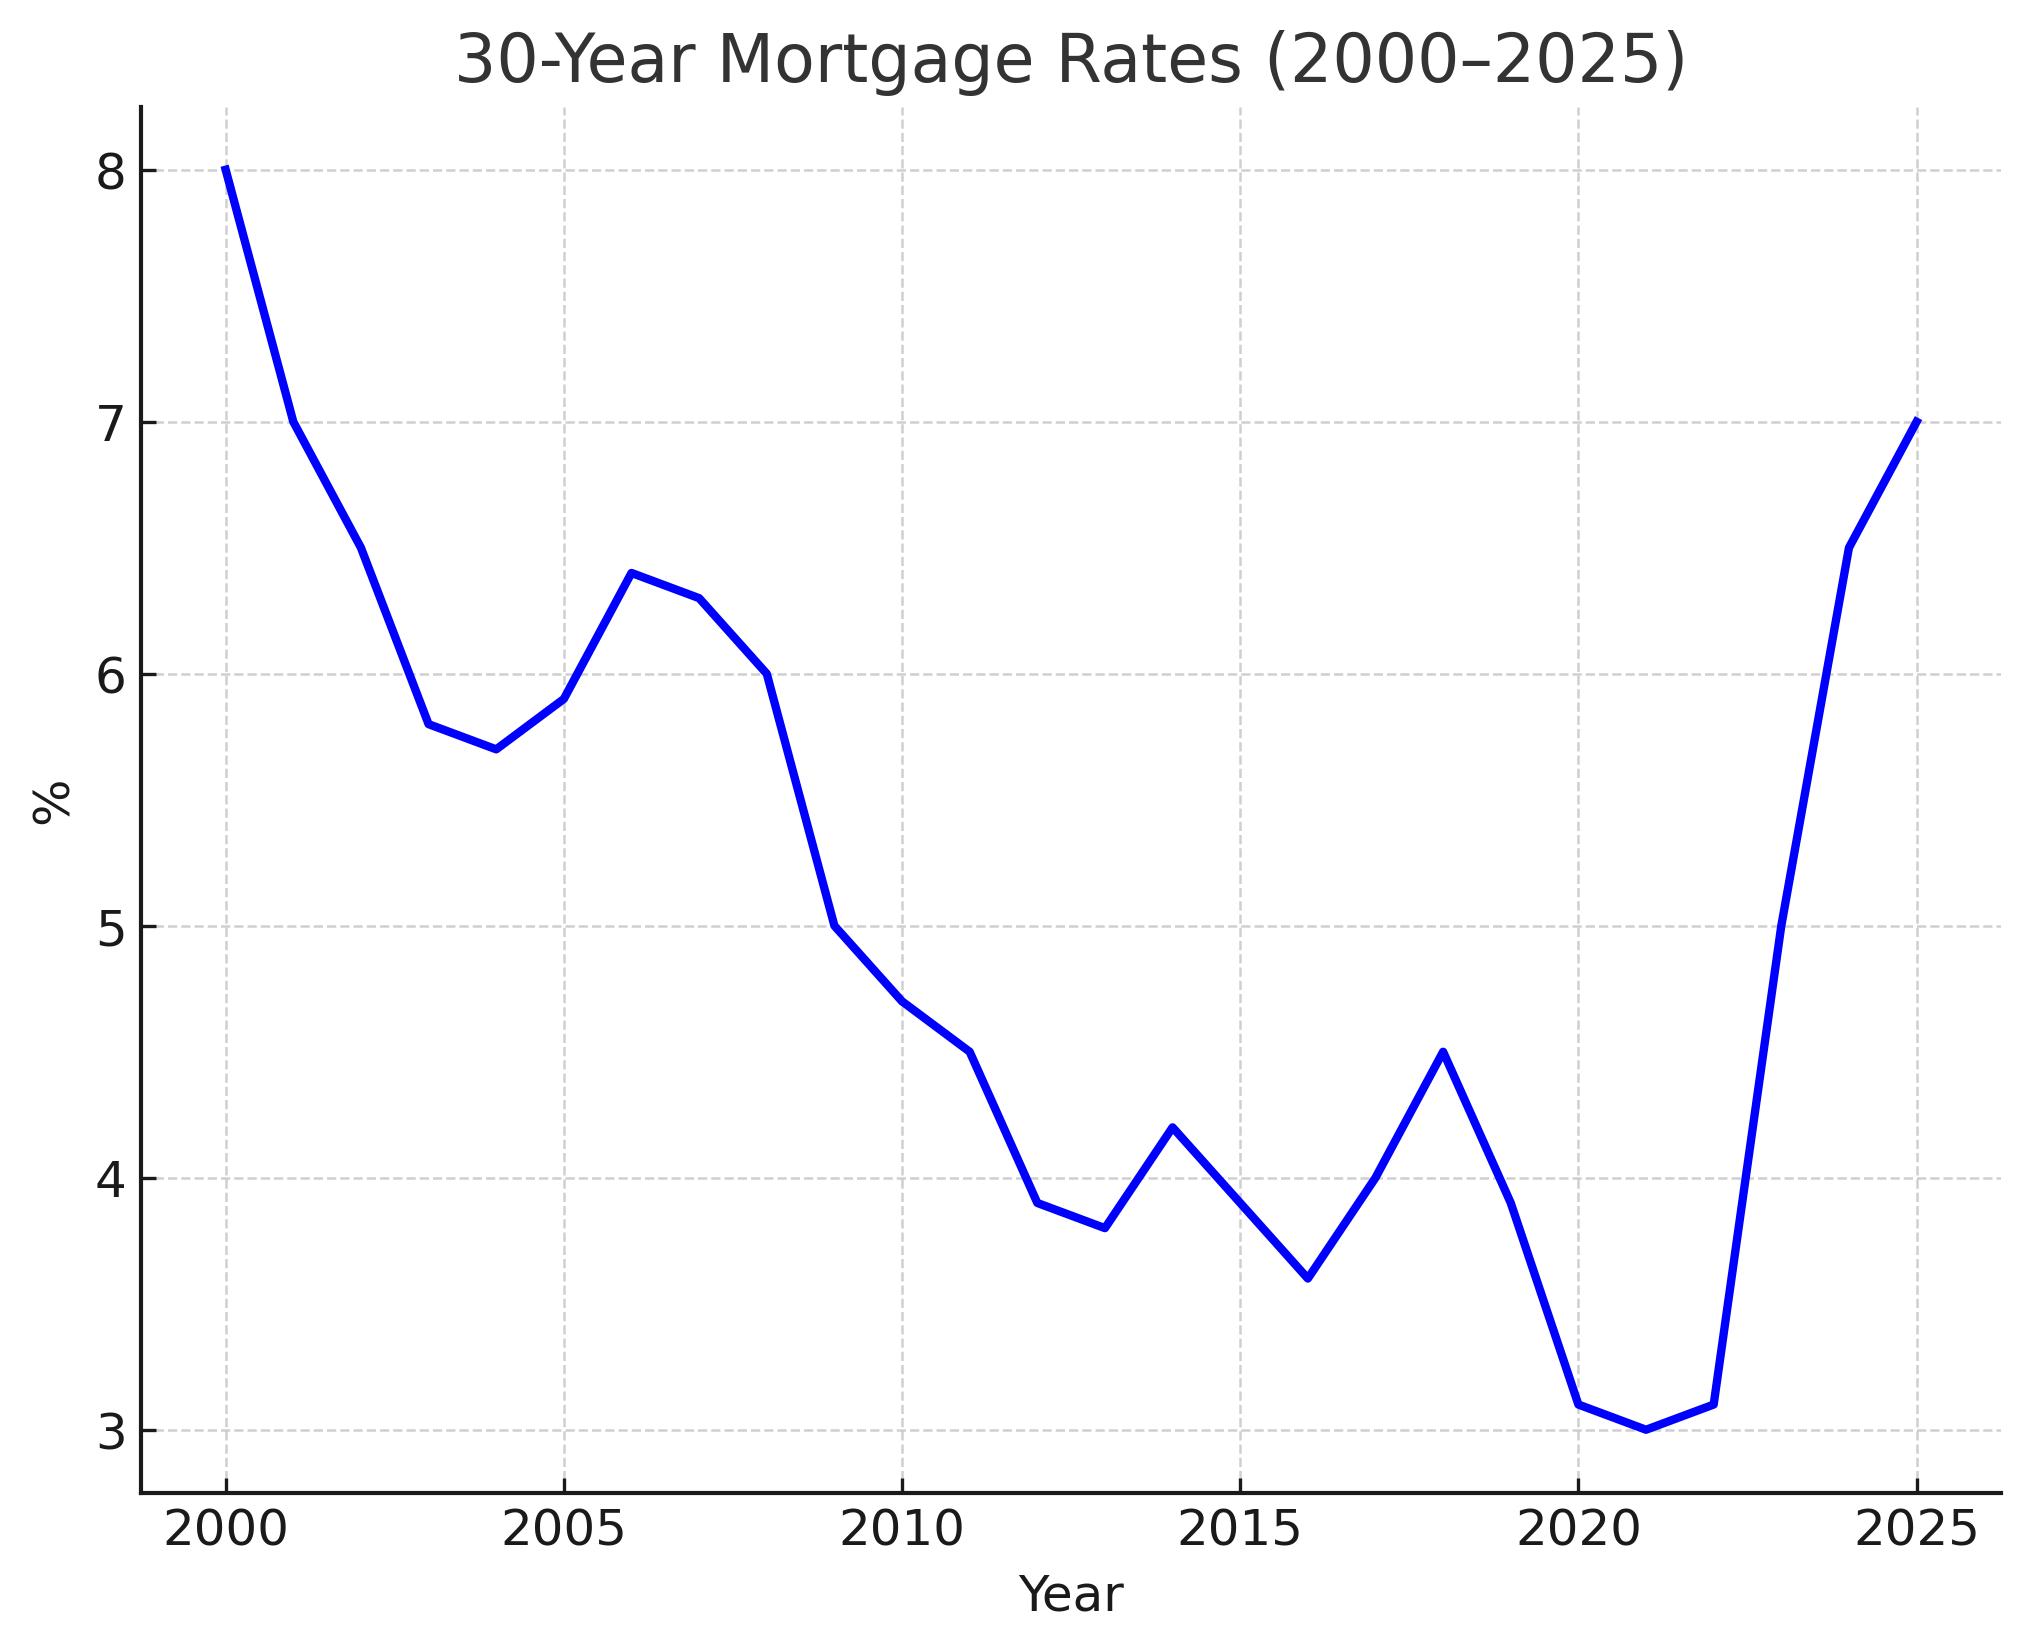
Zinsen Jede Veränderung der Hypothekenzinsen um 1 % verschiebt die Hauspreise um etwa 10–16 %. Die aktuellen Zinsen (ca. 6–7,5 %) sind eine zentrale Hürde für die Erschwinglichkeit. Wenn die Fed ihren Leitzins senkt, sinken die kurzfristigen Refinanzierungskosten der Banken, was typischerweise die Renditen von Staatsanleihen drückt – insbesondere die 10-jährige Rendite, die als Anker für die US-Hypothekenpreise dient. Da die Hypothekenzinsen eng an die Renditen hypothekenbesicherter Wertpapiere gekoppelt sind, führen niedrigere Treasury-Renditen zu niedrigeren Hypothekenzinsen. Der Effekt ist nicht eins zu eins: Eine Fed-Senkung um 0,25 % senkt die Hypothekenzinsen womöglich nur um etwa 0,10–0,20 Prozentpunkte, und übergeordnete Faktoren wie Inflationserwartungen, die Nachfrage der Anleger nach Anleihen und Kreditrisikoprämien können die Bewegung verstärken oder aufheben.
-
Regulierung & Bauplanungsrecht Regulatorische Lasten, Beschränkungen im Bauplanungsrecht und langwierige Genehmigungsverfahren können die Wohnkosten um 20–25 % erhöhen, insbesondere in stark nachgefragten Ballungsräumen wie Kalifornien und New York. Erschließungsgebühren, Bauvorschriften und NIMBY-Widerstand treiben die Kosten zusätzlich.
-
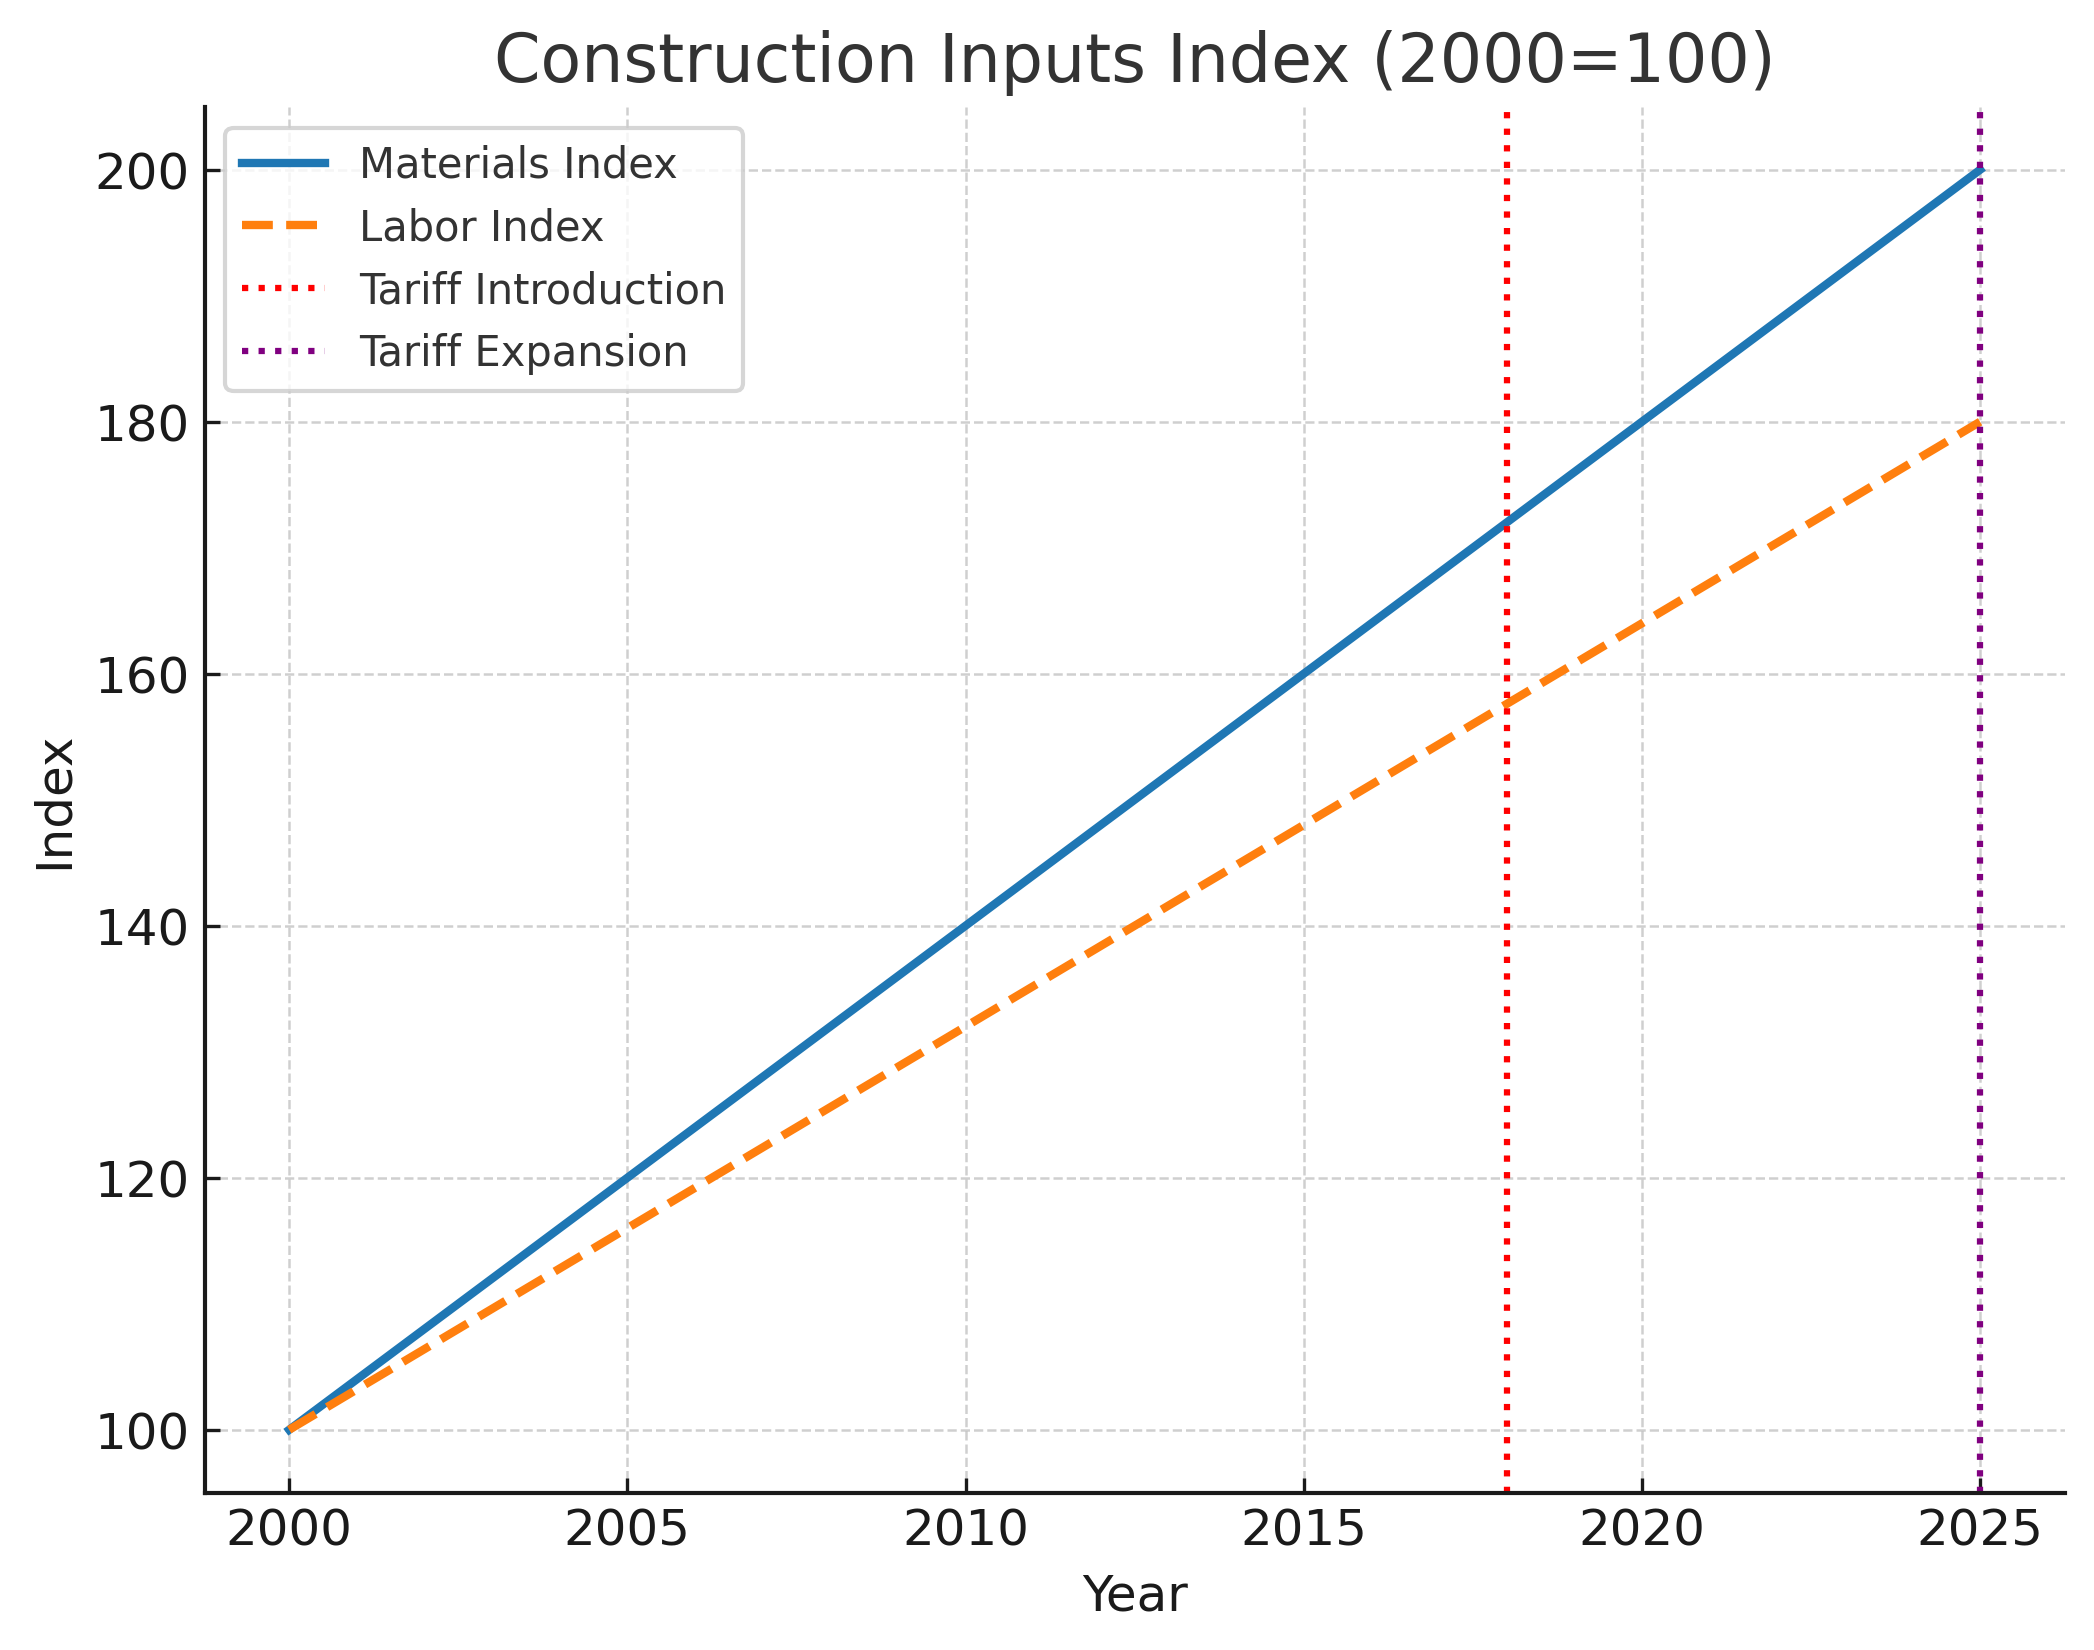
Baukosten-Inputs Material (31 %) + Arbeit (26 %) = ca. 57 % der Baukosten. Zölle und Arbeitskräftemangel treiben diese nach oben. Der Mangel an Bauarbeitskräften in den USA hat mehrere Ursachen: Arbeitskräfte, die nach dem Crash von 2008 die Branche verließen, eine alternde Belegschaft kurz vor dem Ruhestand, weniger Berufsausbildungsprogramme und strengere Einwanderungsströme, die früher einen Großteil der Bauarbeitskräfte stellten. Die Einwanderungspolitik der Trump-Ära, die sowohl legale als auch irreguläre Arbeitskräftezuflüsse aus Lateinamerika beschränkte, verschärfte den Mangel, indem sie eine wichtige Quelle für Fach- und angelernte Arbeitskräfte abschnitt. Zusammen mit der Konkurrenz anderer Branchen, die stabilere oder besser bezahlte Jobs bieten, fehlen dem Sektor schätzungsweise 400.000–500.000 Arbeitskräfte. Das treibt die Löhne, verlängert Projektlaufzeiten und erhöht die Wohnkosten erheblich.
-
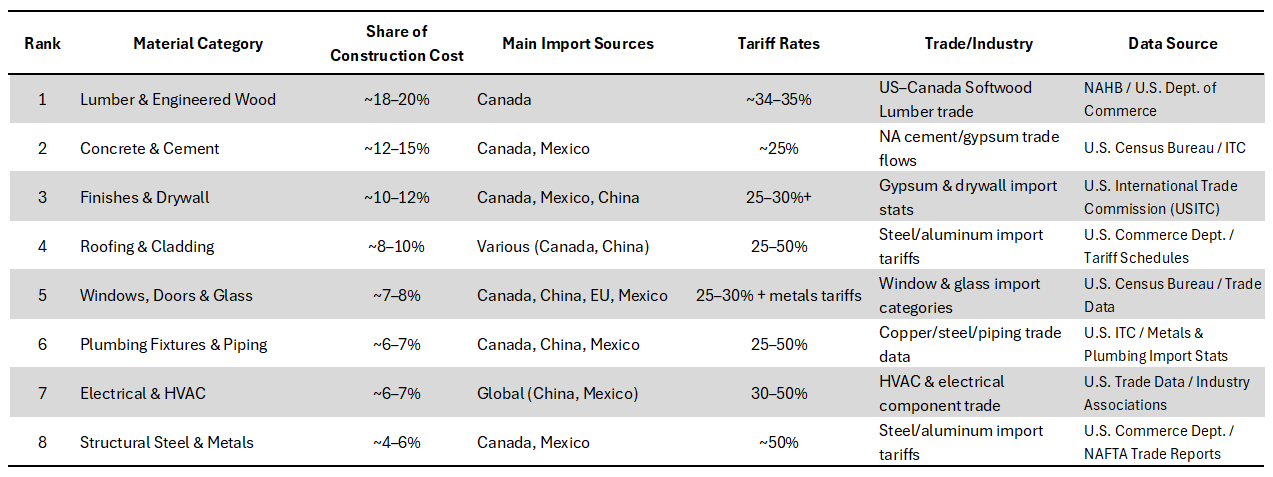
Zölle & Materialschocks Zölle auf Holz, Stahl und andere Vorprodukte erhöhen die Baukosten um 5–10 % bzw. um 10.000–11.000 $ pro Haus.
-
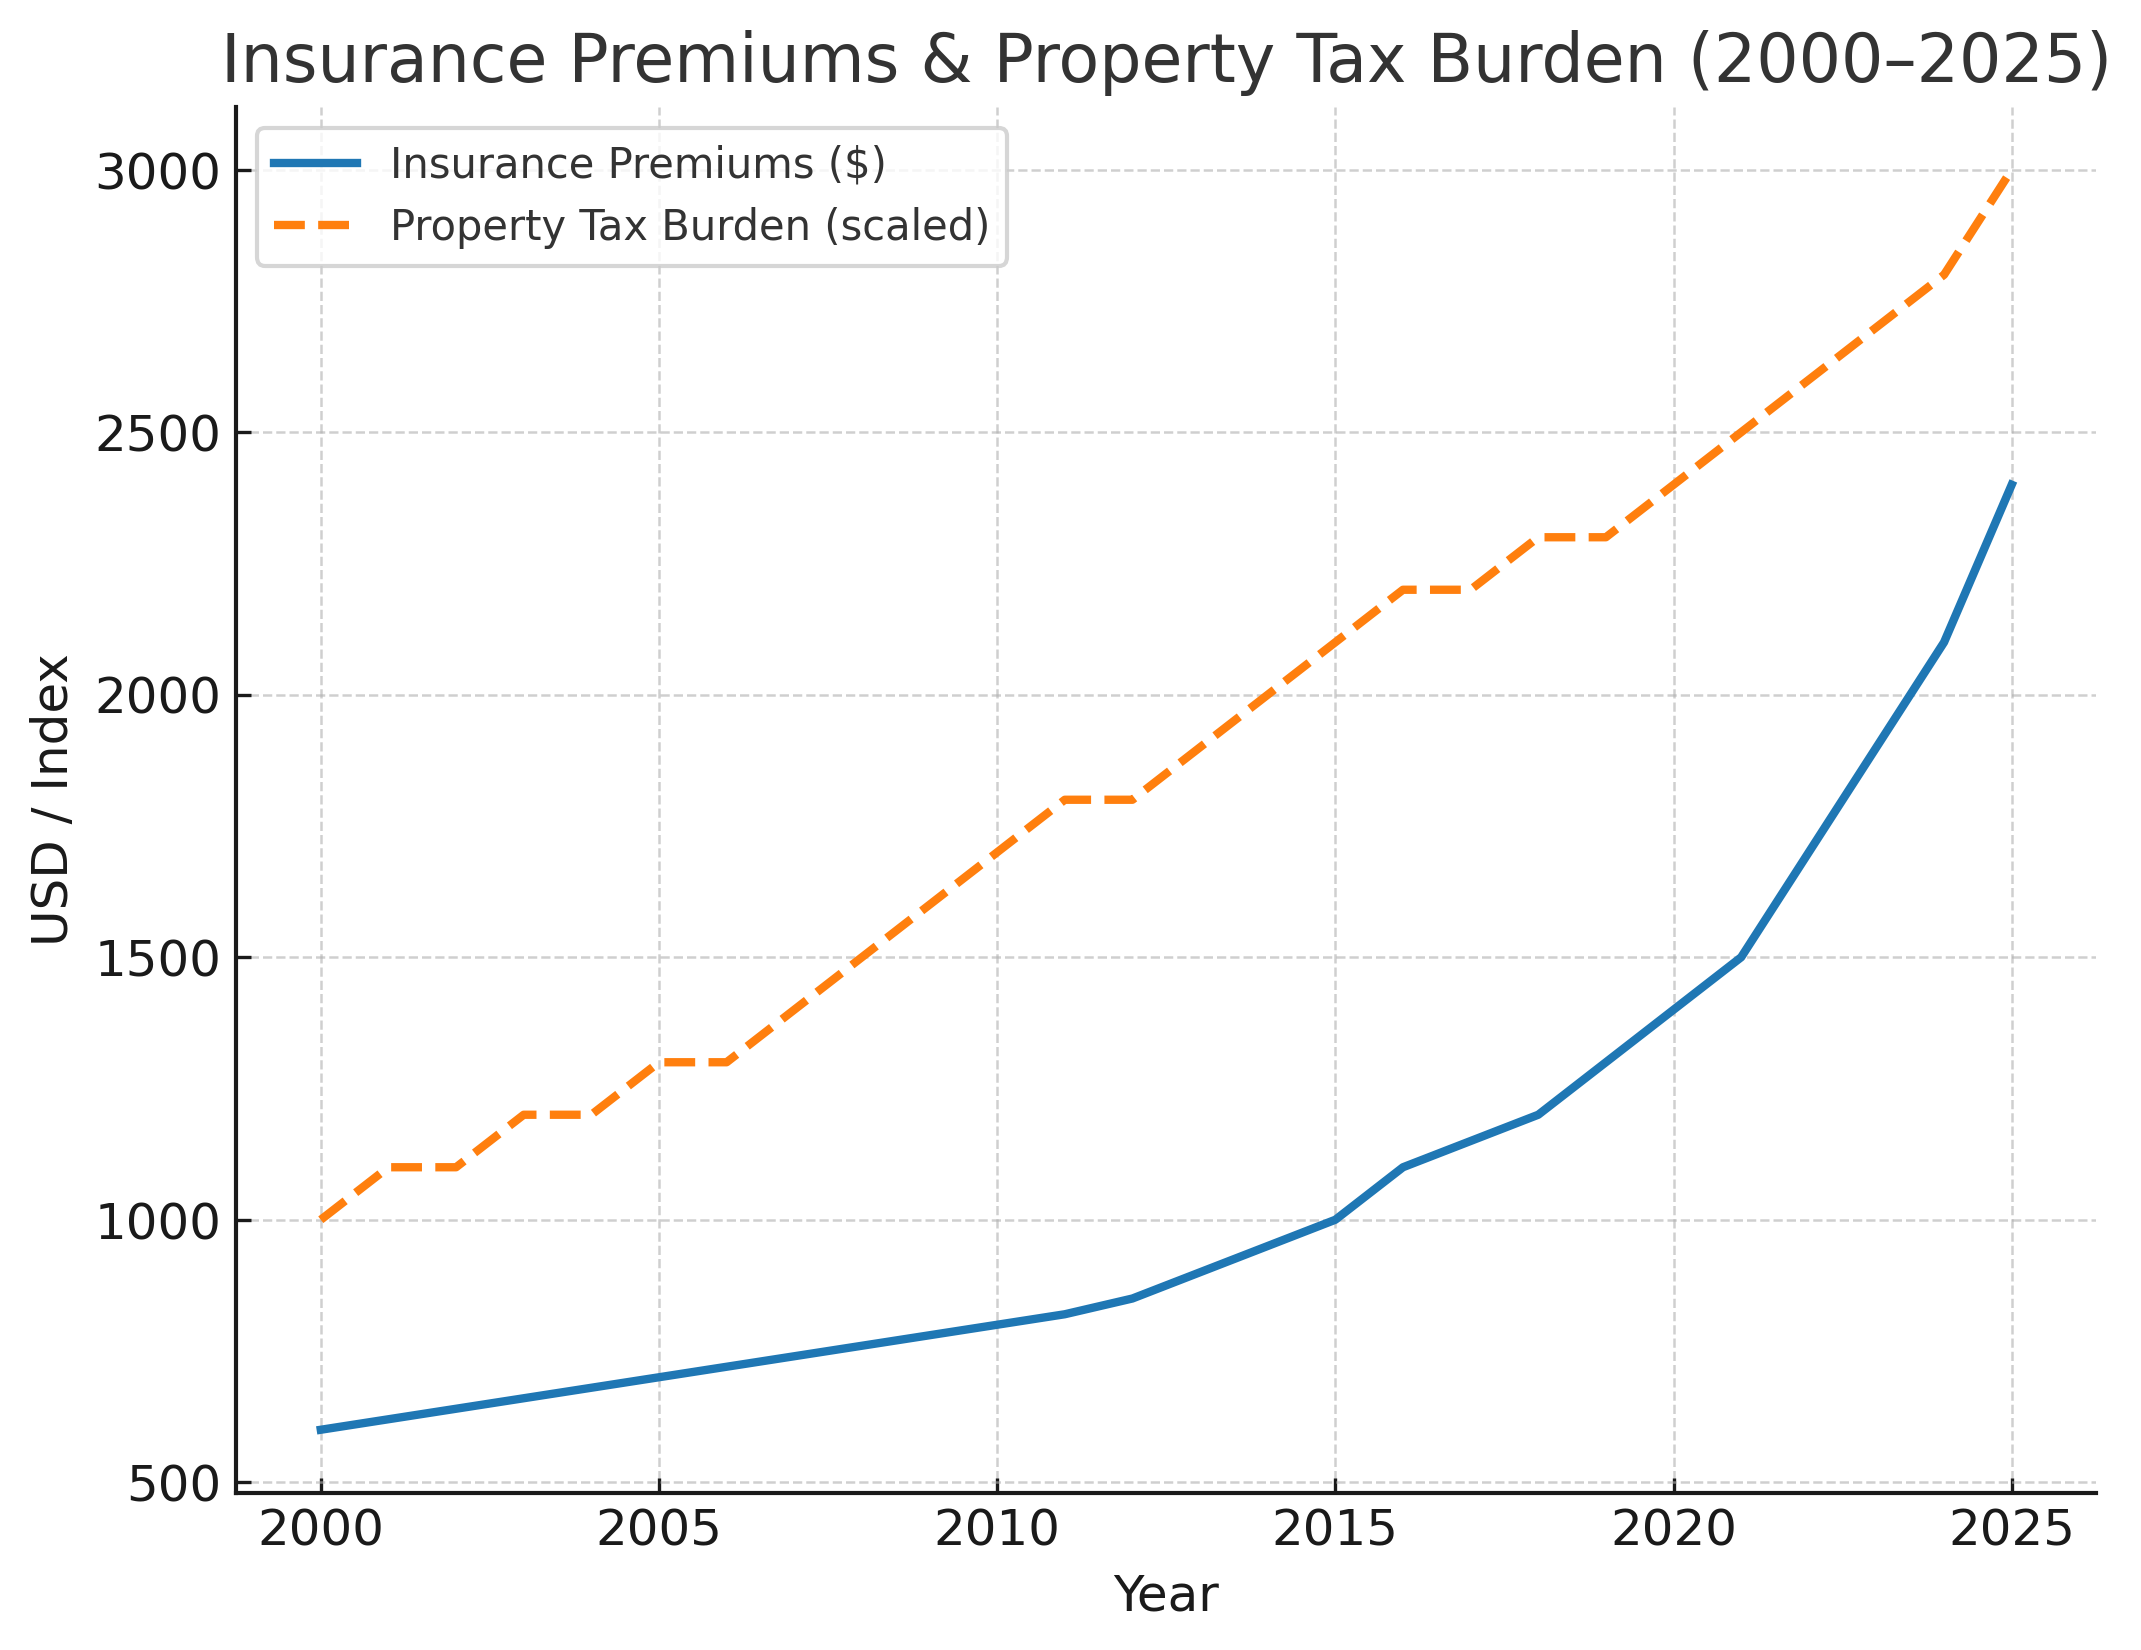
Versicherungs- & Risikokosten Steigende Prämien in Waldbrand-, Hurrikan- und Hochwassergebieten – schwerer zu beziffern, aber zunehmend gewichtig. Die Kosten für Wohngebäudeversicherungen steigen in den gesamten USA kräftig: Die durchschnittlichen Prämien legten 2024–25 um 11 % zu, und klimaexponierte Bundesstaaten wie Florida, Kalifornien, Louisiana, Colorado und Texas sehen Erhöhungen von 30–50 %. Waldbrand- und Hochwasserrisiken haben einige Versicherer dazu gebracht, sich ganz aus Hochrisikomärkten zurückzuziehen, sodass die verbleibenden Anbieter deutlich höhere Tarife verlangen. Für viele Haushalte kommen so mehrere Hundert bis über 1.000 $ im Monat an laufenden Kosten hinzu, was Wohneigentum unerschwinglich macht; und da Kreditgeber einen Versicherungsschutz verlangen, kann eine unbezahlbare oder nicht verfügbare Versicherung lokale Immobilienmärkte zusätzlich belasten.
-
Laufende Kosten (Steuern, Nebenkosten, Instandhaltung) Die Gesamtbelastung liegt im Verhältnis zum Einkommen auf historischen Höchstständen; schwer aufzuschlüsseln, aber eine erhebliche Bremse für die Erschwinglichkeit. Die laufenden Kosten für US-Hausbesitzer haben historische Höchststände erreicht: Die Grundsteuer beträgt im Schnitt 1,1 % des Immobilienwerts pro Jahr – in Hochsteuerstaaten sogar 2–2,5 % –, während steigende Energierechnungen 10–20 % des Monatseinkommens einkommensschwächerer Haushalte verschlingen können. Hinzu kommt die Instandhaltung, die typischerweise 1–3 % des Immobilienwerts pro Jahr ausmacht, also 4.000–12.000 $ bei einer Immobilie im Wert von 400.000 $. Zusammen mit Hypothekenzahlungen und Versicherung führen diese Ausgaben dazu, dass rund 30 % der Hausbesitzer finanziell überlastet sind – der höchste Anteil im Verhältnis zum Einkommen seit Anfang der 1980er Jahre.
Fazit zu den Wohnkosten: Hohe Wohnkosten sind nicht einfach die Schuld der Fed. Strukturell zu geringe Bautätigkeit, restriktive Regulierung, Zölle auf Materialien und ein durch die Einwanderungspolitik verschärfter Arbeitskräftemangel waren die wahren Kostentreiber. Wer allein der Geldpolitik die Schuld gibt, übersieht das Gesamtbild!
Marktausblick: - Federal Reserve / Jackson Hole (Freitag): Powells Rede könnte bei dovishem Ton eine Erleichterungsrally des S&P um +2 % auslösen, bei hawkishem Ton eine Korrektur um -3 %. - Earnings im Einzelhandel (Walmart, Target, Lowe’s, Home Depot, TJX, Estee Lauder): Widerstandsfähige Konsumausgaben könnten den S&P um +0,5 % bis 1 % anheben, eine schwache Prognose könnte ihn um -0,5 % bis 1 % drücken. - Fokus Tech-Sektor (Nvidia, KI-Stimmung): Die Vorschau auf die Nvidia-Zahlen könnte den Markt um +1 % bis -2 % bewegen. - Makrodaten: Erstanträge auf Arbeitslosenhilfe, Immobilienberichte und Inflationsrevisionen könnten die Märkte um ±0,3–0,5 % bewegen. - Der S&P 500 Indicator mahnt zur Vorsicht. Smart Money rotiert aus Risikoanlagen heraus, und der Distributionstag passt zur typischen Saisonalität Ende August, die häufig von Pullbacks oder unruhigem Seitwärtshandel geprägt ist – worauf auch die typische saisonale Schwäche Ende August hindeutet.