Fed-Liquidität & Geldpolitik
Verfolgen Sie Bilanzflüsse, geldpolitische Regime und Konjunkturausblick der Federal Reserve
Letzte Aktualisierung: --
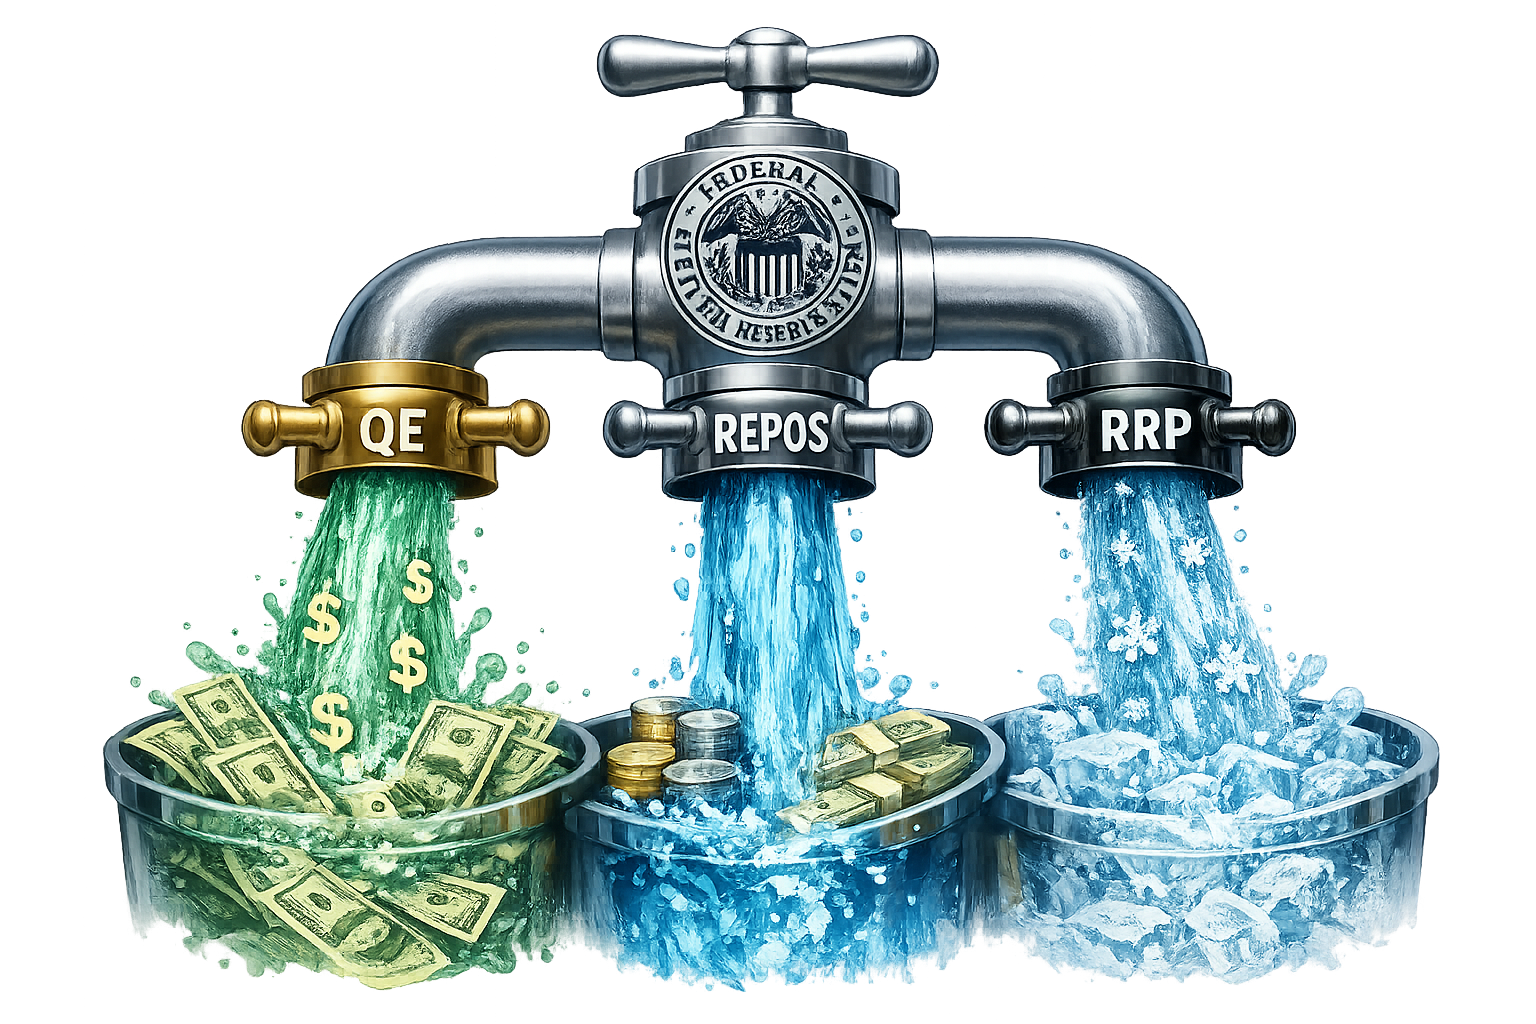
QE (Quantitative Lockerung)
Der wichtigste Mechanismus der Federal Reserve zur Liquiditätszufuhr. Die Fed kauft Staatsanleihen und hypothekenbesicherte Wertpapiere von Finanzinstituten und bringt so neues Geld ins System. Das weitet die Fed-Bilanz (WALCL) aus und erhöht die Marktliquidität.
REPOS (Rückkaufvereinbarungen)
Kurzfristige Liquiditätsoperationen zur Übernacht-Finanzierung. Banken und Händler verkaufen der Fed vorübergehend Wertpapiere mit der Vereinbarung, sie am nächsten Tag zurückzukaufen. Das verschafft vorübergehend Liquidität, stabilisiert die kurzfristigen Zinsen und sorgt für reibungslos funktionierende Märkte.
RRP (Reverse-Repo-Programm)
Der Mechanismus des Liquiditätsentzugs. Finanzinstitute parken ihr Geld über Nacht bei der Fed und ziehen es damit faktisch aus dem Umlauf. Hohe RRP-Bestände zeigen überschüssige Liquidität im System, die die Fed sterilisiert, und verringern die Nettoliquidität, die den Märkten zur Verfügung steht.
Funding Stress Index
Sind die kurzfristigen Finanzierungsmärkte ruhig — oder unter Stress?
Composite aus 5 Dollar-Finanzierungs-Teilindikatoren — misst die globale USD-Knappheit sowie Repo- und FX-Swap-Stress.
Gesamt-Score
Letzte Aktualisierung: --Aufschlüsselung der Teilindikatoren
Z-Score (5 Jahre rollierend) und Beitrag jeder KomponenteFed-Phase
Die Bilanz bestimmt die Richtung, die Zinsen das Tempo Stand --Visualisierung der Geldflüsse
Woher kommt das Geld der Fed — und wohin fließt es?
Die heutigen Geldflüsse in einfachen Worten
Wird geladen …
Geldpolitischer Kurs der Fed
Konjunkturausblick
Zinserwartungen — nächste FOMC-Sitzungen
Liquiditätsflüsse der Federal Reserve zwischen Institutionen in Echtzeit.
Formel: Nettoliquidität = WALCL (Fed-Aktiva) - TGA (Treasury-Konto) - RRP (Reverse Repo)
Die Pfeilstärke zeigt die Stärke des Flusses. Grün = Liquiditätszufuhr, Rot = Liquiditätsentzug.
Historische Liquiditätsanalyse
Führt die Fed dem System netto Liquidität zu — oder entzieht sie sie?
Verfolgen Sie Bilanzflüsse der Federal Reserve, Nettoliquidität und Konjunkturindikatoren im Zeitverlauf.
Chart-Bereiche
Bereich 1: SPY mit Niveau der Nettoliquidität (WALCL - TGA - RRP)
Bereich 2 – Fed-Bilanz: Fed-Komponenten (WALCL / TGA / RRP)
Bereich 3 – Liq/M2: Nettoliquidität / Geldmenge M2 (%)
Bereich 4 – Liq-Fluss: Nettoliquiditätsfluss (4-Wochen-Veränderung, Z-Score)
Bereich 5 – Makro: Industrieproduktion ggü. Vorjahr, CPI ggü. Vorjahr, Veränderung der Arbeitslosigkeit
Die Bereiche 2–5 schalten Sie mit den Schaltflächen in der Chart-Werkzeugleiste ein und aus.
Renditeausblick
Was erwartet der Anleihemarkt von der Fed in den nächsten 3 Jahren?
Historie der Effective Fed Funds Rate mit 36-Monats-Prognose. Bis zur letzten FOMC-Sitzung, die die Fed-Funds-Futures abdecken (rund 15 Monate), folgt die Prognose Sitzung für Sitzung dem von den Futures implizierten Zins — derselbe Pfad wie im Chart oben; danach folgt sie den Treasury-Terminzinsen (UST 1Y/2Y/3Y). Der Zinspfad wird in vier Regime eingeteilt — Anhebung (orange), Hoch halten (rot), Senkung (hellgrün), Niedrig halten (grün) —, die auch die SPY-Kerzen in Bereich 1 einfärben. Das gelbe Band um die Prognose ist ein ±1σ-Unsicherheitsband, das mit dem Horizont breiter wird (≈ ±25 bp bei 1 M, ±80 bp bei 12 M, ±140 bp bei 36 M).
2·y(2n) − y(n) aus der Treasury-Kurve verwendet.
FOMC Dot Plot
Wo sehen die Fed-Mitglieder selbst die Zinsen landen?
Die Summary of Economic Projections (SEP) des FOMC, viermal im Jahr nach den Sitzungen im März, Juni, September und Dezember veröffentlicht. Jede Sitzung liefert einen „Dot Plot“ — jeder FOMC-Teilnehmer gibt seine Projektion für den angemessenen Leitzins zum Jahresende ab, für das laufende Jahr, die nächsten 2–3 Jahre und die lange Frist. Der Chart zeigt den Median (grüner Punkt), die zentrale Tendenz (der mittlere Block nach Abschneiden der Extremwerte) und die gesamte Spanne aller Teilnehmer. Blättern Sie mit den Schaltflächen oder den Pfeiltasten durch die Historie, um zu sehen, wie sich der Zinspfad des Komitees von Sitzung zu Sitzung verschoben hat.
LR), je Stand aus jeder SEP-Veröffentlichung rekonstruiert. Die einzelnen anonymisierten Punkte sind im PDF der Fed nur grafisch enthalten und werden hier nicht weiterverbreitet.
Net Money Flow Composite
Fließt echtes Geld in Aktien — oder zieht es sich still zurück?
Ein einzelner Z-Score-Index aus den direkten Flusssignalen, die Aktienkurse unabhängig von der Fed-Liquidität antreiben: Wachstum der FINRA-Margin-Schulden, TIC-Auslandsflüsse in Staatsanleihen und Aktien, Umschichtungen in Geldmarktfonds, ETF-Flüsse, Aktienrückkäufe und Netto-Insider-Käufe. Bereich 1 zeigt das Composite (positiv = Nettozufluss in Aktien). Bereich 2 legt die Treiber der Anleihe-/Aktien-Allokation übereinander — 10-jährige Realrendite (TIPS), Gewinnrendite der Aktien und die Aktienrisikoprämie als Differenz. Bereich 3 zerlegt das heutige Composite in die Z-Scores seiner Komponenten, damit Sie sehen, welcher Fluss das Signal trägt und welcher dagegenhält.
Liquiditätsregime & ausländische Kapitalflüsse
Zieht ausländisches Kapital Geld in US-Anlagen — oder fließt es wieder ab?
Bereich 1 — SPY-Kerzen: S&P-500-ETF als Aktienreferenz, eingefärbt nach dem effektiven Liquiditätsregime aus dem WALCL/TGA/RRP-Composite — Expansion (Liquidität wächst), Übergang (neutral), Stress (Liquidität schrumpft). So wird die These „Liquidität treibt Aktien“ direkt ablesbar: Grüne Kerzen häufen sich bei Rallys, orange bei Korrekturen. Abweichungen (z. B. steigender SPY während Stress) zeigen Risk-on-Euphorie ohne Liquiditätsdeckung an.
Bereich 2 — Quartalsfluss-Histogramm: Grüner Balken = ausländisches Kapital fließt in diesem Quartal IN US-Staatsanleihen; rot = fließt AB. Balkenhöhe in Mrd. USD.
Bereich 3 — Absolutes Niveau der Treasury-Bestände ausländischer öffentlicher Stellen in Billionen USD — Kontext für den langfristigen Trend. Quelle: Fed Z.1 Flow of Funds (BOGZ1FL263061130Q), quartalsweise.
Effektives Liquiditätsmodell
Inland: zFED - zTGA - zRRP - zREPO
Extern: -zSWAP - zFOREIGN - zUSD
Effektiver Score: Inland + Ausland
Regime: >+1 Expansion | <-1 Stress | sonst Übergang
■ Expansion → Risk-on
■ Übergang → Selektiv
■ Stress → Defensiv
Federal Reserve Economic Data (FRED)
Durchsuchen Sie die Fed-Rohdaten hinter allen Charts oben — Reihe auswählen und direkt ansehen.
Leitfaden zur Liquiditätsanalyse
Fed-Flüsse verstehen
- WALCL: Gesamte Fed-Aktiva. Steigend = QE (Ausweitung), fallend = QT (Schrumpfung)
- TGA: Girokonto des US-Finanzministeriums. Steigend = entzieht den Märkten Liquidität
- RRP: Reverse-Repo-Fazilität. Steigend = sterilisiert Liquidität (geparktes Geld)
- Nettoliquidität: Was tatsächlich an den Märkten ankommt (WALCL - TGA - RRP)
Geldpolitische Regime
- QE/EXPAND: Fed kauft Wertpapiere (Bruttofluss Z > +0,5)
- QT/CONTRACT: Fed verkauft Wertpapiere (Bruttofluss Z < -0,5)
- EASING: Nettoliquidität steigt und liegt über dem Trend
- TIGHTENING: Nettoliquidität fällt und liegt unter dem Trend
Konjunkturphasen
- GOLDILOCKS: Starkes Wachstum + niedrige Inflation (ideal)
- OVERHEAT: Starkes Wachstum + hohe Inflation (Fed strafft)
- DISINFLATION: Schwaches Wachstum + niedrige Inflation (FED lockert)
- STAGFLATION: Schwaches Wachstum + hohe Inflation (Dilemma der Fed)
Risikoindikatoren
- Inverse Zinskurve: 10Y-2Y-Rendite < 0 (klassisches Warnsignal)
- Straffere Liquidität: Nettoniveau fällt und liegt unter dem Trend
- Niedrige Liquiditätsquote: Net Liq / M2 fällt unter den historischen Durchschnitt
- Schwaches Wachstum: INDPRO, Beschäftigung verlangsamt sich
- Schwächelnder Arbeitsmarkt: Steigende Arbeitslosigkeit, steigende Erstanträge
Der Einfluss des Dollars auf Liquidität und Aktienmärkte
Starker Dollar – Gegenwind für die Liquidität
Der US-Dollar schafft keine Liquidität — er bestimmt, wie wirksam Liquidität ist. Wertet der Dollar auf, sucht globales Kapital tendenziell Sicherheit in USD-Cash und -Reserven. Dadurch sickert Liquidität aus Risikoanlagen ab, selbst wenn die Federal Reserve Geld ins System pumpt. Das schwächt oft die Übertragung geldpolitischer Lockerung auf die Aktienmärkte.
Schwacher Dollar – Rückenwind für die Liquidität
Wertet der Dollar ab, lässt der Finanzierungsstress nach und Kapital fließt zurück in Risikoanlagen. Liquidität zirkuliert effizienter und stützt höhere Aktienbewertungen und stabilere Markttrends. So wirkt der Dollar als Türsteher: Er verändert nicht die Menge der Liquidität, aber er steuert, wo und wie stark sie an den Märkten wirkt.