Immobilienzyklus-Analyse
Der US-Immobilienzyklus, verfolgt anhand einer Kaskade aus vorlaufenden, bestätigenden und nachlaufenden Indikatoren.
Letzte Aktualisierung: --
Immobilienzyklus-Score
Signalkaskade
Werte = Stärke (0–100). Über 65 = Expansion, unter 35 = Kontraktion. Hochpunkt = letztes Datum über 65.
Wichtige Indikatoren
Federal Reserve Economic Data (FRED)
Internationale Immobilienzyklen
Stärke des Immobilienzyklus auf Basis der realen und nominalen Immobilienpreisindizes der BIZ (2010=100). Wählen Sie ein Land, um seine Zyklushistorie zu sehen.
Den Immobilienzyklus verstehen
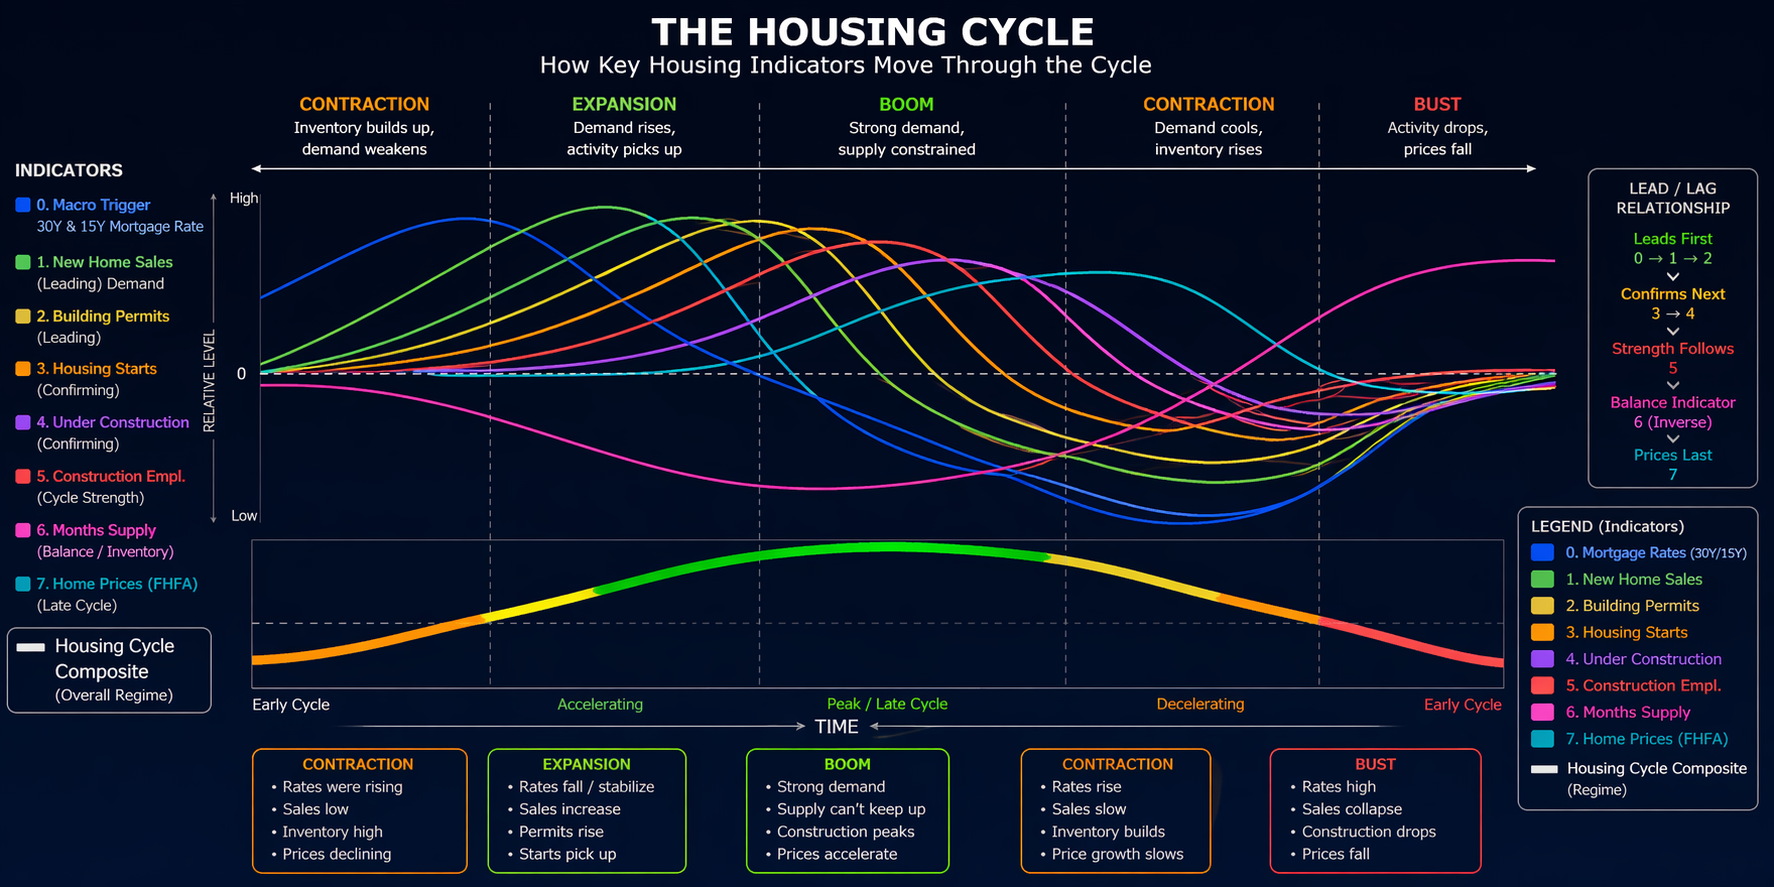
Die Signalkaskade
Immobilienmärkte folgen einer vorhersehbaren zeitlichen Abfolge. Jeder Indikator erreicht seinen Höhepunkt an einer anderen Stelle im Zyklus – so entsteht eine Kaskade von vorlaufenden zu nachlaufenden Signalen. Wer diese Abfolge versteht, erkennt Zykluswenden früh.
Einzelne Indikatoren
0. Hypothekenzinsen (Makro-Auslöser)
Die 30- und 15-jährigen Festzins-Hypothekensätze sind der exogene Auslöser, der Immobilienzyklen startet und beendet. Fallen die Zinsen, werden Kredite günstiger und die Nachfrage explodiert. Steigen sie, sinkt die Erschwinglichkeit und die Nachfrage bricht ein. Dies ist das früheste Signal – es läuft der gesamten Kaskade um 6–18 Monate voraus. Im Gesamtwert invertiert: niedrigere Zinsen = höherer Score.
1. Neubauverkäufe (Nachfrage – vorlaufend)
Die erste endogene Reaktion auf Zinsänderungen. Käufer treten sofort in den Markt ein oder ziehen sich zurück. Ein anhaltender Anstieg der Neubauverkäufe signalisiert eine Erholung im frühen Zyklus; ein anhaltender Rückgang ist die erste Warnung vor einem Abschwung. Daten des US Census Bureau, monatlich, seit 1963.
2. Baugenehmigungen (Angebotsabsicht – vorlaufend)
Bauträger reagieren auf steigende Nachfrage mit Anträgen auf Baugenehmigungen. Dies ist ein rein vorausschauender Indikator – er spiegelt Erwartungen wider, nicht die Realität. Genehmigungen erreichen ihren Höhepunkt meist 3–6 Monate nach den Verkäufen. Ein starker Rückgang zeigt, dass Bauträger eine schwächere Nachfrage erwarten. Monatlich, seit 1960.
3. Baubeginne (Angebotsumsetzung – bestätigend)
Nach der Genehmigung beginnt der Bau. Baubeginne bestätigen, dass der Zyklus real ist – Bauträger binden Kapital. Baubeginne folgen den Genehmigungen mit 1–3 Monaten Verzögerung. Eine Divergenz (Genehmigungen steigen, Baubeginne stagnieren) deutet auf vorsichtige Bauträger trotz Nachfrage hin. Monatlich, seit 1959.
4. Wohneinheiten im Bau (Pipeline – bestätigend)
Die Bau-Pipeline misst die laufende Aktivität. Sie steigt langsam, während sich Baubeginne summieren, und fällt langsam, wenn Projekte fertig werden. Eine wachsende Pipeline bedeutet einen stabilen Boom; eine schrumpfende Pipeline einen sich abschwächenden Zyklus. Ein Indikator der Zyklusmitte mit erheblicher Trägheit. Monatlich, seit 1968.
5. Angebot in Monaten (Gleichgewicht – Übergang)
Das Verhältnis der zum Verkauf stehenden Häuser zur monatlichen Verkaufsrate. Ein geringes Angebot (unter 4 Monaten) bedeutet einen engen Markt mit Aufwärtsdruck auf die Preise. Ein hohes Angebot (über 7 Monaten) bedeutet einen überversorgten Markt mit Abwärtsdruck. Oft der Wendepunkt-Indikator – steigt das Angebot von den Tiefs, erreicht der Zyklus womöglich seinen Höhepunkt. Invertiert: geringeres Angebot = höherer Score. Monatlich, seit 1963.
6. Beschäftigung im Wohnungsbau (Zyklusstärke – nachlaufend)
Der Arbeitsmarkt reagiert zuletzt. Unternehmen stellen erst ein, wenn der Boom etabliert ist, und entlassen erst, wenn der Abschwung unbestreitbar ist. Beschäftigungsdaten der BLS bestätigen die Zyklusphase, sagen aber keine Wenden voraus. Monatlich, seit 1985.
7. Hauspreise – FHFA HPI (später Zyklus – nachlaufend)
Die Hauspreise reagieren als Letztes in der Kaskade. Sie steigen weiter, selbst wenn die Verkäufe ihren Höhepunkt überschritten haben (träge Preise, schwebende Verträge), und fallen weiter, nachdem die Verkäufe ihren Boden gefunden haben (Überhang an Zwangsversteigerungen). Statt Case-Shiller wird der FHFA House Price Index verwendet, weil er gemeinfrei (weiterverbreitbar) ist, während Case-Shiller eine S&P-Lizenz erfordert. Vierteljährlich, seit 1975.
Gesamt-Score & Stärkeindikator
Jeder Rohindikator wird in einen Stärkeindikator (Oszillator 0–100) umgewandelt: Verhältnis EMA(10) / SMA(25), Min-Max-normalisiert über ein rollierendes Fenster von 260 Perioden, anschließend mit einem Ehlers-2-Pol-Super-Smoother-Filter geglättet, um Rauschen mit minimaler Verzögerung zu reduzieren.
Der zusammengesetzte Immobilienzyklus-Score ist ein gewichteter Durchschnitt der Stufenstärken:
- Stufe 0 – Makro-Auslöser (15 %): Hypothekenzinsen (invertiert)
- Stufe 1 – vorlaufend (25 %): Neubauverkäufe + Baugenehmigungen
- Stufe 2 – bestätigend (25 %): Baubeginne + im Bau
- Stufe 3 – Gleichgewicht (20 %): Angebot in Monaten (invertiert)
- Stufe 4 – nachlaufend (15 %): Beschäftigung + Hauspreise + Medianpreis
Regime-Einstufung
- Boom (Score >= 80): Alle Indikatoren bullish ausgerichtet – starke Nachfrage, knappes Angebot, steigende Preise
- Expansion (Score >= 65): Breite Verbesserung – Frühindikatoren steigen, Bautätigkeit beschleunigt sich
- Neutral (Score 35–65): Gemischte Signale – Übergangsphase, vor- und nachlaufende Indikatoren können auseinanderlaufen
- Kontraktion (Score <= 35): Breite Verschlechterung – Nachfrage sinkt, Genehmigungen gehen zurück
- Einbruch (Score <= 20): Alle Indikatoren bearish ausgerichtet – hohe Zinsen, einbrechende Verkäufe, steigende Bestände
Datenquellen: FRED (US Census Bureau, FHFA, Freddie Mac, BLS – gemeinfrei mit Quellenangabe). Internationale Daten von BIZ (61 Länder) und Eurostat (37 EU-Länder, CC-BY 4.0).